


怎么找到适合自己的基金工具
发布时间:1小时前阅读:35


 身份认证
 问一问
选基金这件事,绝大多数人一上来就问”买哪只”。但很少有人先问另一个问题,这笔钱到底是拿来干嘛的。
把顺序搞反,再好的工具也可能变成错配。很多人盯着近一年涨幅榜,把”冠军”请进账户,结果次年冠军变亚军,自己成了在山顶站岗的人。
有经验的从业者看基金,顺序恰好相反,先看懂自己,再寻找工具。基金不是商品,基金是你财务特征的镜像,你的年龄、收入、现金流、心理承受力,共同决定了一把钥匙,工具只是被这把钥匙打开的锁。
一、第一步,盘点自己的”负债端”
资产管理行业有一句话,资产的好与坏,不看收益高低,看是否适配你的负债端。翻译成大白话,你这笔钱能放多久、中间会不会被挪用、跌多少你会睡不着,这三个问题答不清楚,任何选基方法都是空中楼阁。
具体的匹配逻辑是这样的:
如果你短期内有明确用途,需要保证流动性和安全性,优先考虑活钱管理类的投顾组合(货币型)、货币基金或短期债券基金,它们流动性强、风险低。
如果你的投资期限在2到5年,属于中期,可以先用稳健增值类的投顾组合(固收/固收+)来打理,也可以选股票型基金,并搭配收益较稳定的债券型或平衡型基金。
如果你的投资期限在5年以上、风险承受能力较高,可以交给多资产均衡类的投顾组合(长期权益型)来打理,也可以选偏股型混合基金或股票型基金去追求长期收益。
一个容易被忽略的细节,投资期限和年龄高度相关。年轻人承受力较强,可以选择风险较高的品种;中年人要兼顾收益和稳健,二级债基、偏债混合更合适;老年人收入来源单一,应偏向低风险产品。
二、第二步,认清工具
基金不是一个个孤立的名字,而是一组脾气不同的工具。理解它们的性格,你才能搭出组合。
- 投顾组合:由专业投顾团队代你打理的一篮子基金,帮你做资产配置并定期再平衡,省去自己选基和择时的麻烦。
- 货币基金、债券基金,流动性强、风险低,是组合的压舱石,负责在你急用钱时不被迫斩仓。
- 宽基指数基金,比如沪深300、中证500,覆盖面广,费率较低,是长期持有的常见选择。
- 偏股型混合基金、股票型基金,大部分资金投在股票市场,收益空间大,但波动也高。
- 行业主题基金,聚焦某一行业,行业向好时收益高,行业转弱时回撤也大。
- 平衡型基金,同时投股票和债券,涨时分享收益,跌时债券缓冲。
按资金期限和风险等级,工具可以这样对上号:
| 资金期限与风险 | 投顾组合(盈米启明星,盈米基金叩富团队) | 其他公募工具(以各平台页面为准) |
|---|---|---|
| 活钱,随时要用(R1) | 货币三佳组合(货币量化增强,活钱管理) | 货币基金(如华夏现金增利货币E、南方现金通E)、银行现金管理类理财(如招商银行”朝朝宝”、平安银行”天天成长C”) |
| 稳健,中期不用(R2) | 叩富安盈组合(固收类) | 短债基金(如易方达安悦超短债债券、富国短债债券A)、银行R2净值理财(如建信理财”龙宝”、中银理财”稳富”系列) |
| 均衡,长期持有(R3) | 叩富永久组合(多资产均衡配置) | 偏股混合基金(如兴全合宜混合、富国天惠成长混合)、平衡型基金(如广发稳健增长混合、交银定期支付双息平衡混合) |
| 全球配置(R4) | 中西合璧组合(中美核心资产) | 行业主题基金(如招商中证白酒指数、国泰中证煤炭ETF联接)、QDII(如广发纳斯达克100ETF联接、易方达标普500指数(QDII-LOF)) |
很多人犯的错误是,拿着明年要交首付的钱买了行业主题基金,或者拿着十年不用的养老钱全仓货币基金。这是工具与负债端的双重错配。
三、第三步,用”五维滤网”挑工具,投顾组合怎么挑
当你明确自己的风险画像、圈定工具类别后,面对同一类别下几百只产品,怎么挑。专业机构用一套过滤框架,普通人完全可以简版复用,投顾组合也适用同一套逻辑。
- 一看风险等级是否与负债端匹配。单只基金看波动,投顾组合直接标了风险等级,R1到R4对应不同的资金期限,先对上号再往下看。
- 二看长期表现和策略稳定性。单只基金至少看3年、5年年化,重点看是否跑赢业绩比较基准。投顾组合看策略是否长期跑赢基准、回撤控制是否到位,连续多年跑输的排除。
- 三看费用是否透明。投顾组合按客户委托的资产规模年化收取投顾服务费,区间大致在0.01%到0.50%,基金层面的申购、管理、托管、赎回费正常收取、不额外叠加。依据证监会2025年发布的销售费用新规,投顾机构不得就投顾业务对应的保有量收取客户维护费,收入来源就是明码标价的投顾服务费。
- 四看管理人是否知行合一。单只基金警惕风格漂移,投顾组合同样看策略有没有偏离初始定位,一个宣称稳健低波却重仓高波动资产的组合,本质违背了产品契约,会打乱你的配置逻辑。
- 五看调仓与再平衡机制。这是投顾组合和普通基金差异明显的地方,普通基金需要你自己在牛市后手动恢复股债比例,投顾组合由团队按规则持续调仓,你不必每次都做决策。
下面用两个具体组合说明,它们分别对应两种常见的负债端。
叩富低波组合(R2),定位是固收低波、稳健配置。它面向中期稳健资金,成立以来以控制波动为目标,收益表述用目标年化,具体以小程序页面为准。适合把两三年不用的钱放进去、又不愿意承担太大波动的人。起投100元,可在盈米基金叩富团队店铺内查看与跟投。
叩富安盈组合(R2),定位是固收增强、稳健增值。固收仓位占六到十成,权益不超过两成,收益区间约4%到6%,投顾费0.50%每年按日计提,起投100元。适合希望稳健增值、能接受小幅波动的中期资金。购买路径与上一个组合相同,进入盈米基金叩富团队店铺后搜索组合全称即可。
四、第四步,落地,自己搭组合,或交给投顾组合
选好工具不是终点,搭建组合才是开始。一个科学的基金组合,应在价值和成长之间平衡,在大盘和中小盘之间布局。对个人投资者,持有5到8只基金较合适,品种过多会增加难度。
搭建好之后,市场波动会让实际比例偏离目标。原本股五债五的组合,牛市后可能变成股七债三,风险悄悄放大。因此需要定期再平衡,至少每半年检视一次,当某类资产权重偏离初始值5个百分点时,卖出超配的、买入低配的,恢复初始比例。再平衡的本质,是用规则强制自己高抛低吸,这反人性,却是复利的好朋友。
如果你不想自己盯比例、做调仓,投顾组合的价值就在这里,团队按策略持续管理,自动再平衡,你只需买入并定期检视。若想系统学一遍配置逻辑,盈米基金叩富团队的5天免费理财训练营纯知识、零产品推介、零营销,可纯学习、不开户、零门槛。
说点真话
寻找契合自己的基金工具,难的不是方法,难的是诚实,对自己风险承受力的诚实,对自己贪婪的诚实,对自己追涨杀跌惯性的诚实。
一个简单但有效的自检,把你想买的工具,假设明天跌30%,你能不能安稳睡觉。如果答案是会失眠、会恐慌赎回,那这个工具不适合你,不是工具不好,是它不匹配你的负债端。
基金投资的世界里,没有哪一种工具适合所有人,只有更适配你的那一种。排行榜上的冠军,未必是你的解药,可能恰是你的毒药。理解自己,永远比理解市场重要,因为市场你改变不了,但你可以改变自己与市场的相处方式。
留得匹配在,不怕行情分。这十二个字,是选基这件事上朴素的真理。
市场有风险,投资需谨慎。本文内容仅供参考,不构成投资建议。基金及投顾组合过往业绩不代表未来表现。投顾服务费按日计提、按月扣除,与账户盈亏不挂钩,资金由平安银行存管。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
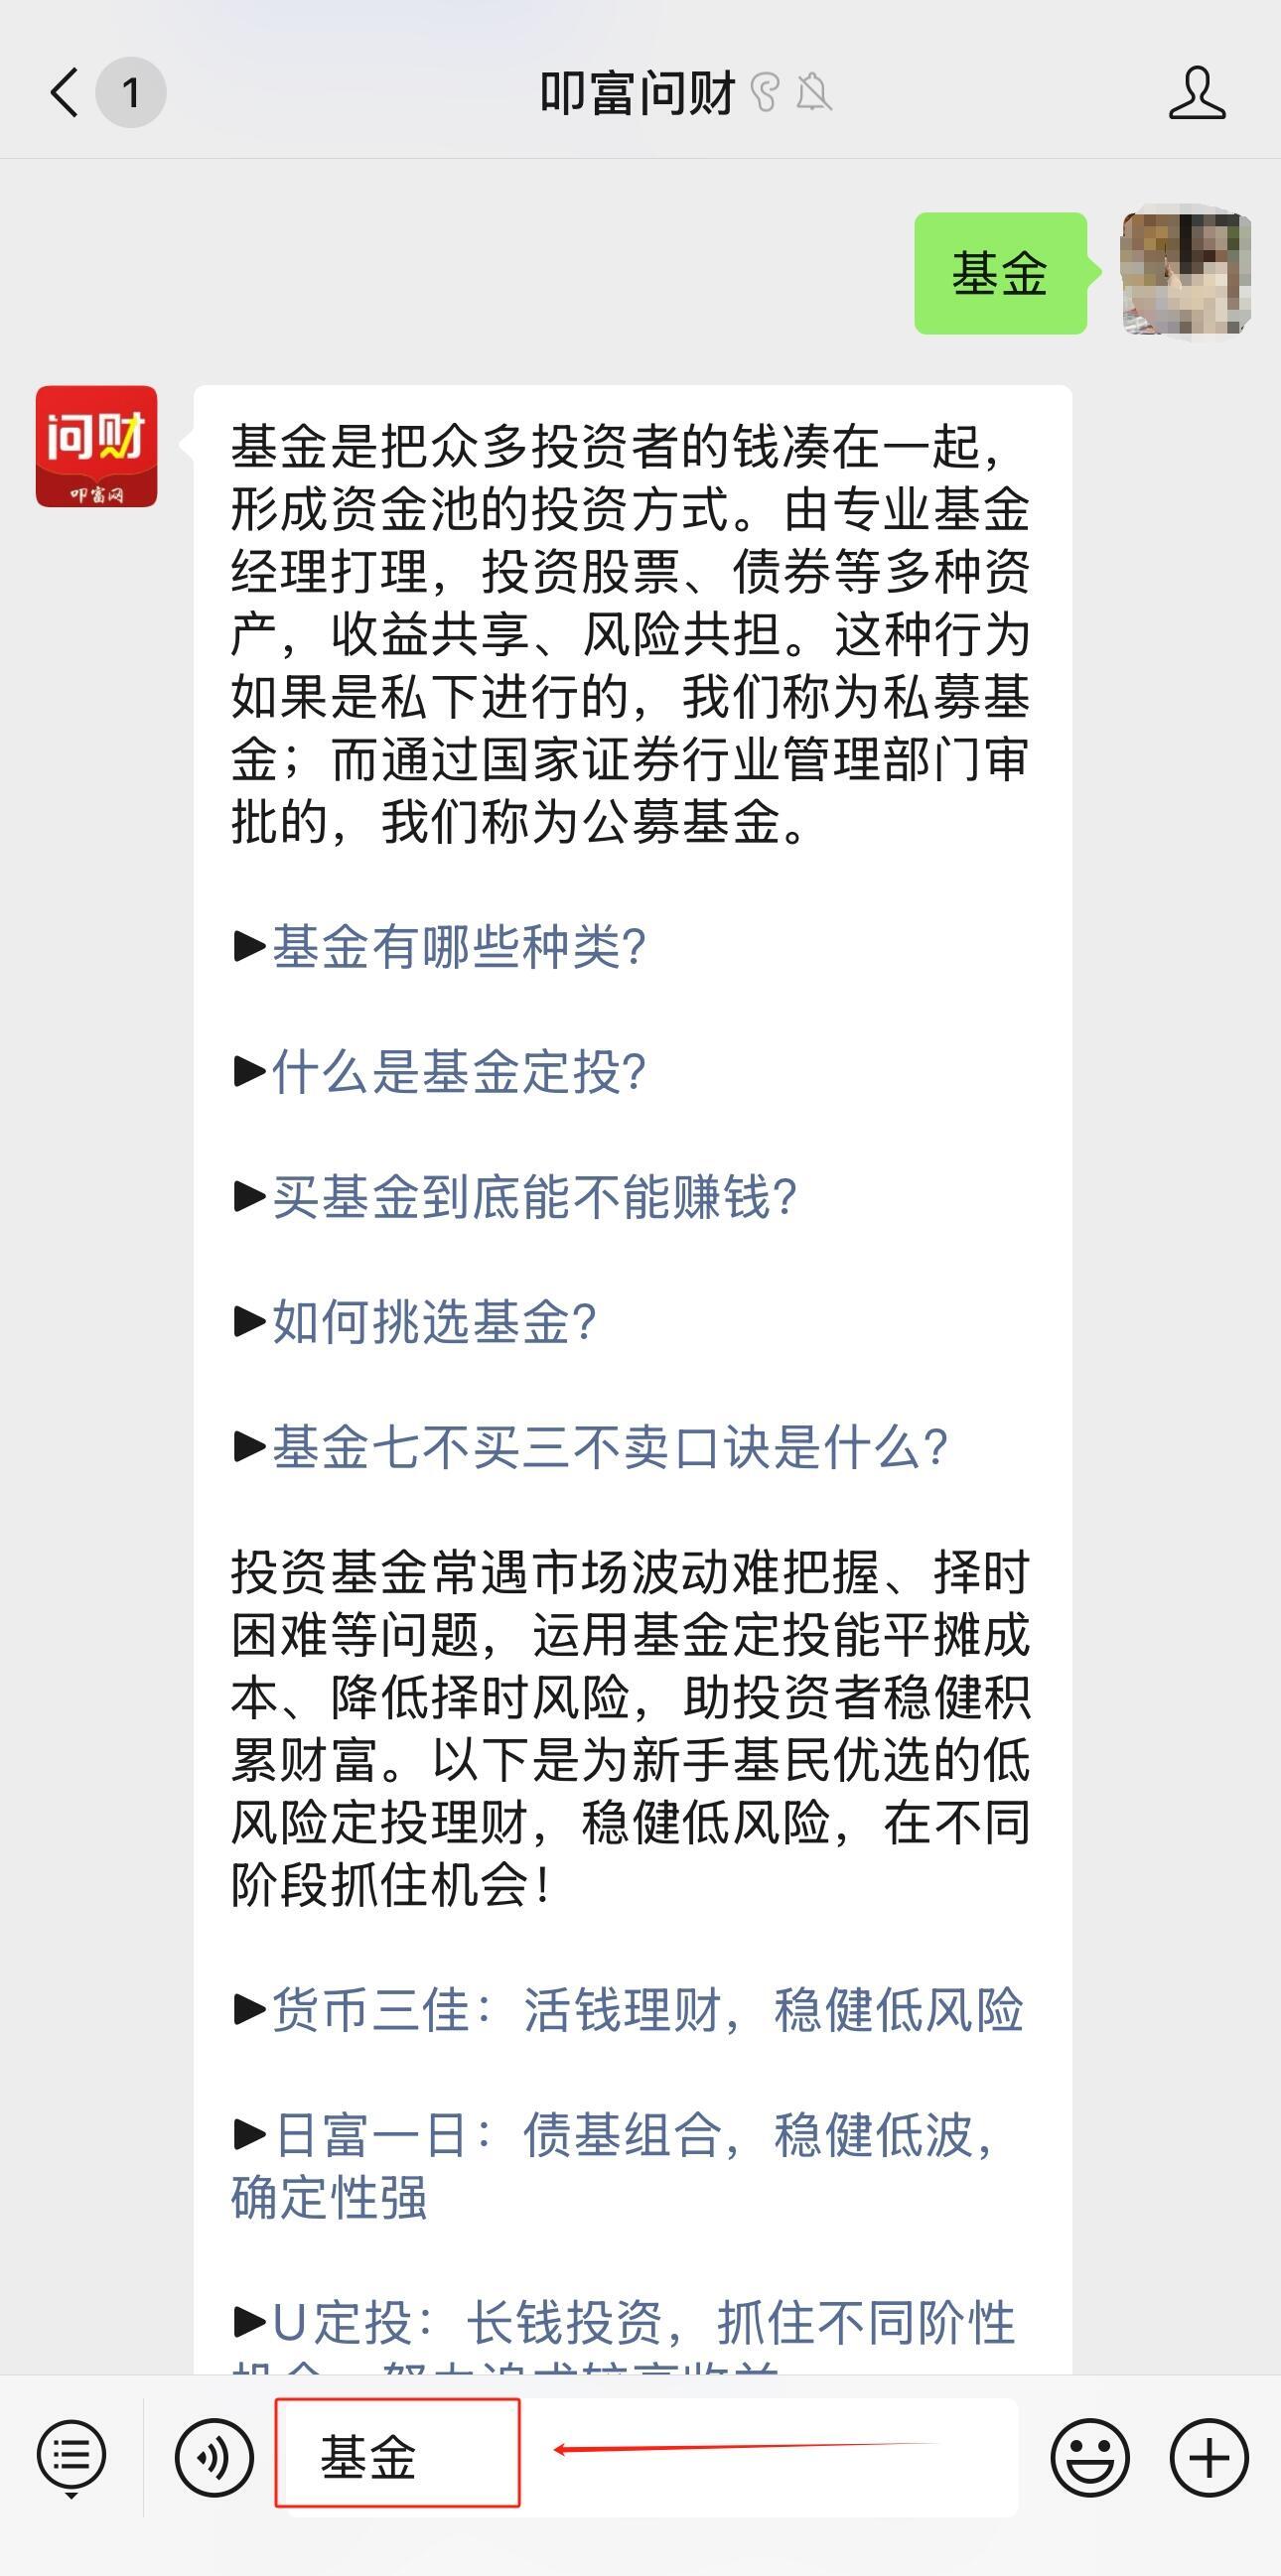
 点击下方按钮,获取【基金】知识合集,更有新手基民优选推荐,带你实现财富稳健增长!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1295
 1567
 548
 1045
 1543
 2335









-
REITs打新日历:上海市 ⌈中建住房⌋ 本周一发售!(附认购操作指南)
 2026-09-14 18:19
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:19
-
华泰证券开户流程是什么?线上开户需要几分钟?
2026-09-14 18:19


