


7款少儿重疾险深度对比:谁保障更好?谁更值得买?
发布时间:1小时前阅读:39

 问一问
 身份认证|
入驻4年
给孩子买重疾险,现在真不是越贵越好,也不是赔付比例越高越好。
同样买50万保额,有的孩子得了白血病,符合条件能赔100多万;有的产品除了赔重疾,还能报销后续治疗费用;还有的产品,重疾赔过一次,以后发生其他重疾还能继续赔。
看起来每款都很不错。
但很多家长不知道:
同样是少儿特疾额外赔120%、130%,不同产品的病种清单可能不一样。
同样写着癌症多次赔,有的覆盖复发、转移和持续,有的后续理赔条件却比较严格。
还有最近很热门的“重疾后中高端医疗”,有的附加责任既能多赔一笔现金,又能报销医疗费;有的只有医疗报销额度。
这些区别,比宣传海报上写着最高赔几百万重要得多。
做保险10年,我一直觉得,给孩子买重疾险,应该先看真正发生风险时能不能赔,再看赔多少,最后才比较价格。
今天把7款热门少儿重疾险放在一起:
① 大黄蜂17号旗舰版|复星保德信人寿
② 大黄蜂17号全能版|北京人寿
③ 达尔文宝贝计划15号|信美相互
④ 妈咪保贝哪吒守护|复星联合健康
⑤ 青云卫6号|招商仁和人寿
⑥ 爱心守护神2.0|爱心人寿
⑦ 小青龙8号|君龙人寿(重点比较D款)
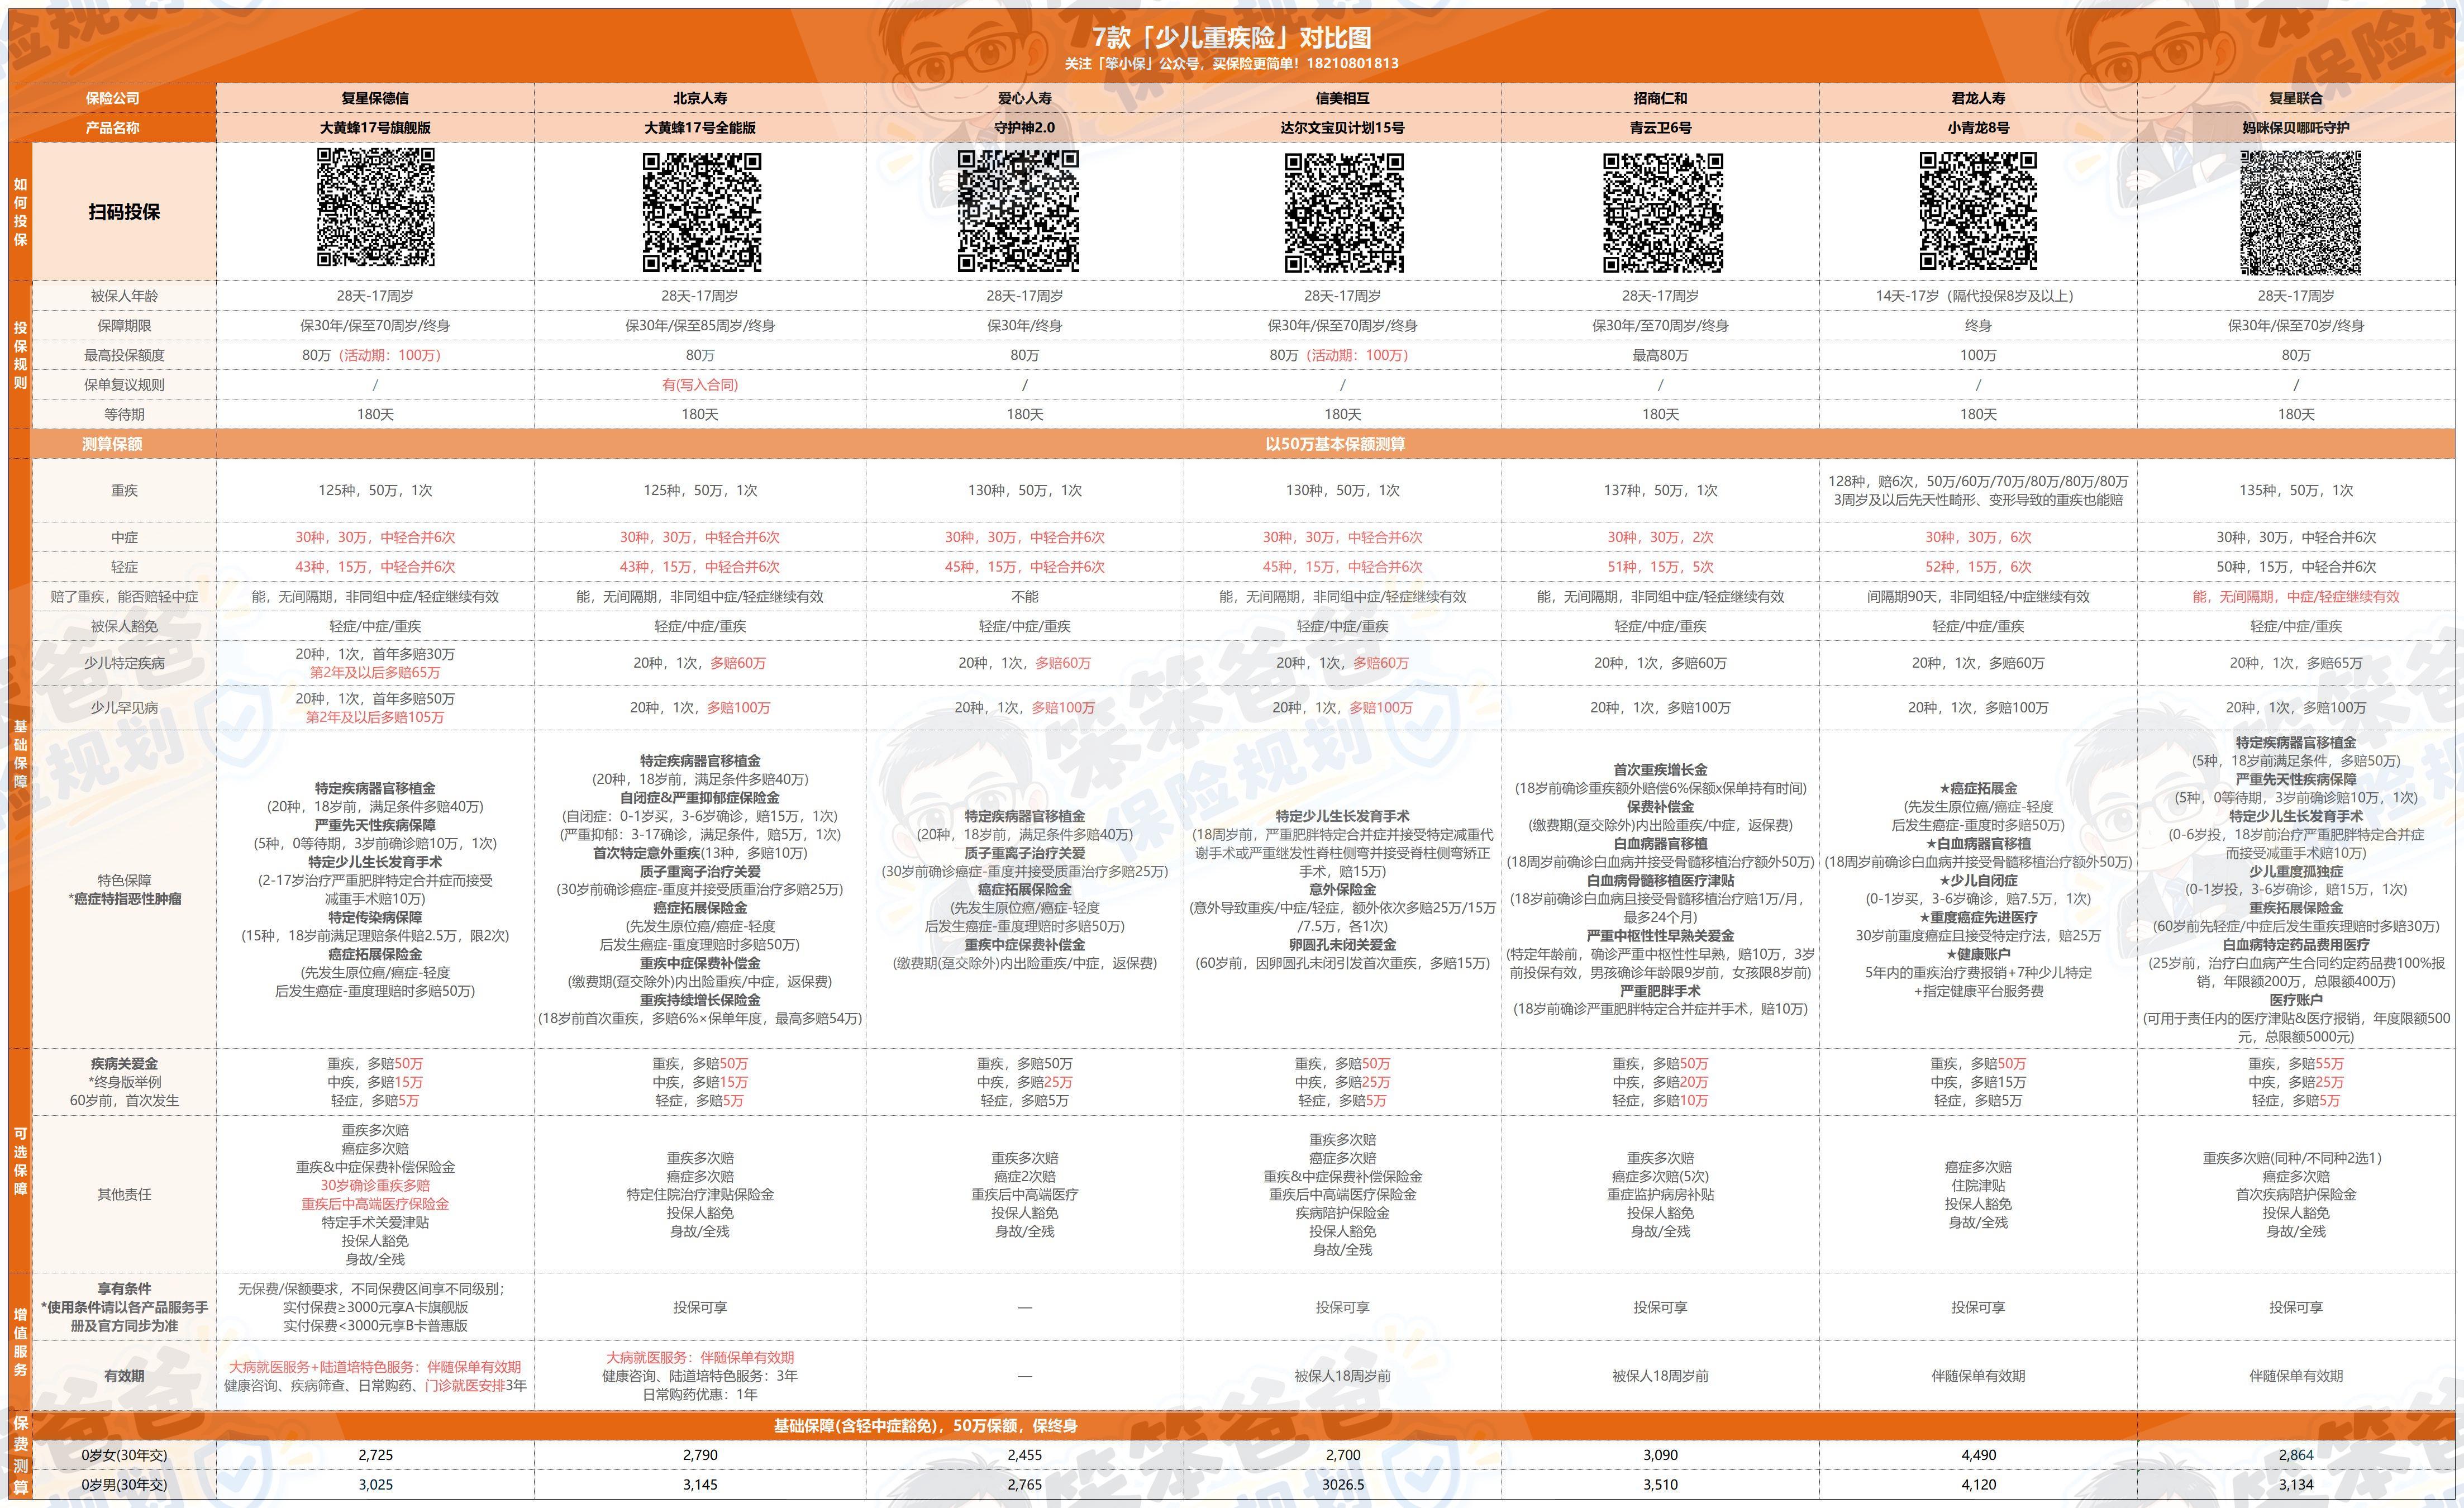 重点从6个方面分析,最后告诉大家我更倾向哪几款,以及不同家庭应该怎么选。
一、先说结论:7款产品各有优势,我会优先比较这几款
如果孩子身体健康,预算在每年3000元左右,想买50万左右的终身重疾保障,我会把大黄蜂17号旗舰版和全能版、达尔文宝贝计划15号和妈咪保贝哪吒守护放在前面比较。
但这并不是说其他三款不好。
如果特别看重终身重疾多次赔,小青龙8号D款值得关注。
如果在意承保公司背景,以及白血病移植和后续治疗保障,可以看看青云卫6号。
预算有限,愿意接受部分保障上的取舍,可以重点研究爱心守护神2.0。
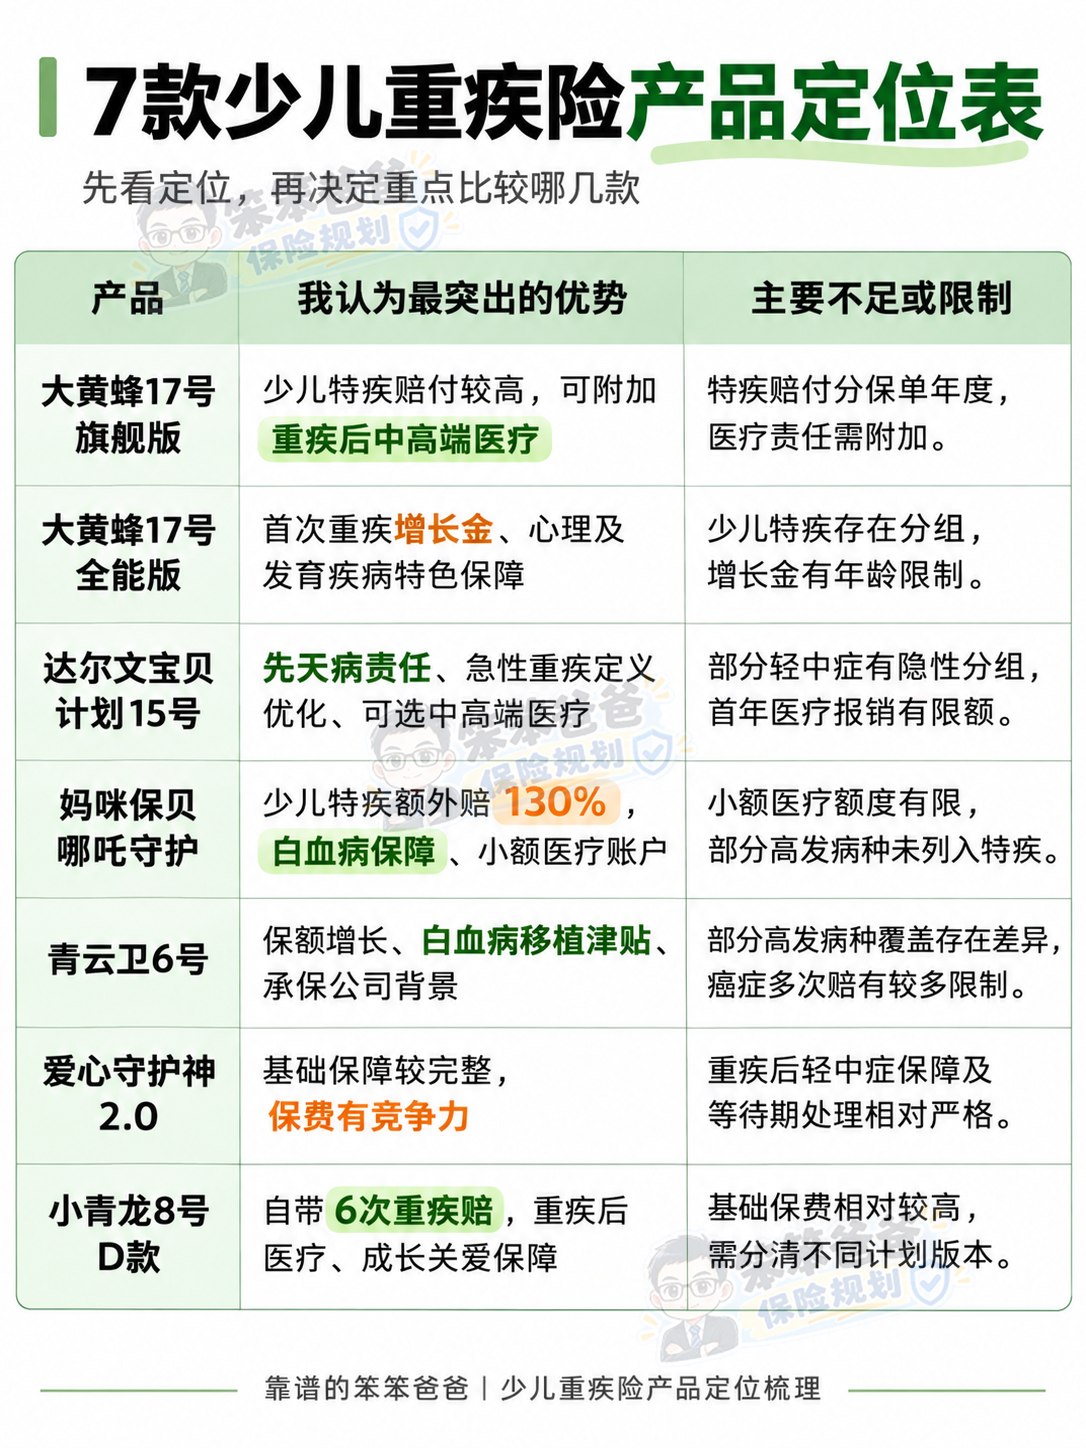 这张表只是帮助大家初步筛选。
真正决定一款产品适不适合孩子,还要进一步比较具体责任。
二、基础保障差别不大,真正要看的是高发少儿疾病
先说重疾、轻症和中症。
目前这几款产品的基础保障整体都比较完整,多数以重疾赔100%、中症赔60%、轻症赔30%基本保额为主。
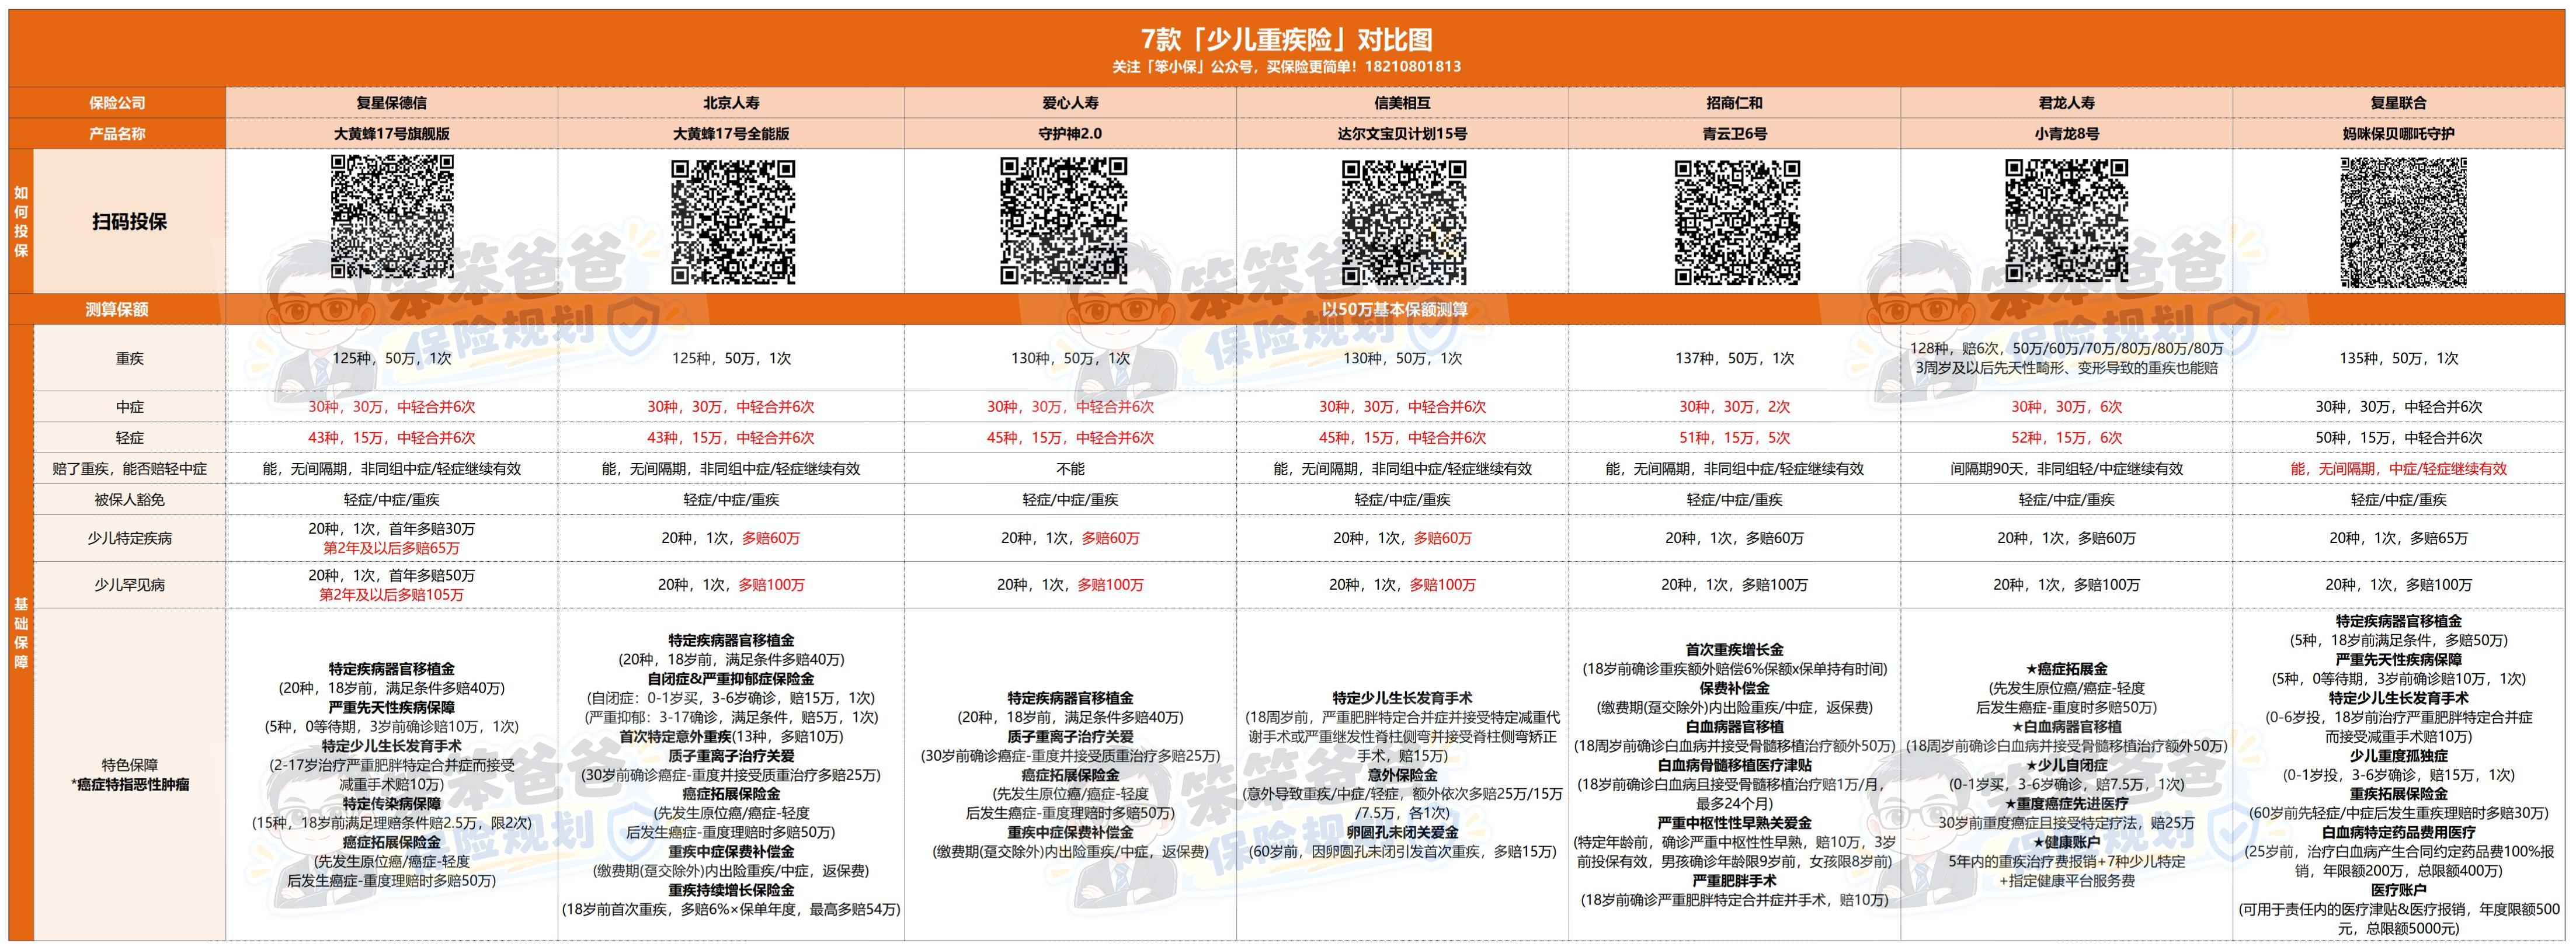
但疾病数量多,不代表理赔一定更容易。
比如一款产品保125种重疾,另一款保130种,不能直接说后者更好。
更值得关注的是:
孩子容易遇到的严重疾病,有没有被列入少儿特疾或者罕见病?
因为这直接决定能不能多赔一笔钱。
1、同样是50万保额,可能差出几十万
假设孩子发生一种符合普通重疾标准的疾病。
如果只属于基础重疾,赔50万元。
如果同时属于额外赔120%的少儿特疾,符合责任条件时,可以再赔60万元。合计就是110万元。
如果额外赔130%,合计就是115万元。
但前提是:这项疾病必须在对应产品的少儿特疾清单里。
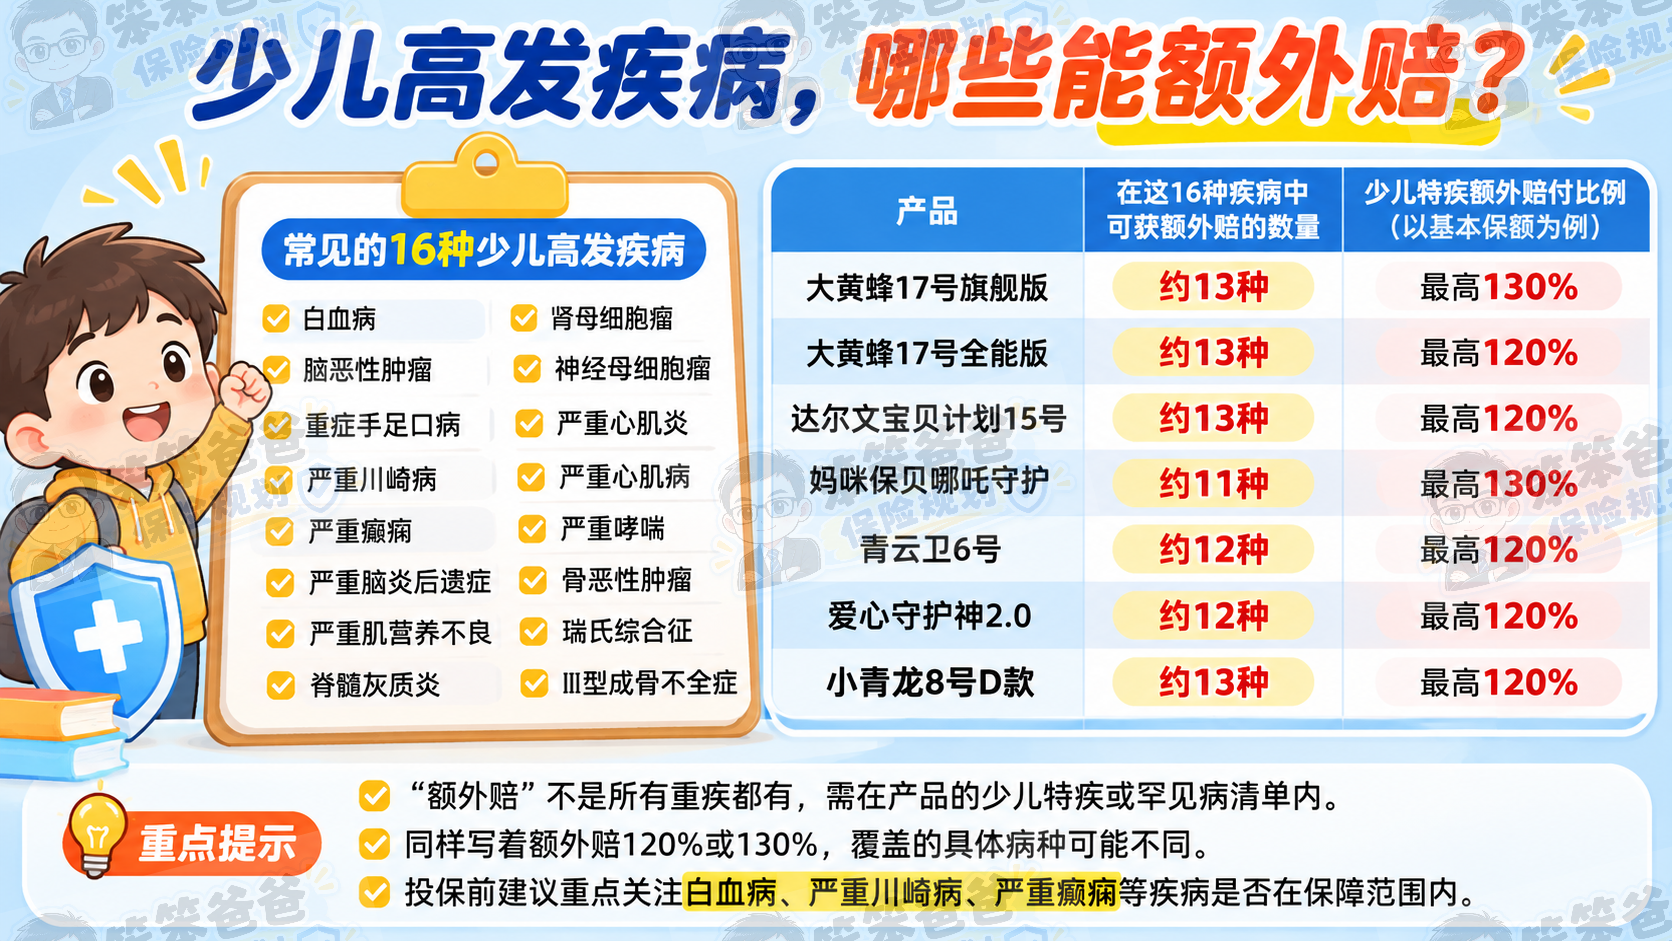
我对16种少儿高发疾病进行了梳理,其中这6款:大黄蜂17号旗舰版/全能版、达尔文宝贝计划15号、小青龙8号D款,均有13种被归入特疾或罕见病。
青云卫6号有12种,妈咪保贝哪吒守护有11种。
这里的数字不是完整病种总数,也不是说剩下的疾病就不赔,而是指这16种疾病中,有多少种能够获得相应的特疾、罕见病额外给付。
尤其要注意严重川崎病、严重癫痫、严重脑炎后遗症等疾病,不同产品的病种归类和赔付可能存在差异。
所以我的建议是:
不要只盯着额外赔120%还是130%,一定要先看看自己关注的疾病到底属于哪一类。
2、轻中症也不能只看赔付次数
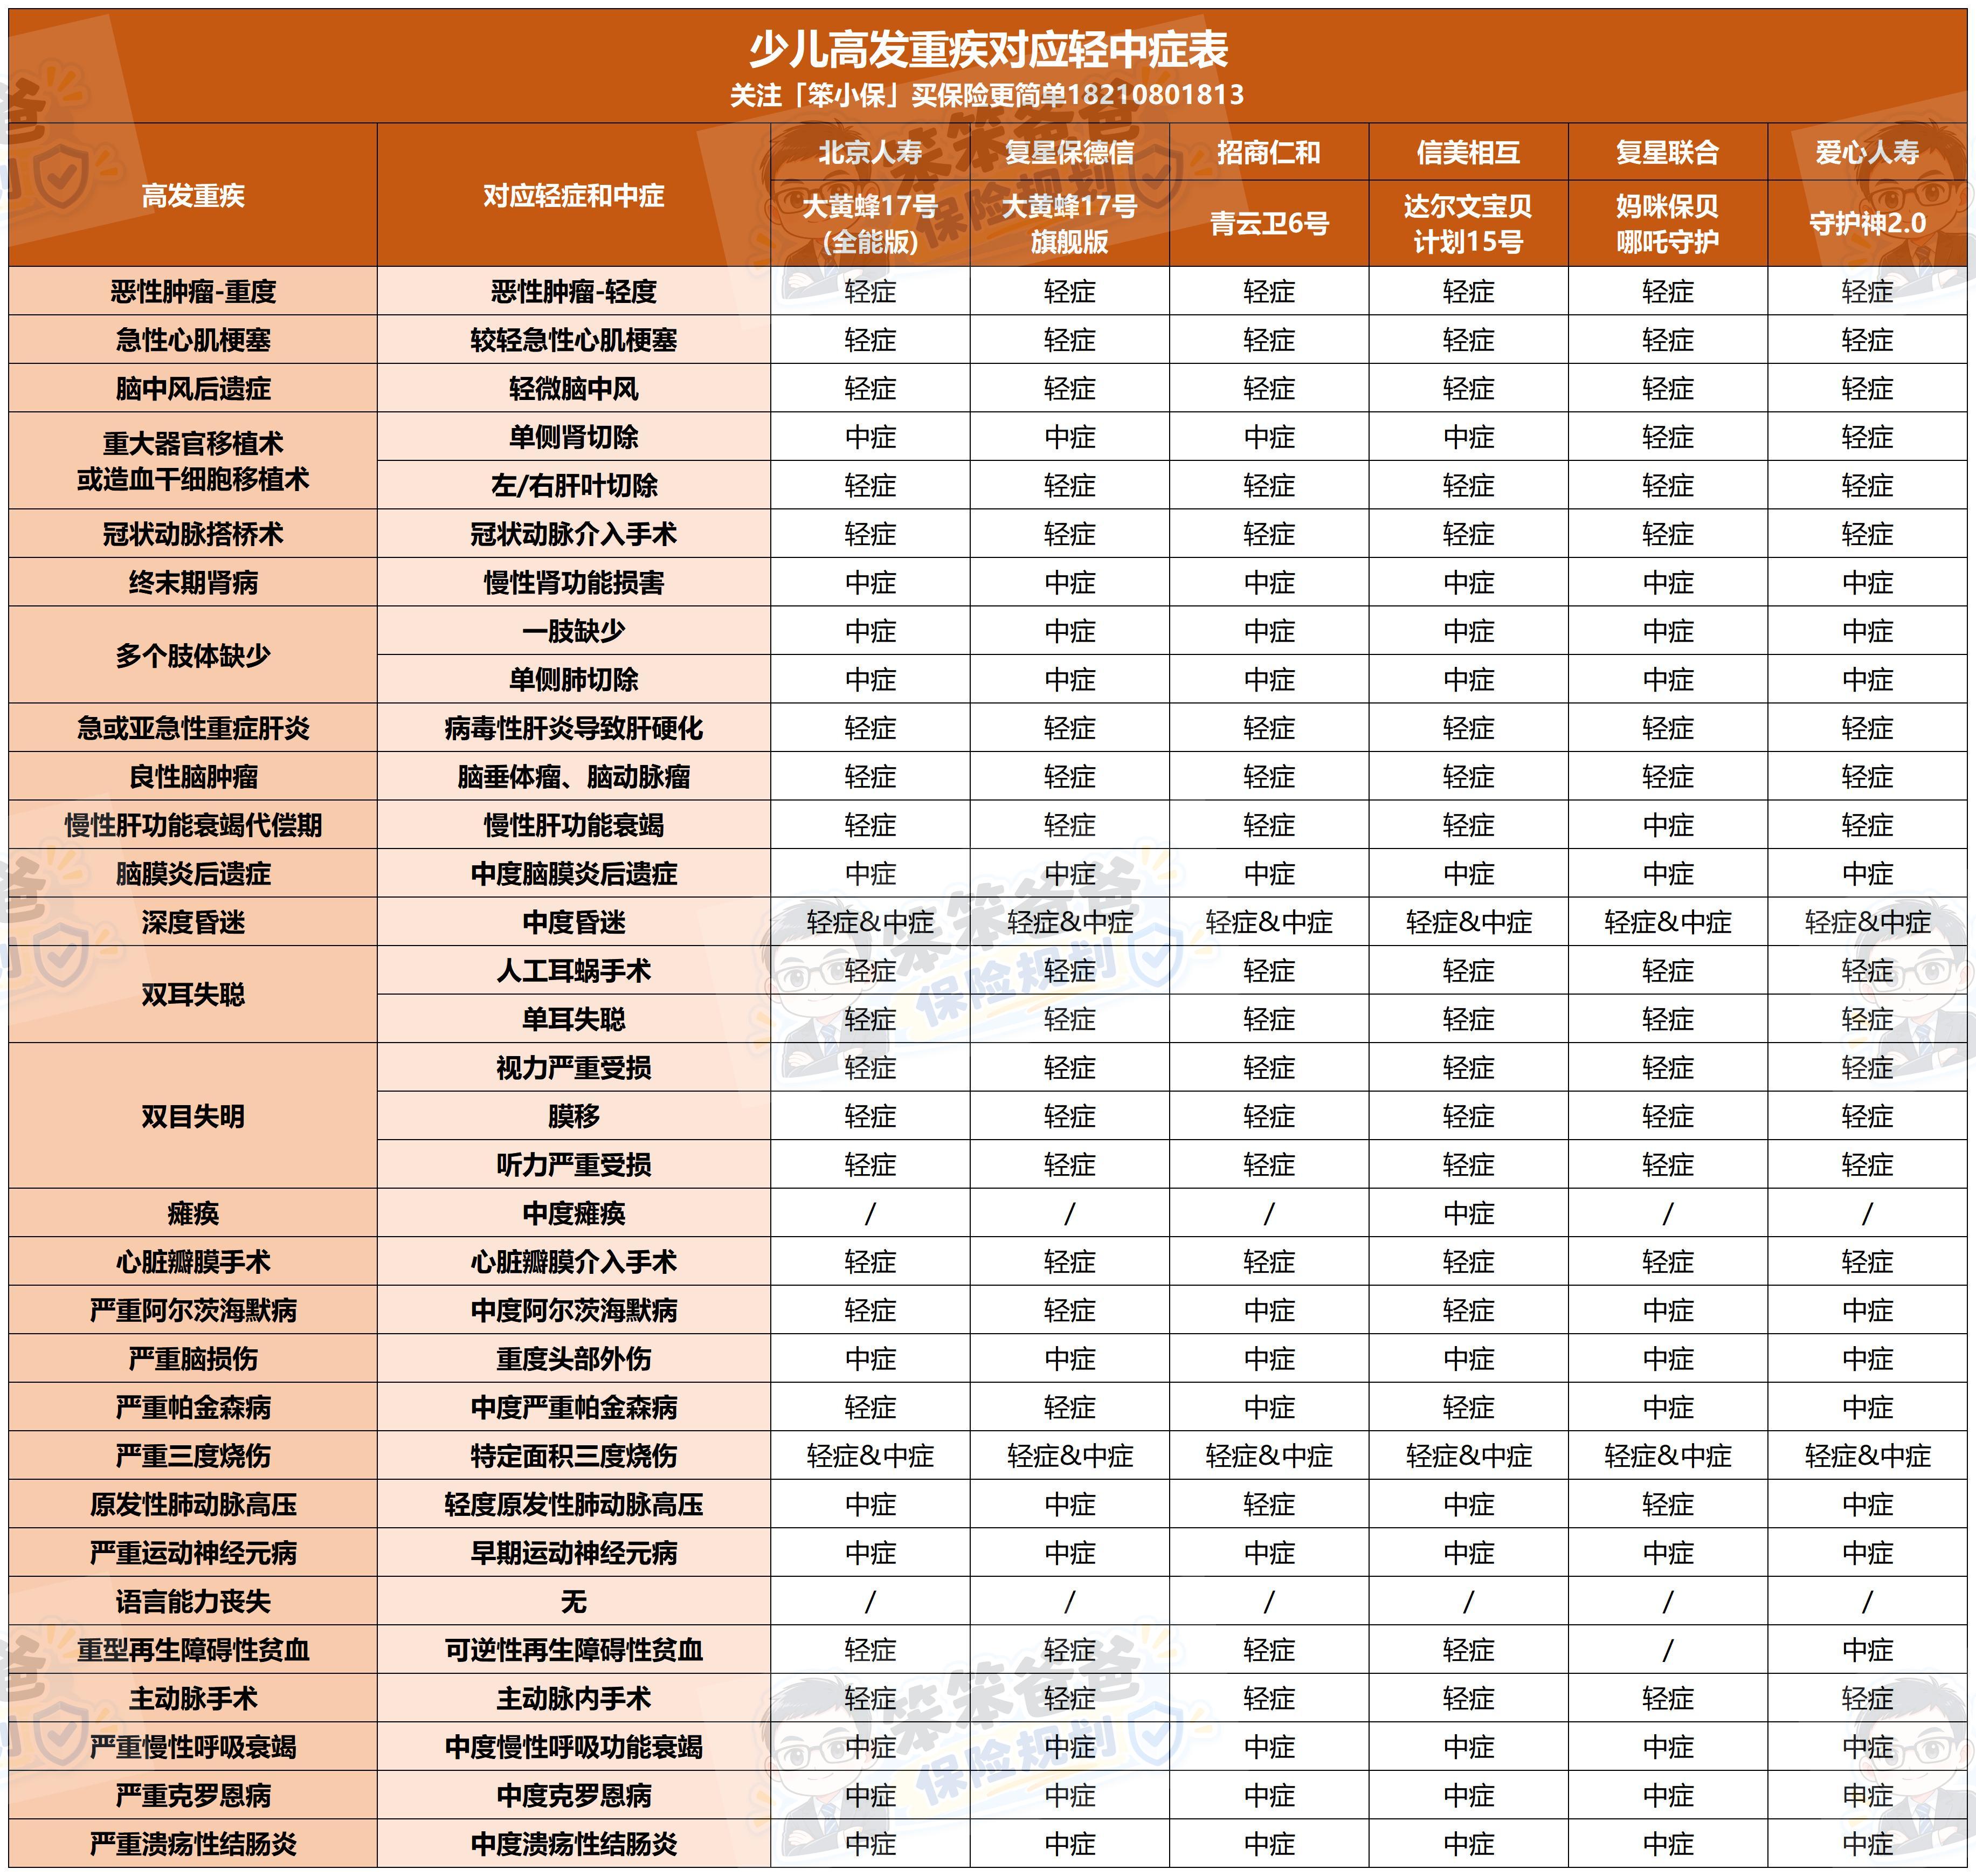
轻中症保障还有一个容易忽略的问题:隐性分组。
表面看写着不分组、累计赔6次,但某些关联疾病之间,可能只能赔其中一种。
部分产品还可能缺少个别高发重疾对应的中度疾病,例如中度瘫痪。
达尔文宝贝计划15号和小青龙8号D款,在所列病种的覆盖上相对完整。
但需要提醒,所谓“高发轻中症覆盖完整”,仍要结合具体疾病定义判断,不能简单理解成以后所有早期疾病都能赔。
三、白血病等少儿特疾,究竟谁赔得更多?
如果给孩子买重疾险,我会把白血病相关责任放在重点比较的位置。
因为治疗过程可能比较长,不仅有医疗费用,还可能涉及家长误工、陪护、康复及后续治疗。
这几款产品,各有特点。
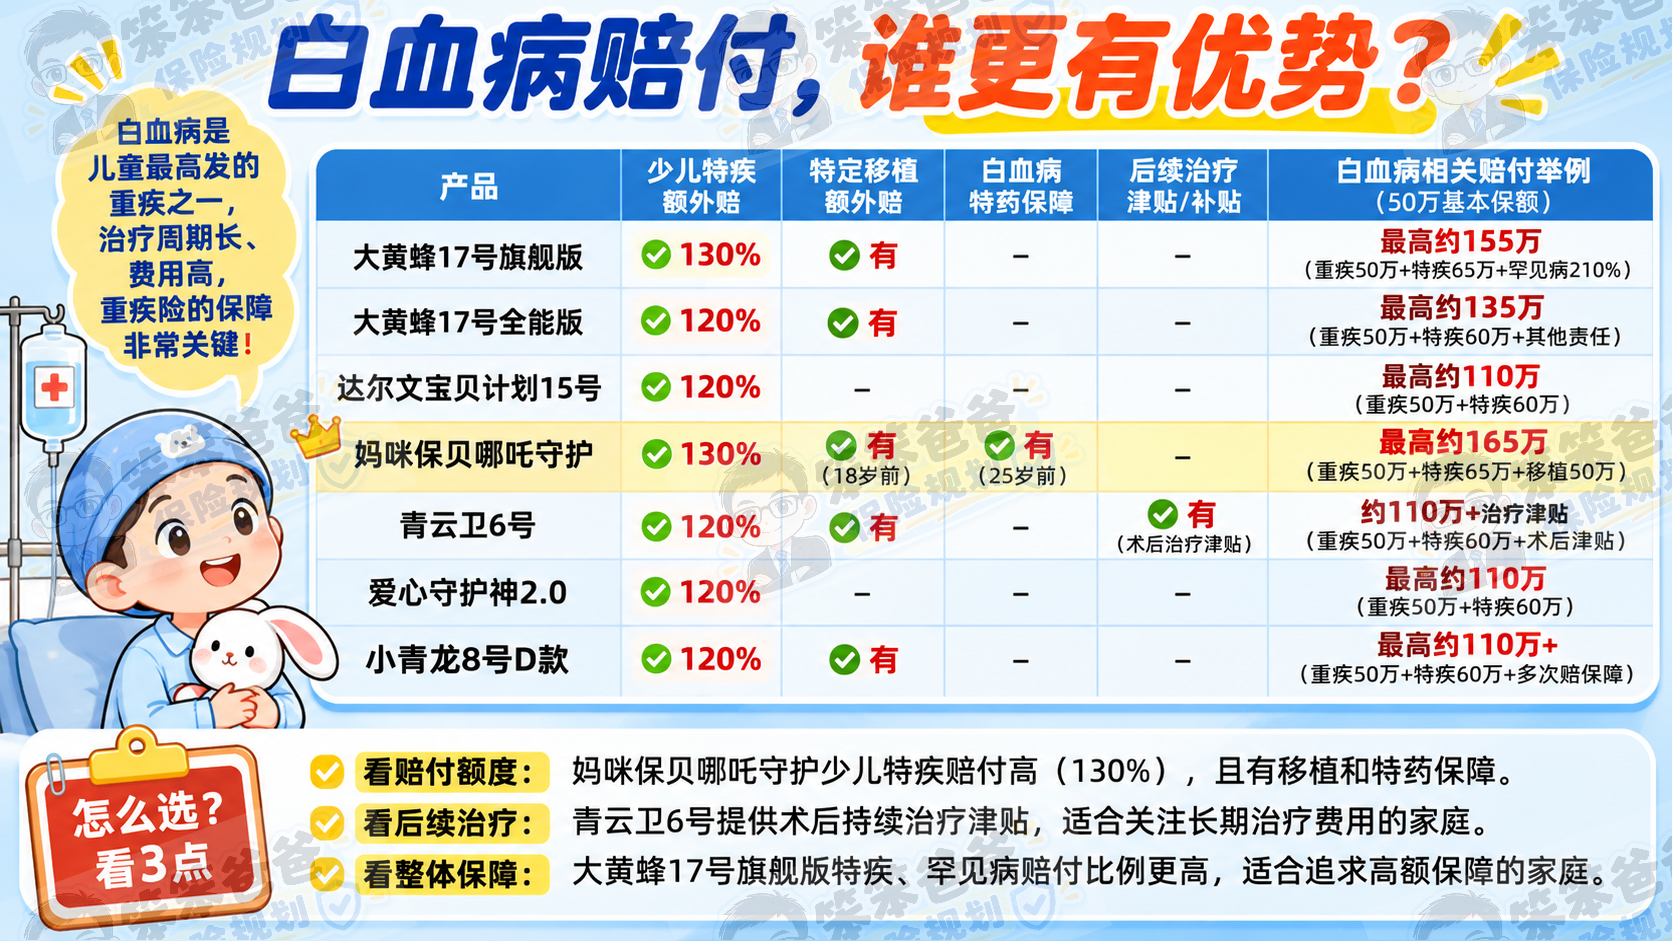
1、大黄蜂17号旗舰版:特疾、罕见病额外赔付较高
少儿特疾第二个保单年度起,额外赔130%基本保额。
以50万保额为例,符合条件可赔:基础重疾50万+特疾额外65万=115万元。
少儿罕见病第二个保单年度起,额外赔210%基本保额。
符合约定时,50万基本保额对应的基础重疾和罕见病额外给付合计可达155万元。
此外,还有符合条件的特定疾病移植额外给付责任。
但这里必须强调:
这些不是所有重疾都能拿到的赔款,也不能把特疾、罕见病和移植的最高数字直接叠加。
2、妈咪保贝哪吒守护:白血病保障比较有竞争力
它的20种少儿特疾额外赔130%基本保额。
18岁前,符合约定的特定疾病接受器官或造血干细胞移植,还可能额外赔100%基本保额。
以50万保额为例,在各项责任都满足、允许叠加的情况下:
基础重疾50万+特疾额外65万+特定移植额外50万,合计可能达到165万元。
另外,它还有25岁前白血病特定药品费用保障。
这笔特药费用是按合同报销的,不是确诊白血病就直接再赔一笔现金。
这一点特别容易被宣传中的“最高累计赔付”误导。
3、青云卫6号:白血病后续治疗津贴值得看
青云卫6号对于符合条件的骨髓移植,设置了额外给付。
还涉及术后持续治疗等相关津贴。
相比只关注确诊时能赔多少,这类责任更侧重治疗过程中的经济压力。
不过,是否能够领取、能够领取多少个月,都必须符合合同中的疾病状态、治疗及给付条件。
4、小青龙8号D款:除了白血病,还覆盖多次重疾风险
小青龙8号具有白血病移植、恶性肿瘤相关疗法、重疾后医疗等特色责任。
而D款最大的区别,是基础责任自带重疾多次赔。
如果特别担心孩子未来可能不止发生一次重大疾病,小青龙8号D款值得重点比较。
5、这一轮怎么选?
如果关注少儿特疾、罕见病的高额给付,可以比较大黄蜂17号旗舰版。
如果特别在意白血病移植以及特药保障,可以重点看妈咪保贝哪吒守护。
如果看重白血病术后的持续经济补偿,可以研究青云卫6号。
如果希望进一步覆盖未来多次重疾风险,可以关注小青龙8号D款。
当然,前提都是具体疾病和给付条件符合合同约定。
四、癌症多次赔:比赔多少次更重要的是理赔条件
现在很多少儿重疾险都能附加癌症多次赔。
有些产品甚至宣传癌症无限次赔。
但在我看来:癌症多次赔不是次数越多越好,而是要看复发、转移、持续时,究竟能不能赔。
举个例子。
孩子第一次确诊恶性肿瘤,获得重疾保险金。
经过治疗后,几年后癌症复发了。
如果附加了癌症多次赔,能不能再赔一笔?
这就要看合同约定的间隔期、疾病状态和理赔定义。
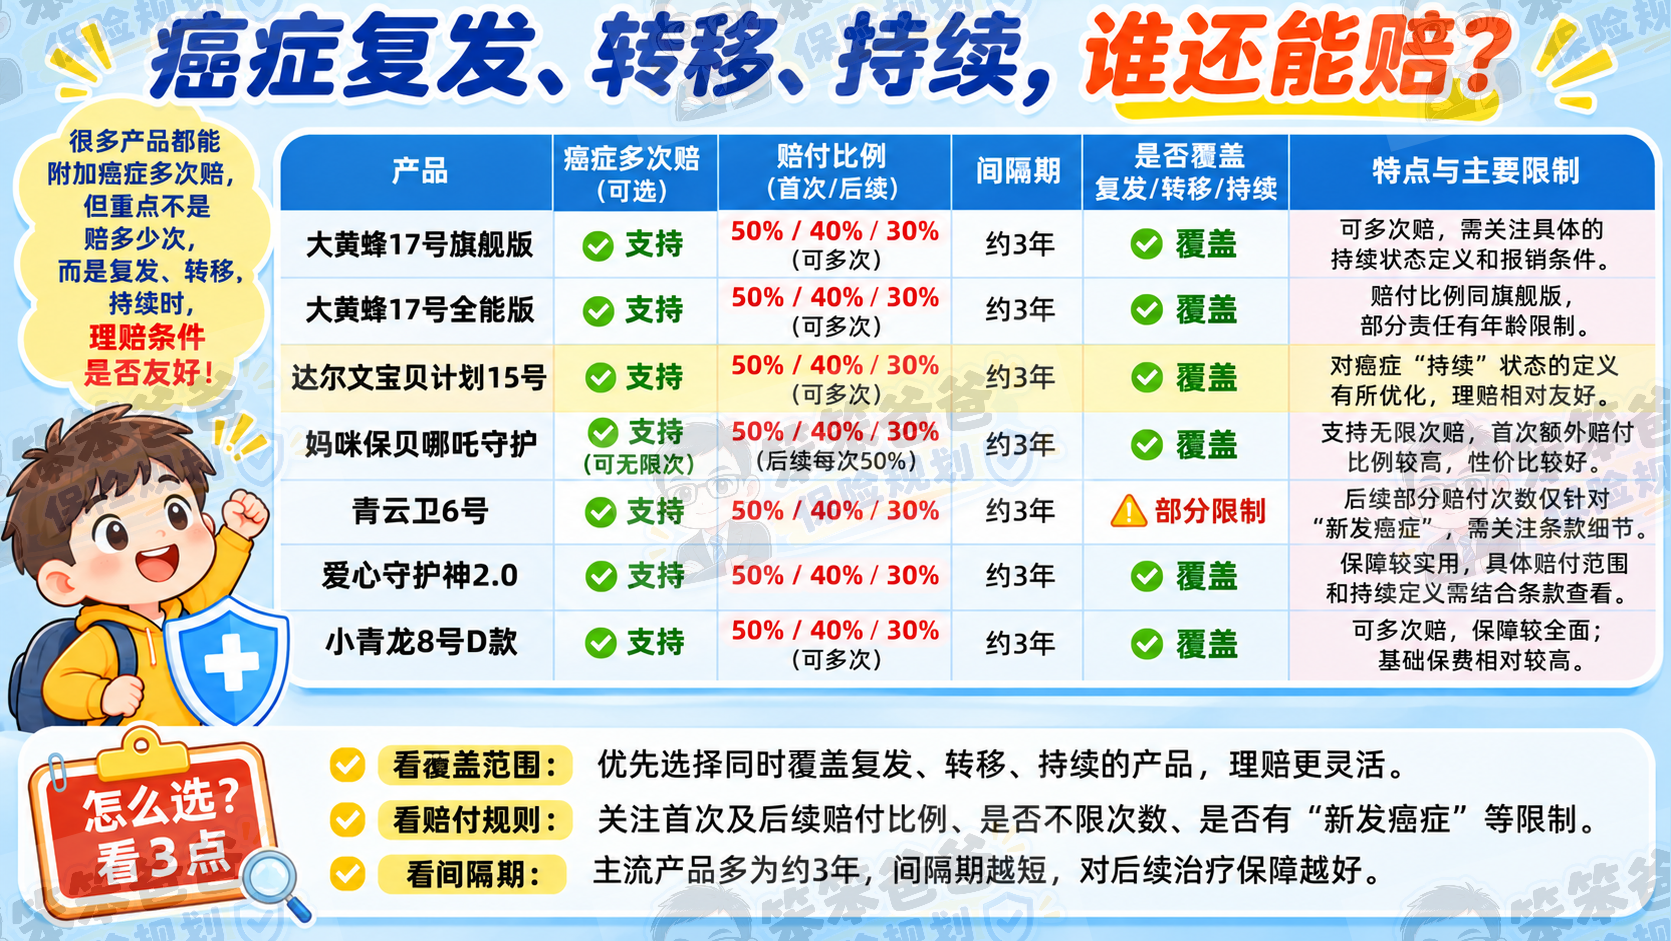
1、妈咪保贝哪吒守护:首次额外赔付比例较高
可选癌症多次赔,前几次额外赔付比例分别为50%、40%、30%,后续符合条件还可继续给付。
首次额外50%基本保额,在同类产品中有一定竞争力。
2、达尔文宝贝计划15号:癌症持续条件有所优化
与12号相比,达尔文15号对癌症持续状态的约定做了调整。
但它与其他产品的癌症持续定义并不完全相同,不能直接说它在所有情形下都最宽松。
尤其要看有没有要求原病灶继续存在、是否接受治疗等具体条件。
3、青云卫6号:后续赔付条件要格外留意
青云卫6号癌症多次赔的部分后续次数,对新发癌症有特定要求。
这意味着:癌症复发、转移或者持续,并不一定在每一次后续给付中都符合责任。
因此,即使产品宣传可以赔多次,也不代表同一种癌症持续治疗就一定能不断赔钱。
4、大黄蜂17号和小青龙8号:要比较间隔期与持续定义
这两类产品也提供相关癌症多次保障,但不同版本、不同附加责任的赔付比例及条件需要分别确认。
我建议家长重点比较三个方面:
第一次重疾不是癌症、后来确诊癌症,要间隔多久?
第一次就是癌症,后来复发或转移,要间隔多久?
癌症一直没有消失,但暂停治疗或者换了治疗方式,能不能获得后续理赔?
如果是我给孩子选择癌症多次赔,我更愿意为清晰、合理、较少限制的理赔条件付费,而不是只追求宣传中的最高次数。
五、重疾后医疗保障:大黄蜂旗舰版和达尔文15号,我会重点比较
这也是最近少儿重疾险非常值得关注的变化。
以前的重疾险,主要是确诊达到合同标准后,一次性赔付保险金。
现在有些产品不仅能赔钱,还可以在发生重疾后,激活额外的医疗费用报销责任。
但它们并不完全一样。
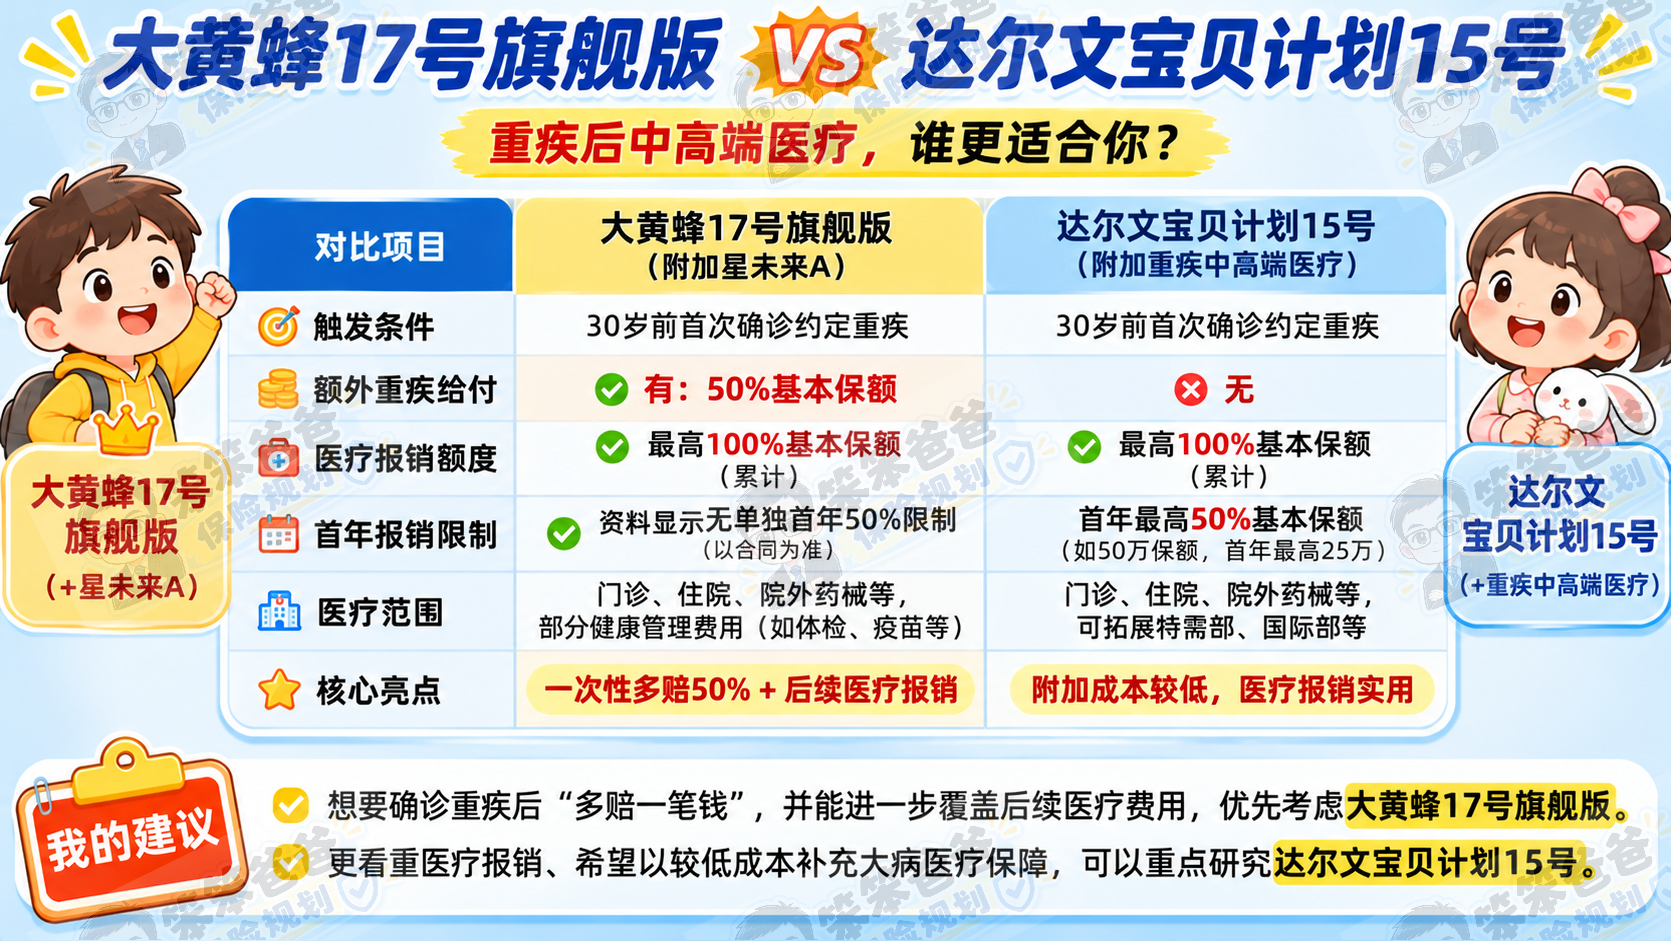
1、大黄蜂17号旗舰版:额外现金+医疗报销
如果附加了相应星未来A责任,符合约定在30岁前首次确诊重疾:
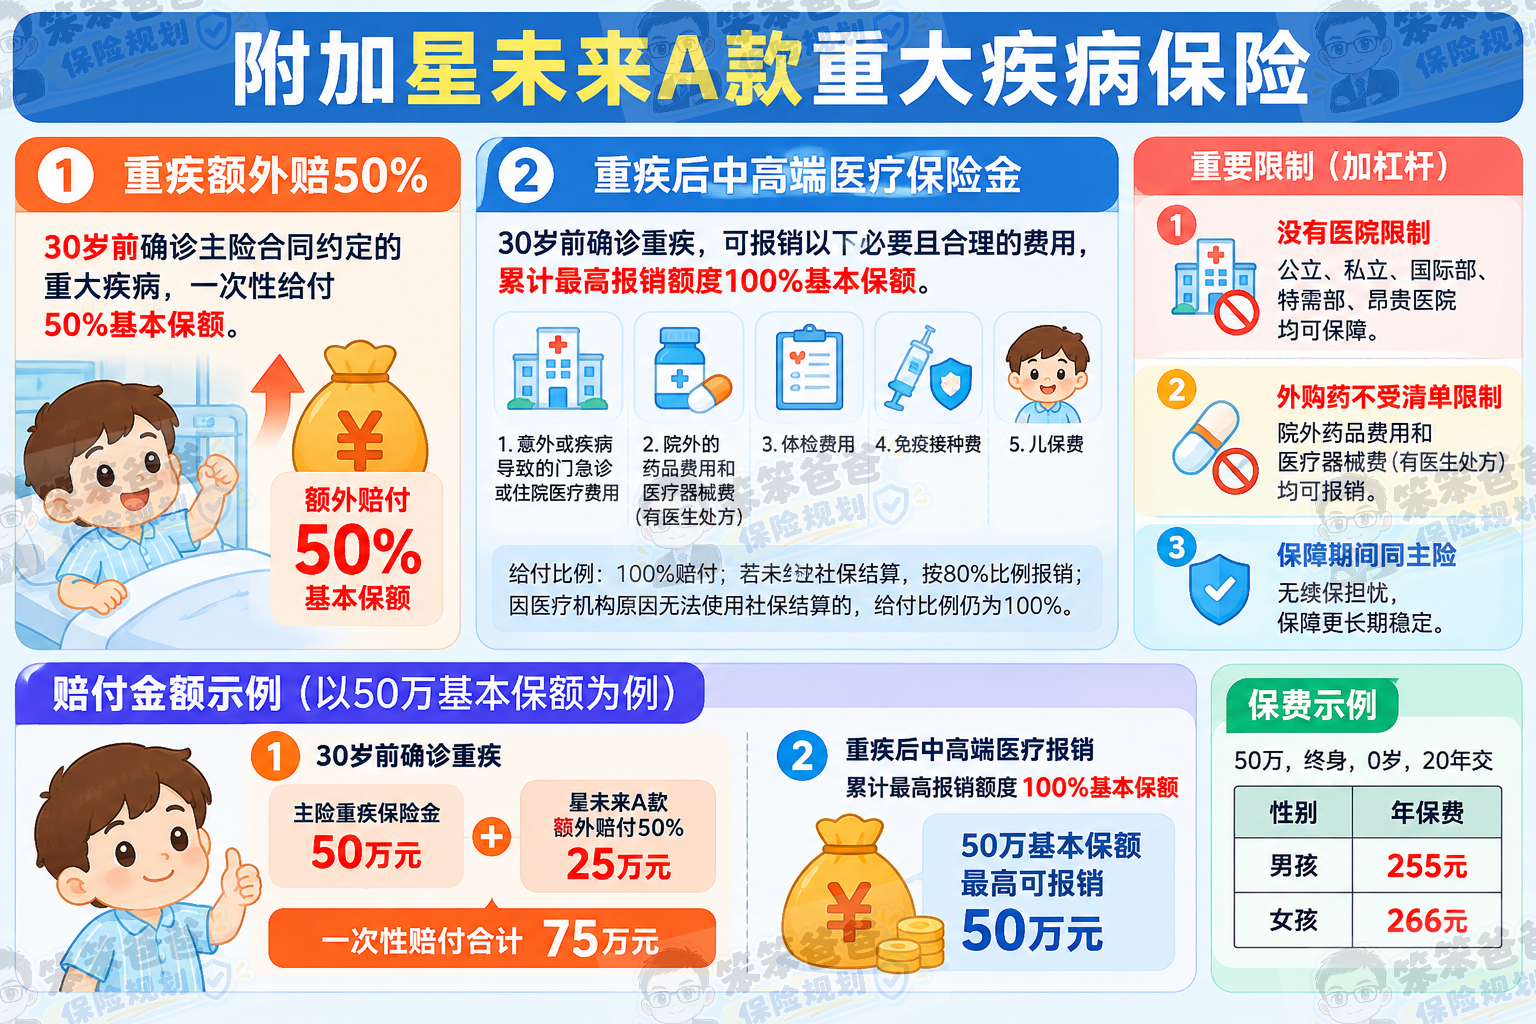
首先,可以额外给付50%基本保额。
其次,激活最高100%基本保额的累计中高端医疗报销额度。
拿50万基本保额举例:主险赔50万,附加责任再赔25万,一次性给付合计75万元。
另外还有最高50万元的累计医疗报销额度。
注意,这50万元医疗额度,需要实际发生符合合同约定的医疗费用后申请报销。
它不是确诊重疾就直接到账的现金。
这项附加责任还有一个值得关注的地方:资料显示,部分符合条件的体检、疫苗接种和儿童保健费用,也可以纳入报销范围。
但报销项目、医院范围及医保结算要求,必须以合同约定为准。
2、达尔文宝贝计划15号:医疗额度相近,但首年有上限
达尔文15号也可以附加重疾后中高端医疗保险金。
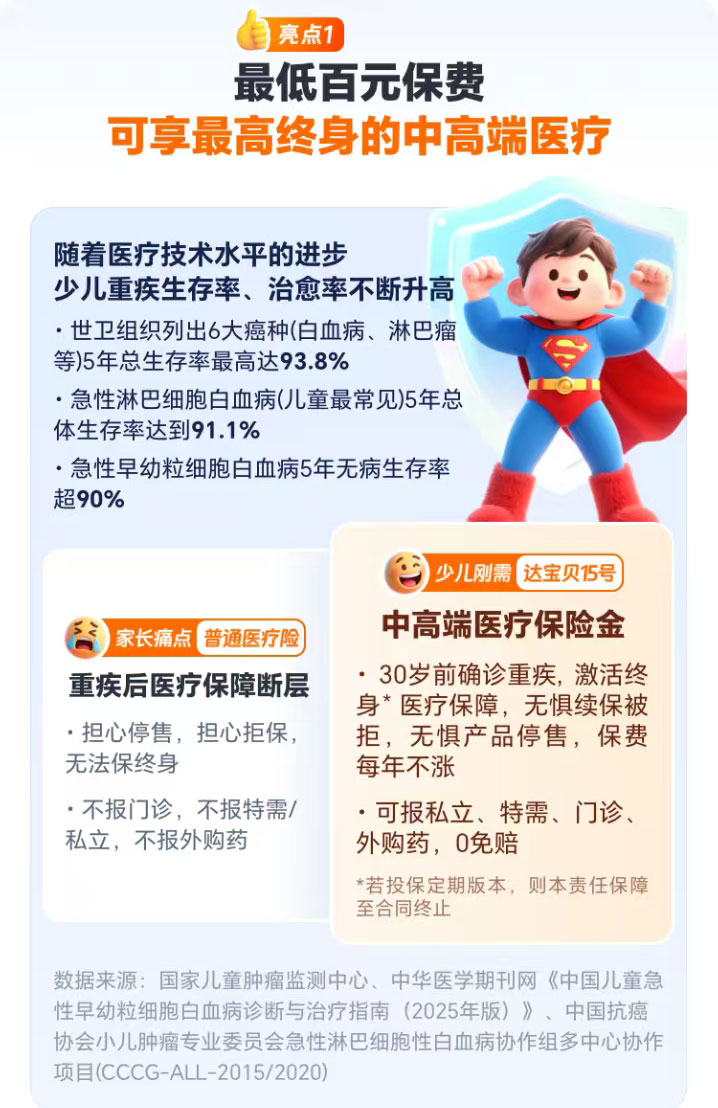
30岁前符合条件首次确诊重疾后,激活对应医疗保障。
整个保障期累计最高报销100%基本保额。
以50万基本保额为例:首年最高报销25万元,整个保障期累计最高报销50万元。
可以用于符合约定的普通医疗费用,并拓展部分特需、国际部和私立医院就诊费用。
但与大黄蜂旗舰版不同,这项医疗责任本身不额外提供50%基本保额的一次性重疾给付。
所以,这两款不是简单比较谁的医疗额度更高。
真正要比较的是:
大黄蜂旗舰版多出的重疾给付、首年报销限制差异以及报销范围,是否值得多交的附加保费。
3、大黄蜂17号全能版:另一种医疗风险补偿思路
全能版有一项特色津贴责任:孩子18岁前,因为约定的非重疾、中症、轻症疾病或意外,发生治疗费用,在规定期间内个人承担费用达到5万元,可以获得一次性5万元津贴。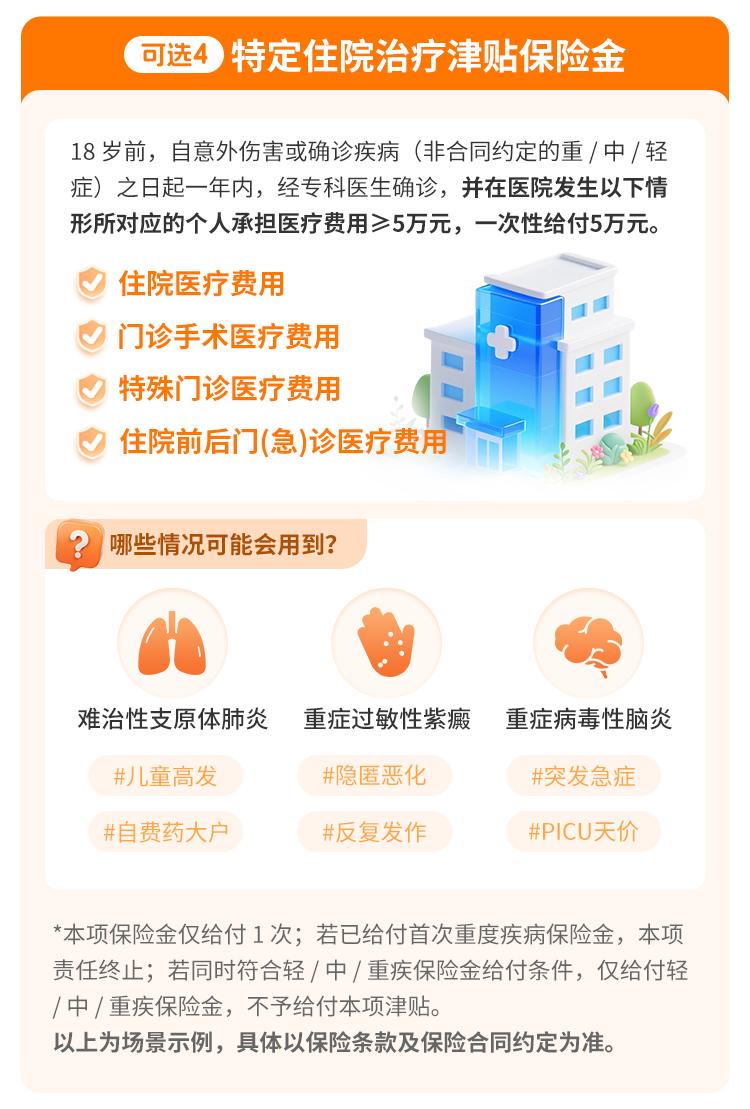 它和旗舰版的重疾后医疗不是同一种保障。
前者主要针对符合条件的大额治疗支出,提供一次性补偿。
后者则是在重疾确诊后,提供额外给付及后续医疗费用报销。
如果担心孩子发生不符合重疾标准、但自费较高的住院情况,全能版的这项责任值得研究。
不过要核实它是否属于所选计划的基础责任或附加责任,以及“个人承担医疗费用”的具体计算口径。
4、妈咪保贝哪吒守护:平时的小额医疗也能用
它和前面几款又不一样。
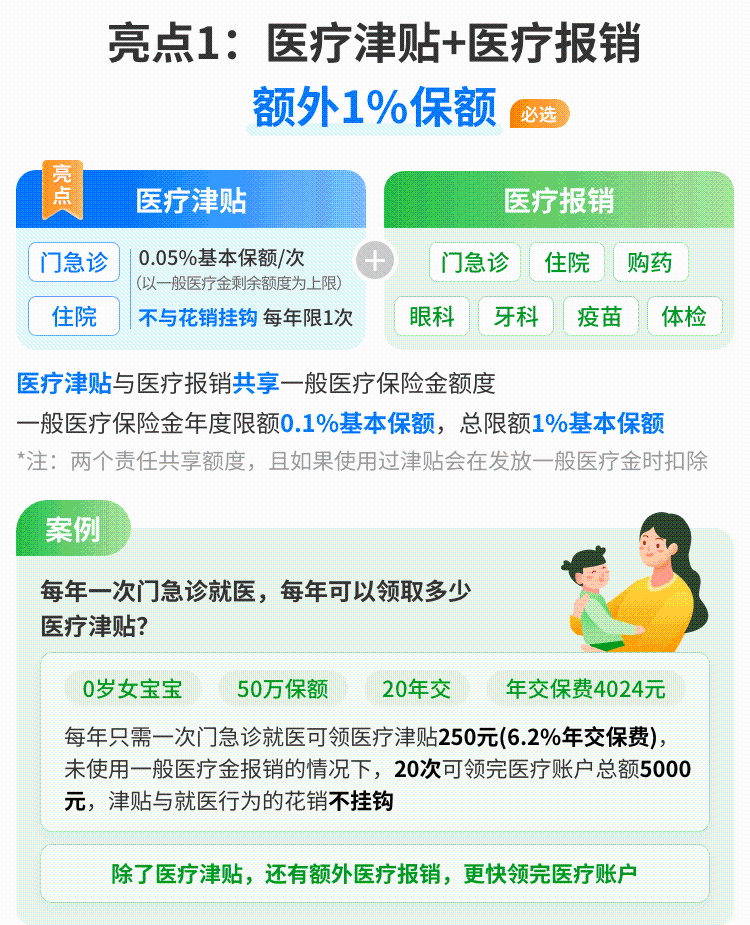
前10个保单年度,每年提供0.1%基本保额的医疗额度。
以50万保额为例,每年500元,10年对应累计5000元。
符合责任约定的门急诊、住院或购药费用可以申请报销。未用完额度可以按合同规则累计。
但它属于小额医疗补充。
并且医疗津贴可能与医疗报销共享账户余额,不能当成两笔互相独立的额度相加。
5、我的建议:
如果更看重大病后的中高端医疗费用,重点比较大黄蜂17号旗舰版和达尔文15号。
如果希望兼顾非重疾的大额住院支出,研究大黄蜂17号全能版的相关津贴。
如果想让小额医疗账户在日常也有机会用到,可以看妈咪保贝哪吒守护。
但不管选哪款,都不能因为有这些医疗账户,就认为百万医疗险不需要再买。
六、价格和核保:不是越便宜越好,也不是最贵就最好
1、前面看完保障,再来看看保费。
以0岁宝宝,50万基本保额,保终身,30年交,基础责任对比:
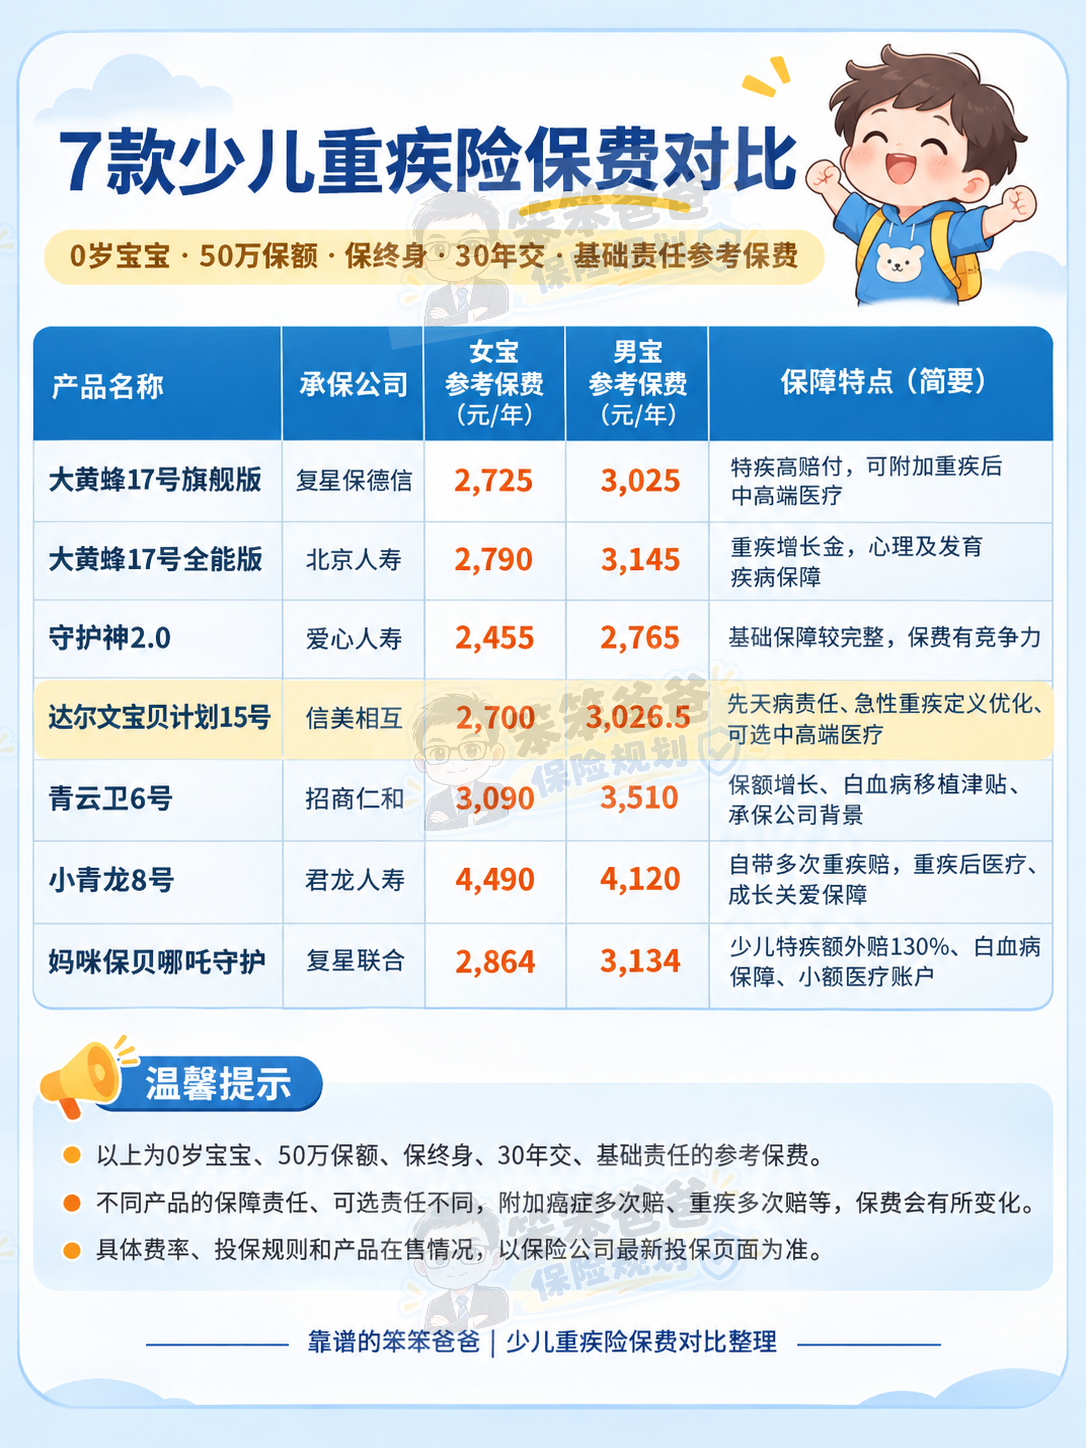
1、小青龙8号D款必选责任里的重大疾病是多次赔,且附带少儿高发疾病如白血病和自闭症等额外赔等责任,所以其保费是7款少儿重疾险中最高的。
2、青云卫6号必选责任在缴费期内如被保人确诊重症或者中症,返还所交保费,这项责任也会增加一些保费。
3、妈咪宝贝哪吒守护必选责任里自带了医疗责任,所以保费相比较贵一点
4、大黄蜂16号旗舰版/全能版、达尔文宝贝计划15号是7款少儿重疾险中相较便宜点的,如果预算很有限,可以考虑选择这几款。
5、此外,爱心守护神2.0是最便宜的,也有竞争力,但它的部分保障存在取舍。
例如重疾赔付后轻中症是否继续有效、等待期发生轻中症如何处理,以及健康告知要求等。
所以便宜几百元,到底值不值,要看自己是否能够接受这些差别。
2、身体有异常,优先考虑谁?
如果孩子曾经早产、低出生体重、存在卵圆孔未闭或其他检查异常,我会先做健康告知和核保筛选,而不是先谈价格。
达尔文宝贝计划15号对部分先天性疾病和卵圆孔未闭情况有特色保障,值得考虑。
大黄蜂16号旗舰版也有部分先天性疾病保障!
小青龙8号也有相关先天性疾病责任!
特别提醒:
允许投保、标准体承保和先天性疾病引发的重疾可以赔,是三个不同的问题。
不能把“某产品对先天病有保障”理解成“孩子已经确诊先天病也能直接投保”。
要结合孩子的实际诊断、既往病历、健康告知及保险公司的核保结论。
八、最后怎么选?做保险10年,我更倾向这几款
7款产品对比下来,我的感觉是:
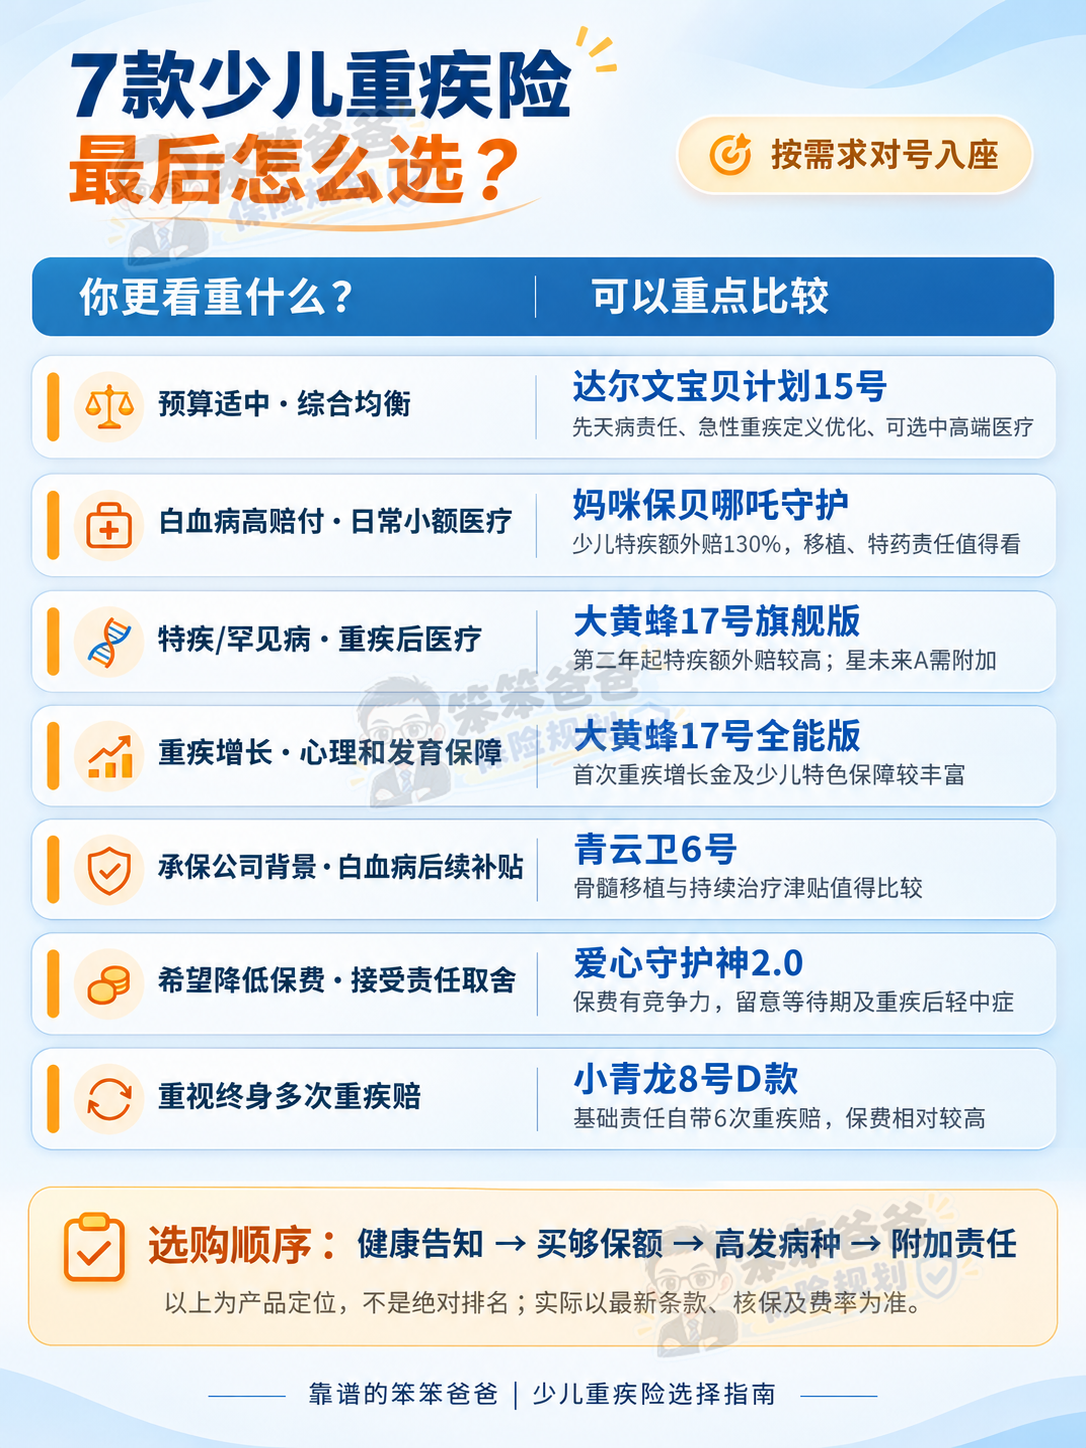
没有哪一款能在所有方面都排第一,但确实有几款值得优先考虑。
如果是身体健康、预算适中的孩子,我会先把达尔文宝贝计划15号、妈咪保贝哪吒守护和大黄蜂17号两个版本放在一起比较。
为什么?
1、追求综合保障均衡:达尔文宝贝计划15号
它最吸引我的,不是最高能赔多少钱,而是部分先天性疾病有保障、急性重疾理赔条件有所优化,还可以附加重疾后中高端医疗。
如果孩子有卵圆孔未闭等情况,也值得优先核实它的核保条件。
2、看重白血病保障:妈咪保贝哪吒守护
少儿特疾额外赔130%,还有符合条件的移植额外赔、白血病特药保障,以及日常小额医疗账户。
不过,部分高发疾病未列入少儿特疾清单,不能只看130%的赔付比例。
3、看重癌症及重疾后医疗:大黄蜂17号旗舰版
少儿特疾、罕见病额外赔付较高,还可以附加星未来A责任。
符合条件时,30岁前确诊重疾,既能额外赔50%基本保额,又有后续医疗报销额度。
如果预算允许,我认为值得重点比较。
4、看重保额增长和特色保障:大黄蜂17号全能版
18岁前首次重疾有增长金,还有约定的自闭症、严重抑郁症、生长发育手术等特色保障。
但少儿特疾存在分组,部分责任也有年龄限制。
5、想要终身重疾多次赔:小青龙8号D款
基础责任自带6次重疾赔,是它比较突出的优势。
但保费相对较高,如果预算有限,我会优先把首次重疾保额做足。
6、看重白血病后续治疗及承保公司背景:青云卫6号
白血病骨髓移植、术后治疗津贴等保障值得关注。
不过癌症多次赔部分后续次数有限制,不能只看赔付次数。
7、预算有限:爱心守护神2.0
基础保障较完整,价格有一定竞争力。
但重疾后轻中症保障以及等待期内出险处理相对严格,需要接受这些差异。
8、如果只能重点推荐3款,我会选谁?
对于大部分身体健康、预算适中的孩子,我会优先研究:
大黄蜂17号旗舰版、达尔文宝贝计划15号、妈咪保贝哪吒守护
这不是说另外4款不好,而是这3款分别在综合保障与理赔条件、白血病保障、重疾后医疗方面,有比较鲜明的优势。
当然,如果家长特别看重保额增长或者重疾多次赔,我也会把大黄蜂17号全能版、小青龙8号D款放进重点比较名单。
最后提醒家长一句:给孩子买重疾险,先看健康告知,再把基本保额做足,然后比较高发疾病和理赔条件,最后才是附加责任。
不要为了多几个看起来很厉害的保障,把50万保额压成30万。
也不要因为某款产品每年便宜几百元,就忽略保障上的差别。
保险没有绝对的第一名,适合孩子身体情况、保障够用、价格合理,才是真正值得选择的产品。
如果你正在给孩子买重疾险,可以在评论区留下孩子年龄、性别、健康情况、预算,以及想保30年还是终身。
我可以帮你从这7款里筛选出更适合的方案。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【重疾险】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 少儿重疾险可以保障哪些重疾?哪个少儿重疾险保障的疾病多?
 8420
性价比最高的少儿重疾险是哪款?
2817
少儿重疾险怎么选?有哪些值得投保的少儿重疾险?
 3463
少儿重疾险目前最好的是哪款?
2058
 6817
1794

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


