


2026年税优险,平安、人保、中荷3款谁更好?
发布时间:2026-11-18 22:53阅读:47

 问一问
 身份认证| 入驻4年
年底了,不少朋友又开始研究怎么抵扣个税。
除了大家熟悉的个人养老金,还有一类保险也值得关注,那就是税优健康险。
符合条件的产品,每年最高可以享受2400元税前扣除,按20%的个税税率计算,理论上最多能少缴480元个税;如果是45%税率,最多可以少缴1080元。
不过,最近不少朋友问我:
同样能抵税,中荷岁岁享3.0、人保民享福、平安e生相守2.0,这三款到底选哪个好?
其实,这三款都是税优终身护理险,税收优惠政策基本一样,但现金价值、增值服务、投保要求却有明显区别。
比如同样是30岁女性,每年交2400元,交5年,中荷的第5年现金价值比另外两款高出不少。
但如果换成交10年,三款的现金价值差距又明显缩小了。
所以,买税优护理险,不能只看能省多少税。
做保险10年,今天我就从现金价值、增值服务、投保要求三个方面,帮大家好好比较一下。
一、先说抵税:三款产品有什么区别?
根据目前政策,购买符合条件的税优健康险,每月最高200元、全年最高2400元可以在税前扣除。
简单说,就是在符合条件的情况下,买保险的钱有一部分可以用来减少应纳税所得额,从而少缴一些个税。
具体能省多少,主要看个人的实际纳税情况。
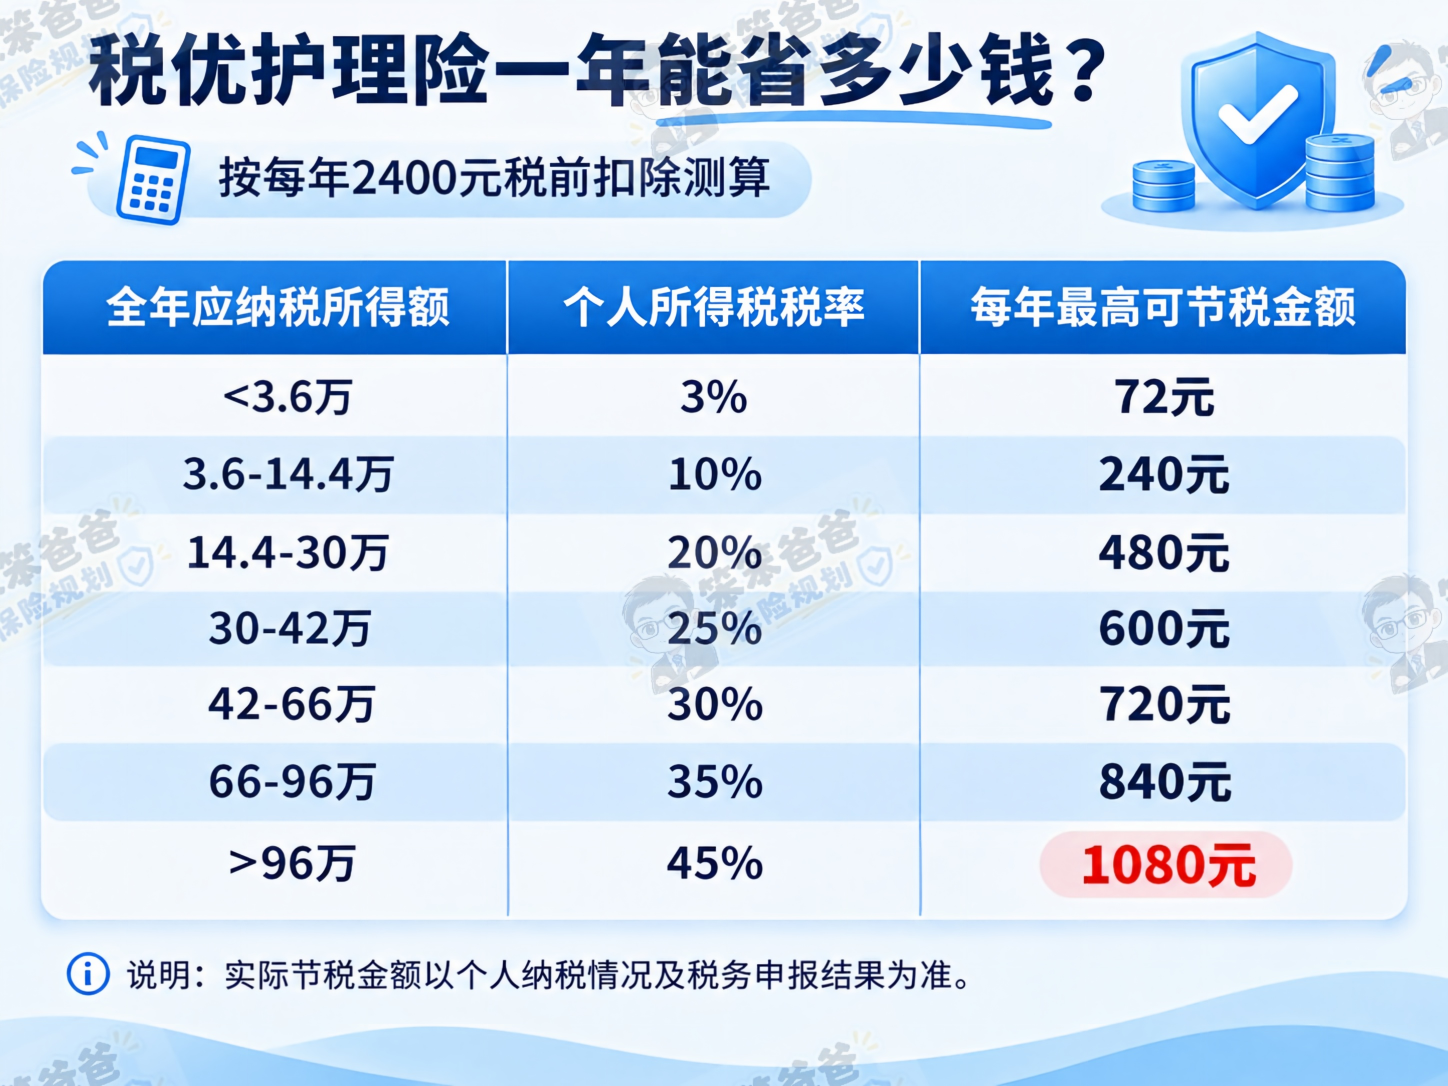
这里要特别说明,2400元是税前扣除额度,不是直接退给你2400元。
而且年底才购买保险,不代表当年一定能扣满2400元,要以实际符合条件的扣除额度和税务申报结果为准。
所以,三款真正需要比较的,是保险本身。
二、现金价值谁更高?直接用数据说话
税优护理险除了约定的护理保障外,还具有现金价值。
简单说,如果将来不想继续持有保单,可以按照合同约定申请退保,领取当时的现金价值。
但要注意,现金价值不等于已经赚到的钱,提前退保也可能亏损。
为了方便大家比较,我们统一用30岁女性、每年缴费2400元的方案来算。
第一组:交5年,哪款前期现金价值更高?
5年累计缴费12000元。
根据三款产品的利益演示,第5年现金价值分别为:
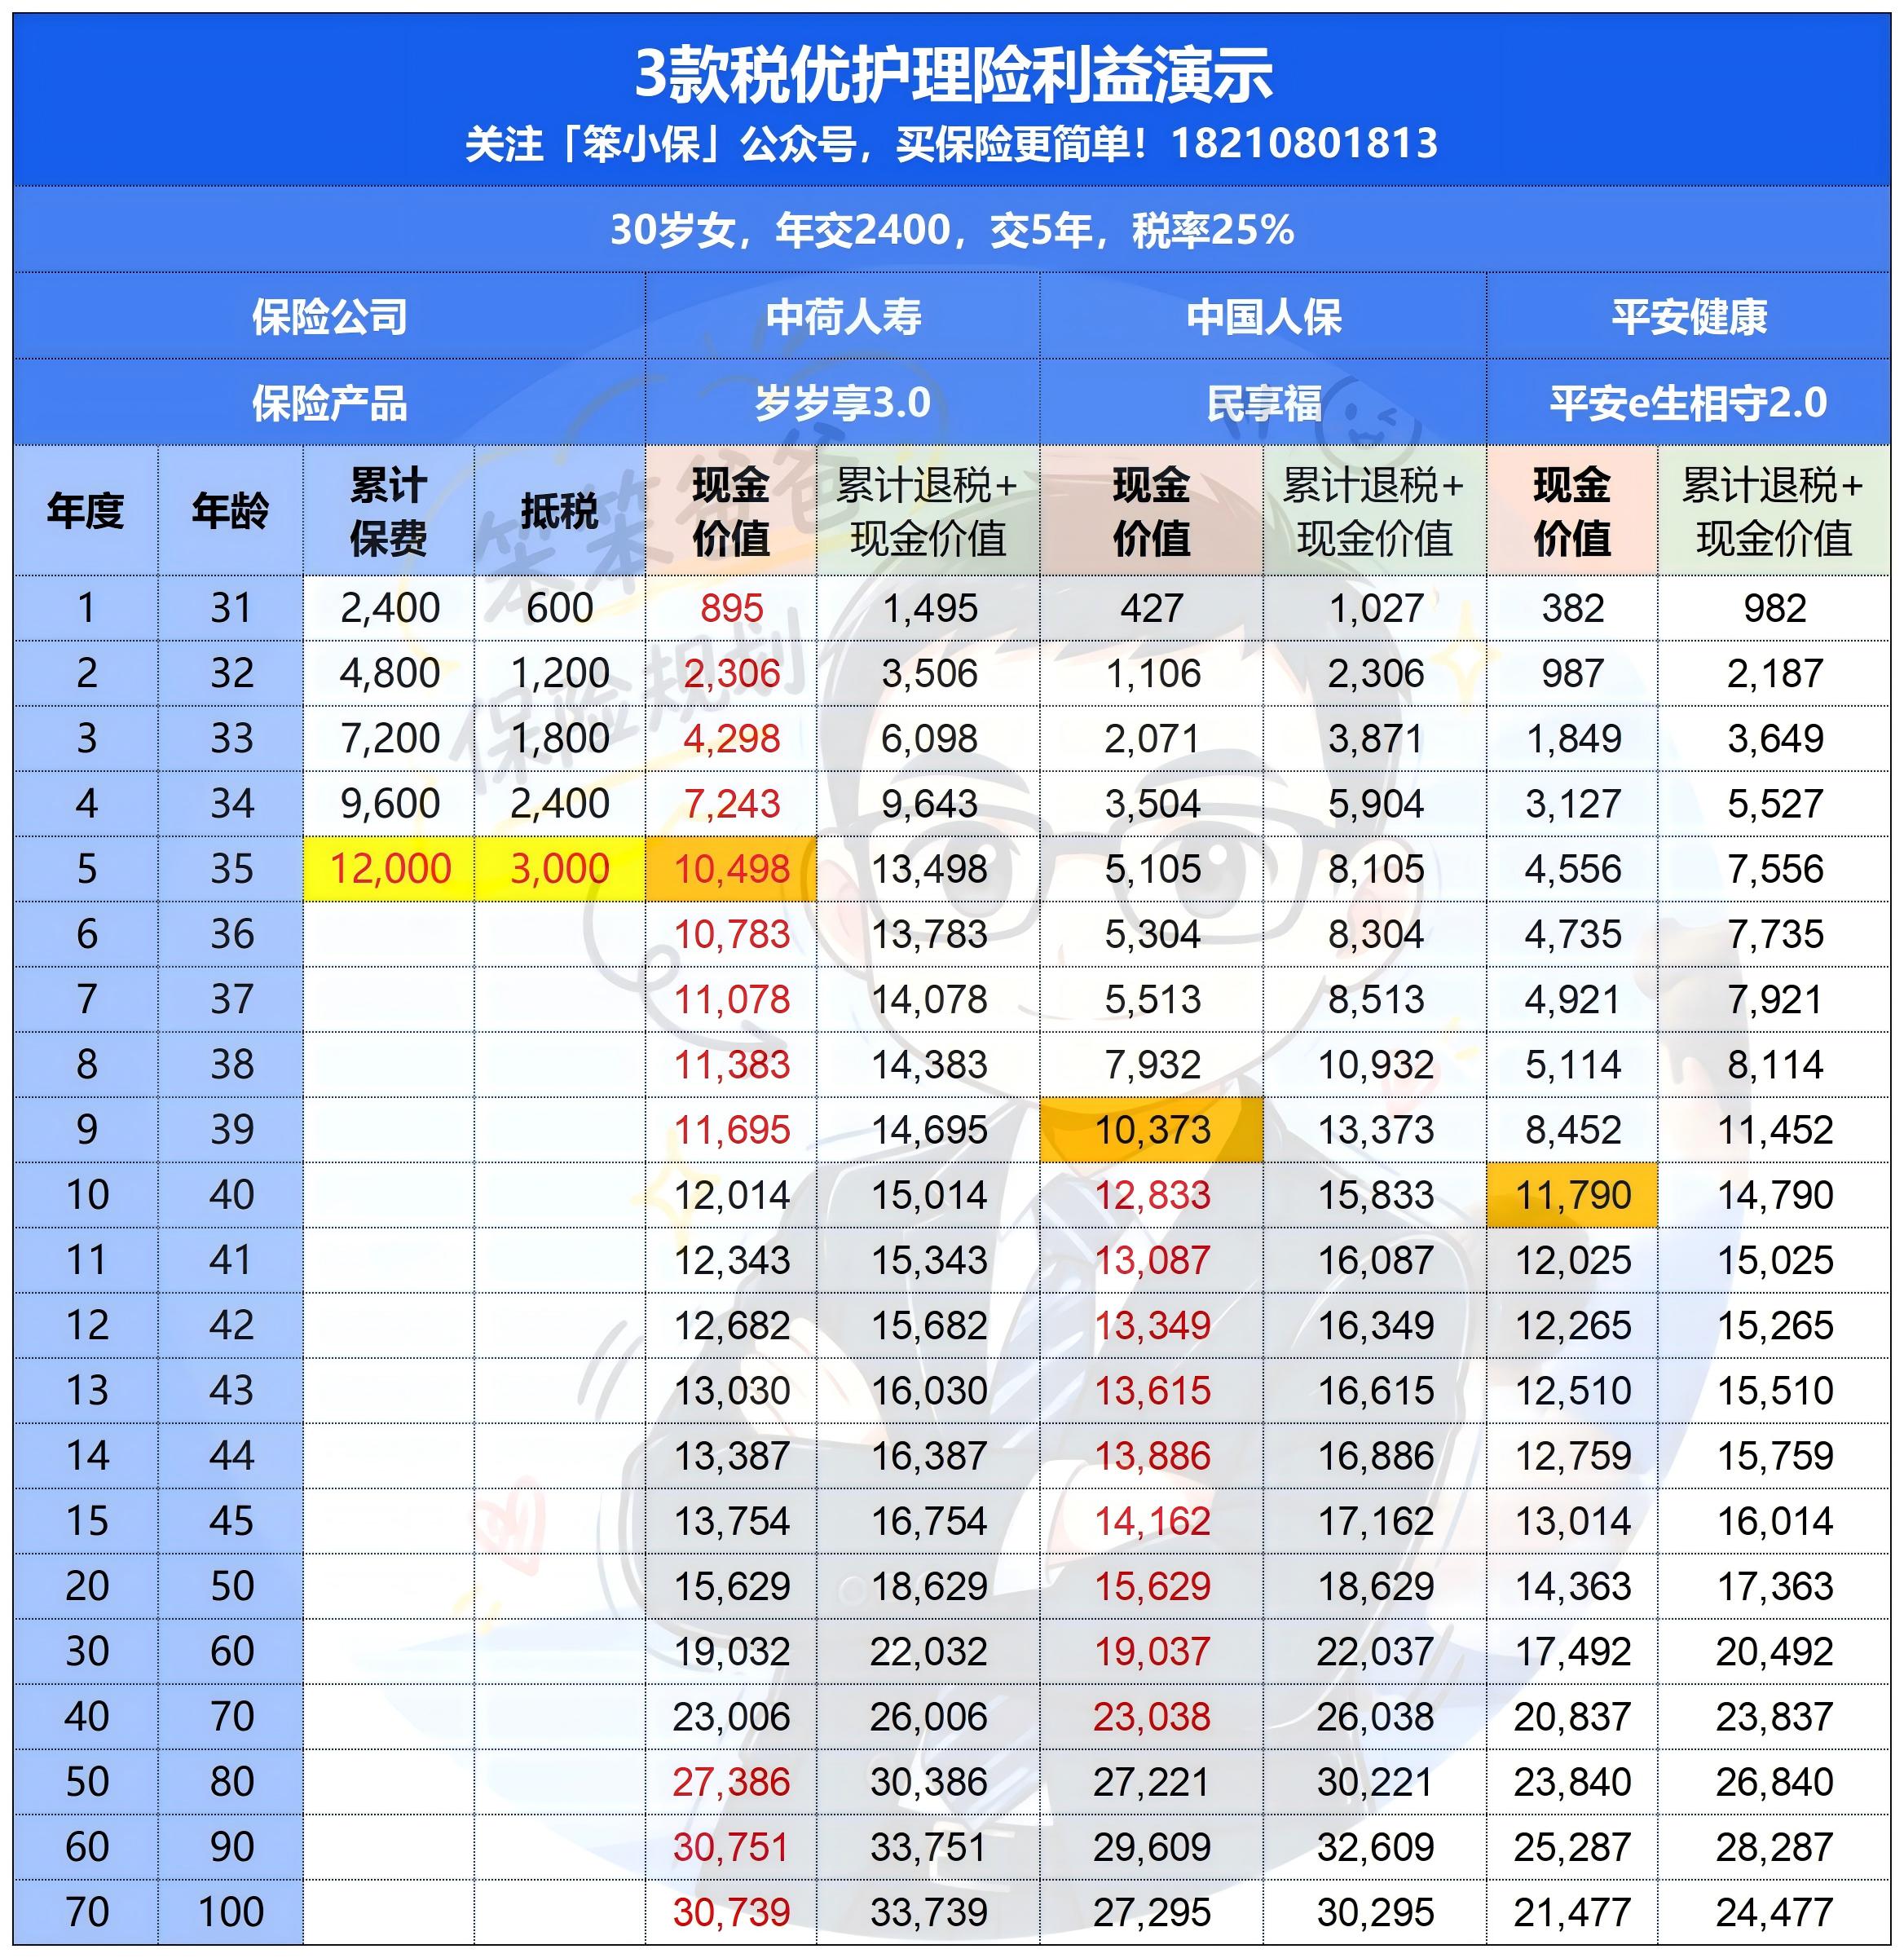
差别是不是很明显?
中荷岁岁享3.0第5年现金价值达到10498元,明显高于另外两款。
如果投保人适用25%的个税税率,并且5年每年都能足额享受2400元税前扣除,累计理论节税3000元。
也就是说,5年缴纳保费12000元,扣除累计节税金额后,相当于净资金支出9000元。
但这里必须强调:节税金额是税收优惠,不是保险合同产生的投资收益。
再往后看。
到了第10年,人保民享福的现金价值达到12833元,反超中荷岁岁享3.0的12014元。
而在长期持有到较高年龄的演示中,中荷的现金价值又逐渐体现出优势。
所以如果选择5年交,特别看重前期现金价值,中荷岁岁享3.0比较值得关注。
第二组:交10年,三款差距还有多大?
我们再换一种缴费方式。
30岁女性,每年交2400元,连续交10年,累计保费24000元。
看第10年的现金价值:
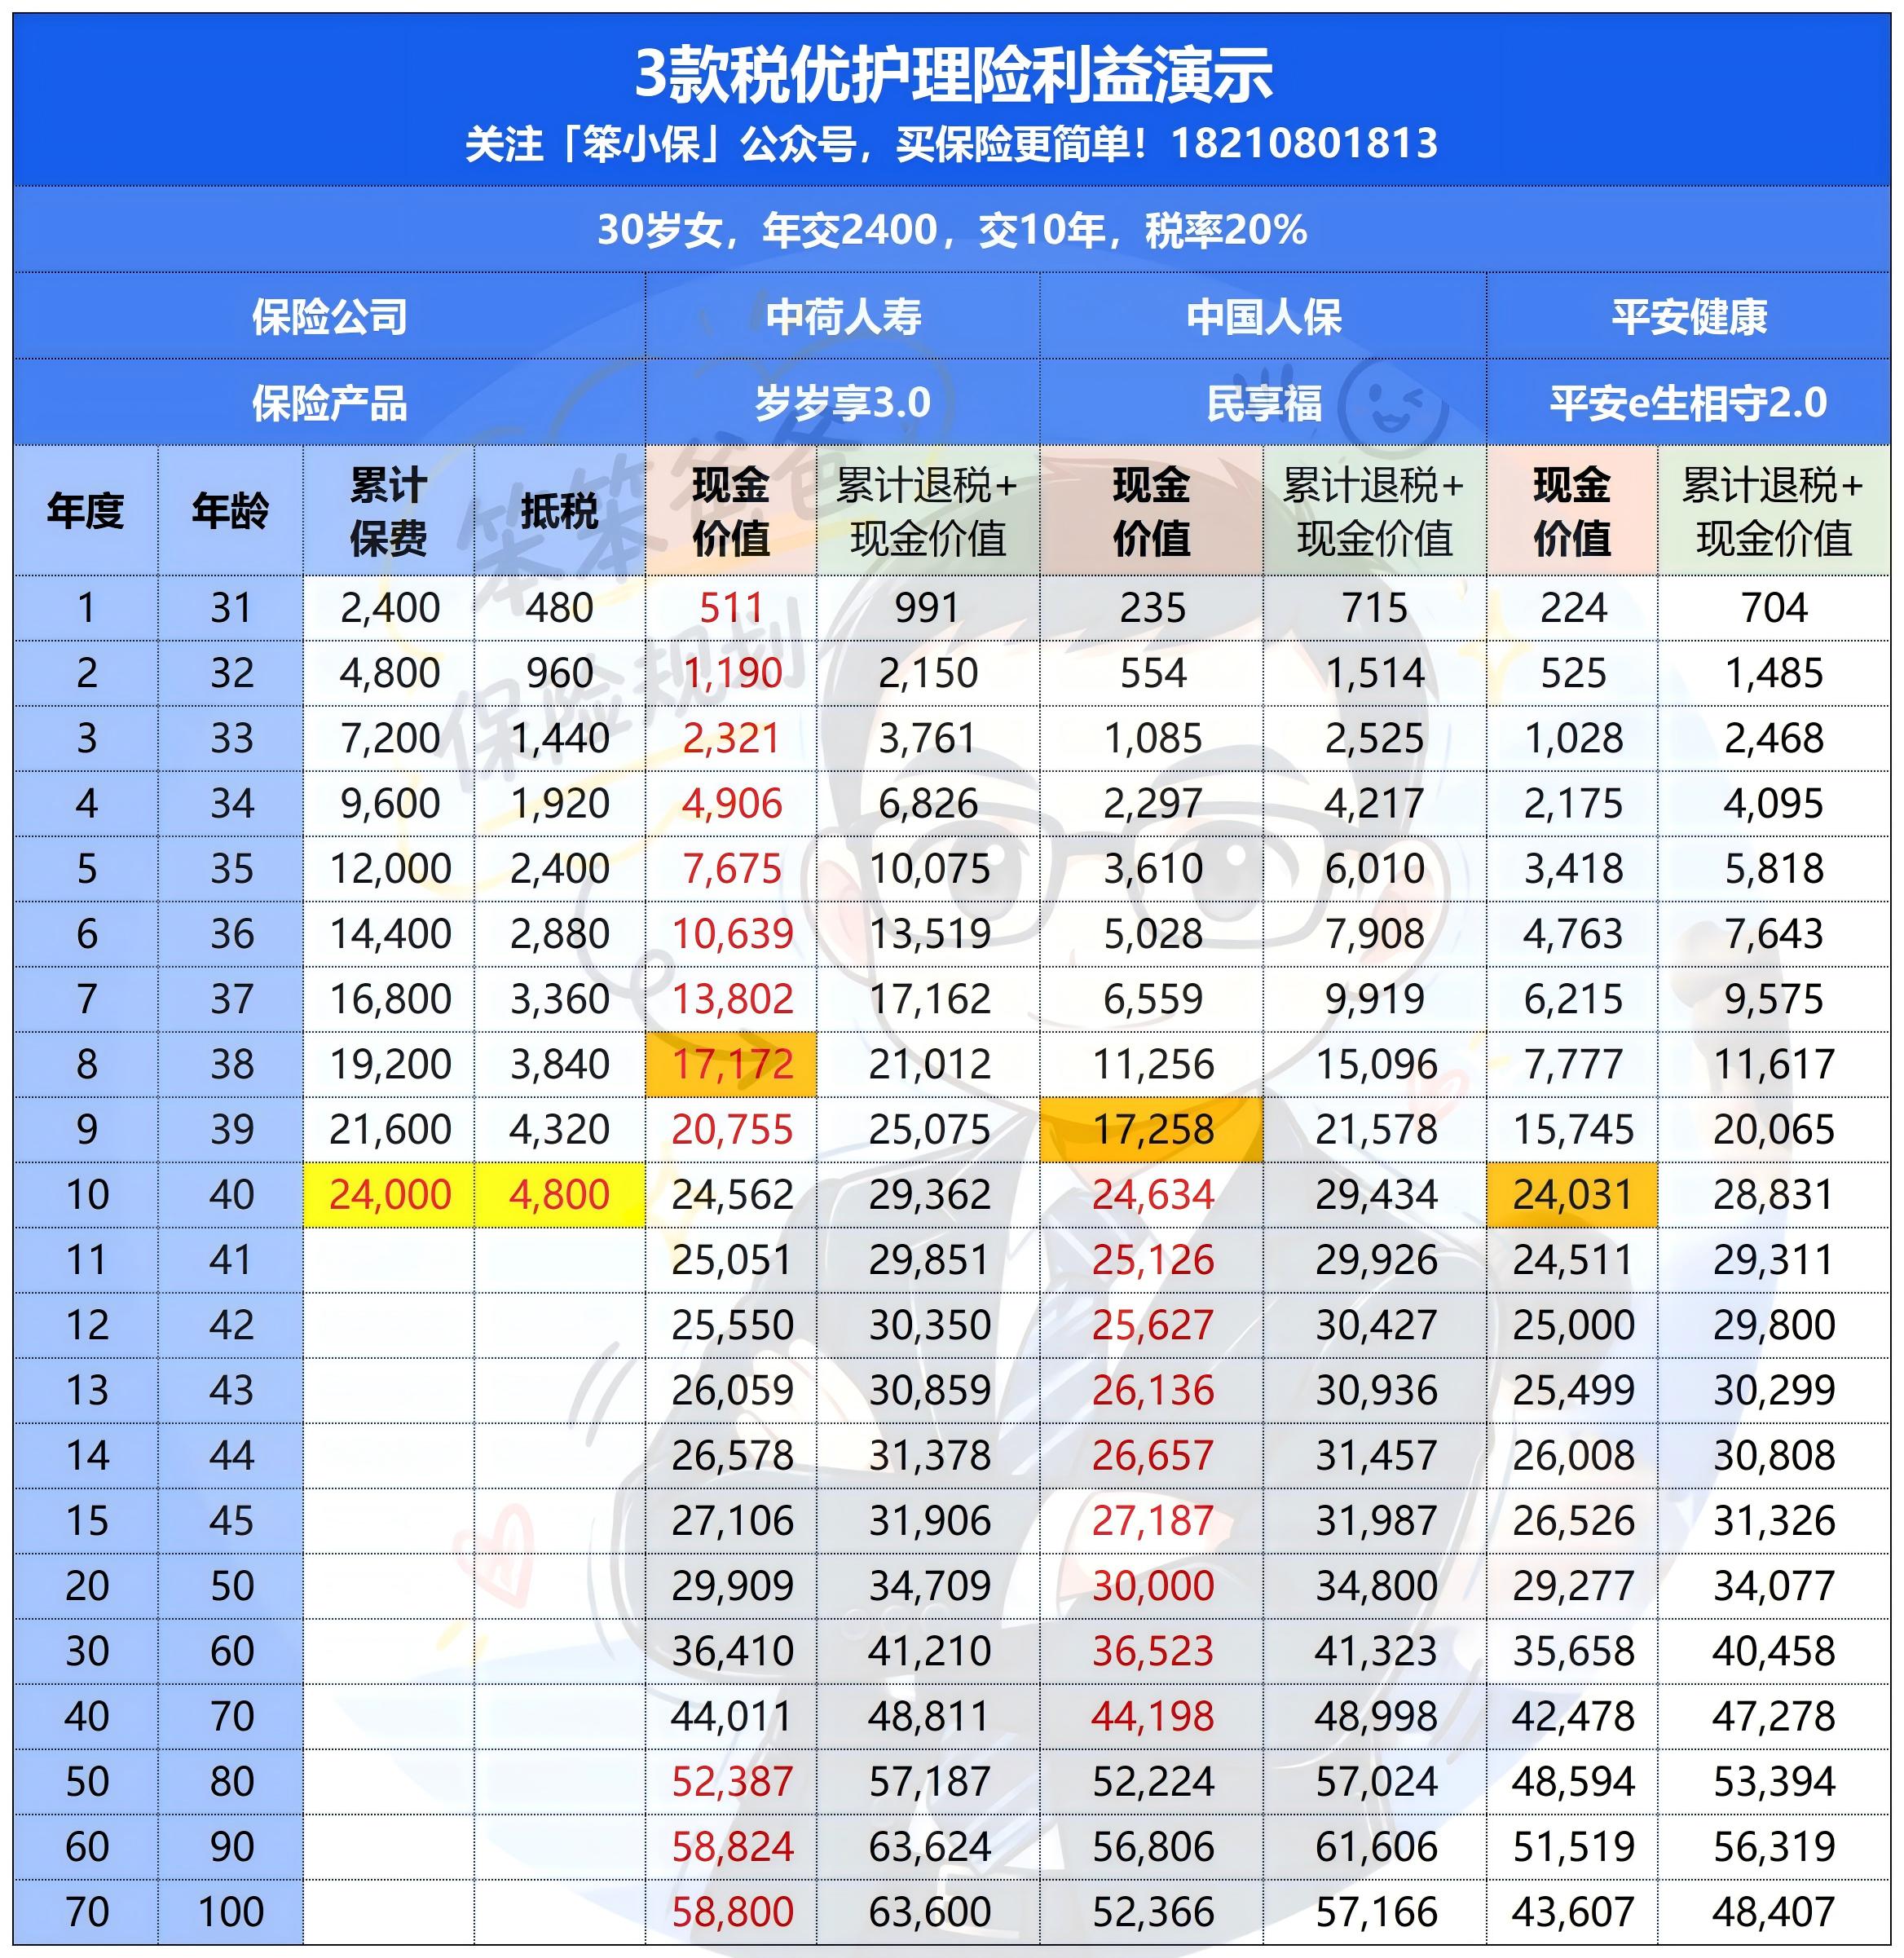
这一次,情况完全不同。
人保民享福排名第一,但只比中荷高72元,比平安高603元。
也就是说,同样交10年,三款第10年的现金价值其实相差不大。
如果继续长期持有,中荷在部分高龄时点的现金价值还有可能重新领先。
这里最值得关注的不是谁永远排第一,而是:
缴费年限不同、持有时间不同,三款产品的现金价值优势也会发生变化。
如果你主要看重中期现金价值,人保民享福值得重点研究。
如果现金价值差距只有几百元,那么增值服务是否实用,就成为另一个重要的选择因素。
三、增值服务怎么比?平安的优势比较明显
现金价值是合同约定的保单利益,而增值服务更多解决实际生活中的就医、照护问题。
有时候,多几百元现金价值和一套真正能够用上的服务,哪个更重要,还真得看家庭情况。
1、平安e生相守2.0:就医服务更全面
平安这款最大的特色,不是现金价值,而是增值服务。
它提供包括门诊协助、就医陪诊、住院协助、住院陪护、住院探视、出院交通安排及康复管理等在内的8项服务。
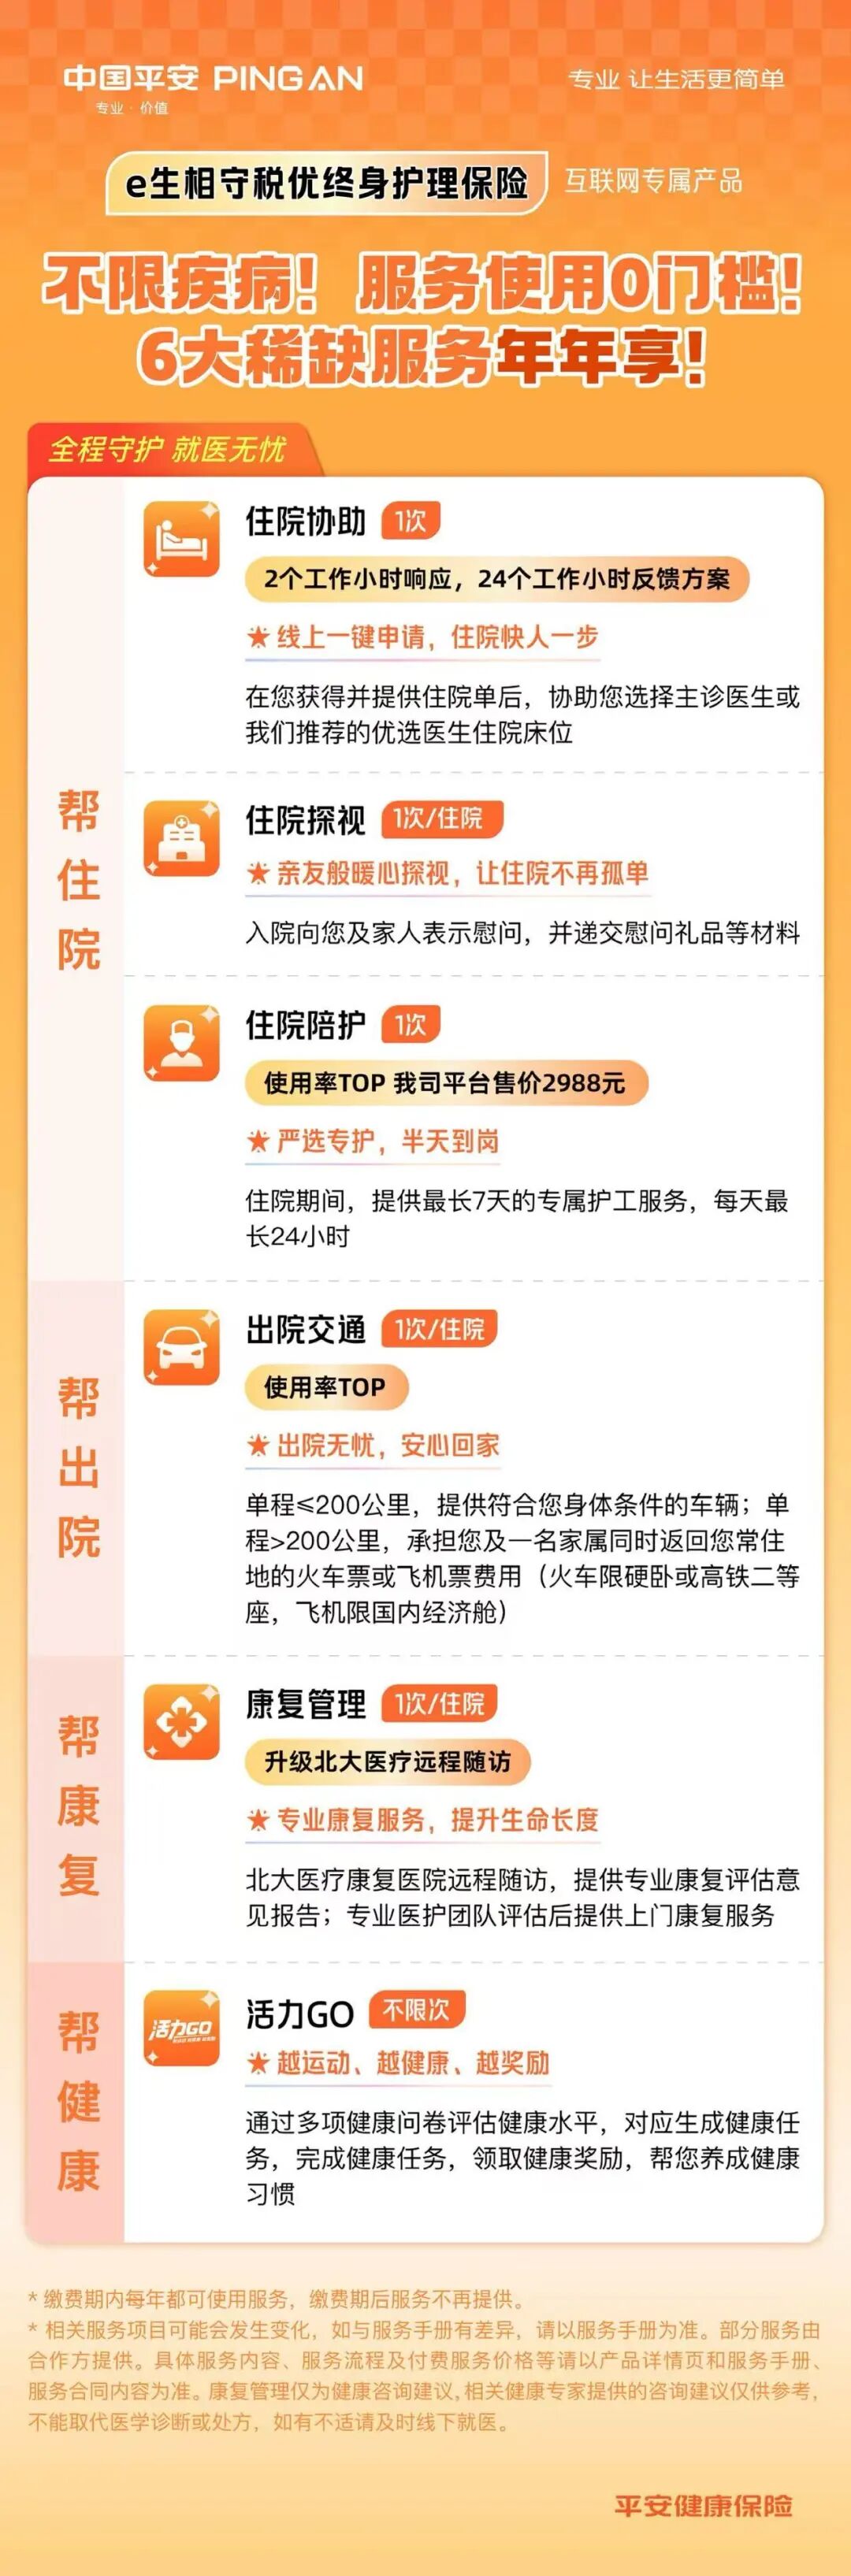
这些服务有什么用?
举个例子:家里老人要去医院看病,子女工作比较忙,没办法每次都陪着去。
或者住院以后,需要有人协助办理手续、安排陪护。
符合服务使用条件时,这些就医服务就可能派上用场。
平安更适合看重日常就医便利性、陪诊及住院协助服务的家庭。
当然,这些增值服务不是都能无条件享受,购买前一定要看清服务期限及使用规则。
2、人保民享福:现金价值与护理服务兼顾
人保民享福的增值服务也不错,主要包括:
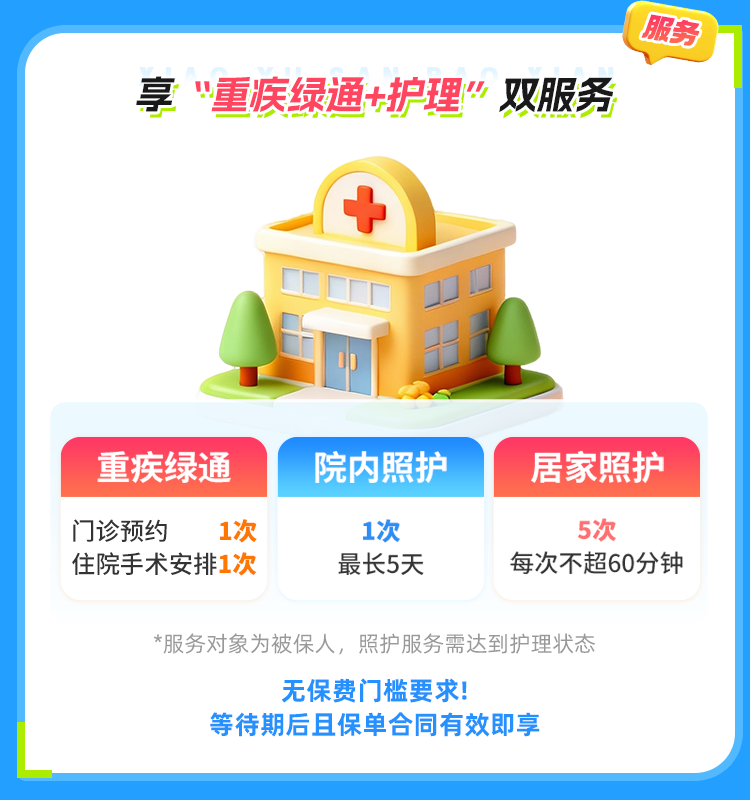
重疾绿通、院内照护、居家护理
比如遇到符合约定条件的重大疾病,可以申请相关专家门诊、住院手术协调等服务。
对于有照护需求的家庭,院内照护和居家护理服务也值得关注。
另外,符合相应保费条件的客户,还可以享受不同等级的VIP健康权益,比如家庭医生、专家门诊等。
相比平安,人保的服务更侧重重大疾病就医和护理需求。
再结合刚才的现金价值来看:
人保民享福的特点比较均衡,既有不错的中期现金价值,也兼顾了护理服务。
3、中荷岁岁享3.0:主要优势还是现金价值
中荷岁岁享3.0在常规就医服务方面,相对没有平安丰富。
符合条件的客户,可以在健康体检和家政服务中选择一项。
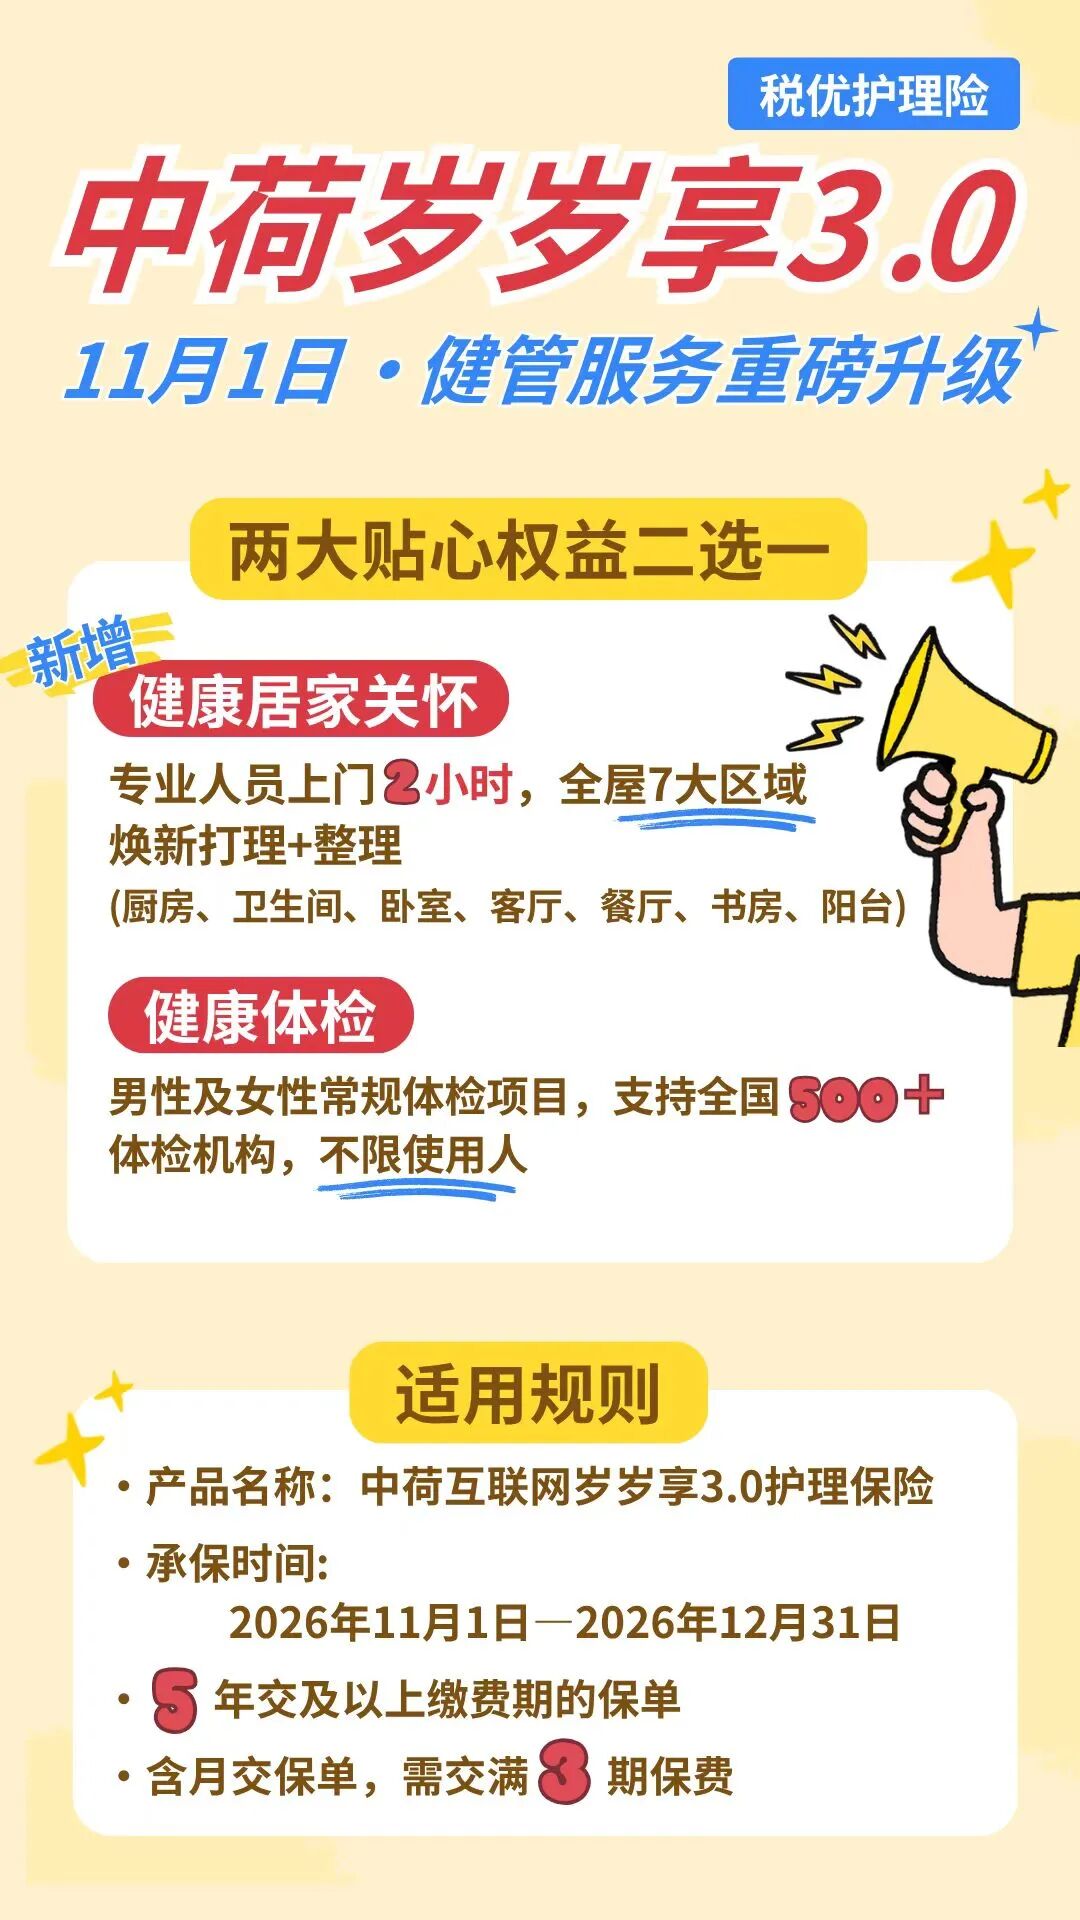
对于更关注日常陪诊、住院协助的家庭来说,这方面不算它的强项。
不过,中荷的优势主要体现在现金价值。
尤其是5年交方案,前期现金价值表现非常突出。
因此,如果你对就医服务的需求不大,更注重合同现金价值,可以重点比较中荷的利益演示。
四、投保要求谁更宽松?
除了现金价值和增值服务,还有一个关键问题:
产品再好,如果健康告知或者职业要求不符合,也不一定能买。
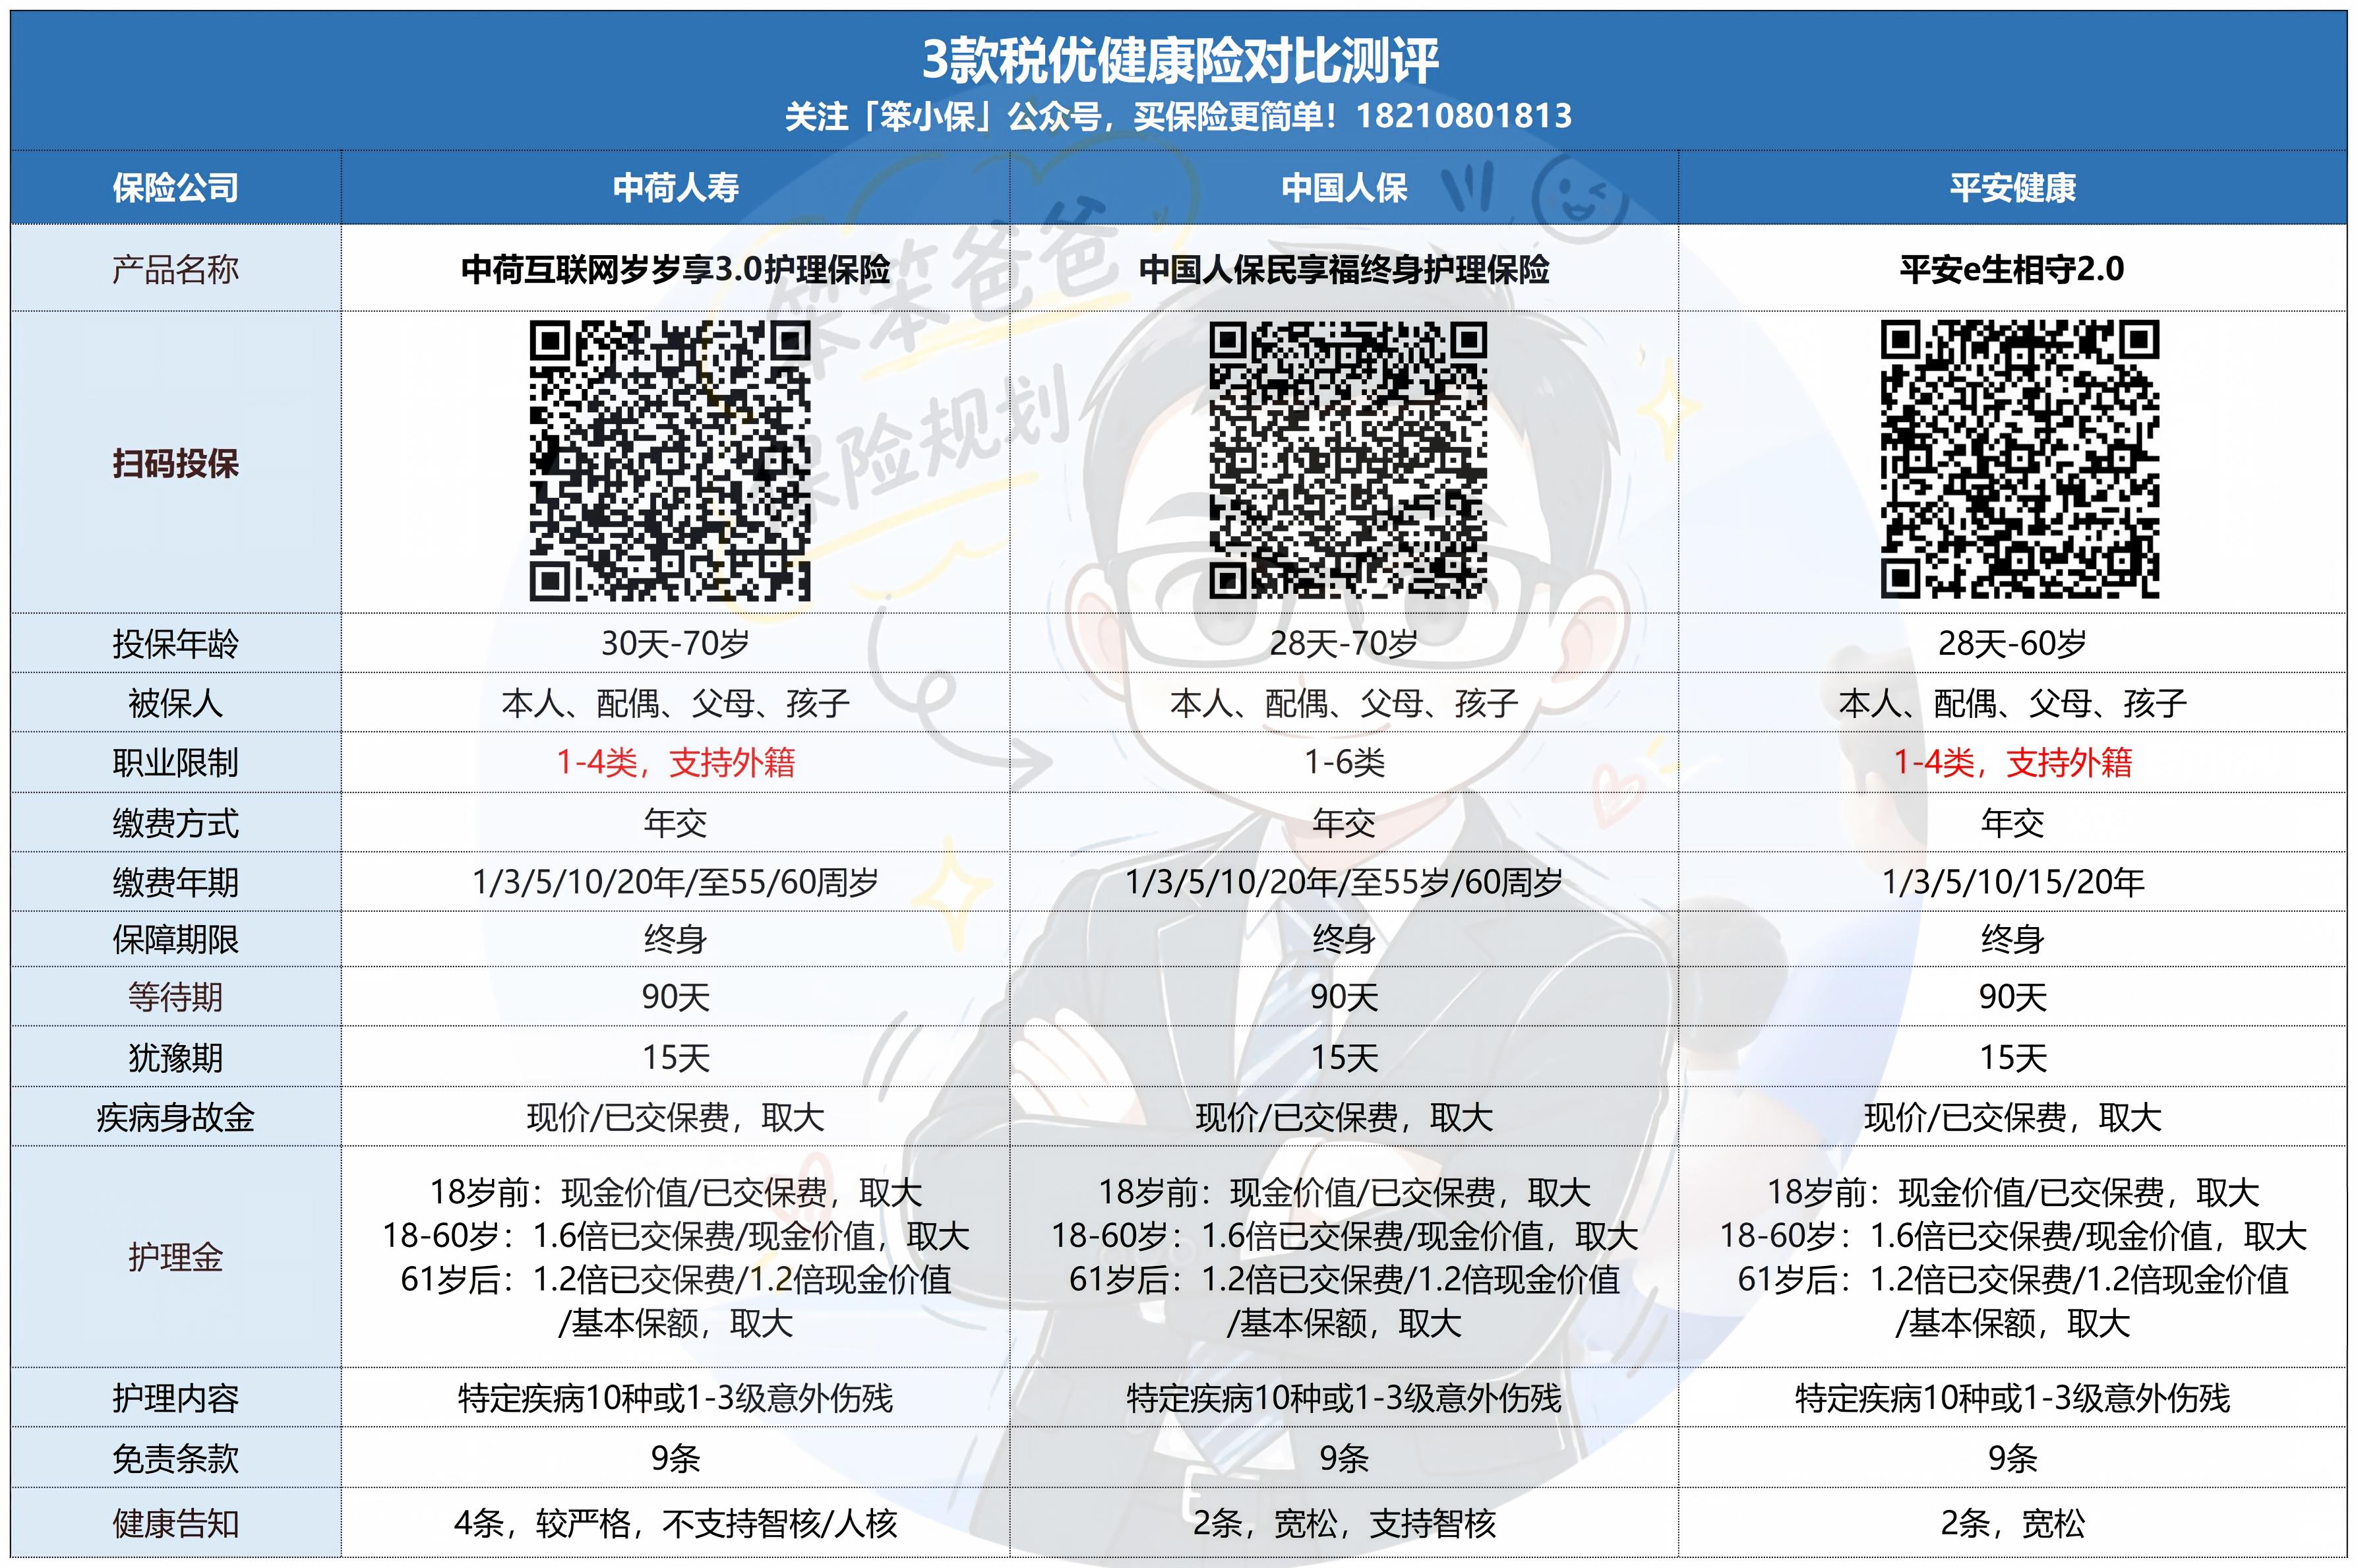
从健康告知条数来看,平安相对少一些。
但健康告知少,并不代表身体有异常就一定能够投保,还要看具体问了哪些问题。
从职业范围来看,人保民享福支持1—6类职业,相比另外两款更宽。
如果从事货运、建筑等职业,且实际职业类别属于5—6类,可以重点核对人保的投保规则。
另外还要特别注意:
这三款是终身护理险,不是普通百万医疗险。
并不是因为住院花了钱就能够报销。
它们主要针对合同约定的特定疾病护理状态、相应意外伤残等情形提供保险金保障。
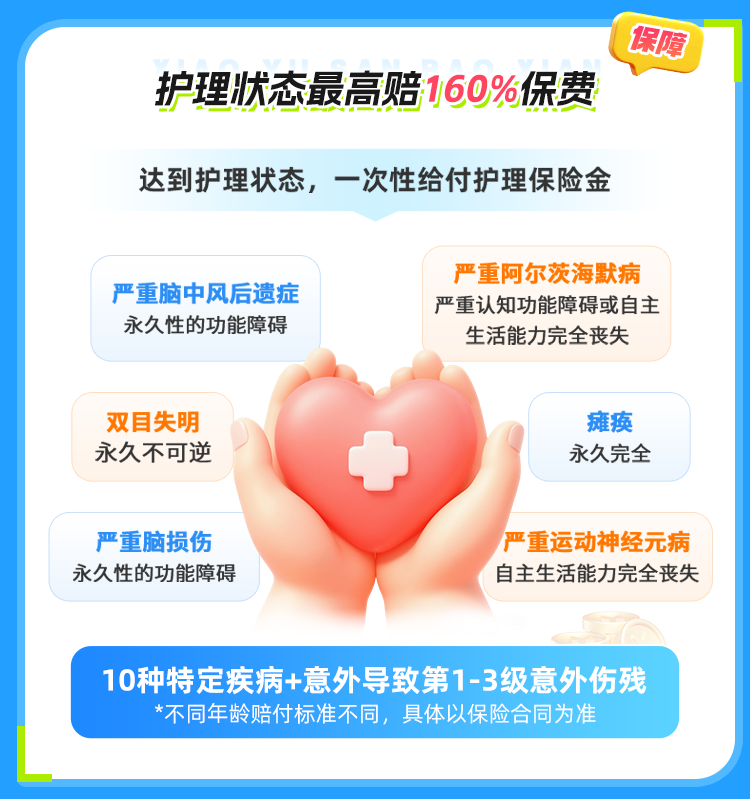
具体是否赔付,需要符合合同约定的认定标准。
所以不能只把它们理解成一款能抵税的储蓄产品,护理责任同样需要认真了解。
六、最后,这三款到底应该怎么选?
综合现金价值、增值服务和投保要求,我觉得可以分成三类人群。
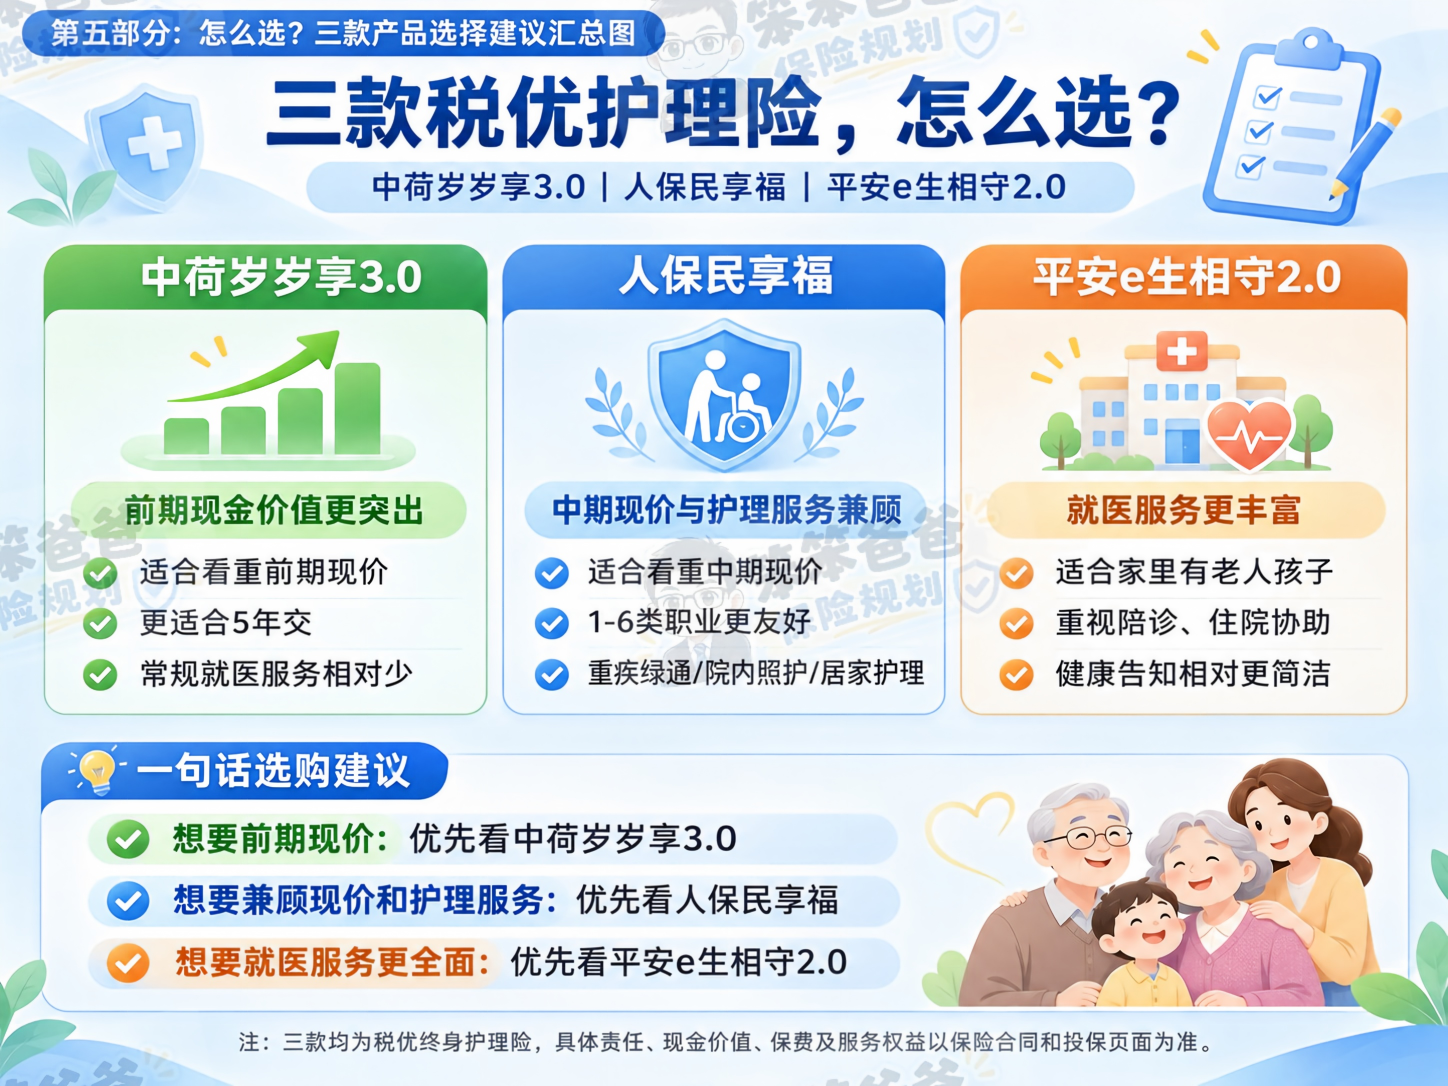
第一类:看重前期现金价值,考虑5年交
重点关注:中荷岁岁享3.0
它在5年交利益演示中,前期现金价值优势比较明显。
如果没有太多额外就医服务需求,更看重前期保单现金价值,可以重点比较这款。
但不建议单纯为了尽快退保而购买长期护理险。
第二类:看重中期现金价值,也希望有护理服务
重点关注:人保民享福
10年交的利益演示中,第10年现金价值略高于另外两款。
同时提供重疾绿通、院内照护、居家护理等权益,职业承保范围也更宽。
适合希望兼顾现金价值和护理服务的朋友。
第三类:家里有老人孩子,更关注就医服务
重点关注:平安e生相守2.0
虽然在相同演示条件下,现金价值略低一些,但它的就医服务比较丰富。
尤其是经常需要陪诊、住院协助、康复管理的家庭,可以重点了解。
不过,务必确认实际投保渠道能够提供哪些服务,以及以后能使用多久。
七、写在最后
这三款税优护理险,我觉得没有必要非要分出一个绝对的第一名。
- 中荷岁岁享3.0,前期现金价值比较突出。
- 人保民享福,中期现金价值和护理服务比较均衡。
- 平安e生相守2.0,则更加突出日常就医服务。
三款真正的区别,不是谁能多退几百元税,而是谁的保障、现金价值和增值服务更适合自己。
还有三件事,投保前一定要想清楚:
第一,税优扣除不等于直接返还保费,年底投保也不保证当年能扣满2400元。
第二,现金价值不等于实际收益,长期护理险提前退保可能产生损失。
第三,部分增值服务有渠道、期限和使用条件,不能直接当作合同保证利益。
买保险,特别是这类兼顾长期保障和税收优惠的产品,既要考虑当下能省多少税,也要考虑以后能不能长期持有。
我是靠谱的笨笨爸爸,做保险经纪10年,希望把复杂的保险问题讲得简单一点。
关注我,买保险少走弯路!
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2905
 3014
 1715
 1218
 1470
673

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


