


129万一针的抗癌药进医保了!普通人能省多少钱?
发布时间:20分钟前阅读:11

 问一问
 身份认证| 入驻4年
129万一针的抗癌药,终于进医保了!
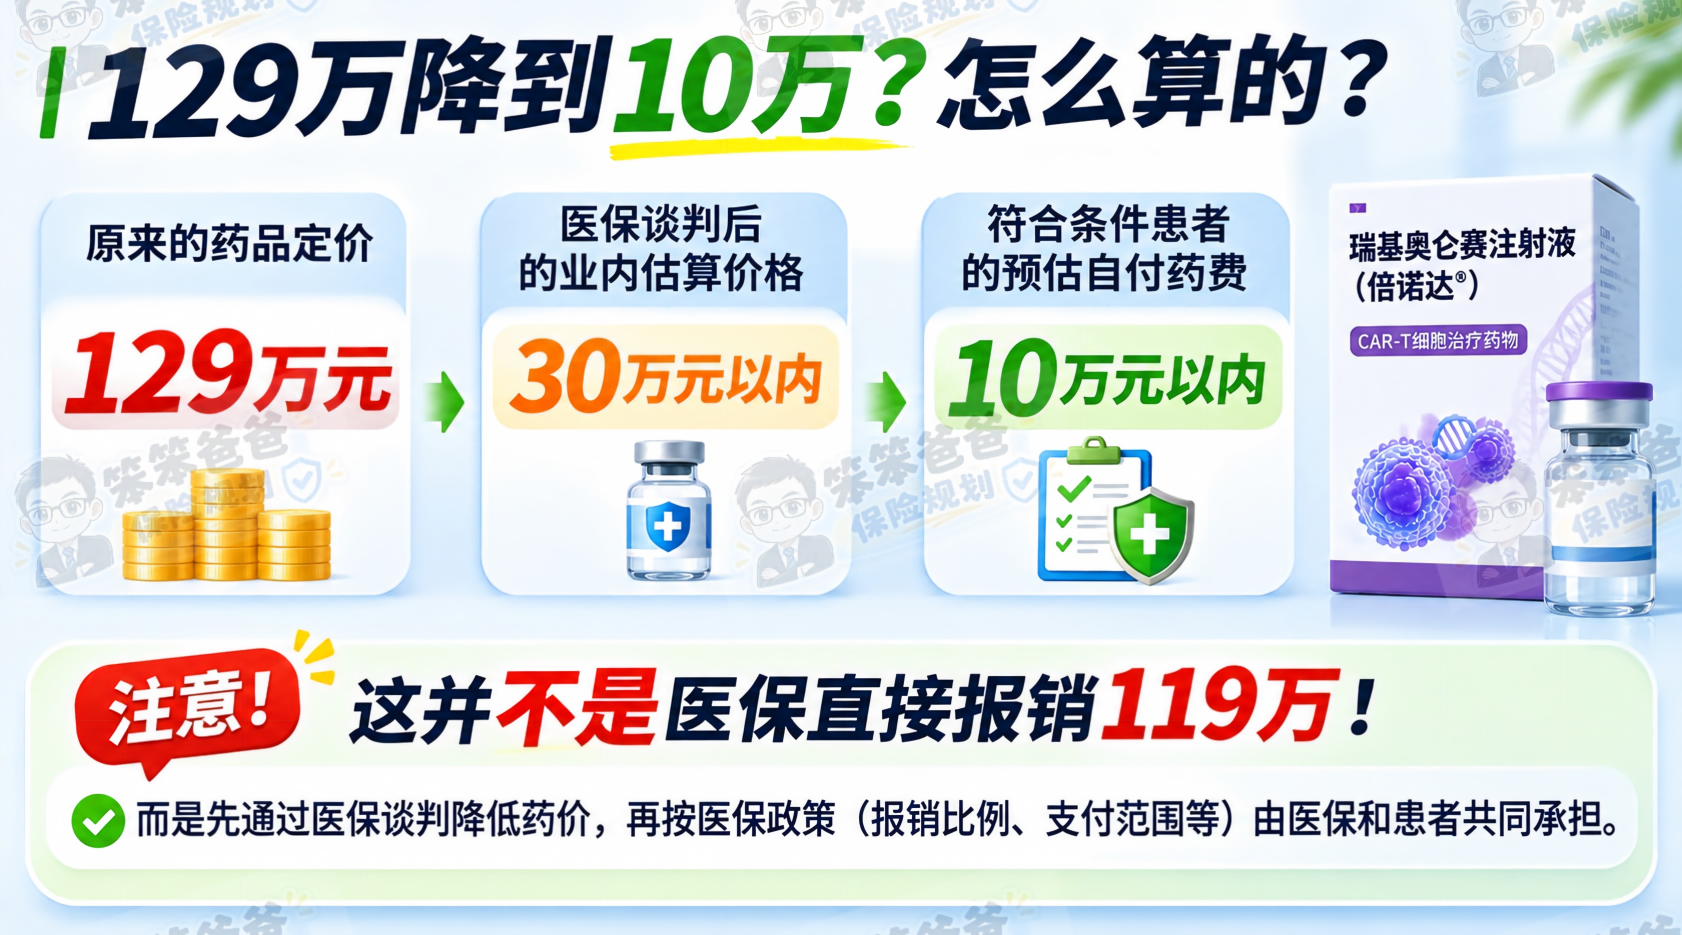
更让人惊讶的是,经过这次医保谈判,有业内人士透露,药品价格已经降至30万元以内。
对于符合条件的患者,医保报销后,自己承担的药费甚至有望低于10万元!
从129万到10万,听起来一下少了119万。
但这里有几个问题,可能很多人还没有弄清楚:
这119万元,真的是医保直接报销的吗?
是不是所有癌症患者都能用上这款药?
既然这么贵的药都进医保了,百万医疗险还有必要买吗?
今天,我们就把这件事讲清楚。
一、129万一针的抗癌药,终于进医保了!
2026年11月14日,国家医保局、人力资源社会保障部公布了2026版国家医保药品目录。
这次调整有几个值得关注的数据:
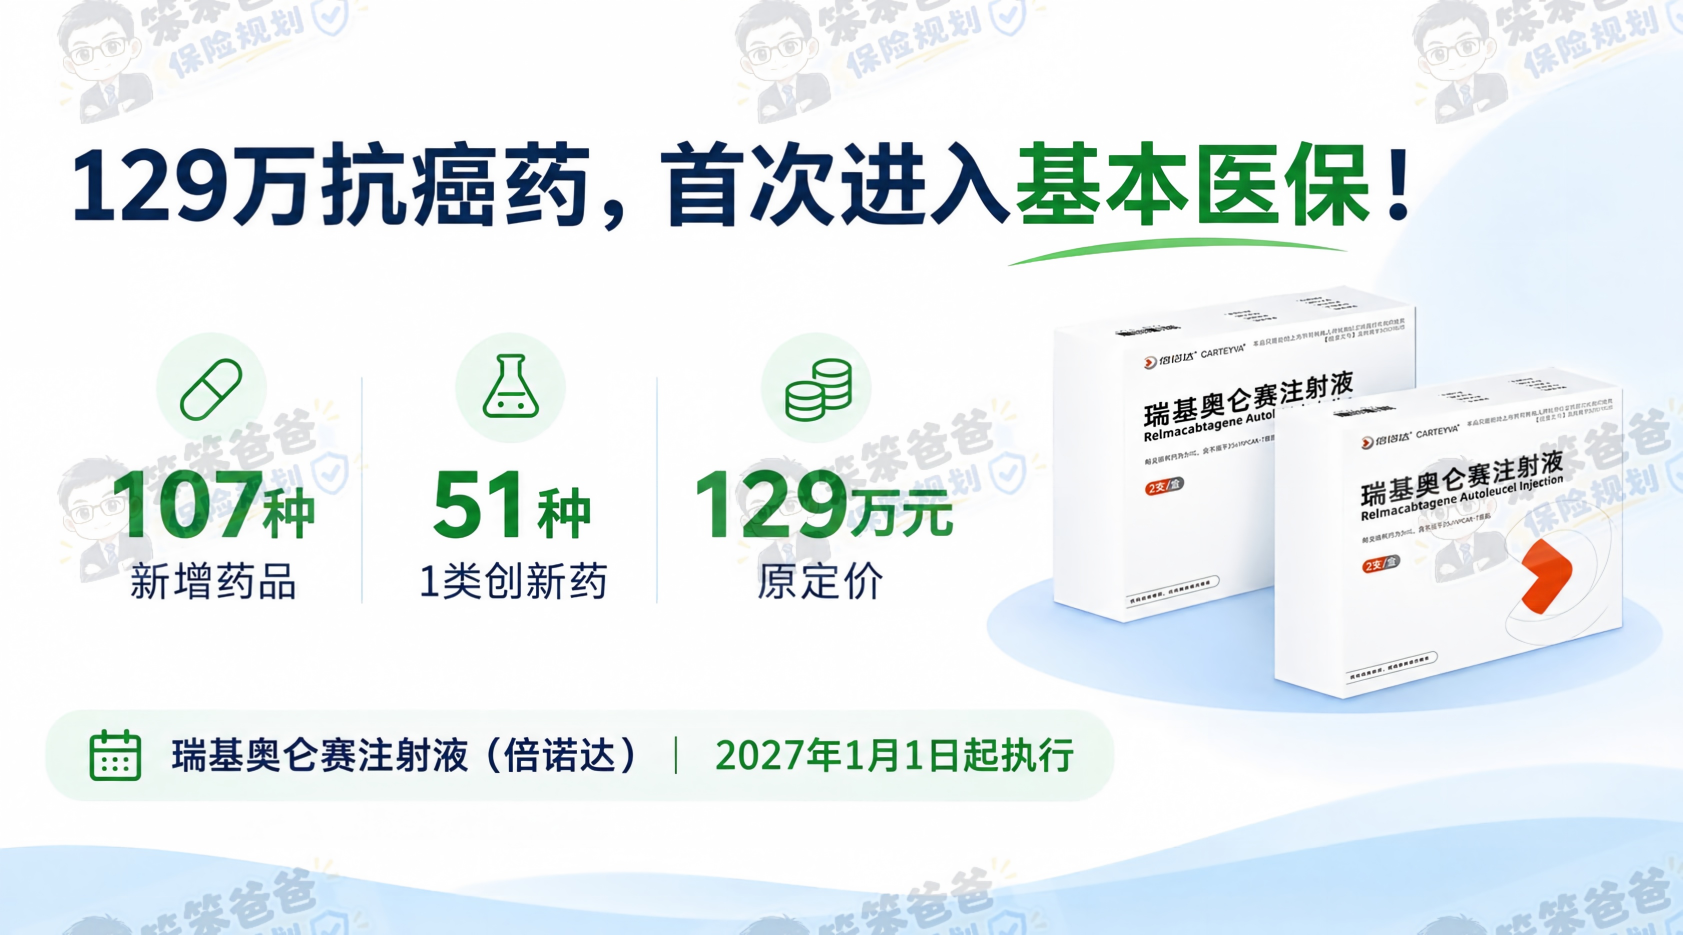
新增107种药品,其中51种为1类创新药,创下历史新高。
调整之后,国家医保药品目录的药品总数达到3331种。
其中,最受关注的就是一款名叫瑞基奥仑赛注射液(倍诺达)的抗癌药。
它是一款CAR-T细胞治疗药物,也是国内第一款进入国家基本医保目录的CAR-T产品。
以前,这款药一支的公开定价高达129万元。
对于普通家庭来说,别说一次拿出129万,就算能承担一部分,也是非常沉重的经济负担。
如今,这类百万级抗癌药终于迈进国家基本医保的大门,对符合条件的患者来说,确实是个好消息。
不过要注意:
新版医保目录从2027年1月1日起执行,并不是公布后就能立即按照新政策报销。
二、CAR-T是什么?为什么一针这么贵?
很多人可能第一次听说CAR-T。其实原理并没有想象中那么难理解。
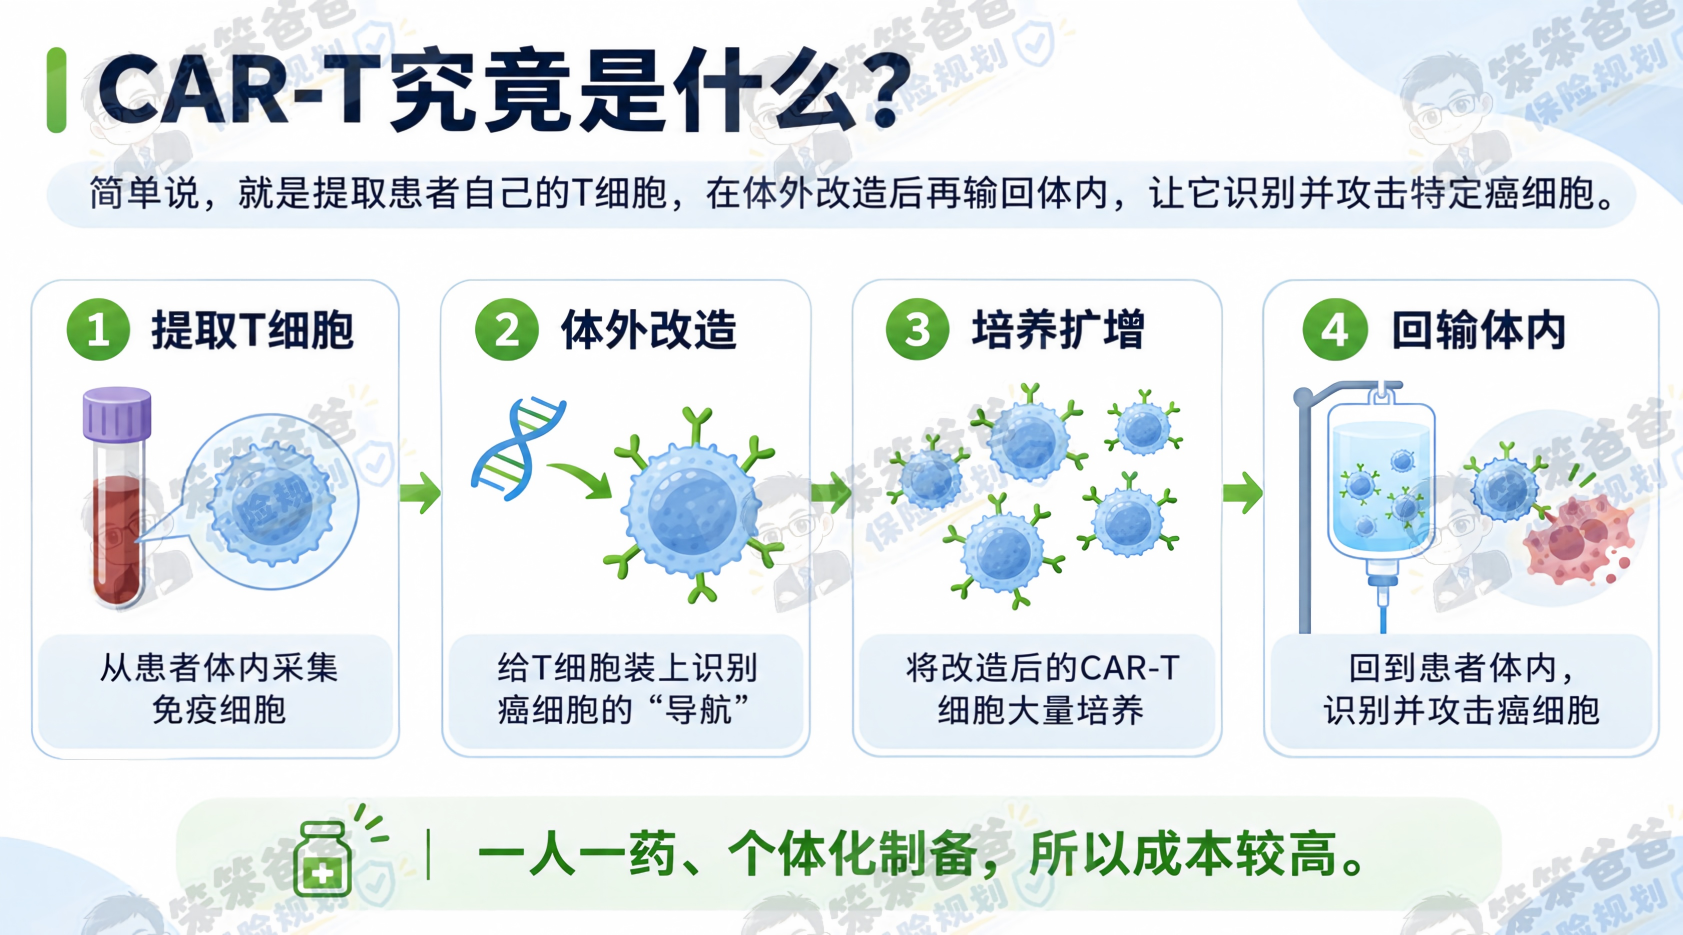
简单说,就是从患者身体里提取一部分T细胞,也就是免疫细胞。
然后送到实验室进行改造,让这些细胞具备识别特定癌细胞的能力,再经过培养、扩增,最后输回患者体内。
你可以把它理解成:
把身体里原本普通的免疫士兵,训练成能够识别特定癌细胞的特种兵。
这和我们平时吃的药不一样。
普通药品可以在工厂批量生产,一批药给很多患者使用。
但CAR-T往往需要根据患者自身的细胞进行个体化制备,也就是我们常说的“一人一药”。
从细胞采集、改造培养,到运输、检测、回输,每一步都有严格要求。
所以,这类治疗的生产成本一直比较高。
近年来,随着关键原材料国产化、生产技术进步,成本控制有了更大空间。
再加上医保谈判,才让这次大幅降价成为可能。
三、129万降到10万,医保到底报了多少?
这一点,最容易被大家误解。
先看三个数字:
看明白了吗?
不是药价129万元不变,然后医保直接报销119万元。
而是先通过医保谈判降低药价,再按照医保支付政策,由医保基金和患者共同承担符合规定的费用。
而且,10万元以内并不是全国统一的最终自付金额。
实际需要承担多少,还要考虑:
第一,参保类型。
参加职工医保还是居民医保,待遇可能存在差异。
第二,当地医保政策。
不同统筹地区的报销比例、支付规则可能不同。
第三,是否符合医保限定支付范围。
并不是医生开了这款药,就一定能按照医保政策报销。
第四,其他治疗费用。
CAR-T治疗除了药品费用,还可能涉及检查、住院、细胞采集以及不良反应处理等支出。
所以,业内预计的自付药费,并不等于整个治疗过程的最终花费。
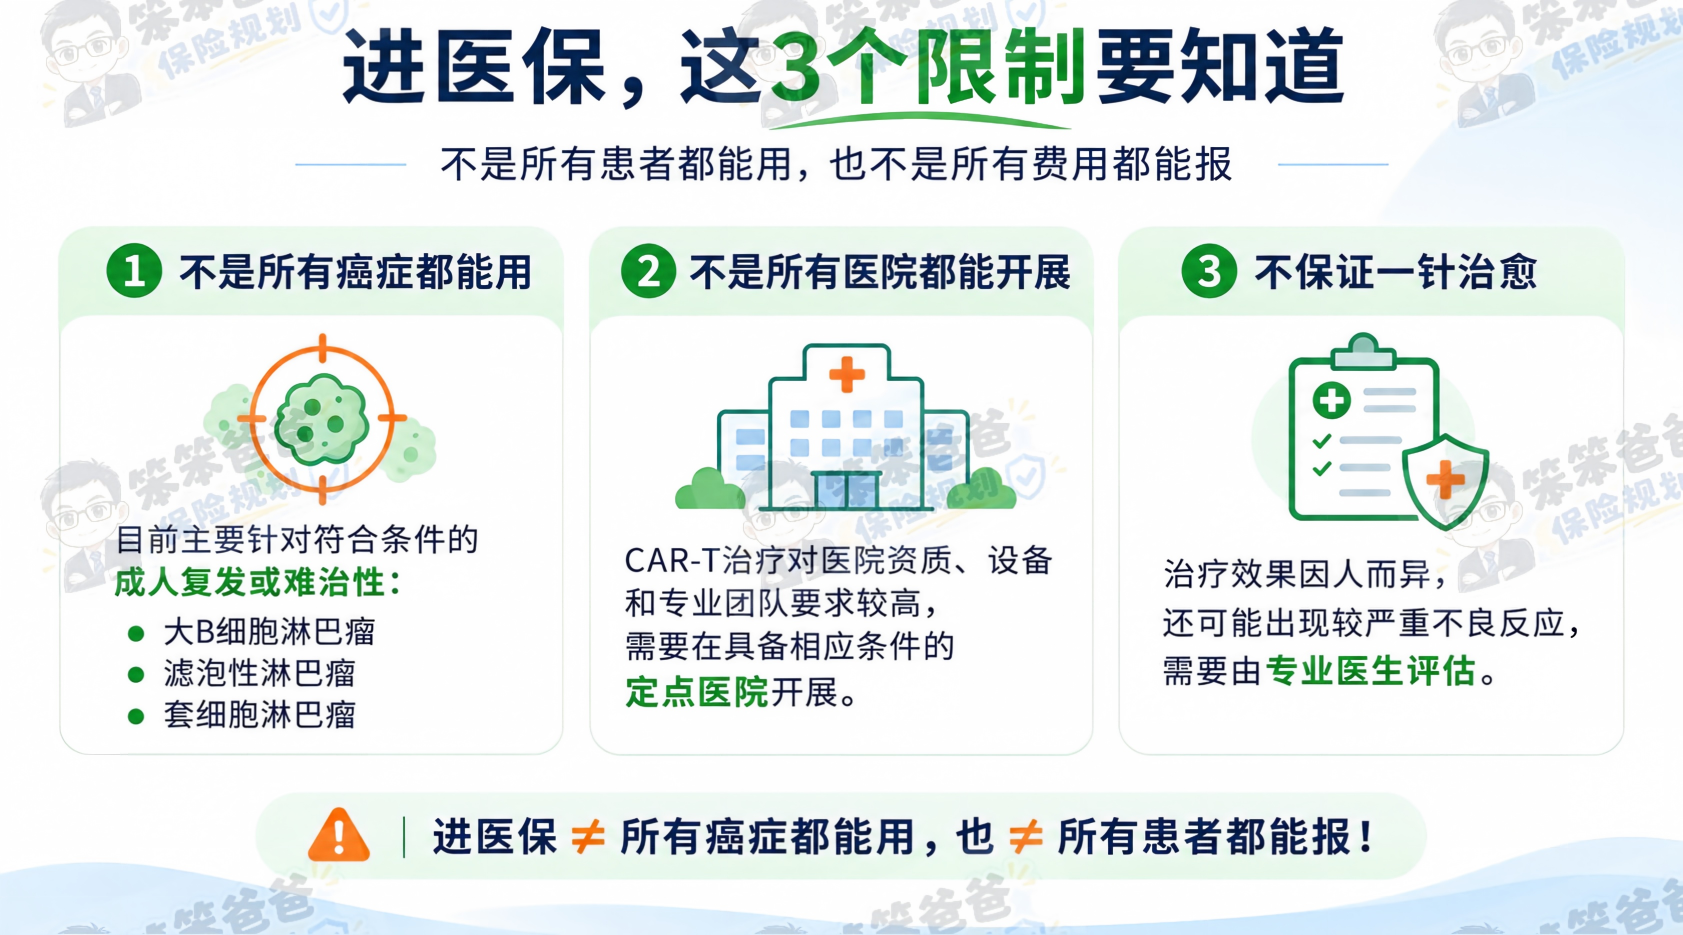
四、进了医保,也有3个限制必须了解
虽然是好消息,但并不意味着所有癌症患者都能使用。
1. 不是所有癌症都能用
这次进入基本医保目录的瑞基奥仑赛,主要用于符合条件的成人复发或难治性淋巴瘤,包括:
- 大B细胞淋巴瘤
- 滤泡性淋巴瘤
- 套细胞淋巴瘤
而且,对患者此前接受过的治疗,也有相应要求。
并不是患了肺癌、胃癌、乳腺癌等疾病,就能使用这款药。
2. 不是所有医院都能开展
CAR-T并不是从药房拿回家就能使用的普通药物。
治疗涉及细胞采集、制备、回输以及后续监测,对医院设备、技术和专业团队要求较高。
即便药品进入医保目录,也需要看医院是否具备相应治疗能力。
3. 不代表打一针就能治愈癌症
CAR-T在部分血液肿瘤治疗中取得了不错的效果,但它不是万能抗癌药。
治疗过程中,还可能出现细胞因子释放综合征、神经系统不良反应等风险。
是否适合使用,需要由专业医生结合患者病情进行评估。
因此,进医保、能使用、能报销、治疗有效,是四件需要分别判断的事情。
五、医保越来越好,百万医疗险还有必要买吗?
这个问题,我觉得特别值得聊一聊。
有人可能会说:
“现在国家医保连129万元一针的抗癌药都能覆盖了,以后是不是没必要买商业医疗险了?”
其实不能这么理解。
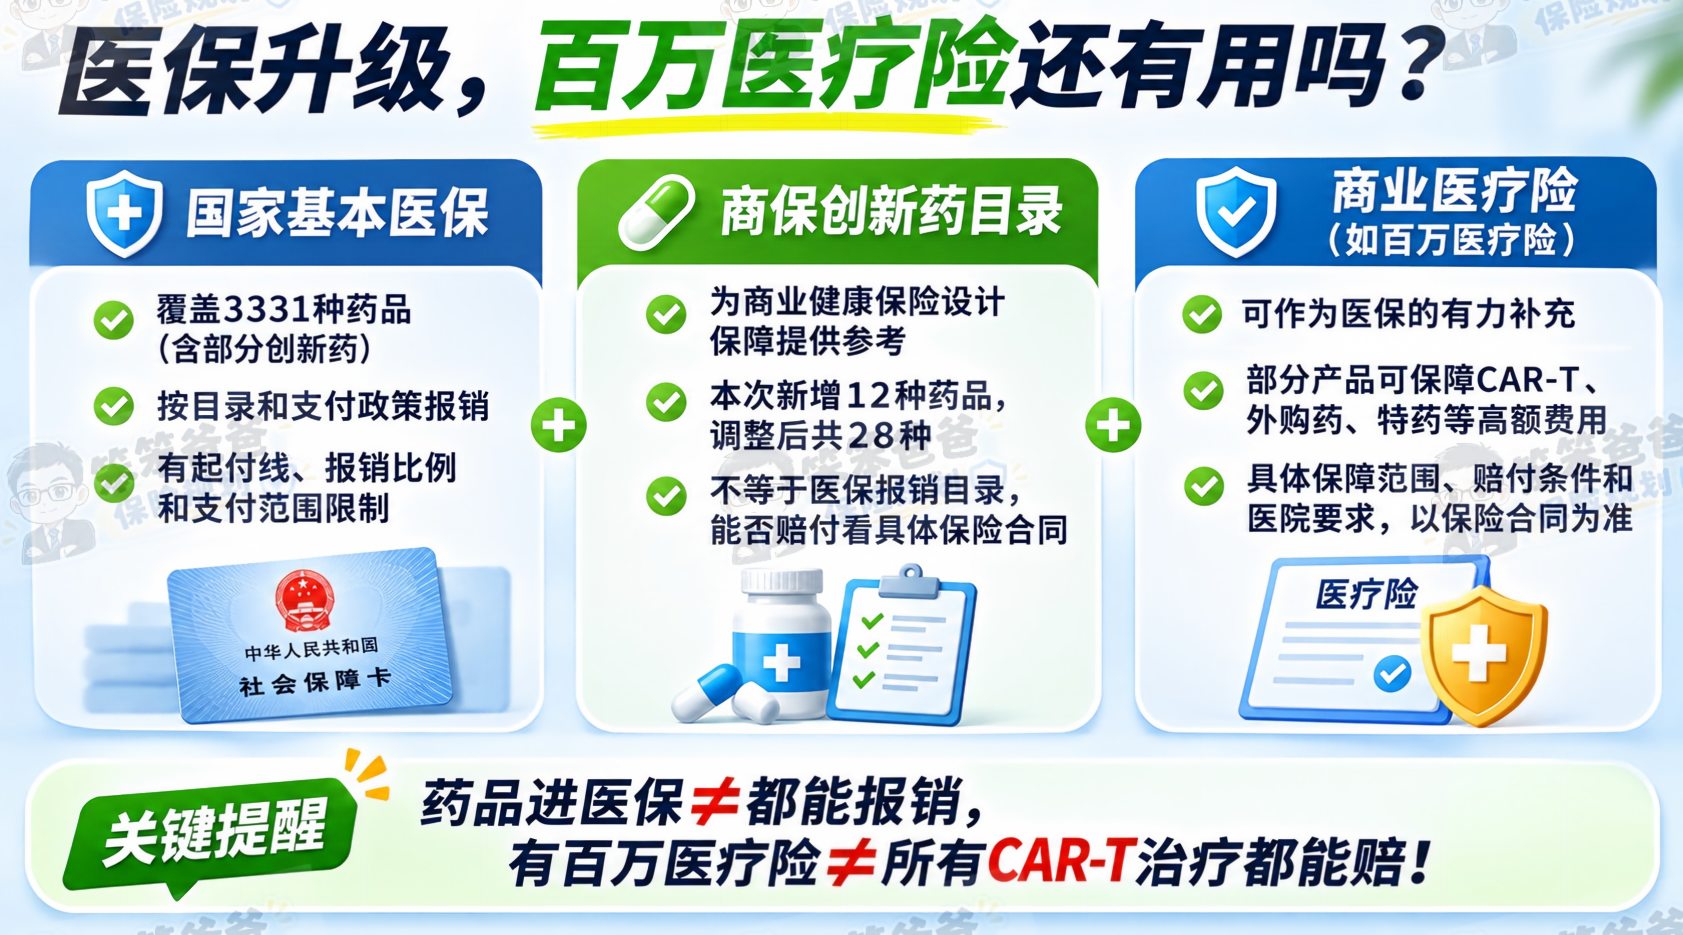
国家基本医保的保障范围确实在不断扩大,但仍然存在支付范围、报销比例、起付标准等限制。
尤其是一些新上市的创新药、特殊治疗技术,未必都能进入基本医保。
这次国家公布的,除了基本医保目录,还有一份商保创新药目录。
新版商保创新药目录新增12种药品,调整后共有28种。
这里需要分清三个概念:
特别提醒:
药品进入商保创新药目录,并不意味着基本医保能够报销,也不意味着你购买的百万医疗险一定能赔。
商业保险最终赔不赔,还是要看保险合同。
值得一提的是,这次进入基本医保的倍诺达,2025年已经进入过商保创新药目录。
从商保创新药目录走向基本医保,也反映出我国高价创新药的支付保障体系正在逐步完善。
六、以前买的百万医疗险,尤其要看看这几点
做保险10年,我发现很多人在购买百万医疗险时,最关心的往往是:
保额是不是600万、800万?有没有保证续保20年?
这些当然重要,但真正遇到大病,还要看保障责任是否足够实用。
尤其是几年前购买的老医疗险,建议重点检查以下几个方面。
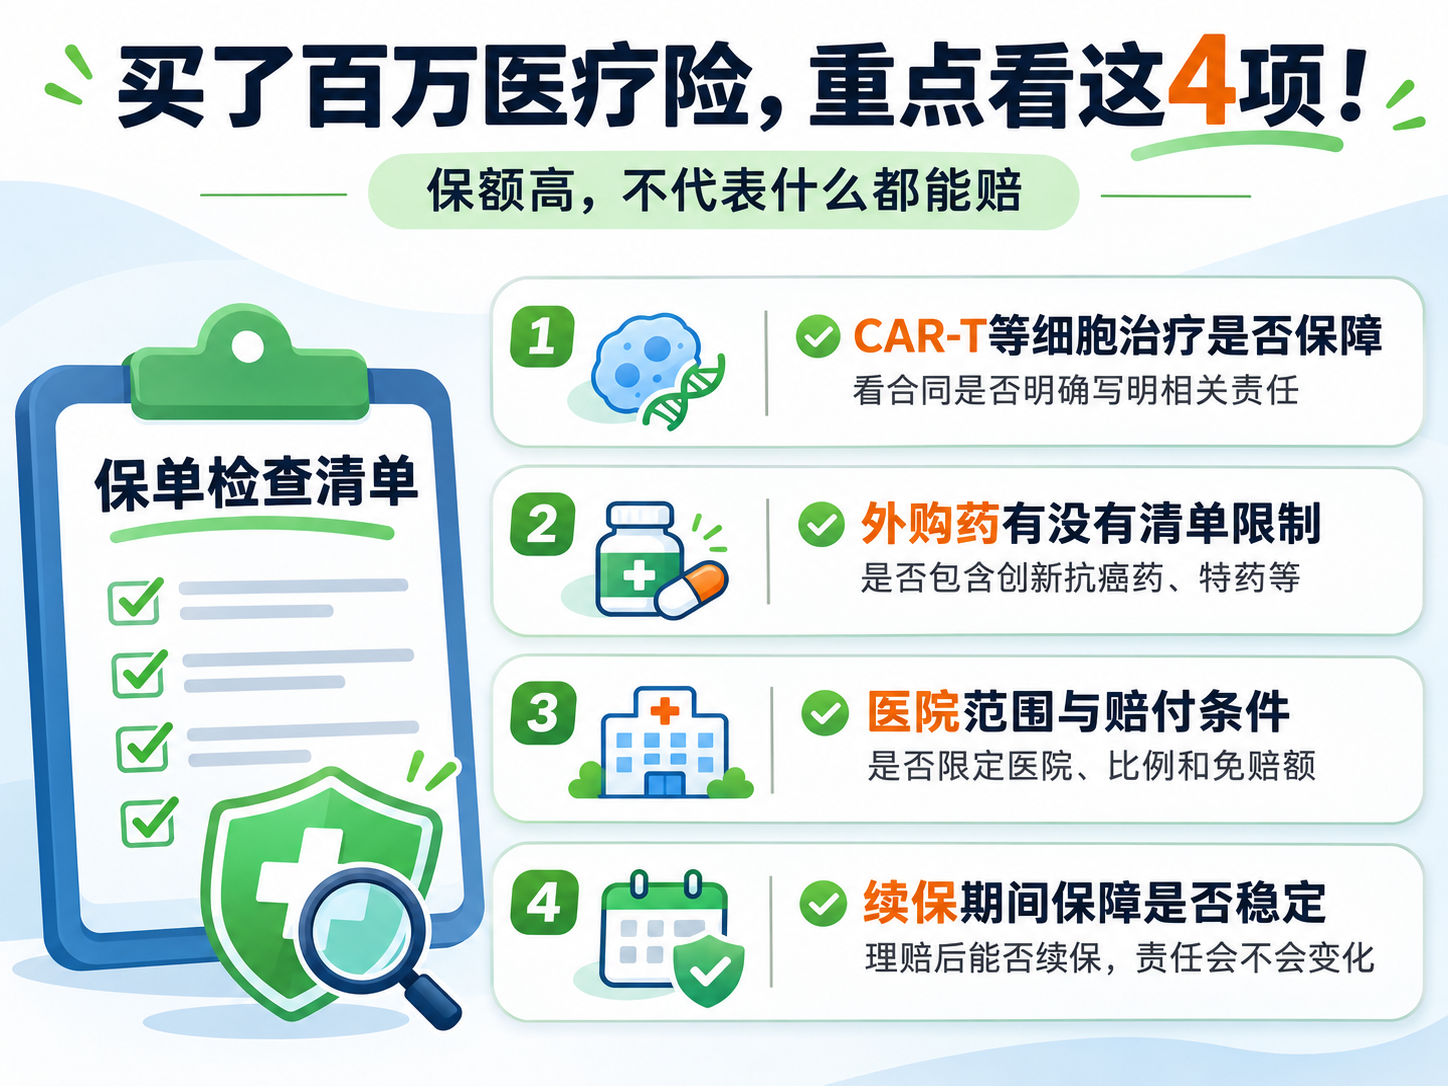 ① 是否保障CAR-T等细胞治疗?
有些产品可能有相关保障,有些则可能存在责任除外或特定条件限制。
② 外购药、创新药有没有清单限制?
并不是所有抗癌药都能报销。有些保险只保障约定清单内的药品。
③ 医院范围和赔付条件是什么?
是否限定医院、免赔额多少、医保报销后按什么比例赔付,都可能影响最终理赔结果。
④ 保证续保期间,保障责任会不会升级?
保证续保20年是一项重要优势,但不代表未来上市的新药、新技术都会自动纳入原合同。
同样是百万医疗险,真正遇到高价创新药、新型治疗技术,保障结果可能有很大区别。
这也是为什么我一直提醒大家:
买医疗险,不能只看保额和价格,更要看真正需要治疗的时候,合同到底能不能赔。
七、最后想说
129万一针的抗癌药,终于进入国家基本医保,确实值得高兴。
这意味着,部分过去因为价格过高而难以负担治疗费用的患者,有机会获得更多治疗选择。
但医保保障在不断进步,并不代表所有医疗费用都能报销。
对普通家庭来说,真正需要关注的,依然是这几个问题:
- 药能不能用?
- 医保能报多少?
- 自己还要承担多少?
- 商业医疗险能不能提供补充保障?
基本医保是基础,商业医疗险可以在符合合同约定的情况下提供补充保障。
两者合理搭配,才能更好地应对大病带来的医疗费用风险。
我是靠谱的笨笨爸爸,做保险10年,持续分享医保政策和保险知识,帮大家看懂保障细节,买保险少走弯路!
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2022年有哪些百万医疗险可以报销120万一针的抗癌药?
 5549
众安的尊享e生2021能报销120万一针的抗癌药?
6958
抗癌药纳入医保自己还是要支付一部分怎么办?
2817
2022年那个医疗险能报销120万一针的抗癌药?
2299
 801
 969

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


