


带病也能买的重疾险,还能保终身,快来看看吧!
发布时间:5小时前阅读:9

 问一问
 身份认证| 入驻4年
“我有甲状腺结节,还能买吗?”
“高血压、糖尿病,是不是重疾险基本没戏了?”
还有人更无奈:
体检就几个小异常,身体没觉得有什么问题,结果一看健康告知——
结节要问、血压要问、血糖要问、住院史要问……
最后不是除外,就是延期,甚至直接拒保。
其实这两年,针对身体异常人群的重疾险已经越来越多。
最近我重点看了3款:
大爱无疆易核重疾险、医联有盟2026、超级玛丽(医联有盟版)。
它们有一个共同点:健康告知都比普通重疾险宽松很多。
但三款的思路完全不同。
简单来说:
1、大爱无疆易核:核保门槛低,尤其适合体况比较复杂、年龄偏大的人。
2、医联有盟2026:终身保障+宽松核保,轻中症也比较完整,还能搭配长期医疗险。
3、超级玛丽医联有盟:核保宽松的同时,更强调重疾保额和健康管理服务。
具体怎么选,我们一个个看。
一、大爱无疆易核,最大的优势,就是“敢保”
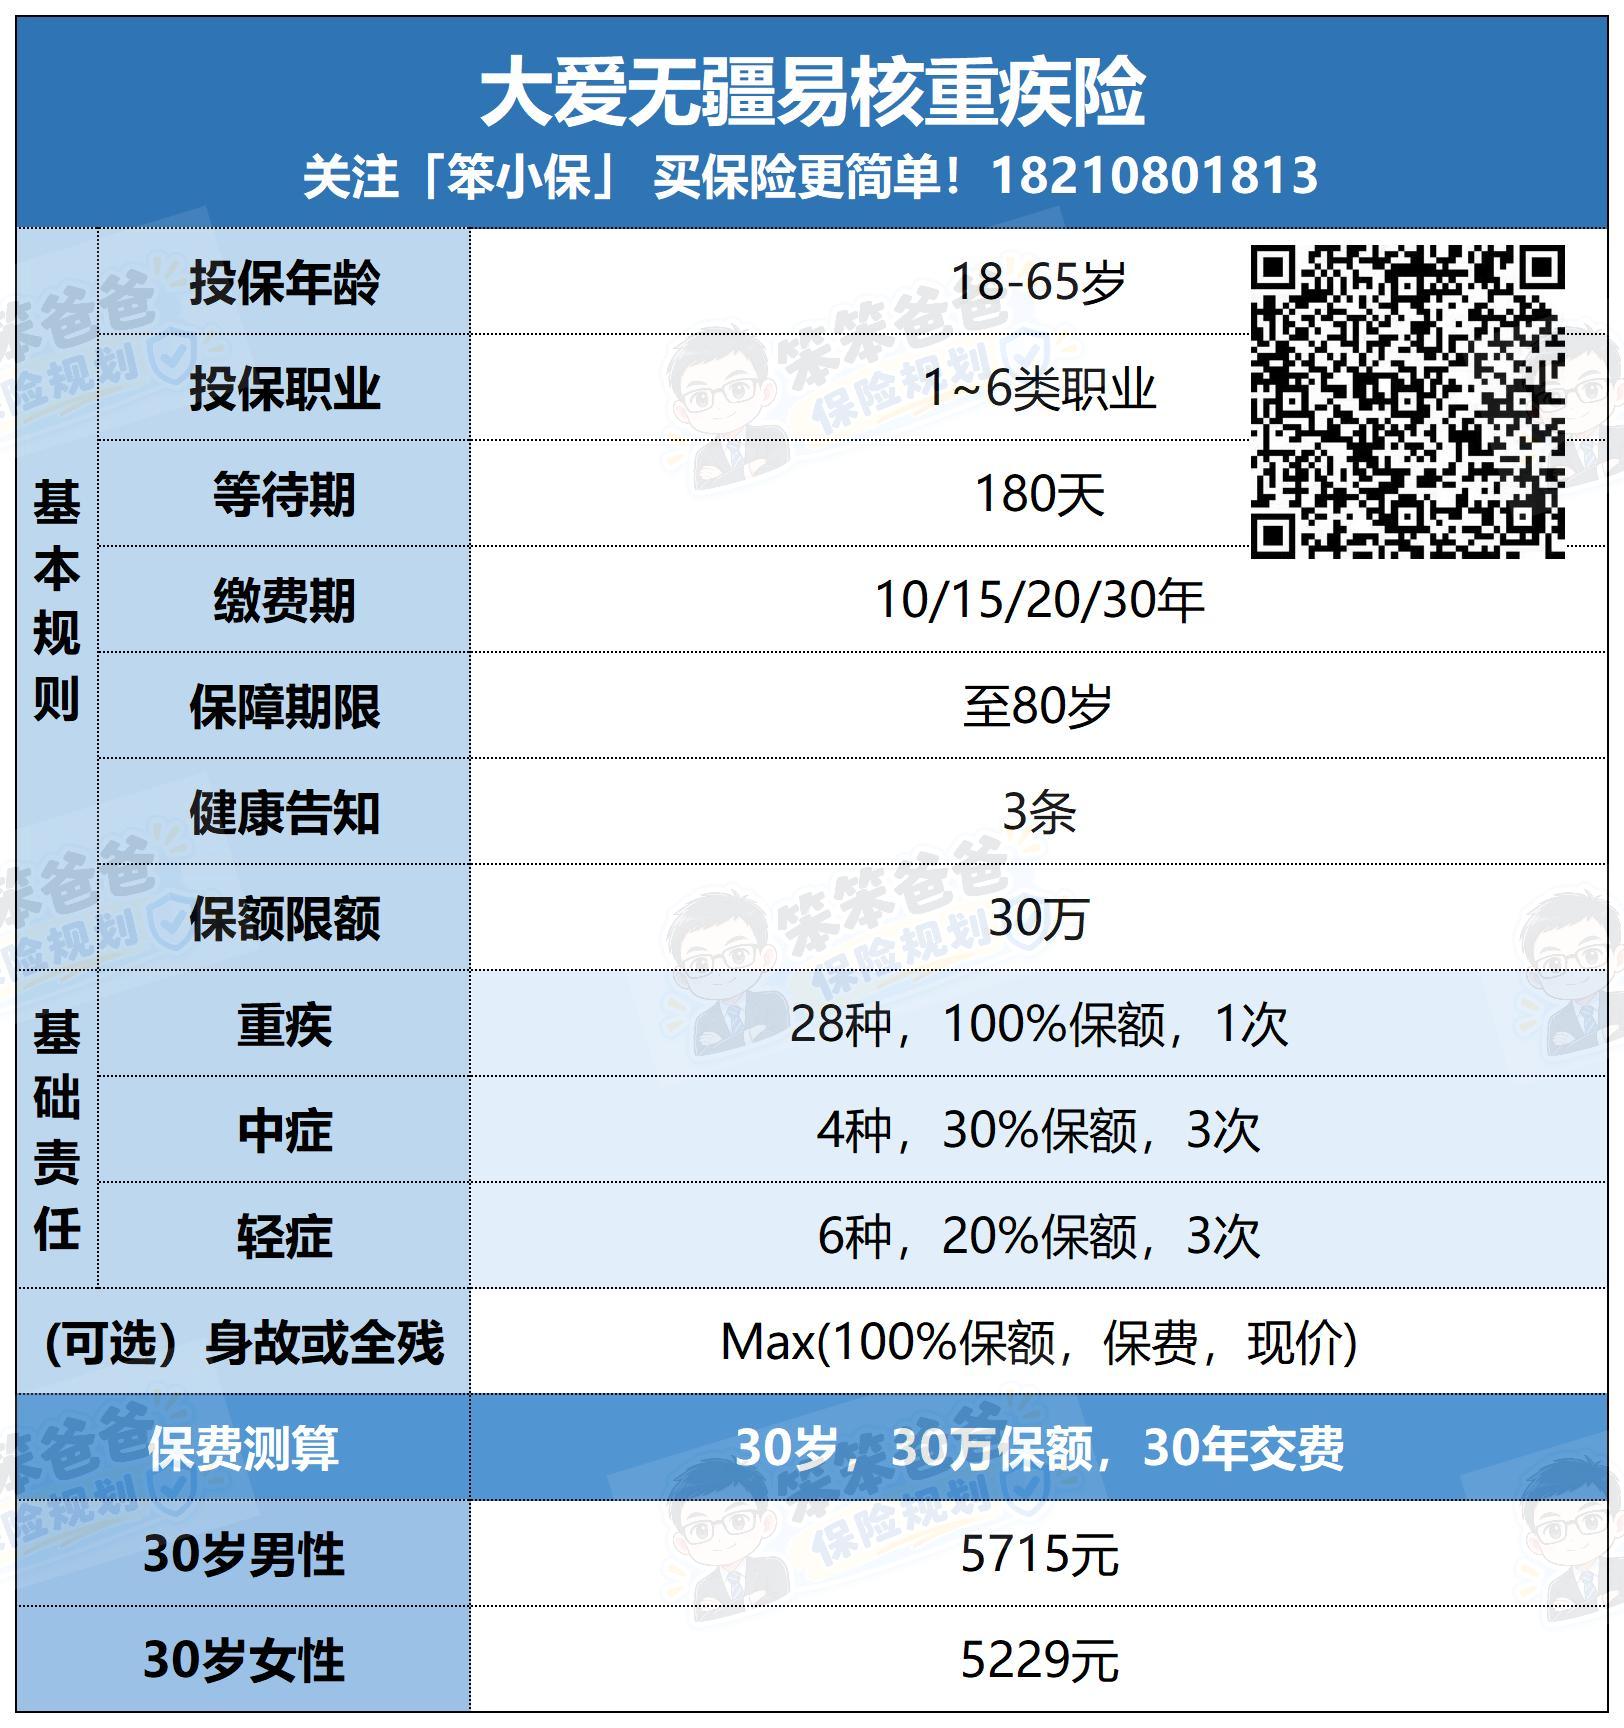
这款产品的定位非常清楚:
不是跟普通重疾险拼保障花样,而是解决“身体不好买不上”的问题。
1、健康告知只有3条:
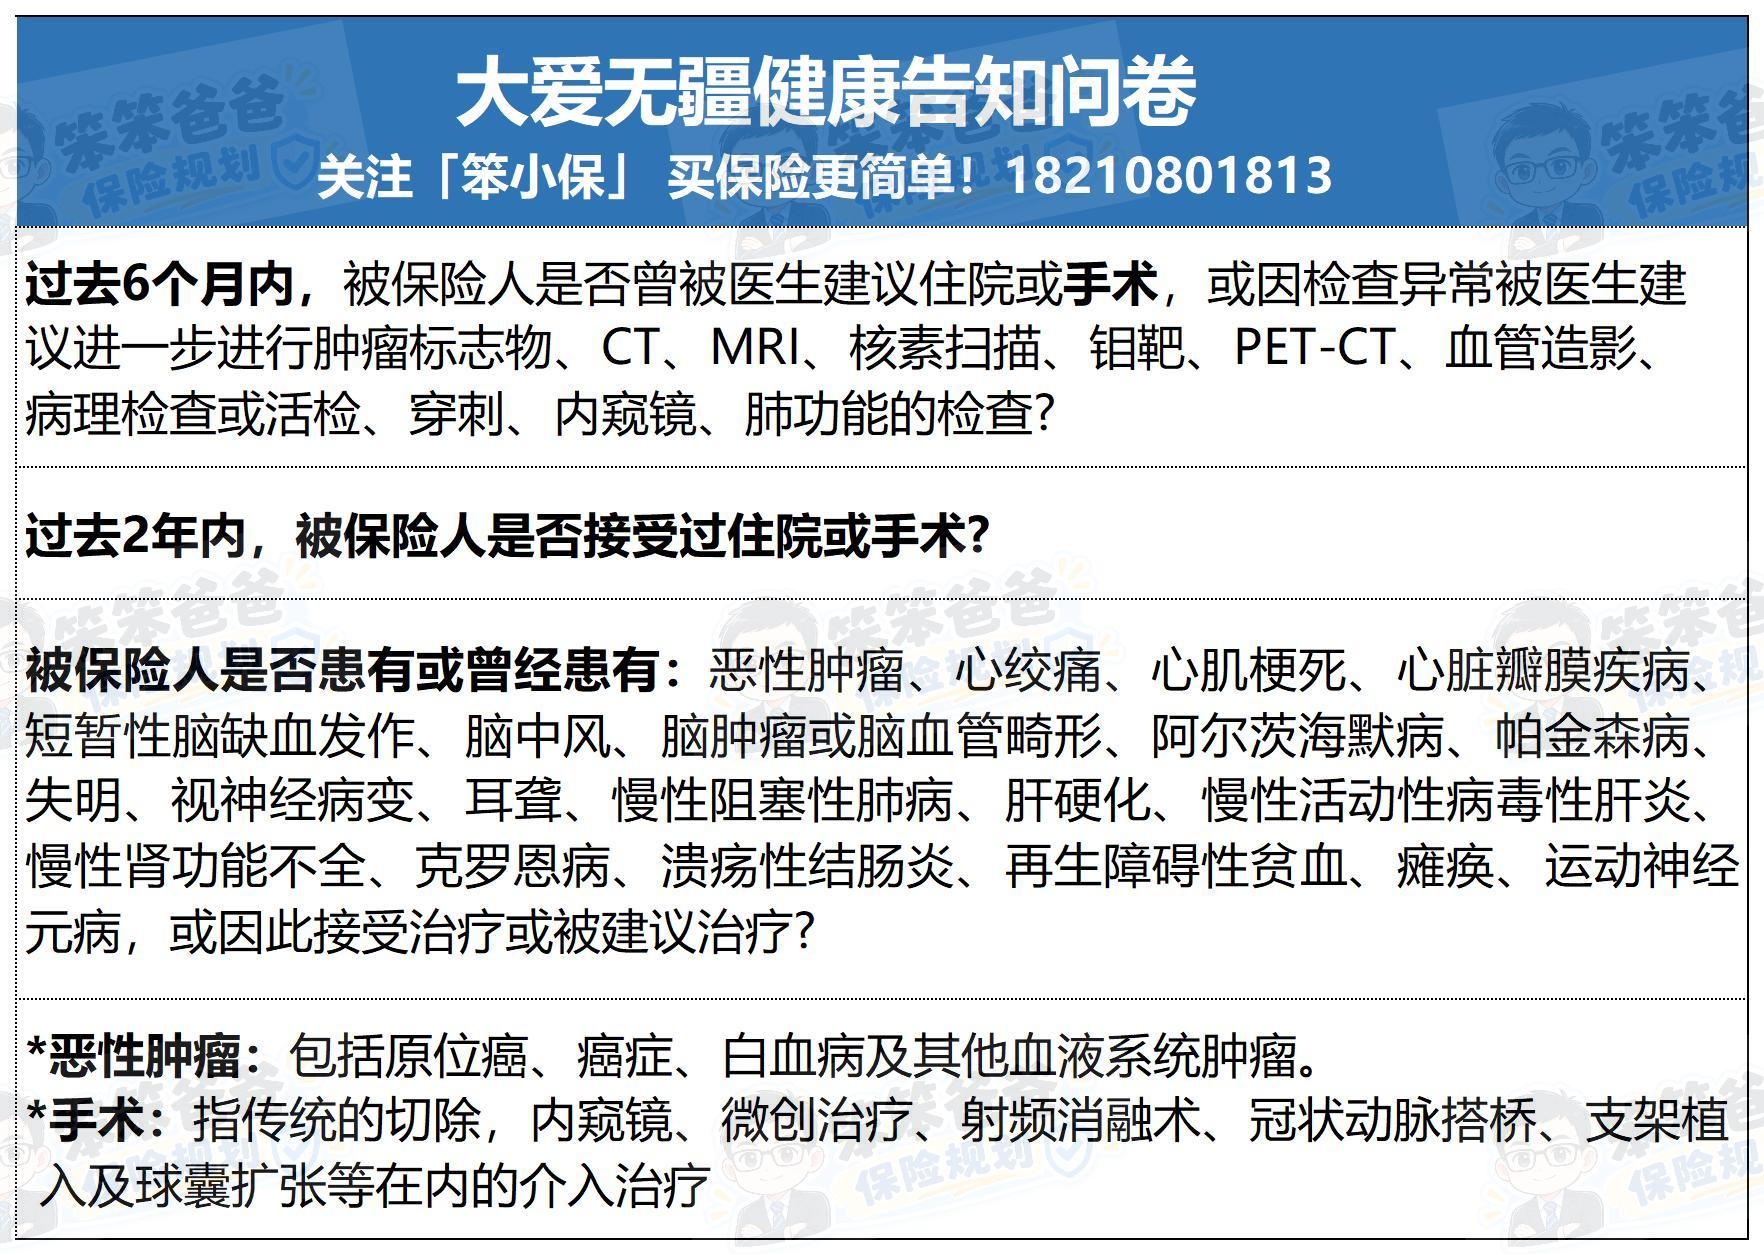
大爱无疆易核的健康问询非常精简,核心围绕:
过去一段时间有没有住院、手术或被医生建议进一步检查,以及是否患有约定的重大疾病。
更关键的是:
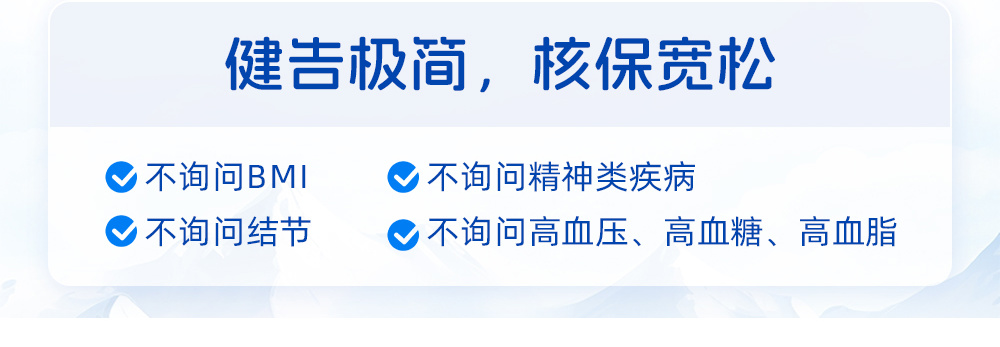 不单独问BMI,也不直接按照普通产品的方式逐项询问三大结节、单纯高血压、糖尿病。
所以像很多人非常头疼的:
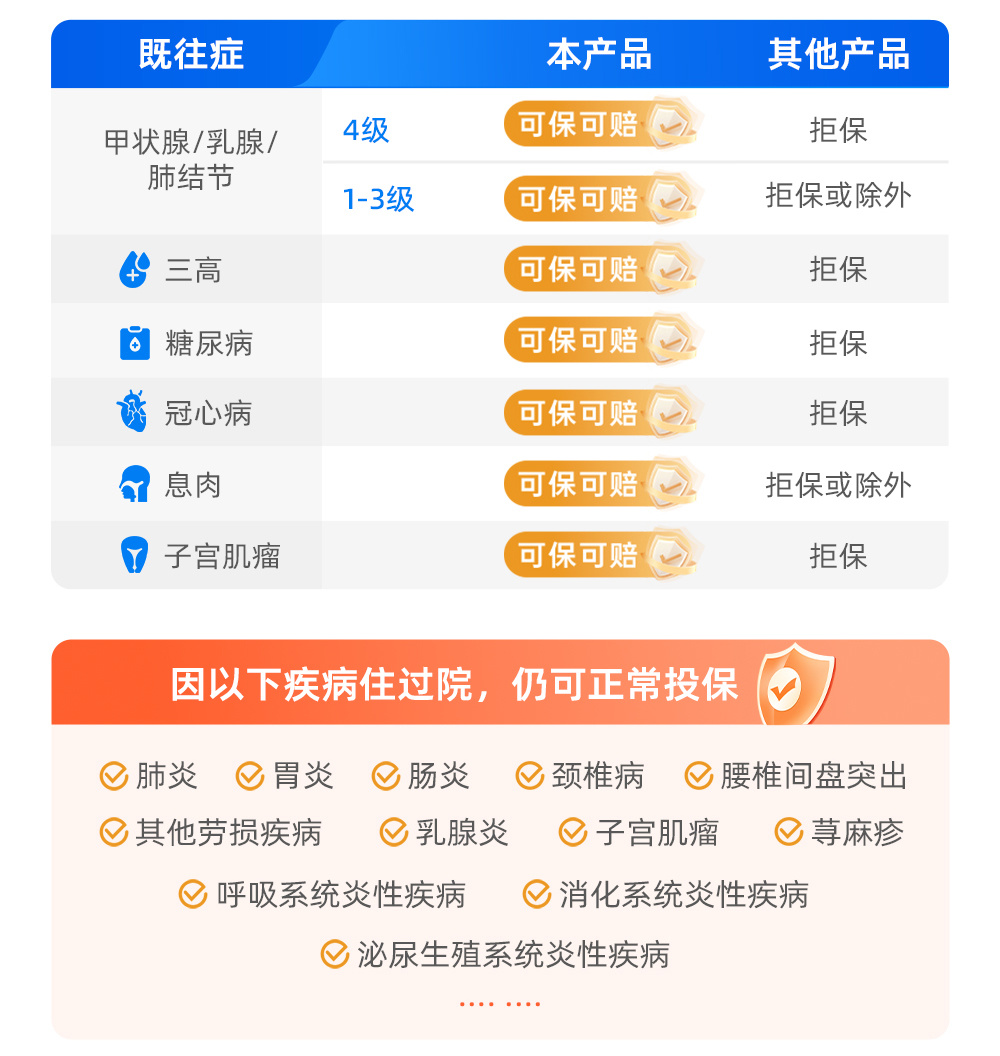
甲状腺结节、乳腺结节、肺结节、高血压、糖尿病等情况,在符合具体健康告知的前提下,有机会正常承保,而不是直接把相关疾病除外。
这一点,就是它最大的价值。
2、最高65岁还能投
大爱无疆易核支持18—65岁投保,而且职业范围做到1—6类,像部分货车司机、建筑相关职业等,普通重疾险可能会卡职业,这款的覆盖范围明显更宽。
对于五六十岁,同时还有一些慢病、结节的人来说,可选择空间本来就已经很小,这一点很实用。
3、保障比较简单
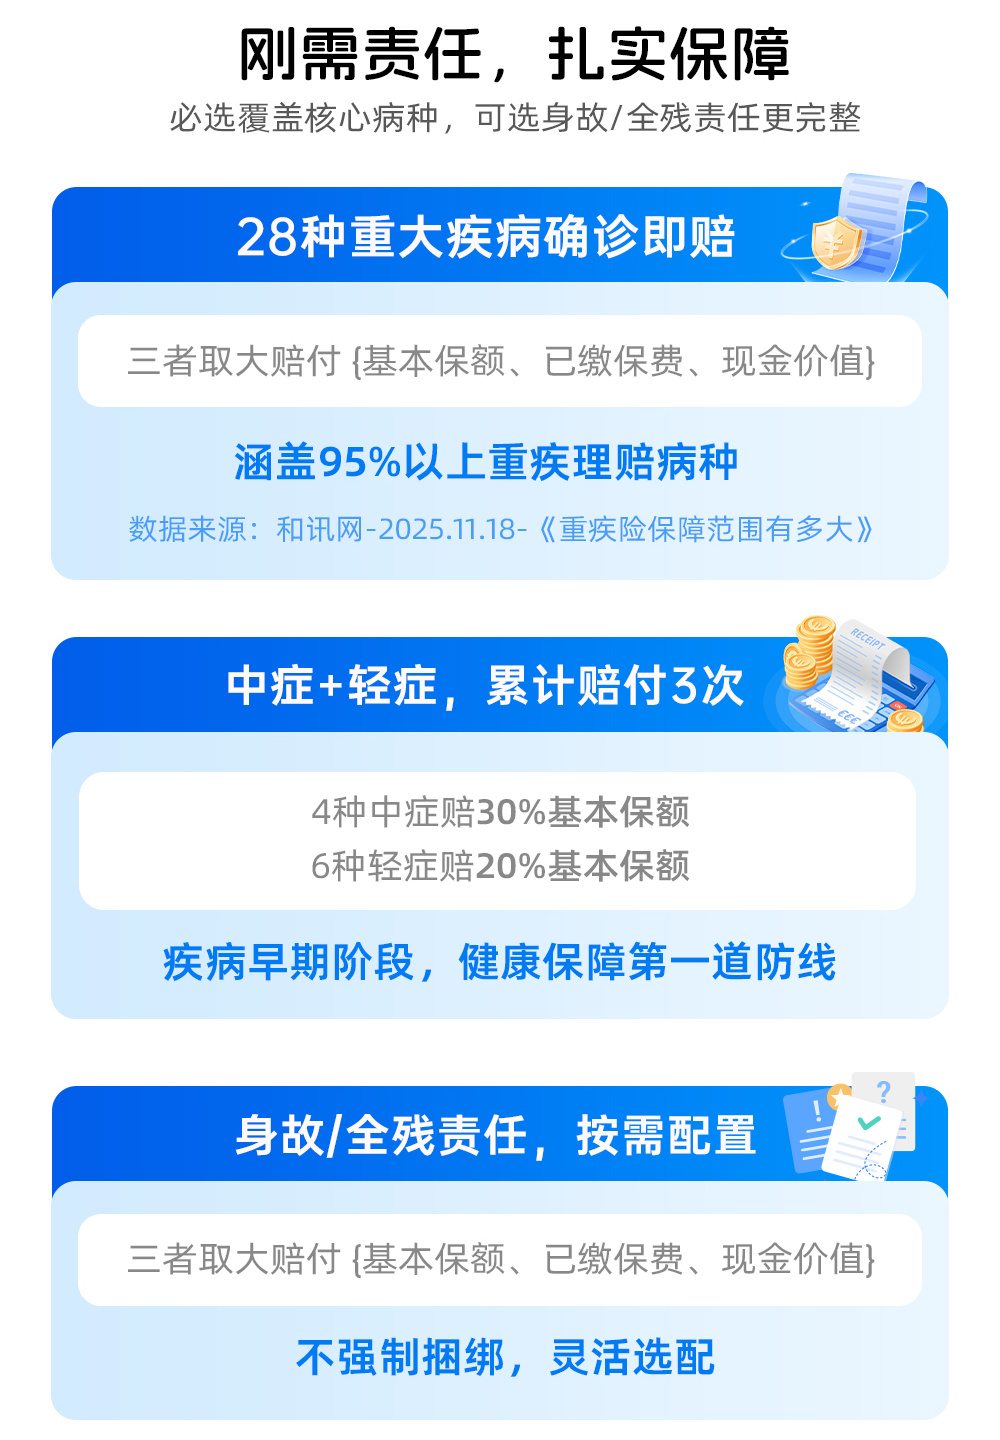
28种重疾,赔1次,100%基本保额;
4种中症,赔30%;6种轻症,赔20%;
轻症+中症累计最多赔3次。
保障到80岁,身故/全残责任,不再强制捆绑。
虽然重疾险的险种只有28种,但都是高发重疾。
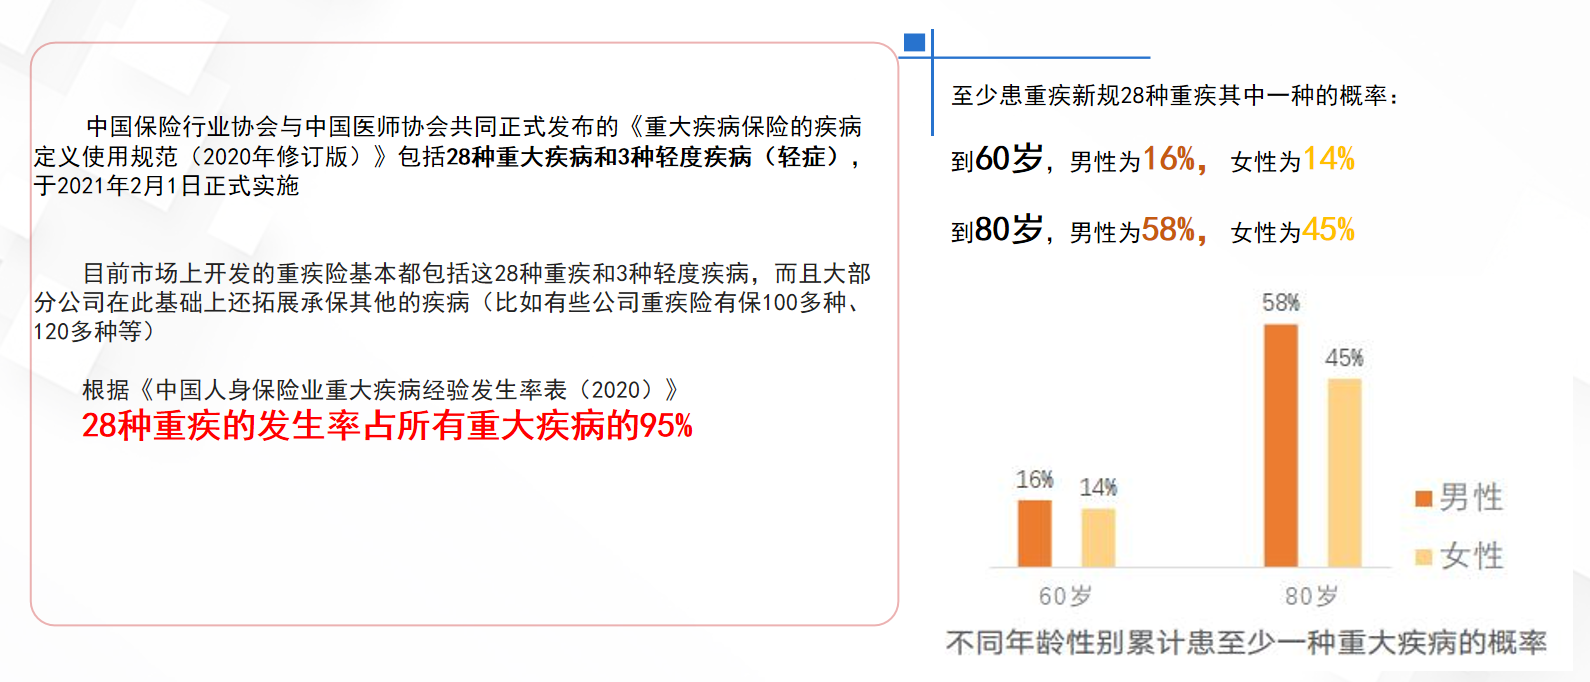 但它的短板也很明显:轻中症数量少。
像原位癌、冠状动脉介入手术等部分常见轻症,并没有覆盖。
因此大家要理解:
大爱无疆的核心竞争力不是“保障特别豪华”,而是“别人不一定愿意保的体况,它给了一个投保窗口”。
如果身体健康,当然可以挑保障更全面的产品。
但如果已经被多家产品除外、延期甚至拒保,那么“能不能正常承保”往往比多几个轻症更重要。
4、保费如何?
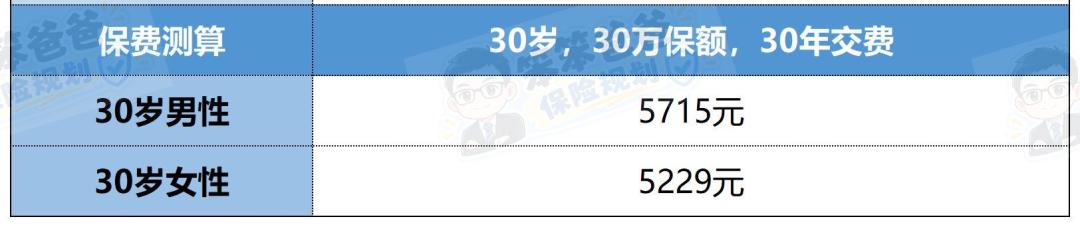
以30岁,30万保额,30年交费为例,男性每年5715元,女性每年5229元。
投保方式:识别或扫描海报二维码即可投保。
二、医联有盟2026,核保宽松,同时保障全面
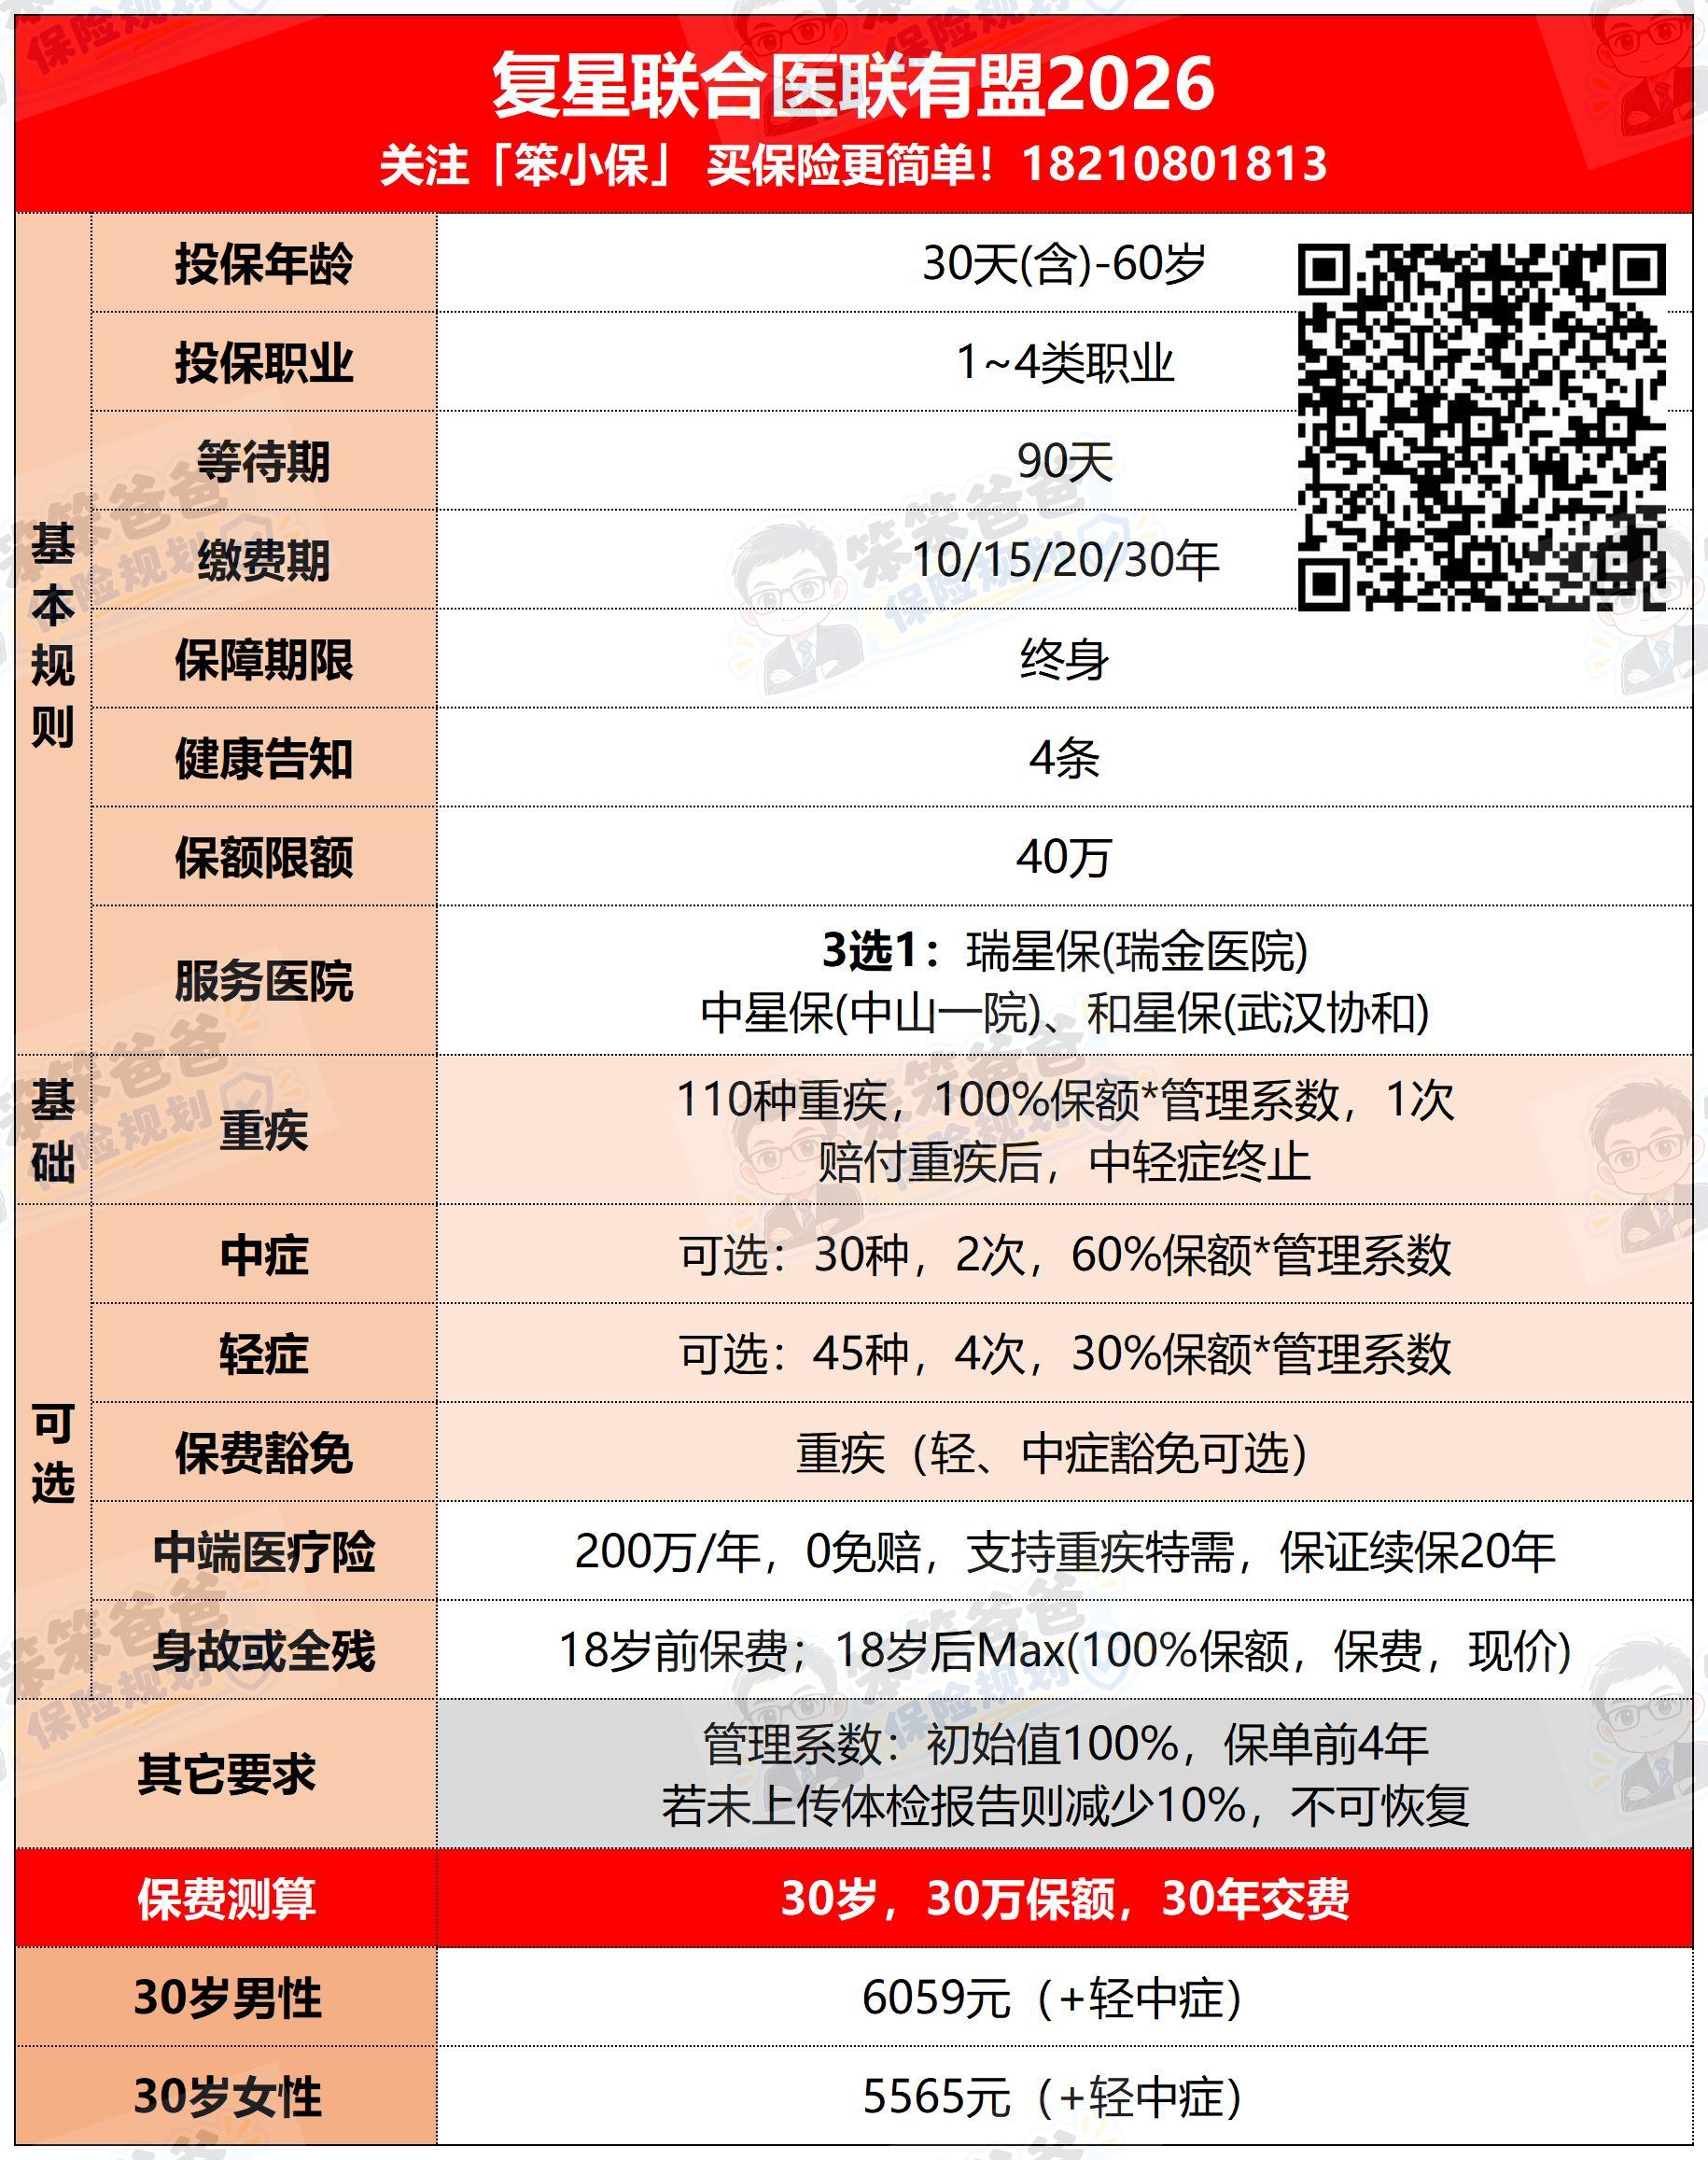
如果说大爱无疆走的是“极简兜底”路线,那么医联有盟2026更像:宽松核保+终身重疾保障。
1、它同样只有4条健康告知
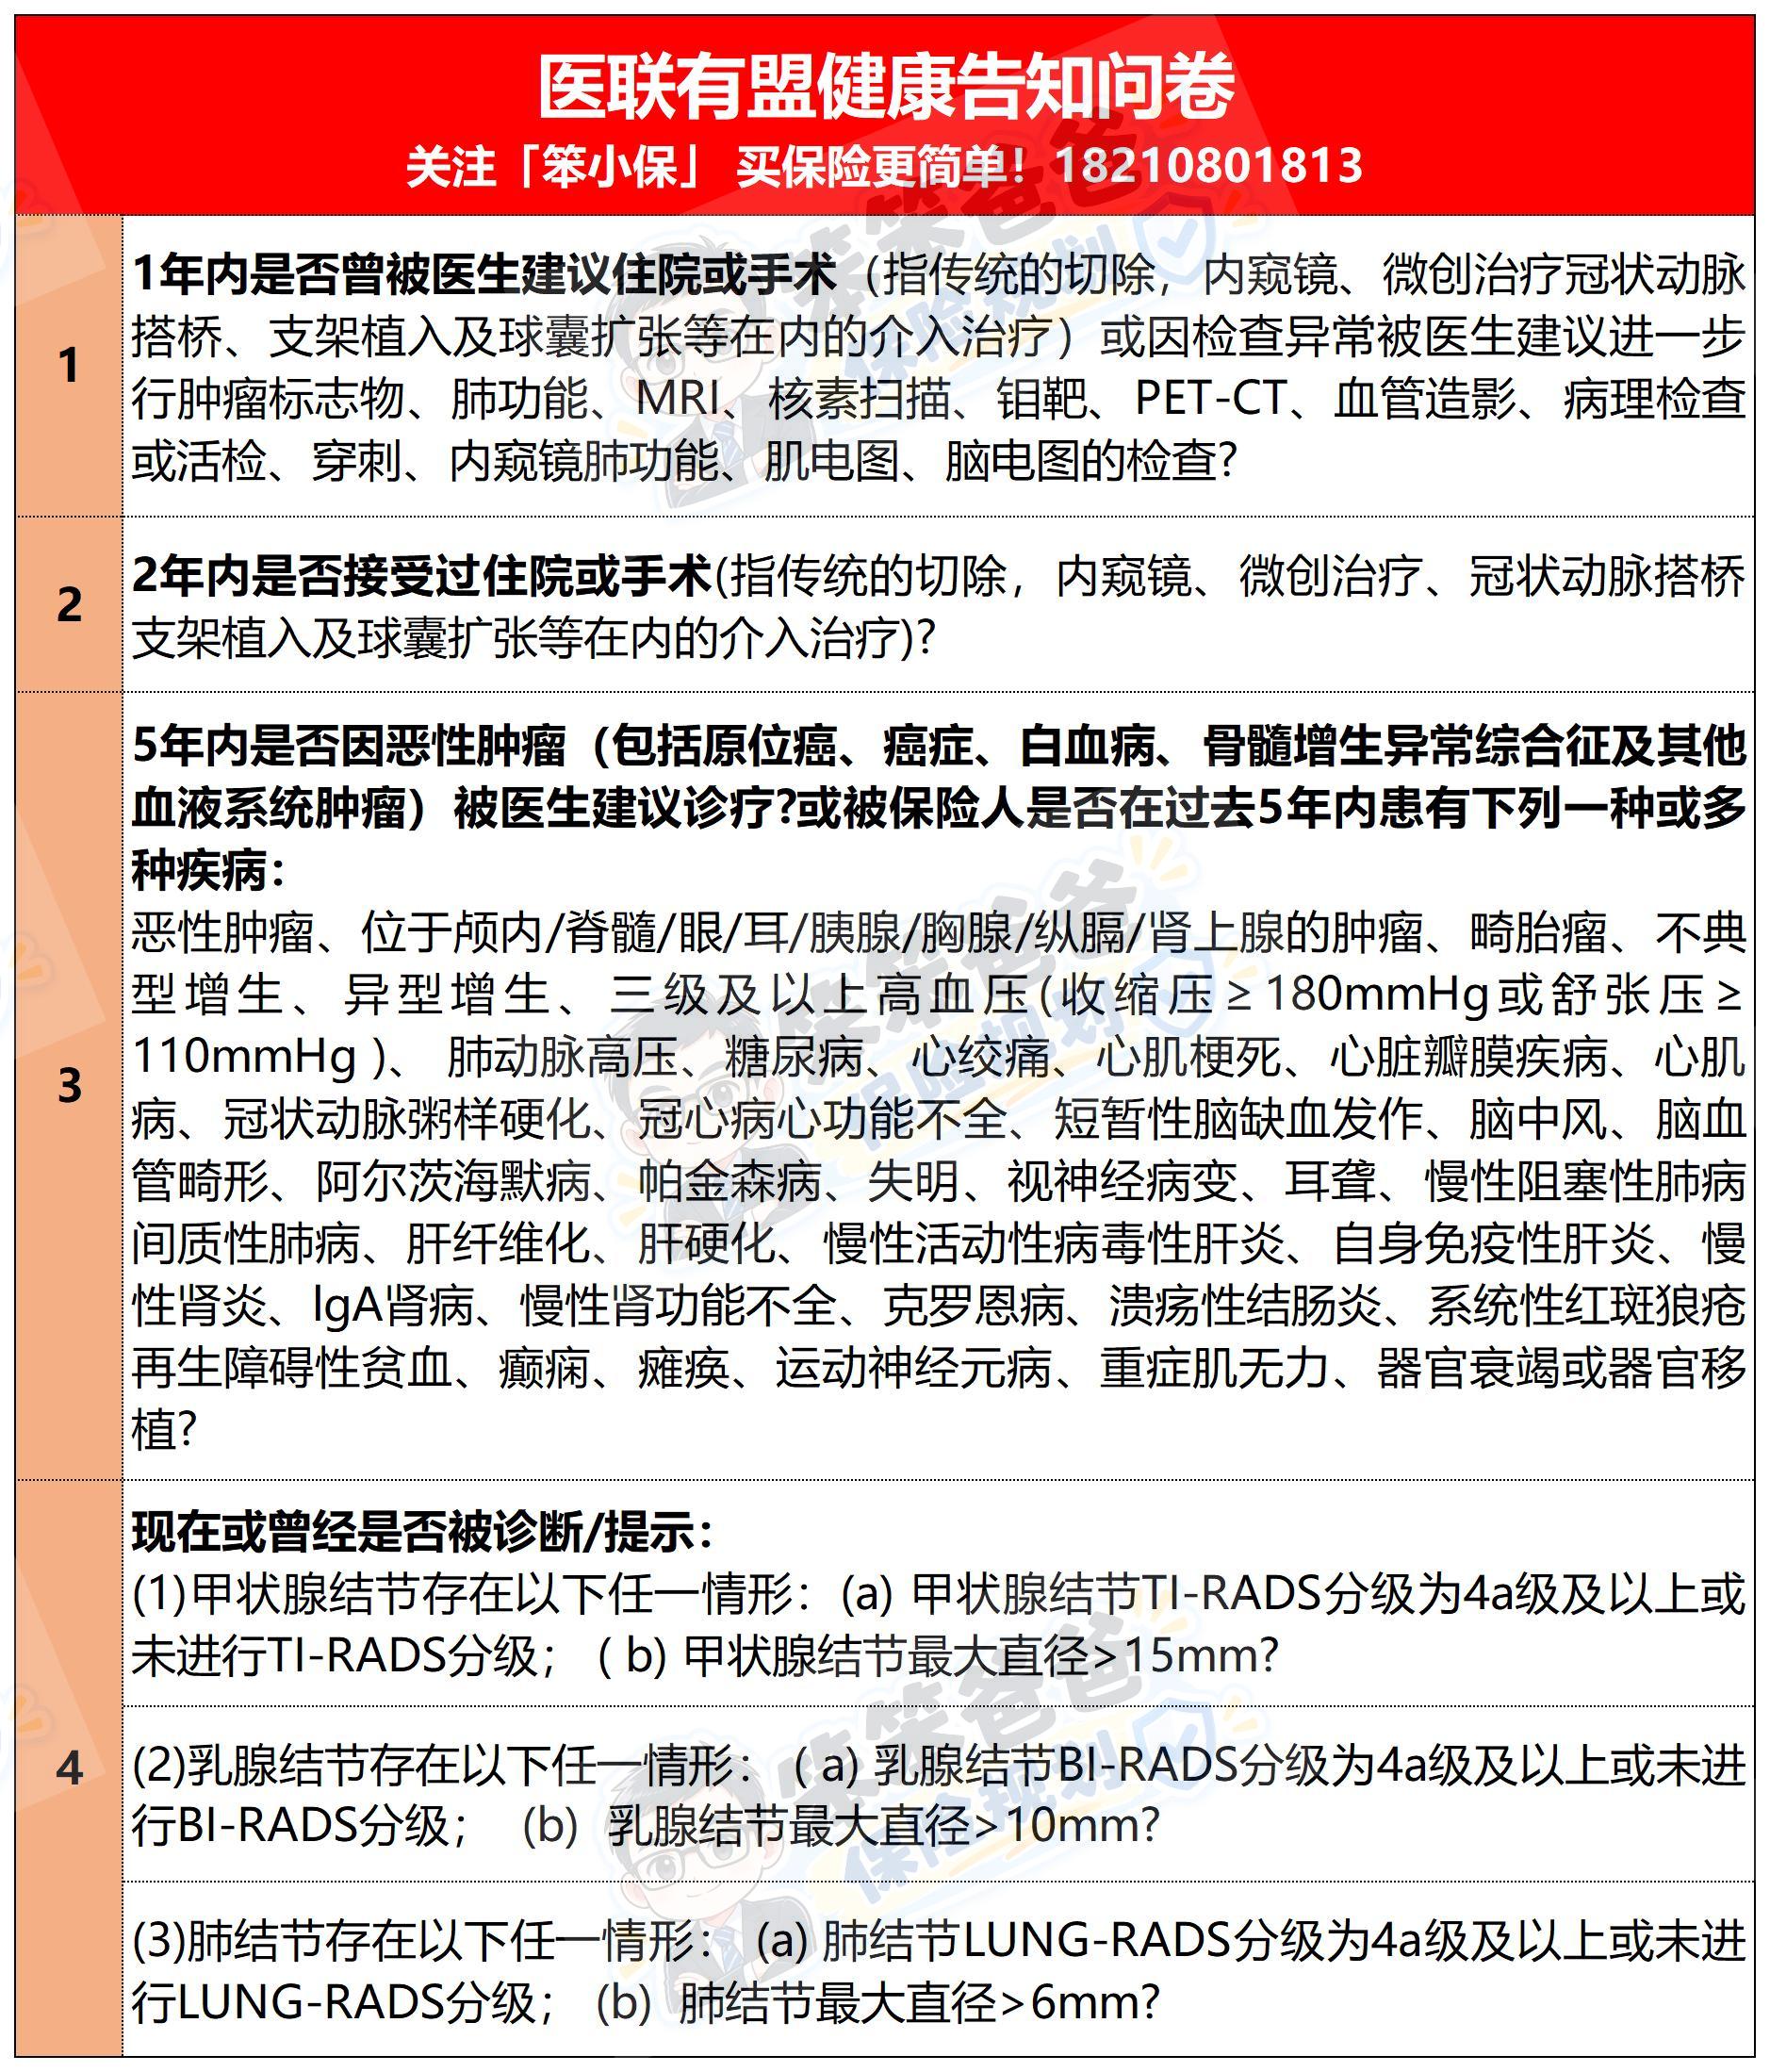
而且它的宽松并不是简单的“不问”,而是针对不少常见异常,把门槛放得比较低。
甲状腺结节、乳腺结节、肺结节符合分级、大小等要求,有机会直接正常投保。
除此之外,部分:高血压、乙肝携带、甲亢甲减、哮喘、抑郁症等情况,也存在正常承保机会。
当然,最终还是要结合病历、检查结果以及投保时的健康告知判断,不能看到“不问”两个字就直接买。
更特别的是:部分癌症/原位癌术后也有窗口:
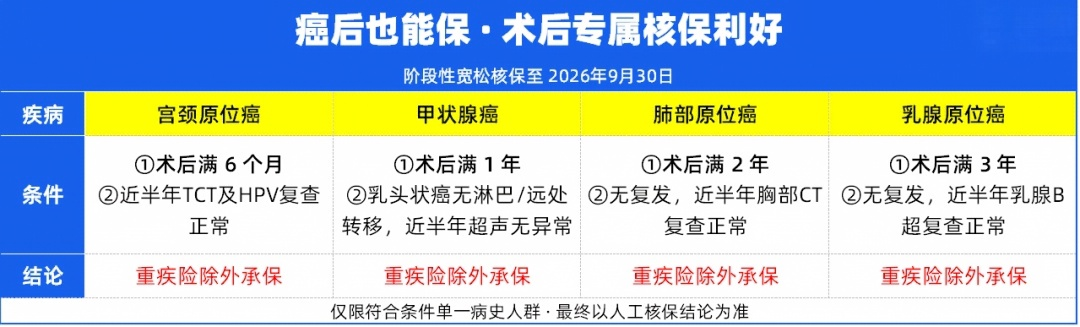
医联有盟2026在特定核保政策下,对宫颈、乳腺、甲状腺、肺部等部分原位癌/相关术后情况存在进一步核保的空间。
对于曾经有过肿瘤相关病史的人来说,这种核保窗口是比较难得的。
2、保障比大爱无疆完整很多
医联有盟2026的另一个优势,是保障本身并没有因为核保宽松而做得特别“简配”。
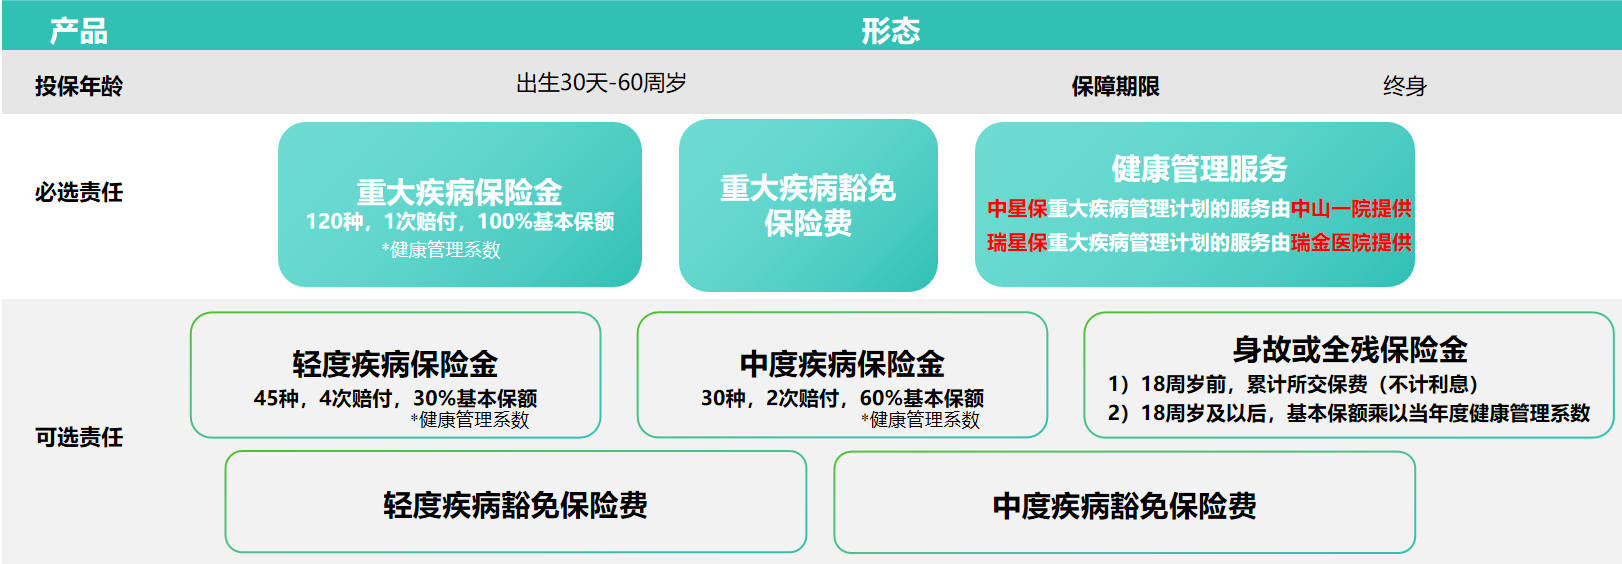
必选120种重疾,赔1次100%*健康管理系数;
可选30种中症+45种轻症*,原位癌、冠状动脉介入等常见轻症也有覆盖;
而且可以做到终身保障,同时身故/全残不强制捆绑。
它还有一个非常特殊的机制:健康管理系数
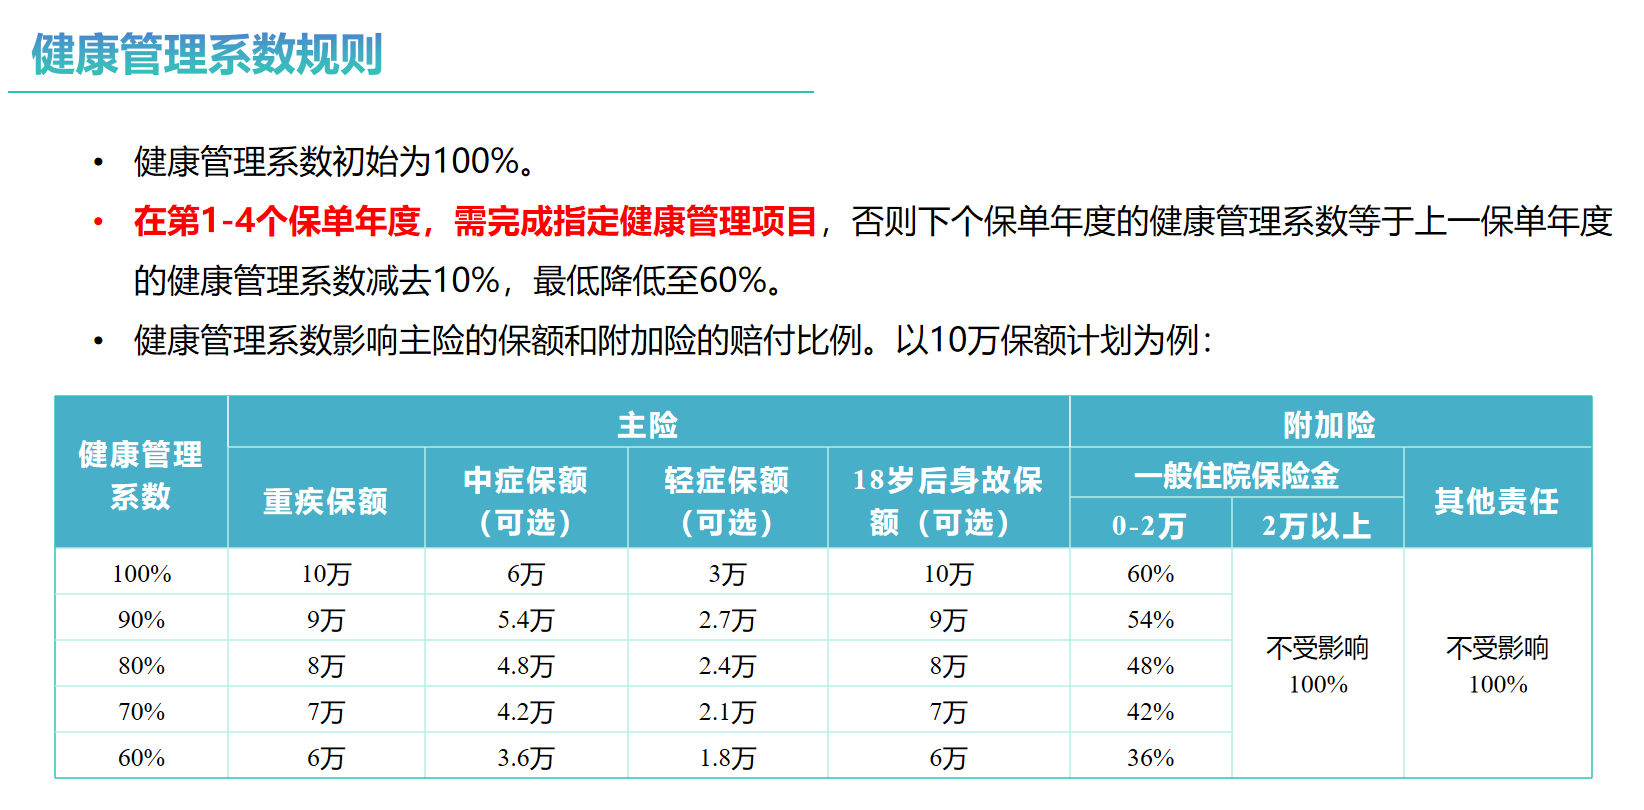 简单理解:初始赔付系数是100%。
但在约定的前4个保单年度,需要按照要求上传体检报告。
如果没有按要求完成健康管理,下一年度的赔付系数可能下降,最低可能降至60%,且下降后不能恢复。
这点一定要了解。
因为它意味着:你买40万保额,并不代表未来任何情况下都一定按照40万计算。
如果健康管理系数下降到60%,相应保险金也会受到影响。
所以这款产品比较适合:愿意定期体检、能够持续完成健康管理要求的人。
如果平时连保单放哪都记不住,更不愿意每年上传体检资料,那么这个机制就需要慎重考虑。
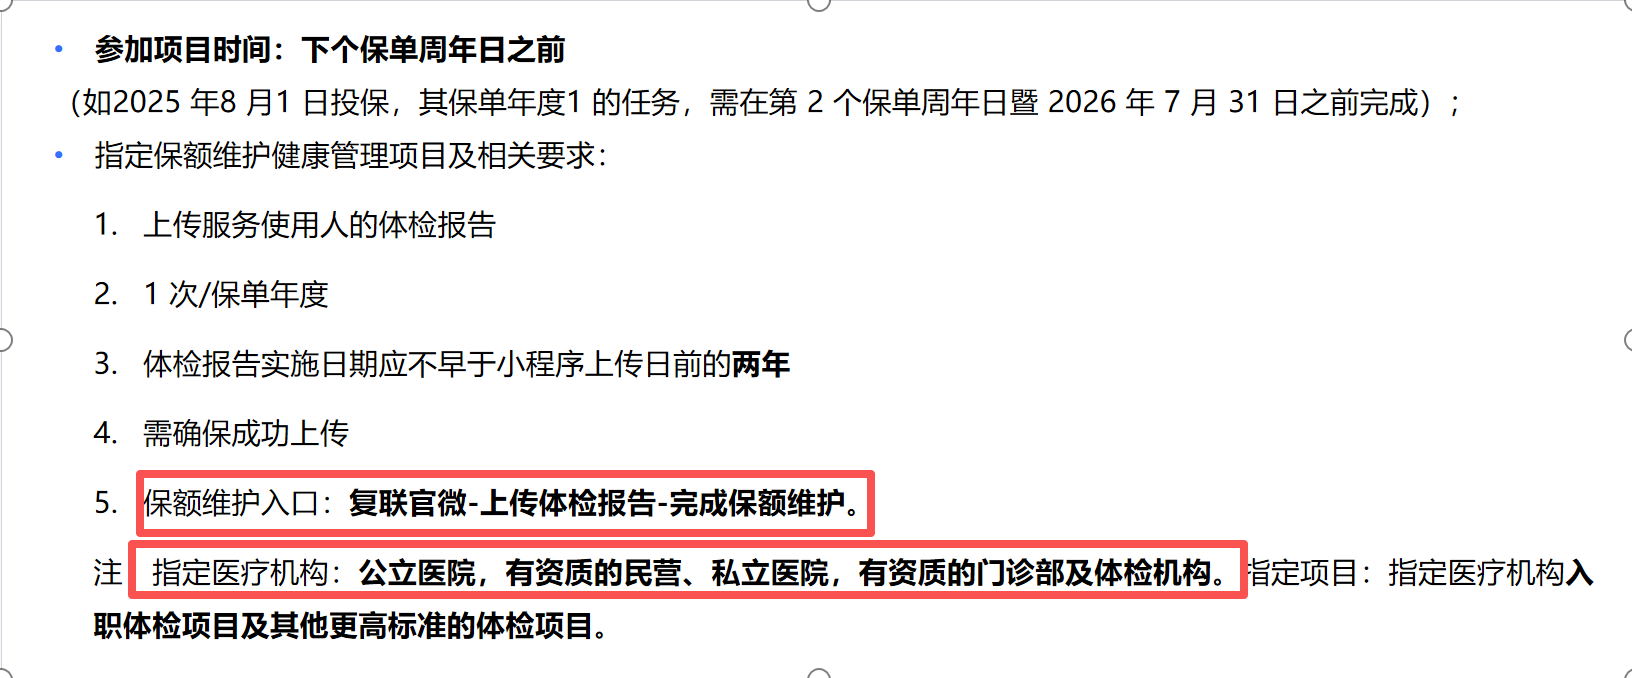
针对不同的医院,有三种不同的选择:
中星保:中山一院
和星保:武汉协和医院
瑞星保:瑞金医院
犹豫期后可申请这三个医院的智能手表,可以实时数据监测、报告解读/咨询、就医指导等。
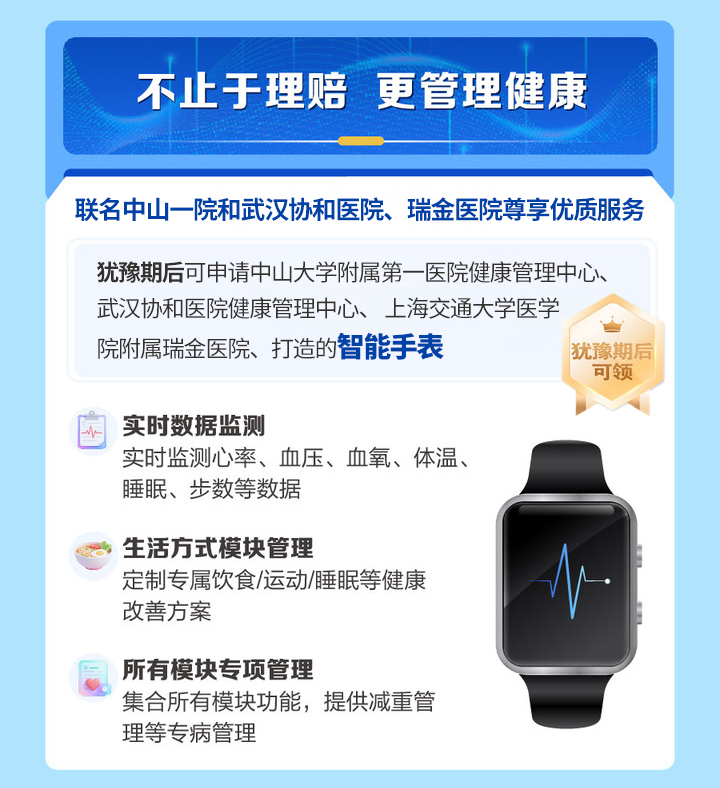
所以如果大爱无疆和医联有盟2026都能正常承保,单看疾病保障完整度,二者的产品结构差异还是比较明显的。
3、还有一个隐藏亮点:能搭配长期医疗险
这个我觉得反而很值得身体异常的人关注。
医联有盟2026可以搭配一款保证续保20年的医疗险(0免赔、一般医疗2万以下报60%、2万以上报100%、重疾特需0免赔100%),并且可以共享相对宽松的健康告知规则。
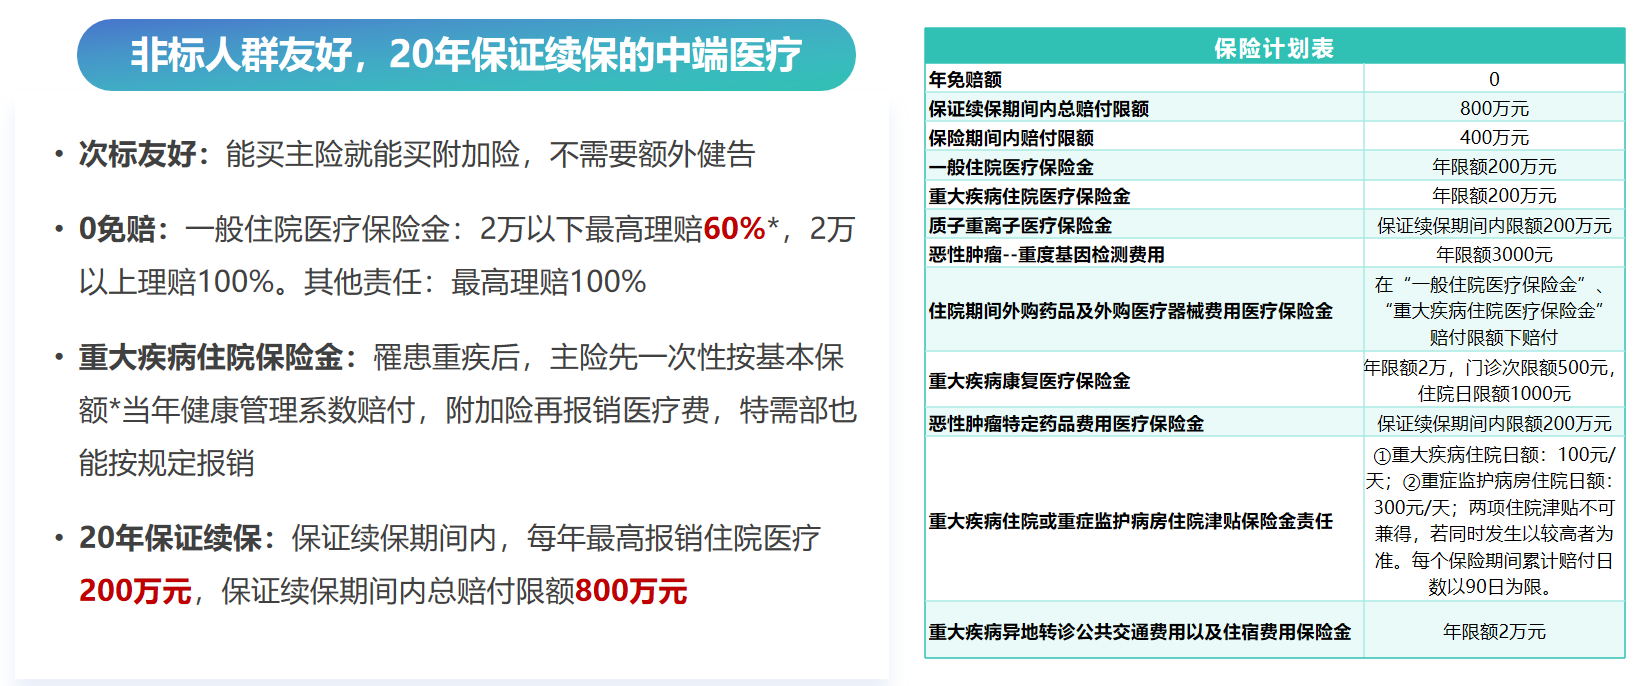
为什么这个很重要?
因为现实中很多人不是只有重疾险买不了。
有结节、三高、既往住院史以后,医疗险往往更难买。
如果一次核保能同时解决重疾险和长期医疗保障,对非标体人群的意义会更大。
4、保费如何?
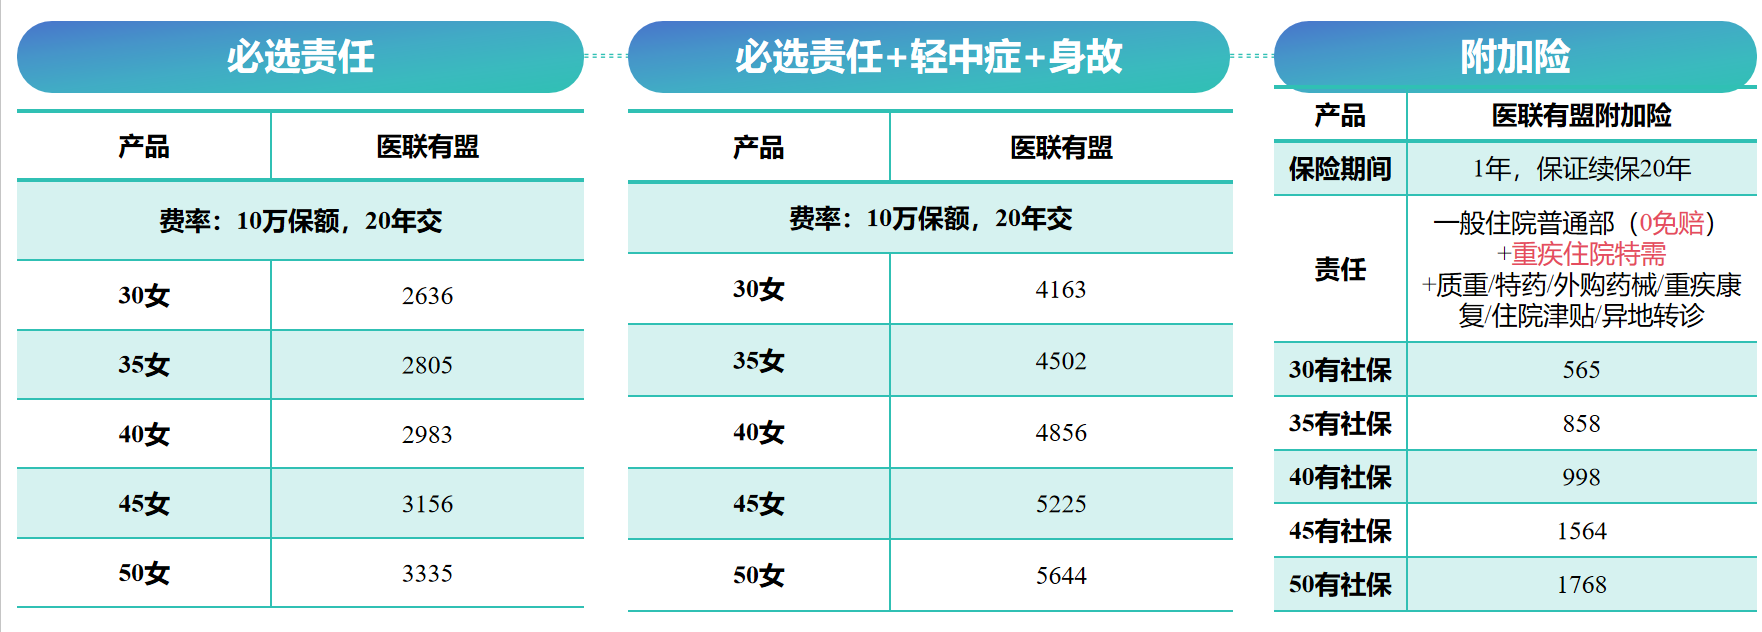
以30岁女性,10万保额,20年交为便,每年保费只要2636元,性价比还是挺高的!
投保方式:识别或扫描海报二维码即可投保。
三、超级玛丽医联有盟,宽松核保+更高重疾杠杆
名字里虽然有“超级玛丽”,但不要把它和常规标准体超级玛丽系列混为一谈。
它同样是针对身体异常人群设计的产品。
1、健告同样只有4条
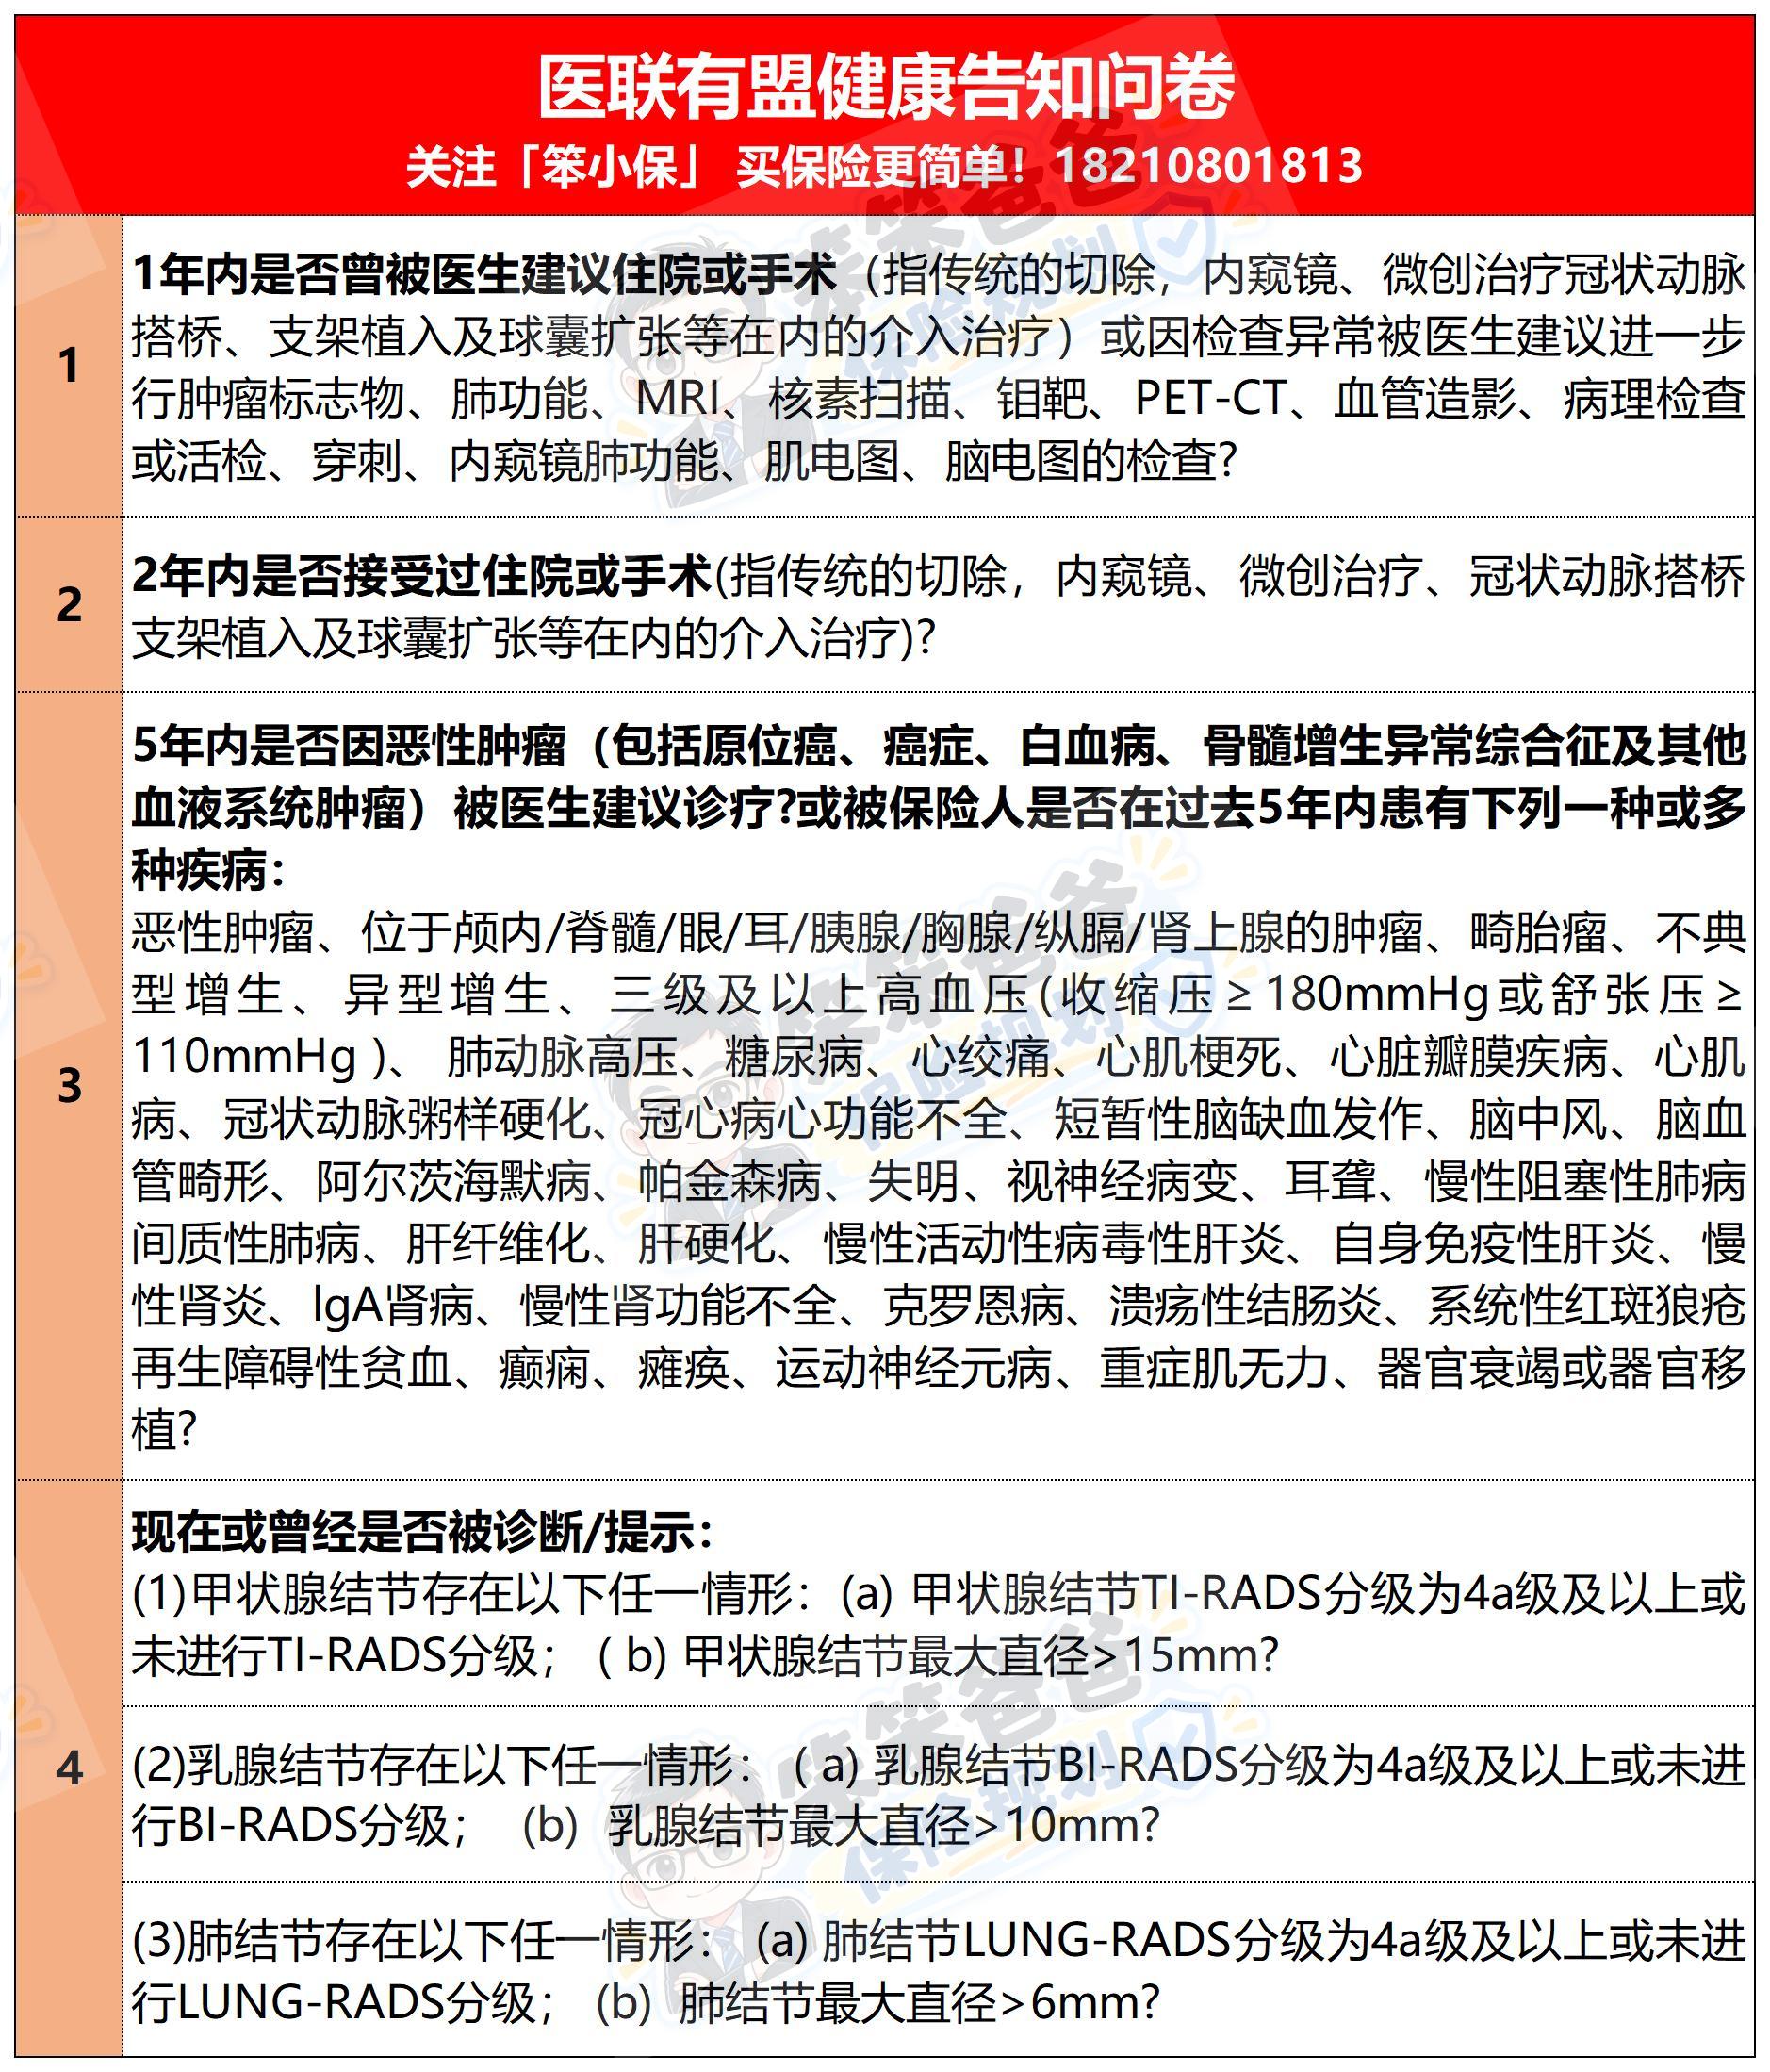
不询问哮喘、类风湿性关节炎、甲亢、 甲减、精神类疾病、萎缩性胃炎
1-3级的甲状腺、乳腺、肺结节只要大小符合要求无需人核直接承保。
所以如果普通重疾险已经很难通过健康告知,它是值得拿来一起核保比较的。
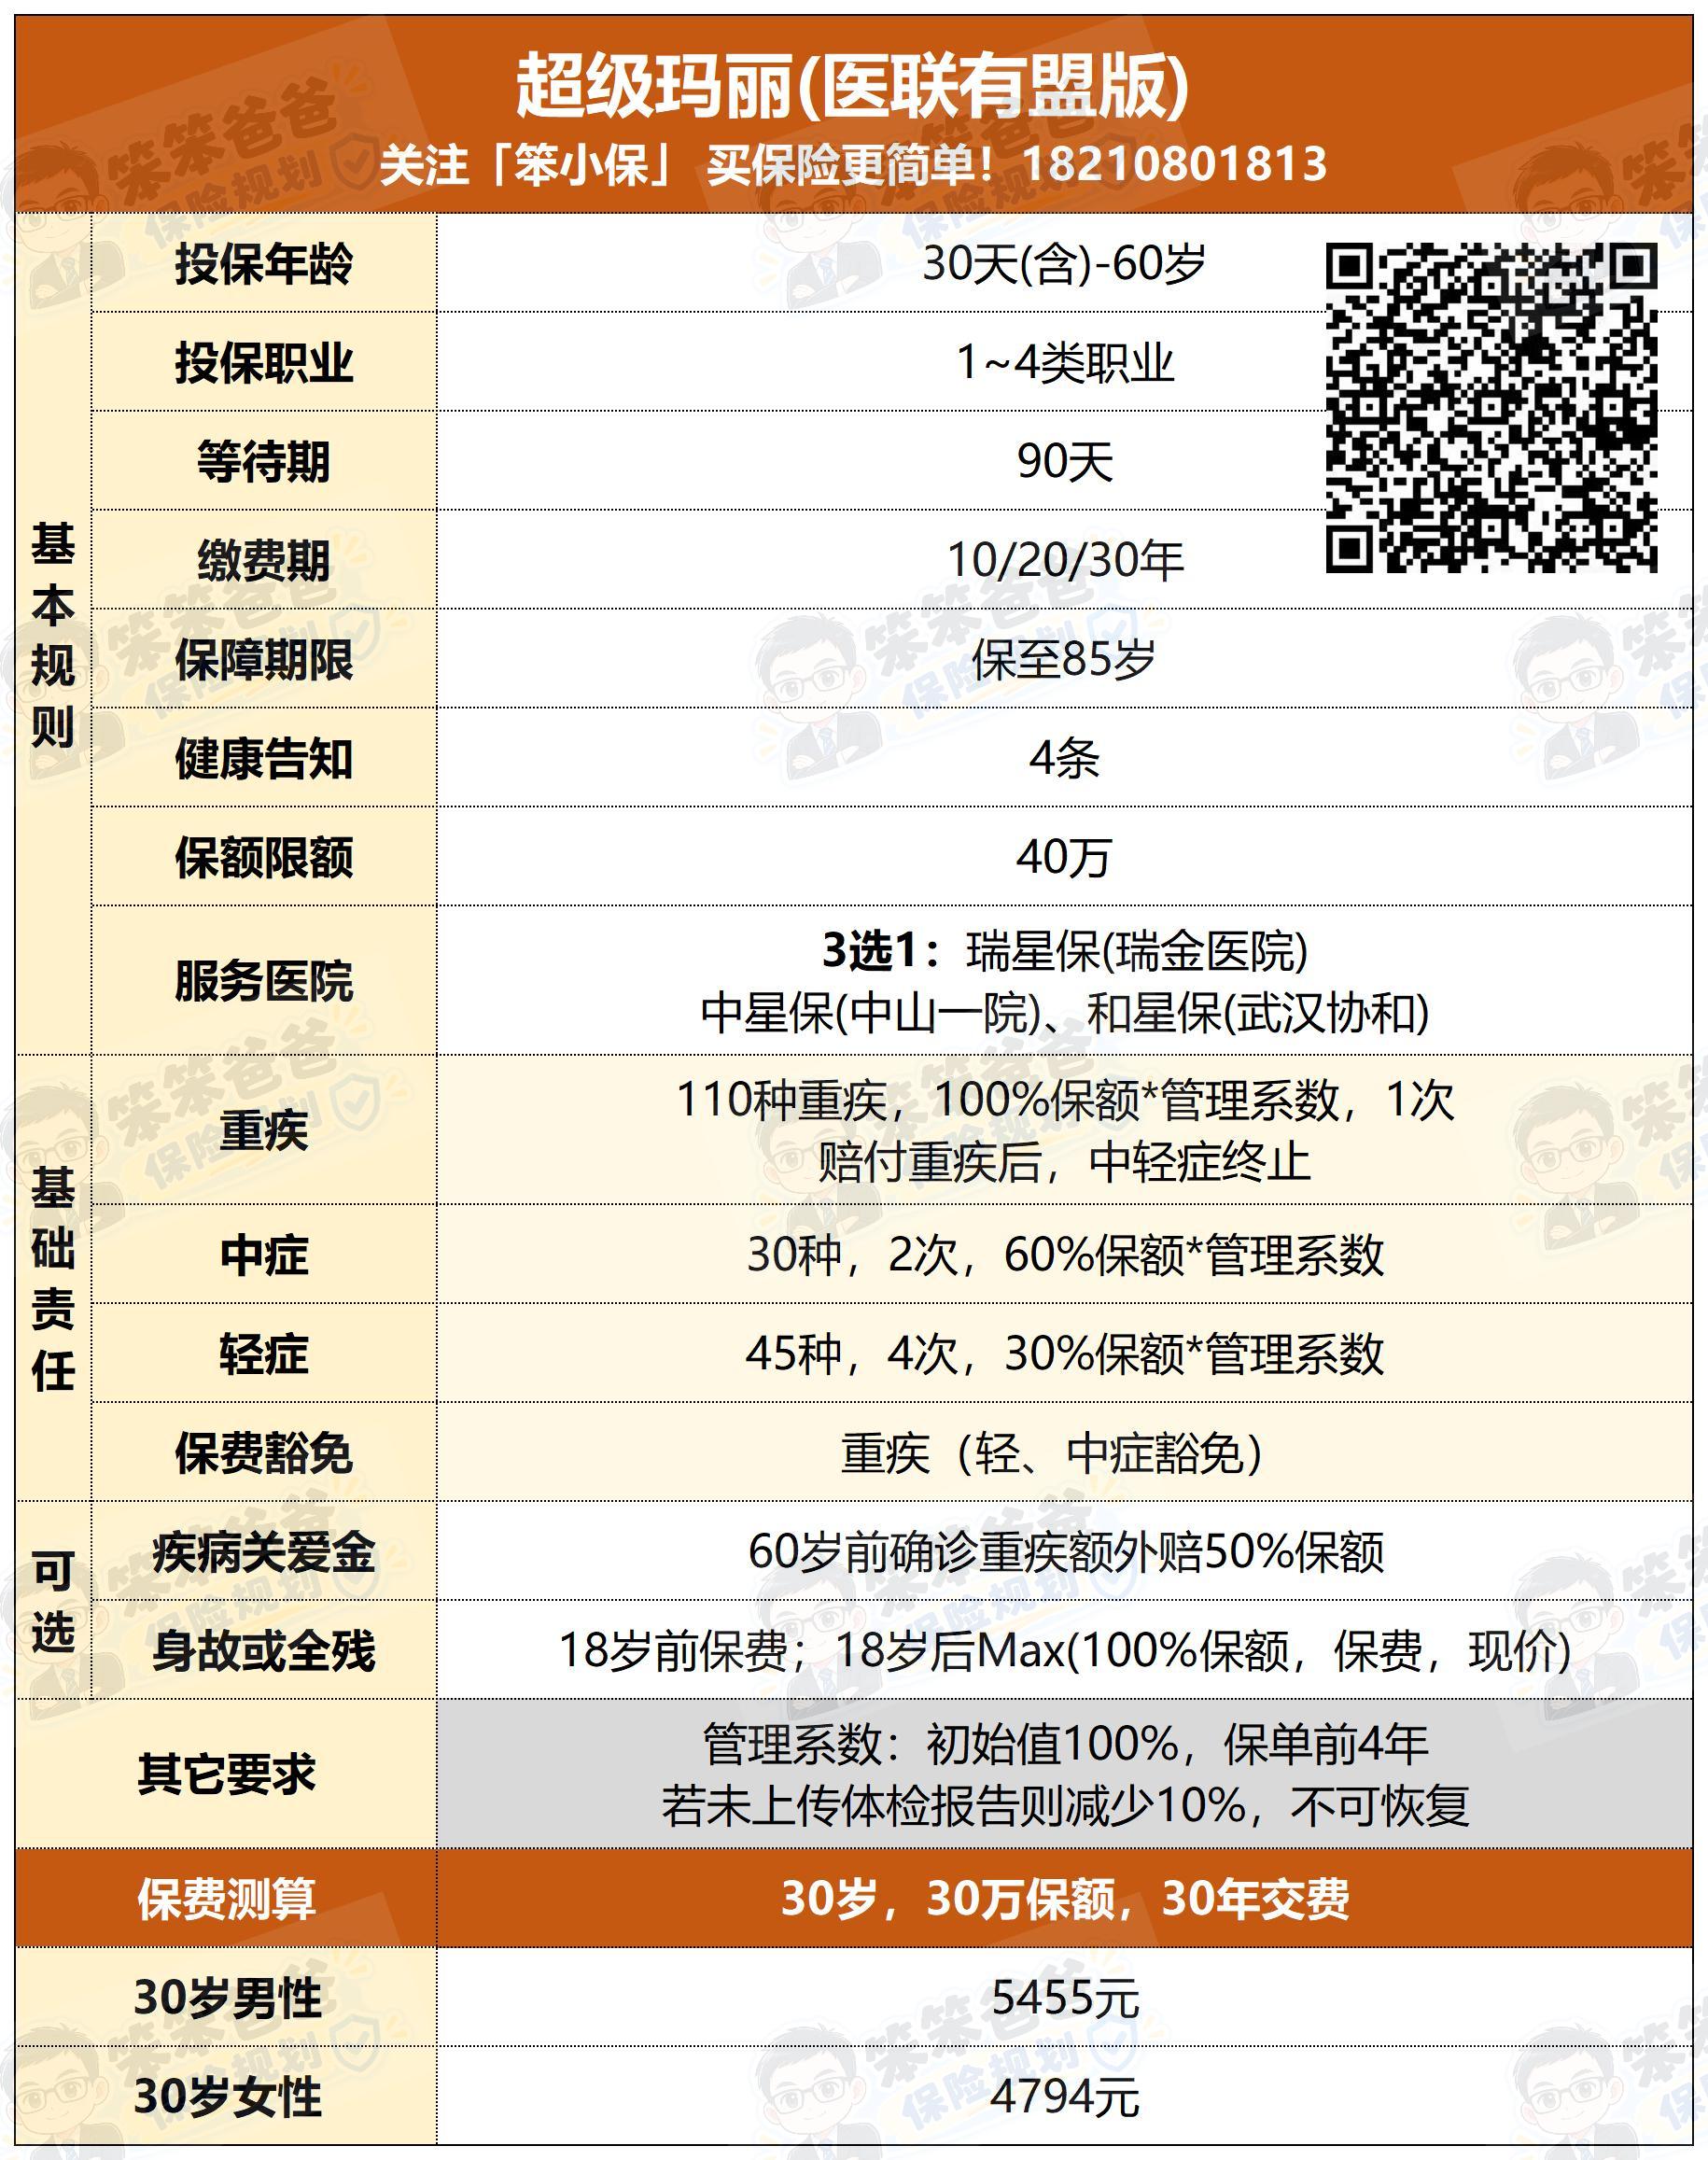
2、基础保障更丰富
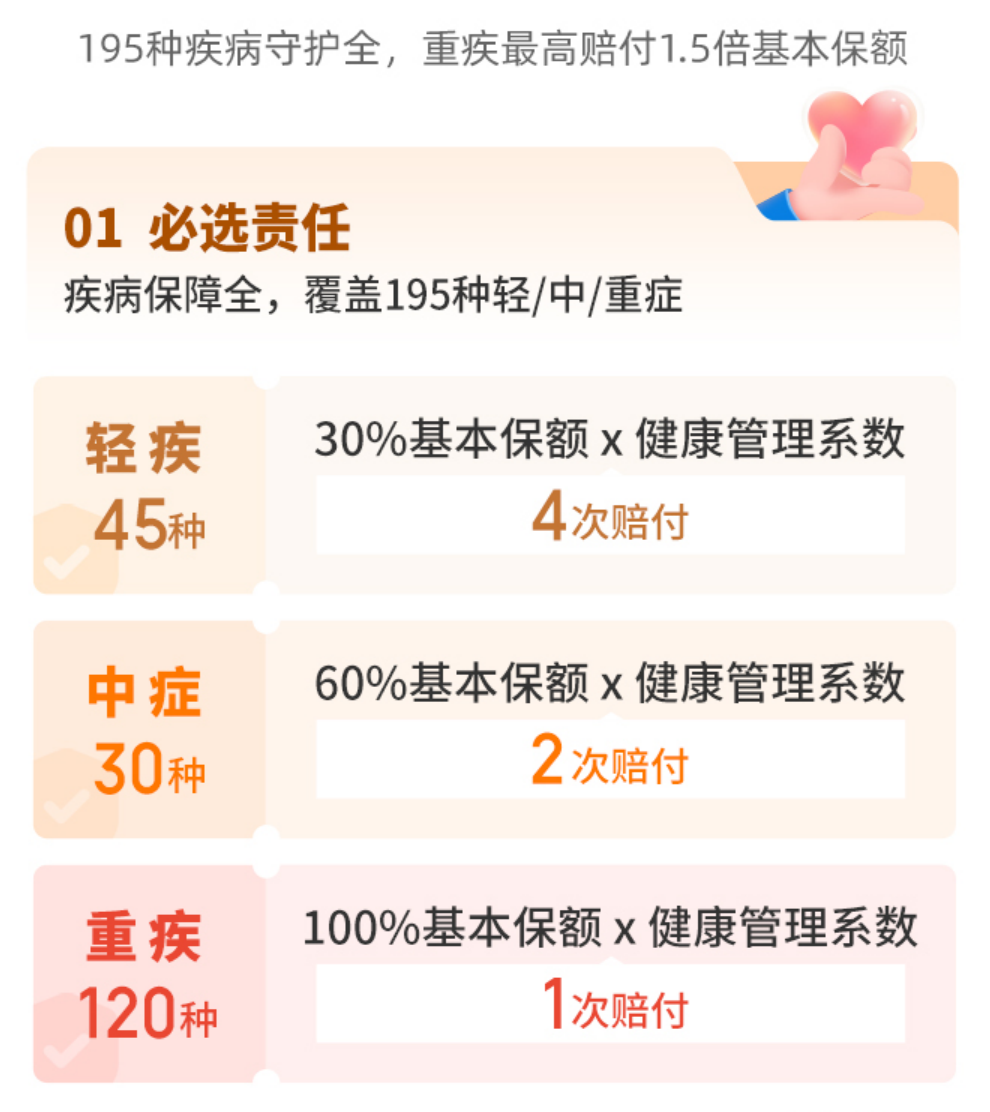 120种重疾,赔1次;
30种中症,最多2次,每次60%;
45种轻症,最多4次,每次30%。
另外还能选择疾病关爱金:
60岁前首次重疾,符合条件可以额外赔50%基本保额。
假设买40万基本保额,60岁前符合约定发生重疾,叠加后最高可以达到60万。
对于30—50岁、正处于家庭责任高峰期的人,这个设计会更有意义。
90天等待期也是一个亮点
超级玛丽医联有盟版的等待期为90天,而大爱无疆等不少产品是180天。
对于已经有身体异常的人来说,等待期更短也是一个比较实际的优势。
注意:保额也和健康管理系数有关系,这个和第2款医联有盟是一样的要求,同样有三个版本可选:中星保、和星保、瑞星保。
3、保费如何?
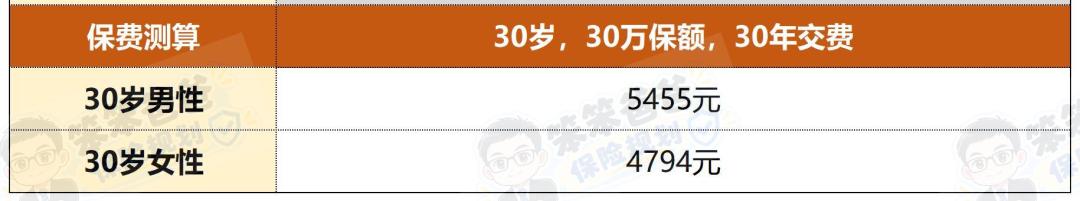
在这三款里,保费是最低的,性价比高!
投保方式:识别或扫描海报二维码即可投保。
四、三款到底差在哪里?
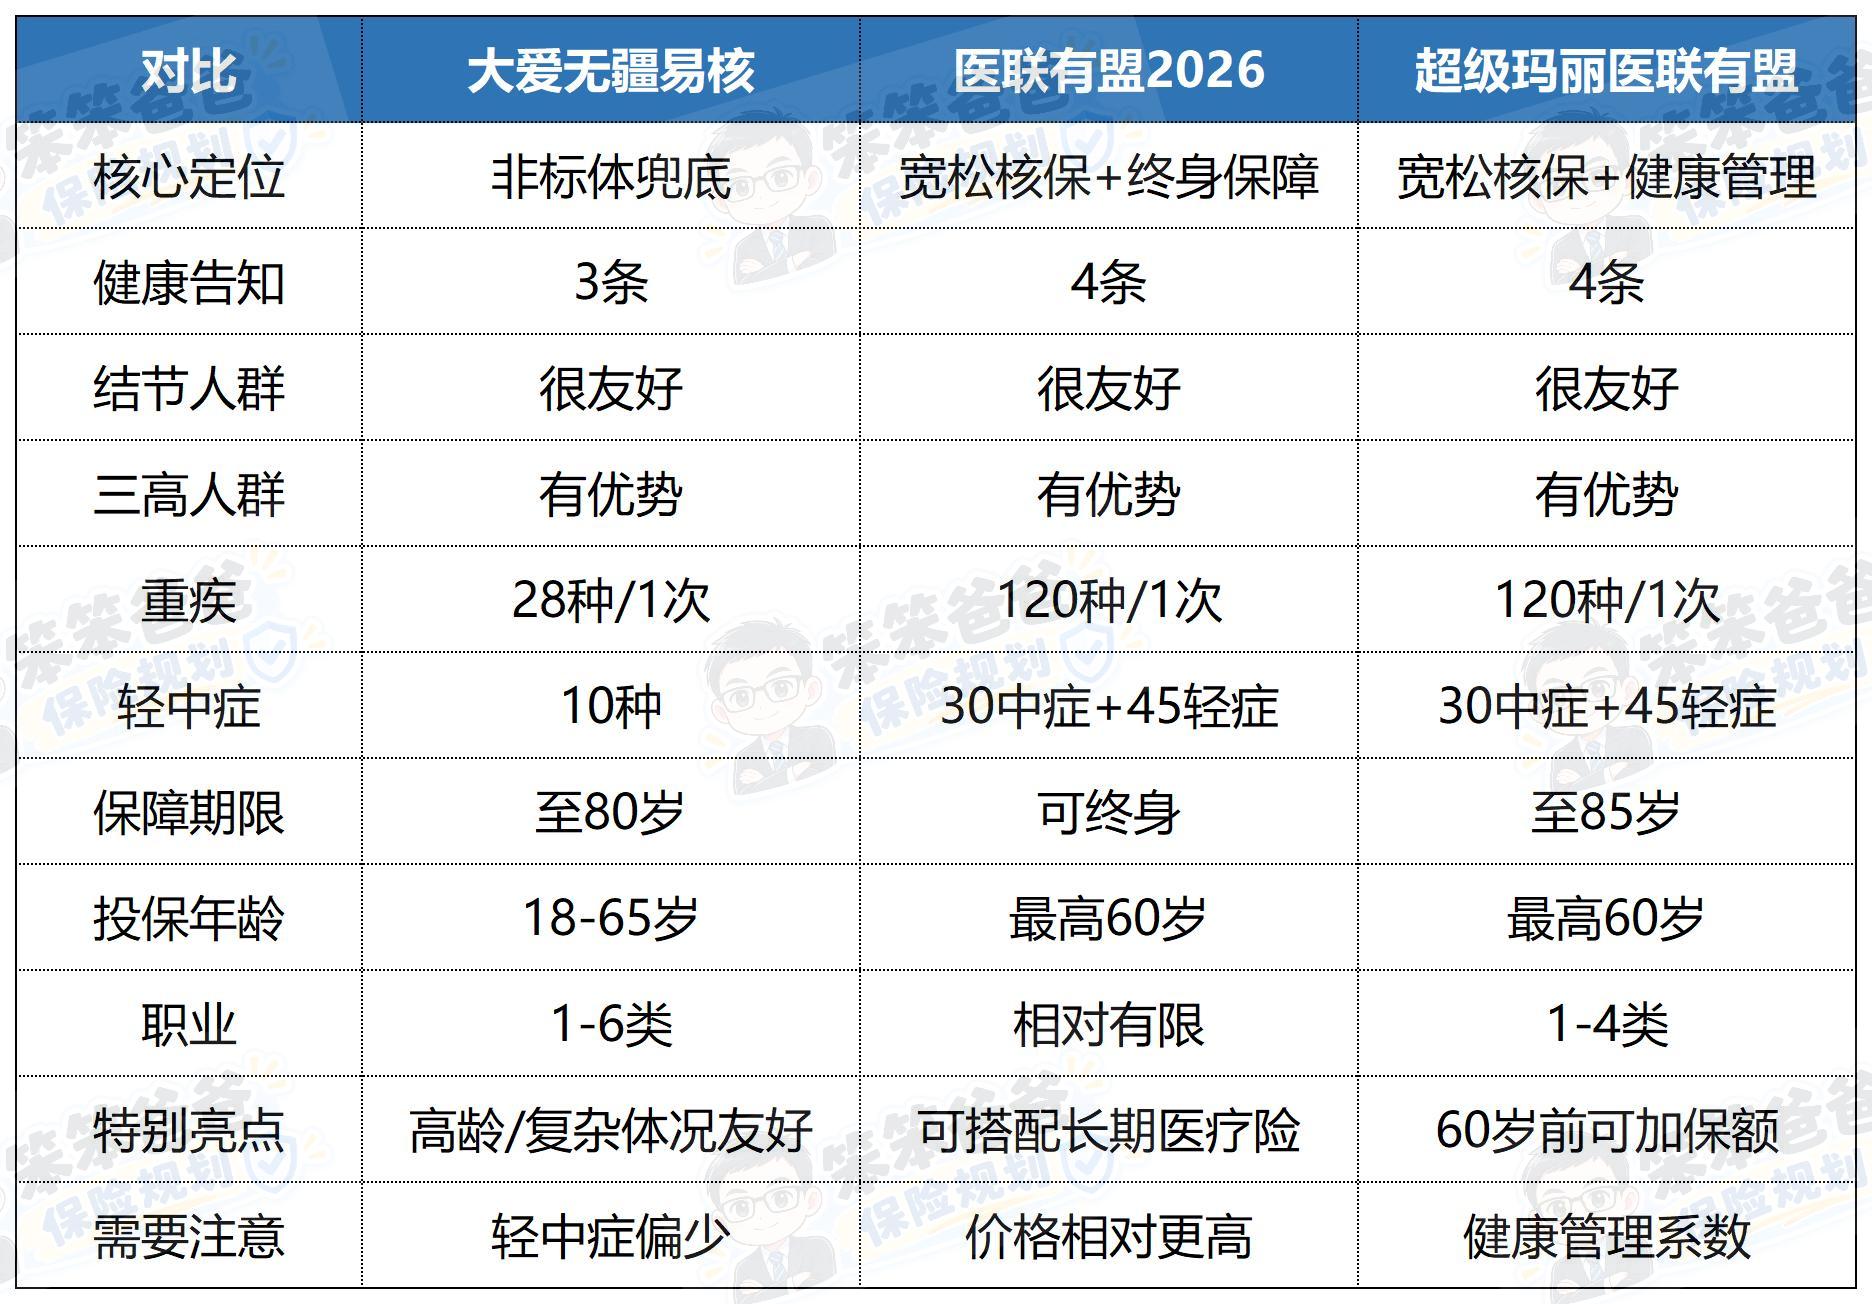
这里尤其不要只看“3条健告”和“4条健告”。健告少1条,不等于所有人的核保结果都会更好。
真正核保时,要看的是你自己的疾病到底落在哪一条、检查结果是多少、有没有住院和手术记录,以及病历里医生怎么写。
五、有结节、三高,到底先看哪款?
1、年龄偏大、职业风险较高、三高或结节情况比较复杂:可以重点核对大爱无疆易核。
它的优势就是投保年龄做到65岁、1—6类职业,而且健告只有3条。
2、身体有一些异常,但希望保障终身,同时比较在意轻中症保障:可以重点比较医联有盟2026。
特别是重疾险、医疗险都不好买的人,它能够搭配长期医疗险这一点很有吸引力。
3、身体异常,同时希望60岁前把重疾杠杆做高:可以看看超级玛丽医联有盟版。
40万基础保额搭配关爱金,符合约定时60岁前重疾保障可以进一步提高。
但前提是:一定要接受它的健康管理机制。
六、最后说几句
我做保险这些年,遇到过很多人:身体健康的时候觉得重疾险不着急。
等到体检查出甲状腺结节、肺结节、高血压、血糖异常,再回来问:
“现在还能买吗?”
这时候才发现,保险真正麻烦的从来不是“哪款便宜几百块”,而是:你还有没有选择权。
所以对于身体异常人群,买重疾险千万不要上来就问:
“这三款哪款最好?”更应该先问:
“按照我的病历和检查结果,哪几款能正常承保?”
正确顺序应该是:
先看健康告知 → 再核保 → 对比承保结果 → 最后比较保障和价格。
同样一个甲状腺结节,有的人可以正常承保,有的人可能需要人工核保;同样是高血压,有没有并发症、血压到了多少、有没有住院记录,结果都可能不同。
先解决“能不能买”,再解决“买哪款”,这才是非标体买保险最重要的逻辑。
如果你有甲状腺结节、乳腺结节、肺结节、三高、乙肝、既往住院史,甚至原位癌/癌症术后,不知道自己能不能买,可以把年龄+具体体况+最近检查结果整理好,再按照三款产品的健康告知逐一核对。
有时候不是买不了,而是以前没有找到核保逻辑更匹配的产品。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【重疾险】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 重疾险可以买保终身的吗?
 2488
保终身的重疾险哪种好?可以给孩子买保终身的吗?
 2809
重疾险怎么买保终身的?
2158
重疾险适合买保终身的吗?保终身的重疾险哪种好?
 3763
 825
 6840

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


