


尊享e生中高端2026 VS PLUS:差的不只是保费,更是医院!
发布时间:15小时前阅读:11

 问一问
 身份认证|
入驻4年
最近尊享e生中高端2026升级之后,不少人来问我:
“普通版已经有0免赔,还能用特需/国际部,那PLUS还有必要买吗?”
“两款名字就差一个PLUS,保费却差不少,到底差在哪里?”
这个问题还真不能只看保费。
我把尊享e生中高端2026和尊享e生中高端PLUS 2026的资料重新扒了一遍,发现两款虽然都叫“中高端”,但定位其实很清楚:
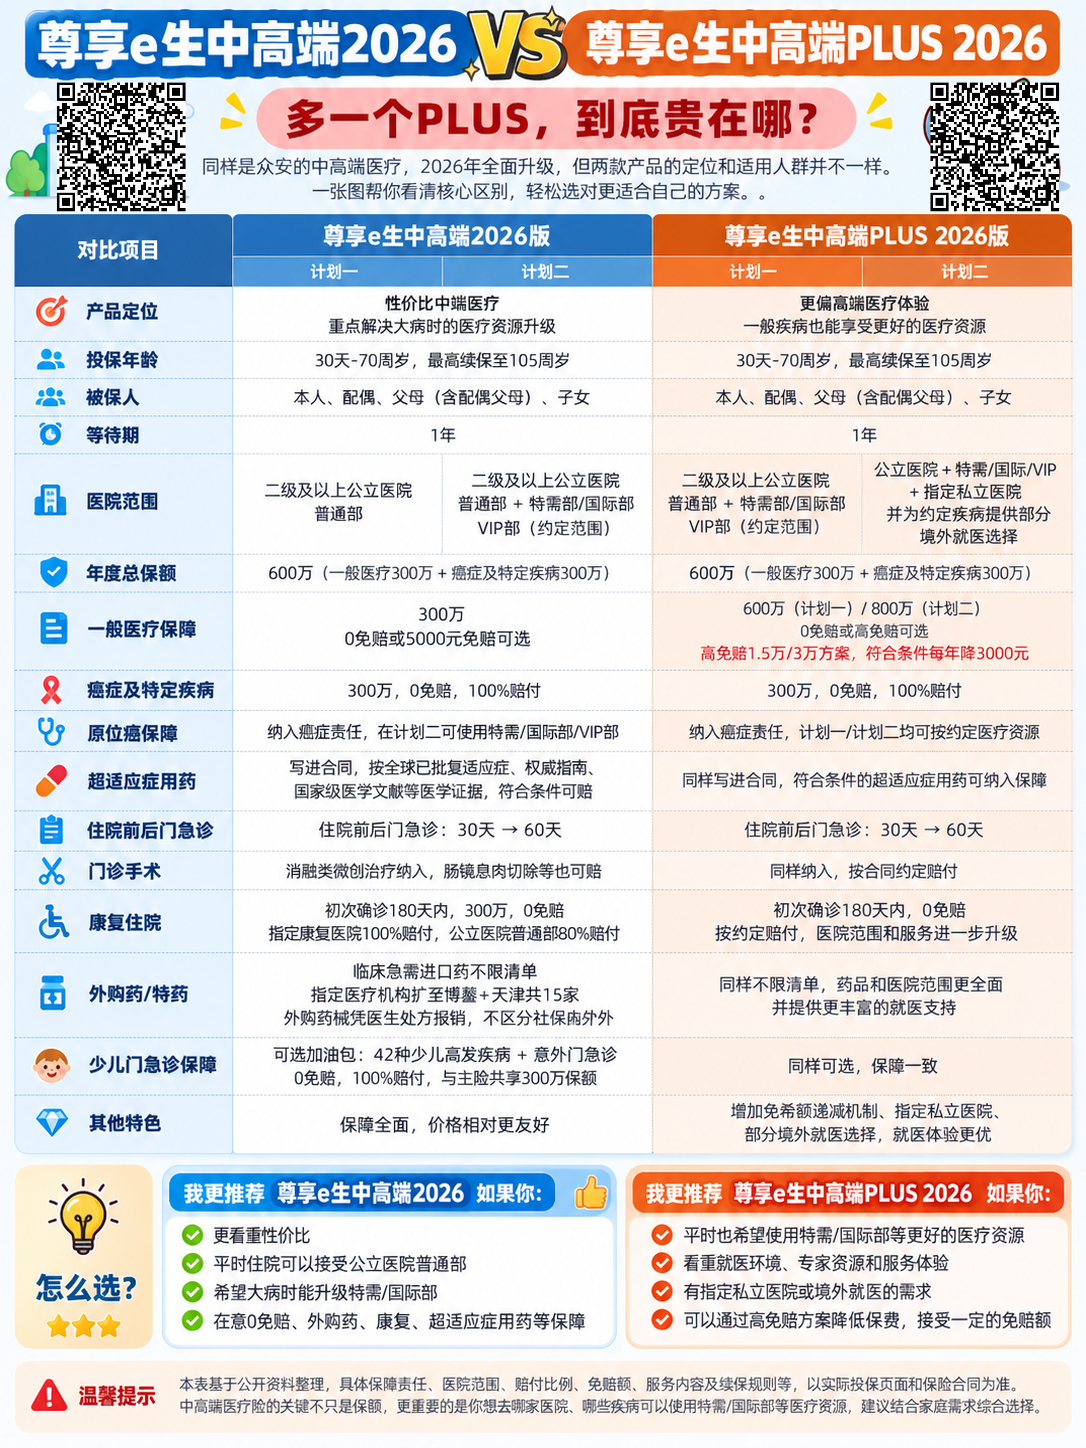 尊享e生中高端2026:重点解决大病时的医疗资源升级。
尊享e生中高端PLUS 2026:进一步把优质医疗资源覆盖到一般疾病。
所以,两款真正拉开差距的,不是几百万保额,而是:你得什么病,能去什么医院。
一、先看结论:两款到底差在哪?
如果只看核心区别,可以先记住这张表:
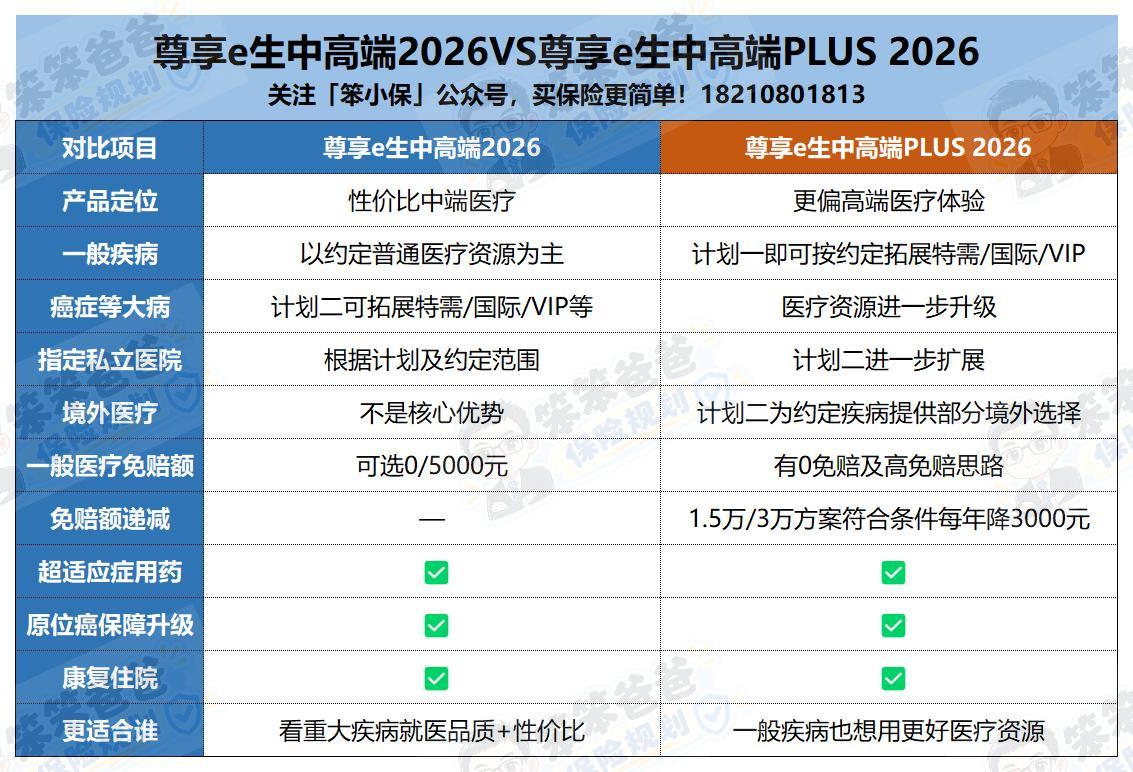
1、尊享e生中高端2026:年度医疗总保额600万,由一般医疗300万和癌症及特定疾病300万构成,一般医疗可选择0元或5000元免赔,癌症及特定疾病责任则保持0免赔。
2、PLUS的定位明显往上走了一档:计划一一般疾病即可按约定使用特需、国际部、VIP部;计划二进一步扩展指定私立医院,并为约定疾病提供部分境外就医选择。
所以后面所有区别,其实都是围绕这条线展开的。
二、最大区别:一般疾病能不能去特需/国际部?
这是我认为两款产品最需要看懂的地方。
很多人看到“中高端医疗”几个字,会下意识认为:买了以后,不管什么病都能去特需部、国际部。
实际上并不是。
1、尊享e生中高端2026:重点照顾“大病”
它更像是:平时看病控制成本,大病发生后把医疗资源拉高。
尤其2026版,把癌症责任进一步扩展到了:重度恶性肿瘤+轻度恶性肿瘤+原位癌。
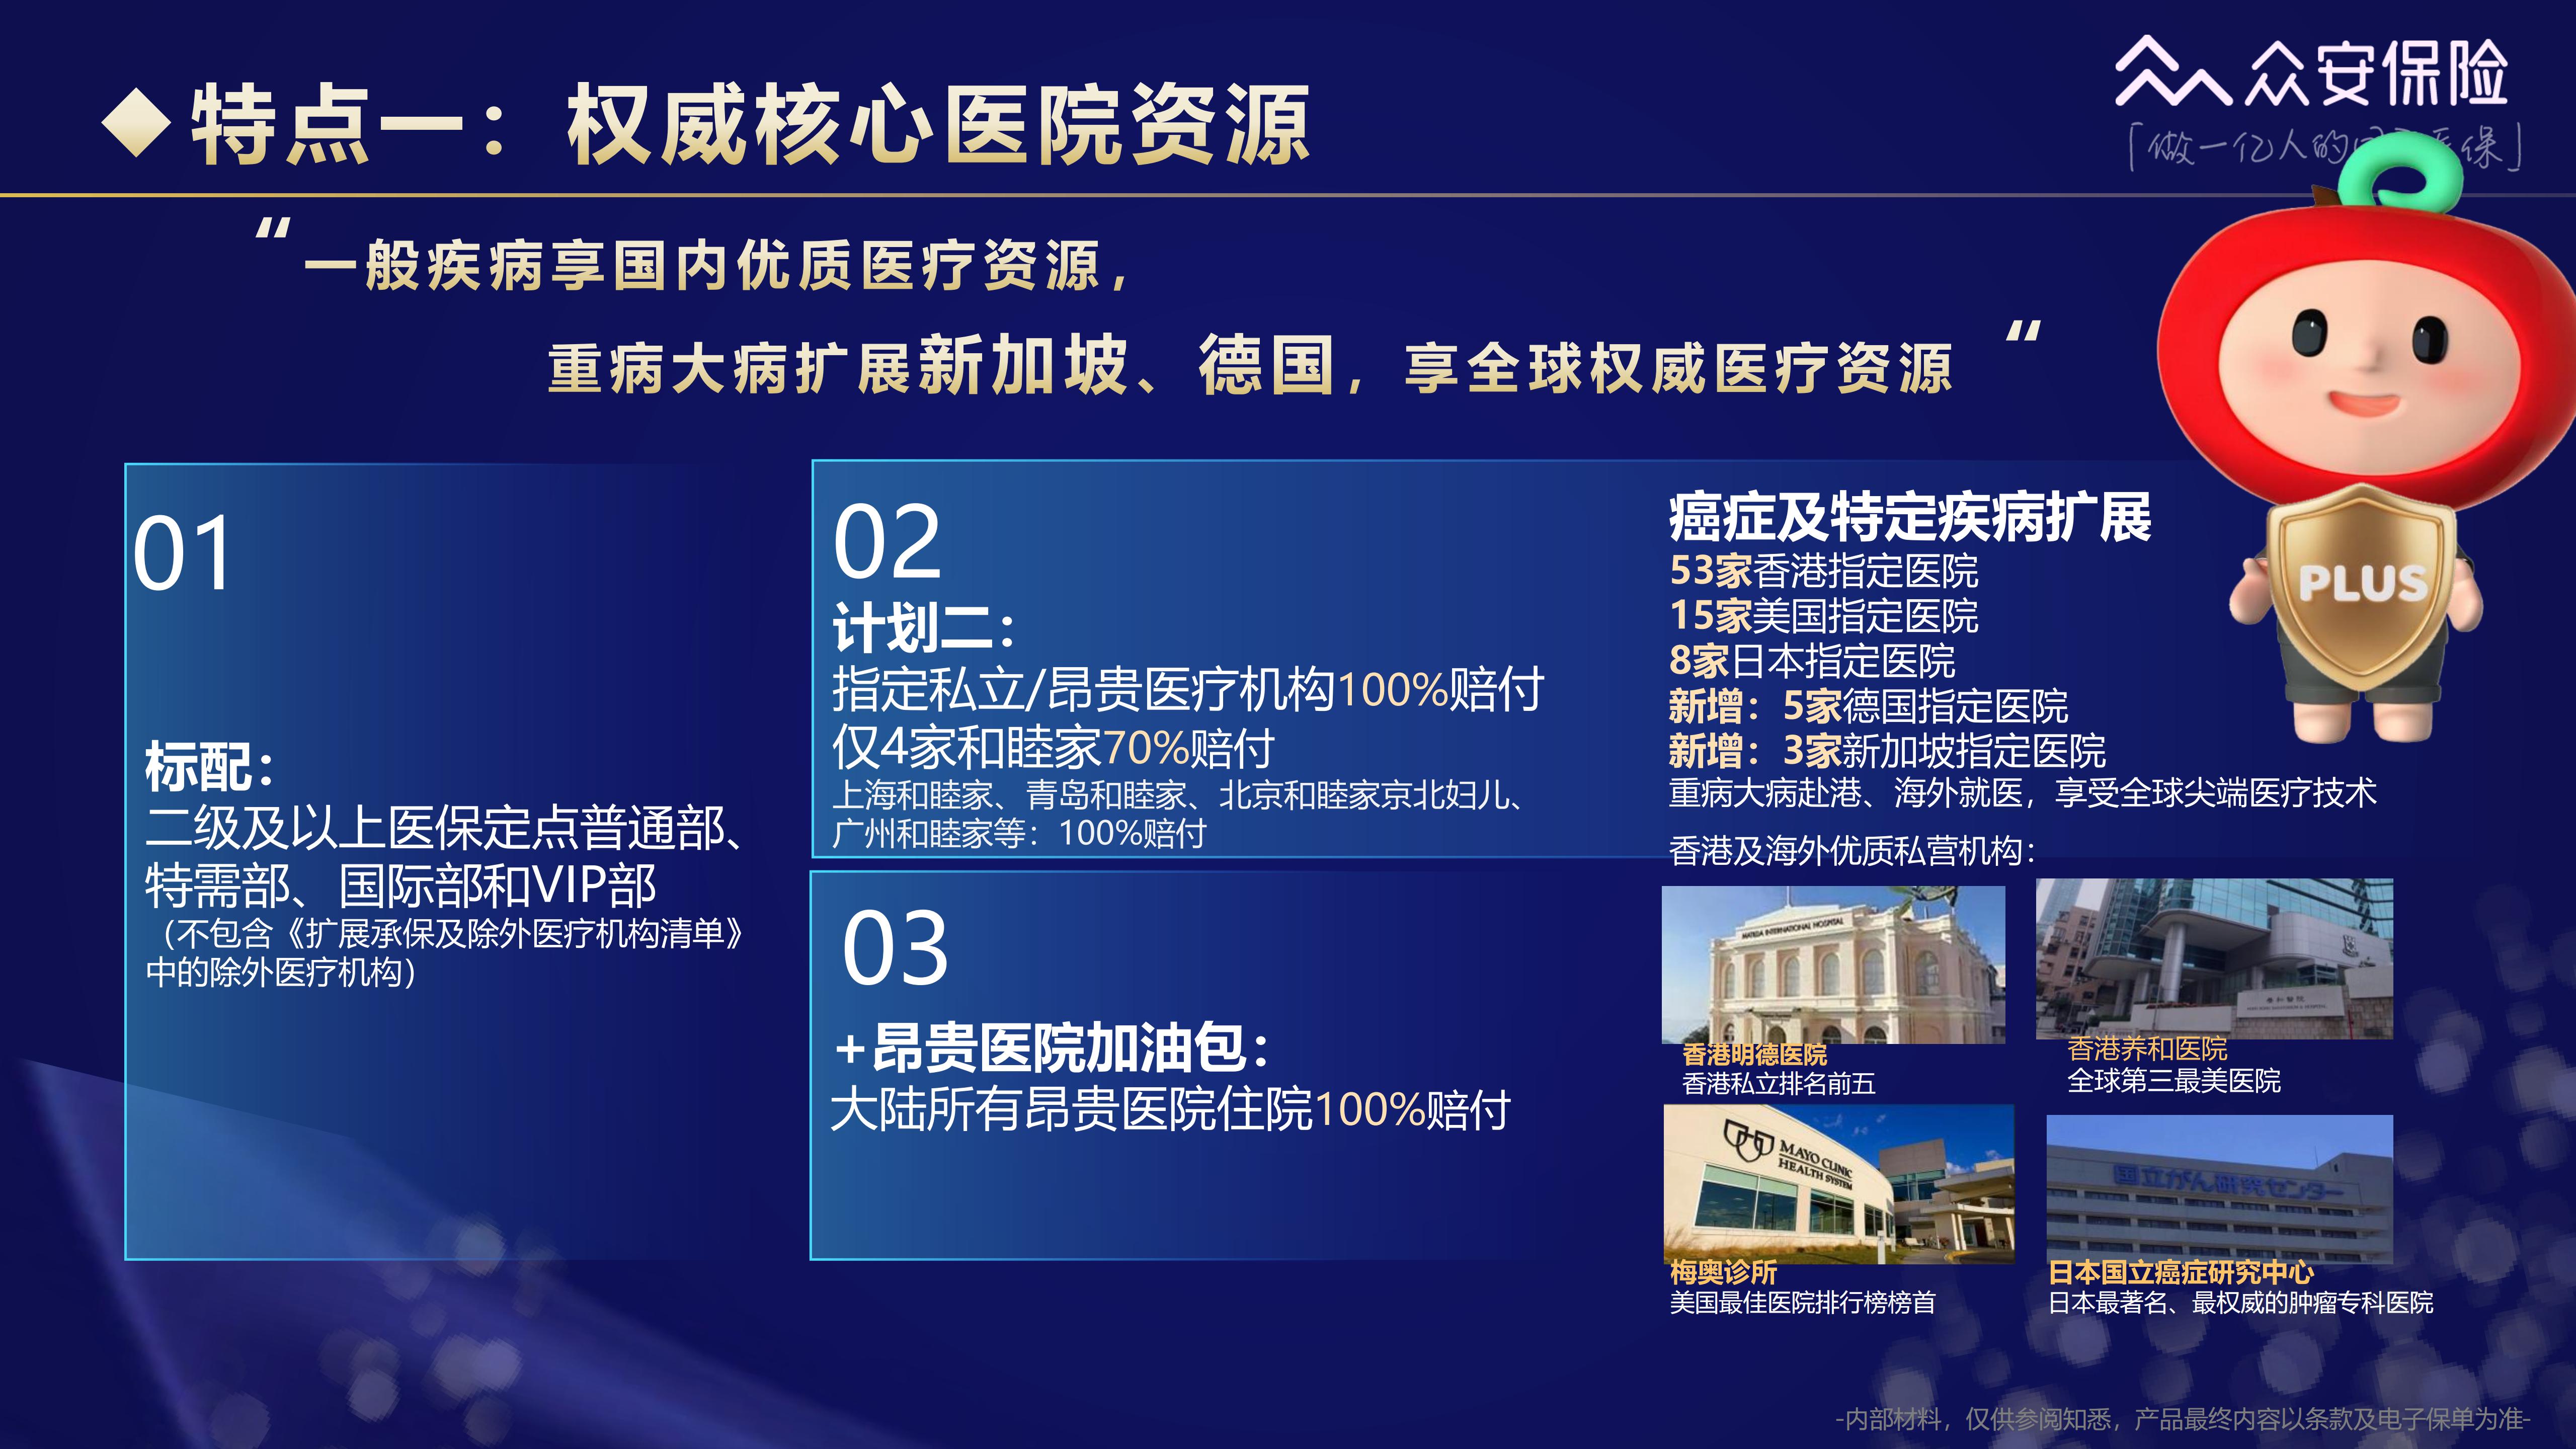
在计划二约定范围内,原位癌也可以使用特需部、国际部、VIP部等医疗资源。
这次升级其实挺实用:因为原位癌虽然通常治疗效果不错,但以前很容易出现一个尴尬:病是癌症,但又达不到“恶性肿瘤——重度”的标准。现在这一块补上了。
2、PLUS 2026:一般疾病也能把就医体验拉上去
PLUS最大的价值就在这里。
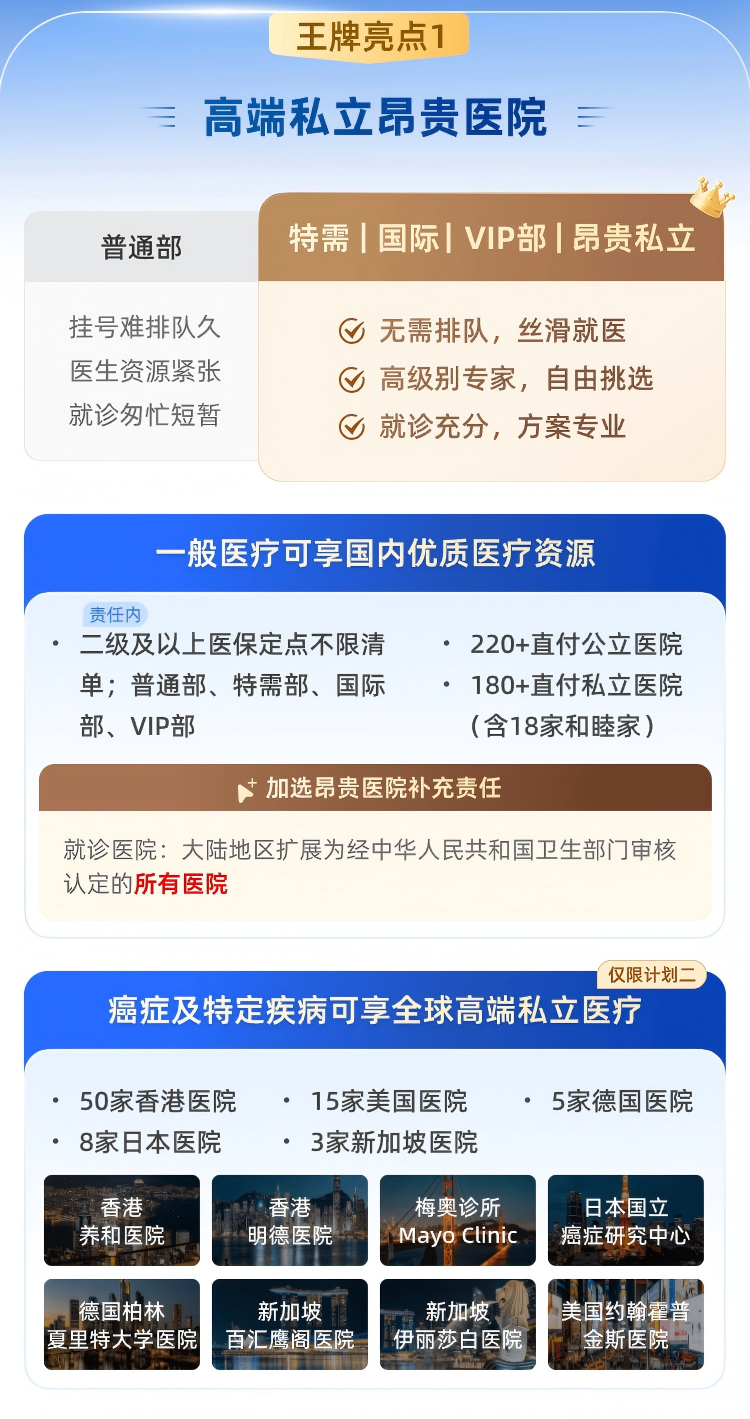
它的计划一,一般疾病就可以按照合同约定使用:特需部、国际部、VIP部
到了计划二,再进一步扩展指定私立医院,同时对约定疾病提供部分境外就医选择。
 这意味着什么?
比如不是癌症,而是:胆囊炎、阑尾炎、肺炎、骨折,或者其他符合合同约定的一般疾病住院……
如果你同样希望获得更好的就医环境和医疗资源,PLUS的价值就体现出来了。
所以千万别把两款理解成:
一个600万,一个更多保额。
真正应该理解成:
一个更偏“大病升级”,一个更偏“日常住院也升级”。
三、第2个大区别:PLUS的免赔额玩法更多
如果预算有限,这个区别其实挺有意思。
1、尊享e生中高端2026的思路比较直接:
一般医疗可选0元/5000元免赔,癌症及特定疾病0免赔。
最大的好处就是简单,尤其0免赔版本:
住院之后不用先自己扛一大截免赔额,对于几千、几万元的小额住院,体验会比传统1万元免赔的百万医疗明显好很多。
2、PLUS则可以用“高免赔”换低保费
PLUS 2026有一个比较有意思的设计:如果选择1.5万元或者3万元免赔方案,符合条件的情况下:
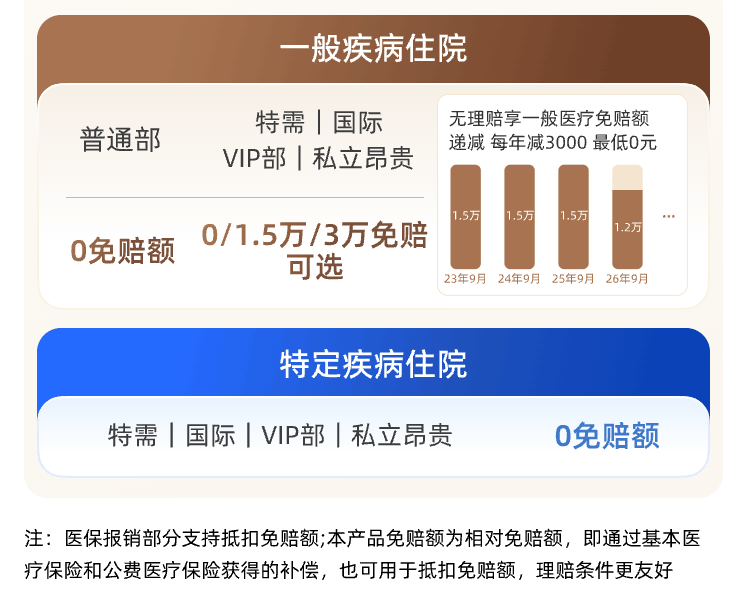
下一张保单的一般医疗年免赔额,可以降低3000元,最低可以一路降到0元。
比如最开始选择1.5万元:
15000元—12000—9000—6000—3000—0元
也就是说,如果连续满足条件,并且每年都能够重新投保,第六张保单可以降到0免赔。
而且PLUS 2026的免赔额是相对免赔额,医保报销部分计入免赔额,个人自付部分 + 医保统筹一起累计抵扣!
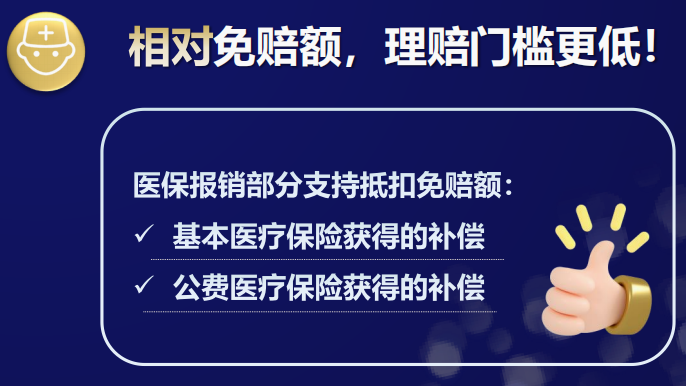
这个设计适合一类人:想享受特需/国际部,但又觉得0免赔PLUS保费太高。
那就可以先通过提高免赔额降低保费。但如果发生会影响递减的约定理赔,下一张保单的免赔额会恢复到最初选择的1.5万元或3万元。
所以不能简单理解成:“买几年以后肯定变0免赔。”
四、大病用药方面,两款2026都很能打
这一点反而不是PLUS和普通版的核心差距。
因为2026年,两款都对超适应症用药进行了升级。
这个责任我之前专门讲过。
简单理解:
一种药上市时,会有监管部门批准的适应症。但现实临床治疗中,尤其癌症、血液疾病,医生可能根据最新指南和医学证据,把某种药用在说明书批准范围之外。
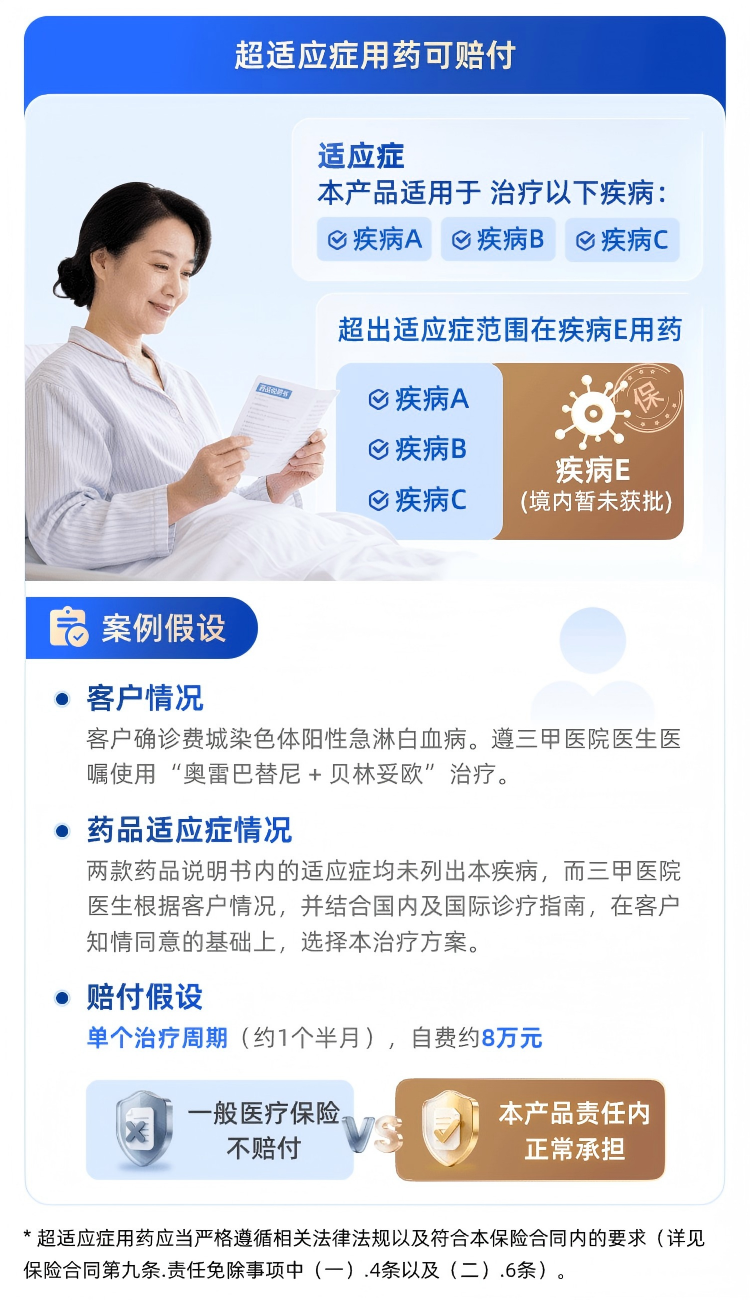
这就是大家常说的:超说明书用药/超适应症用药。
过去医疗险很容易卡在这里。
尊享e生中高端2026明确提到,符合合同条件的超适应症用药有了保障依据,相关医学证据包括全球已批复适应症、国内外权威诊疗指南推荐、国家级医学文献支持等,同时对医院及医生资质也有相应要求。
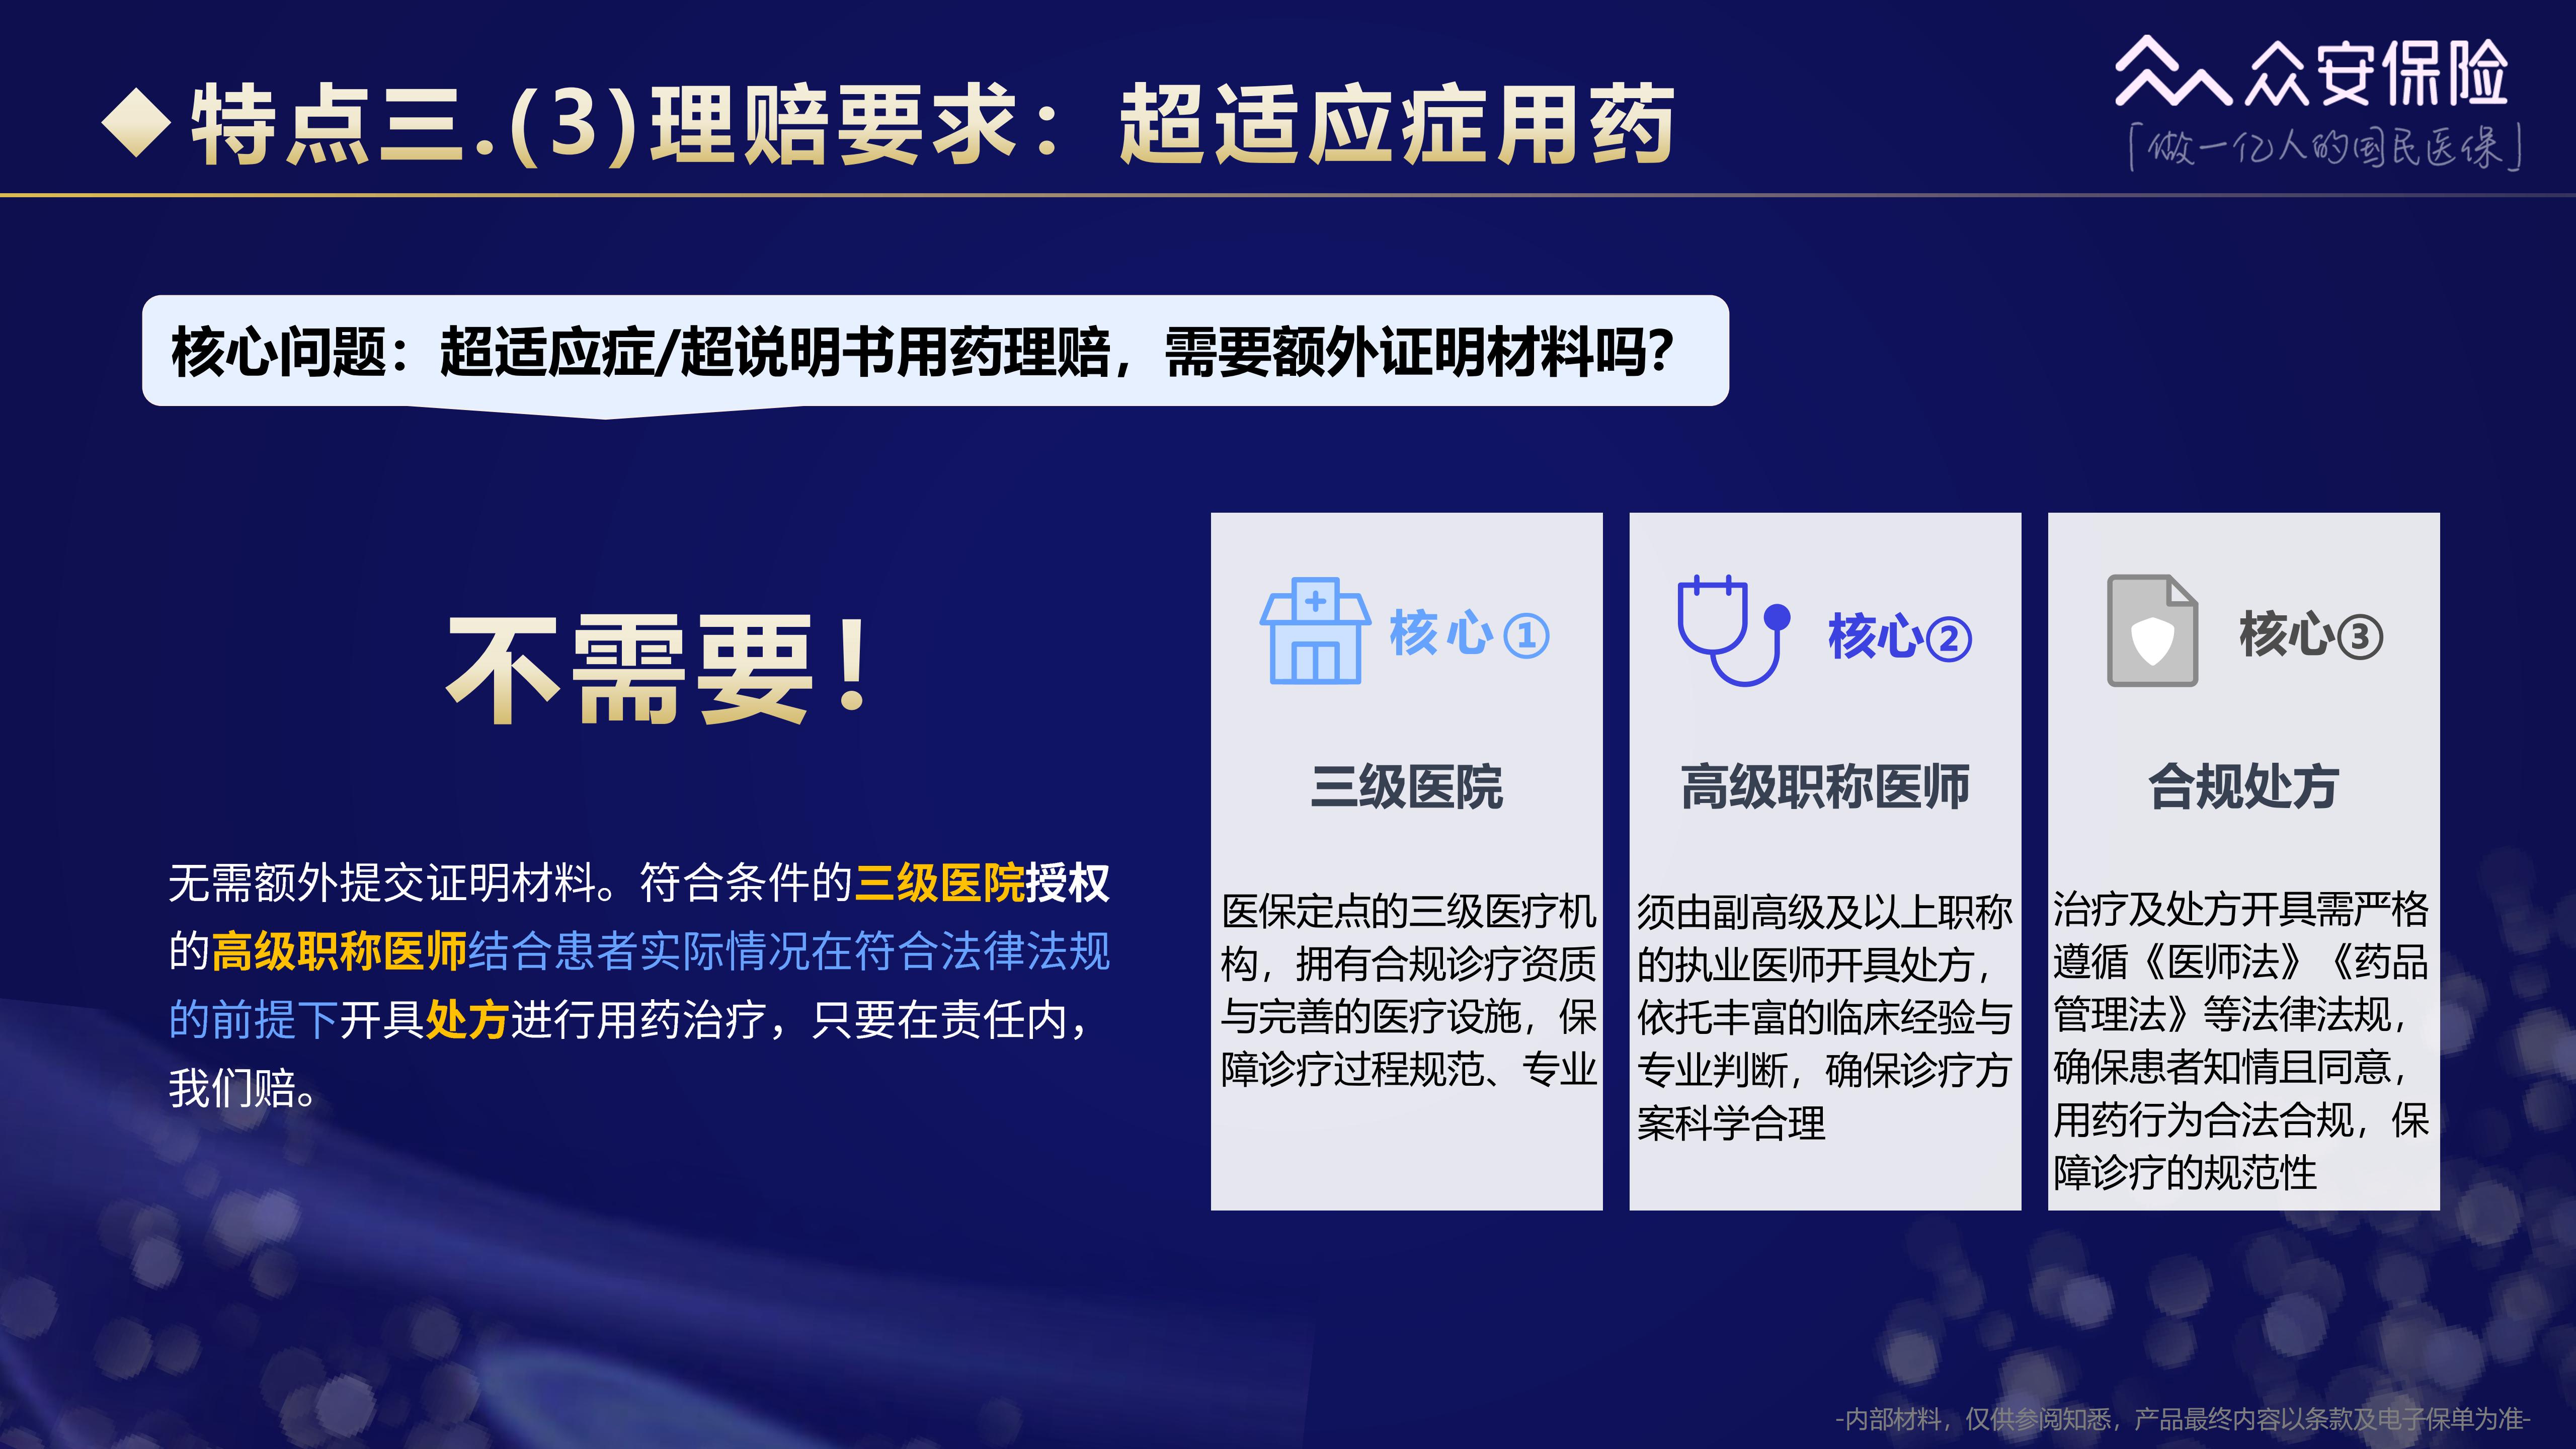
PLUS 2026同样增加了相关例外:
符合合同约定的超适应症用药,也可以纳入保障。
但这里别理解成:医生随便开一个超说明书药都能赔。
PLUS2026也明确写到了相应条件,包括医学依据、三级医院授权且具有相应高级专业技术职称的医师使用,以及药品范围、审核流程等要求。
所以这一项:普通中高端2026和PLUS 2026都有明显升级。
不是为了这个责任就一定要买PLUS。
五、康复住院,两款2026也都补强了
这个责任很容易被大家忽略。
很多人觉得医疗险最大的费用发生在手术期间。
其实对于:脑卒中、关节置换、肿瘤术后等情况,
真正漫长的可能是后面的康复治疗。
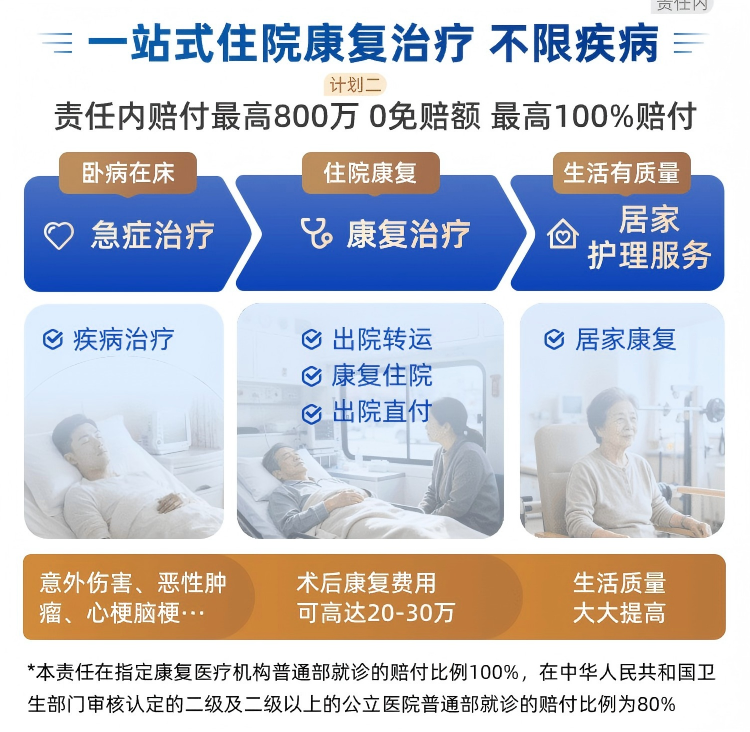
尊享e生中高端2026这次把康复住院单独做成了一项责任。
初次确诊180天内符合约定的住院康复费用,保额300万、0免赔;33家指定康复医院按约定100%赔付并支持直付,公立医院普通部按80%赔付。
PLUS 2026同样把康复住院单列出来:
按疾病初次确诊之日起180天内,符合约定的康复住院费用可以进入保障,并且康复责任为0免赔。
所以这一项也是:两款2026版共同的升级点。
真正决定你有没有必要买PLUS的,依然不是康复责任,而是医院范围和就医体验。
六、还有几个2026版的小升级,也很实用
尊享e生中高端2026和PLUS2026这次除了前面几个大变化,还有一些容易被忽略的细节。
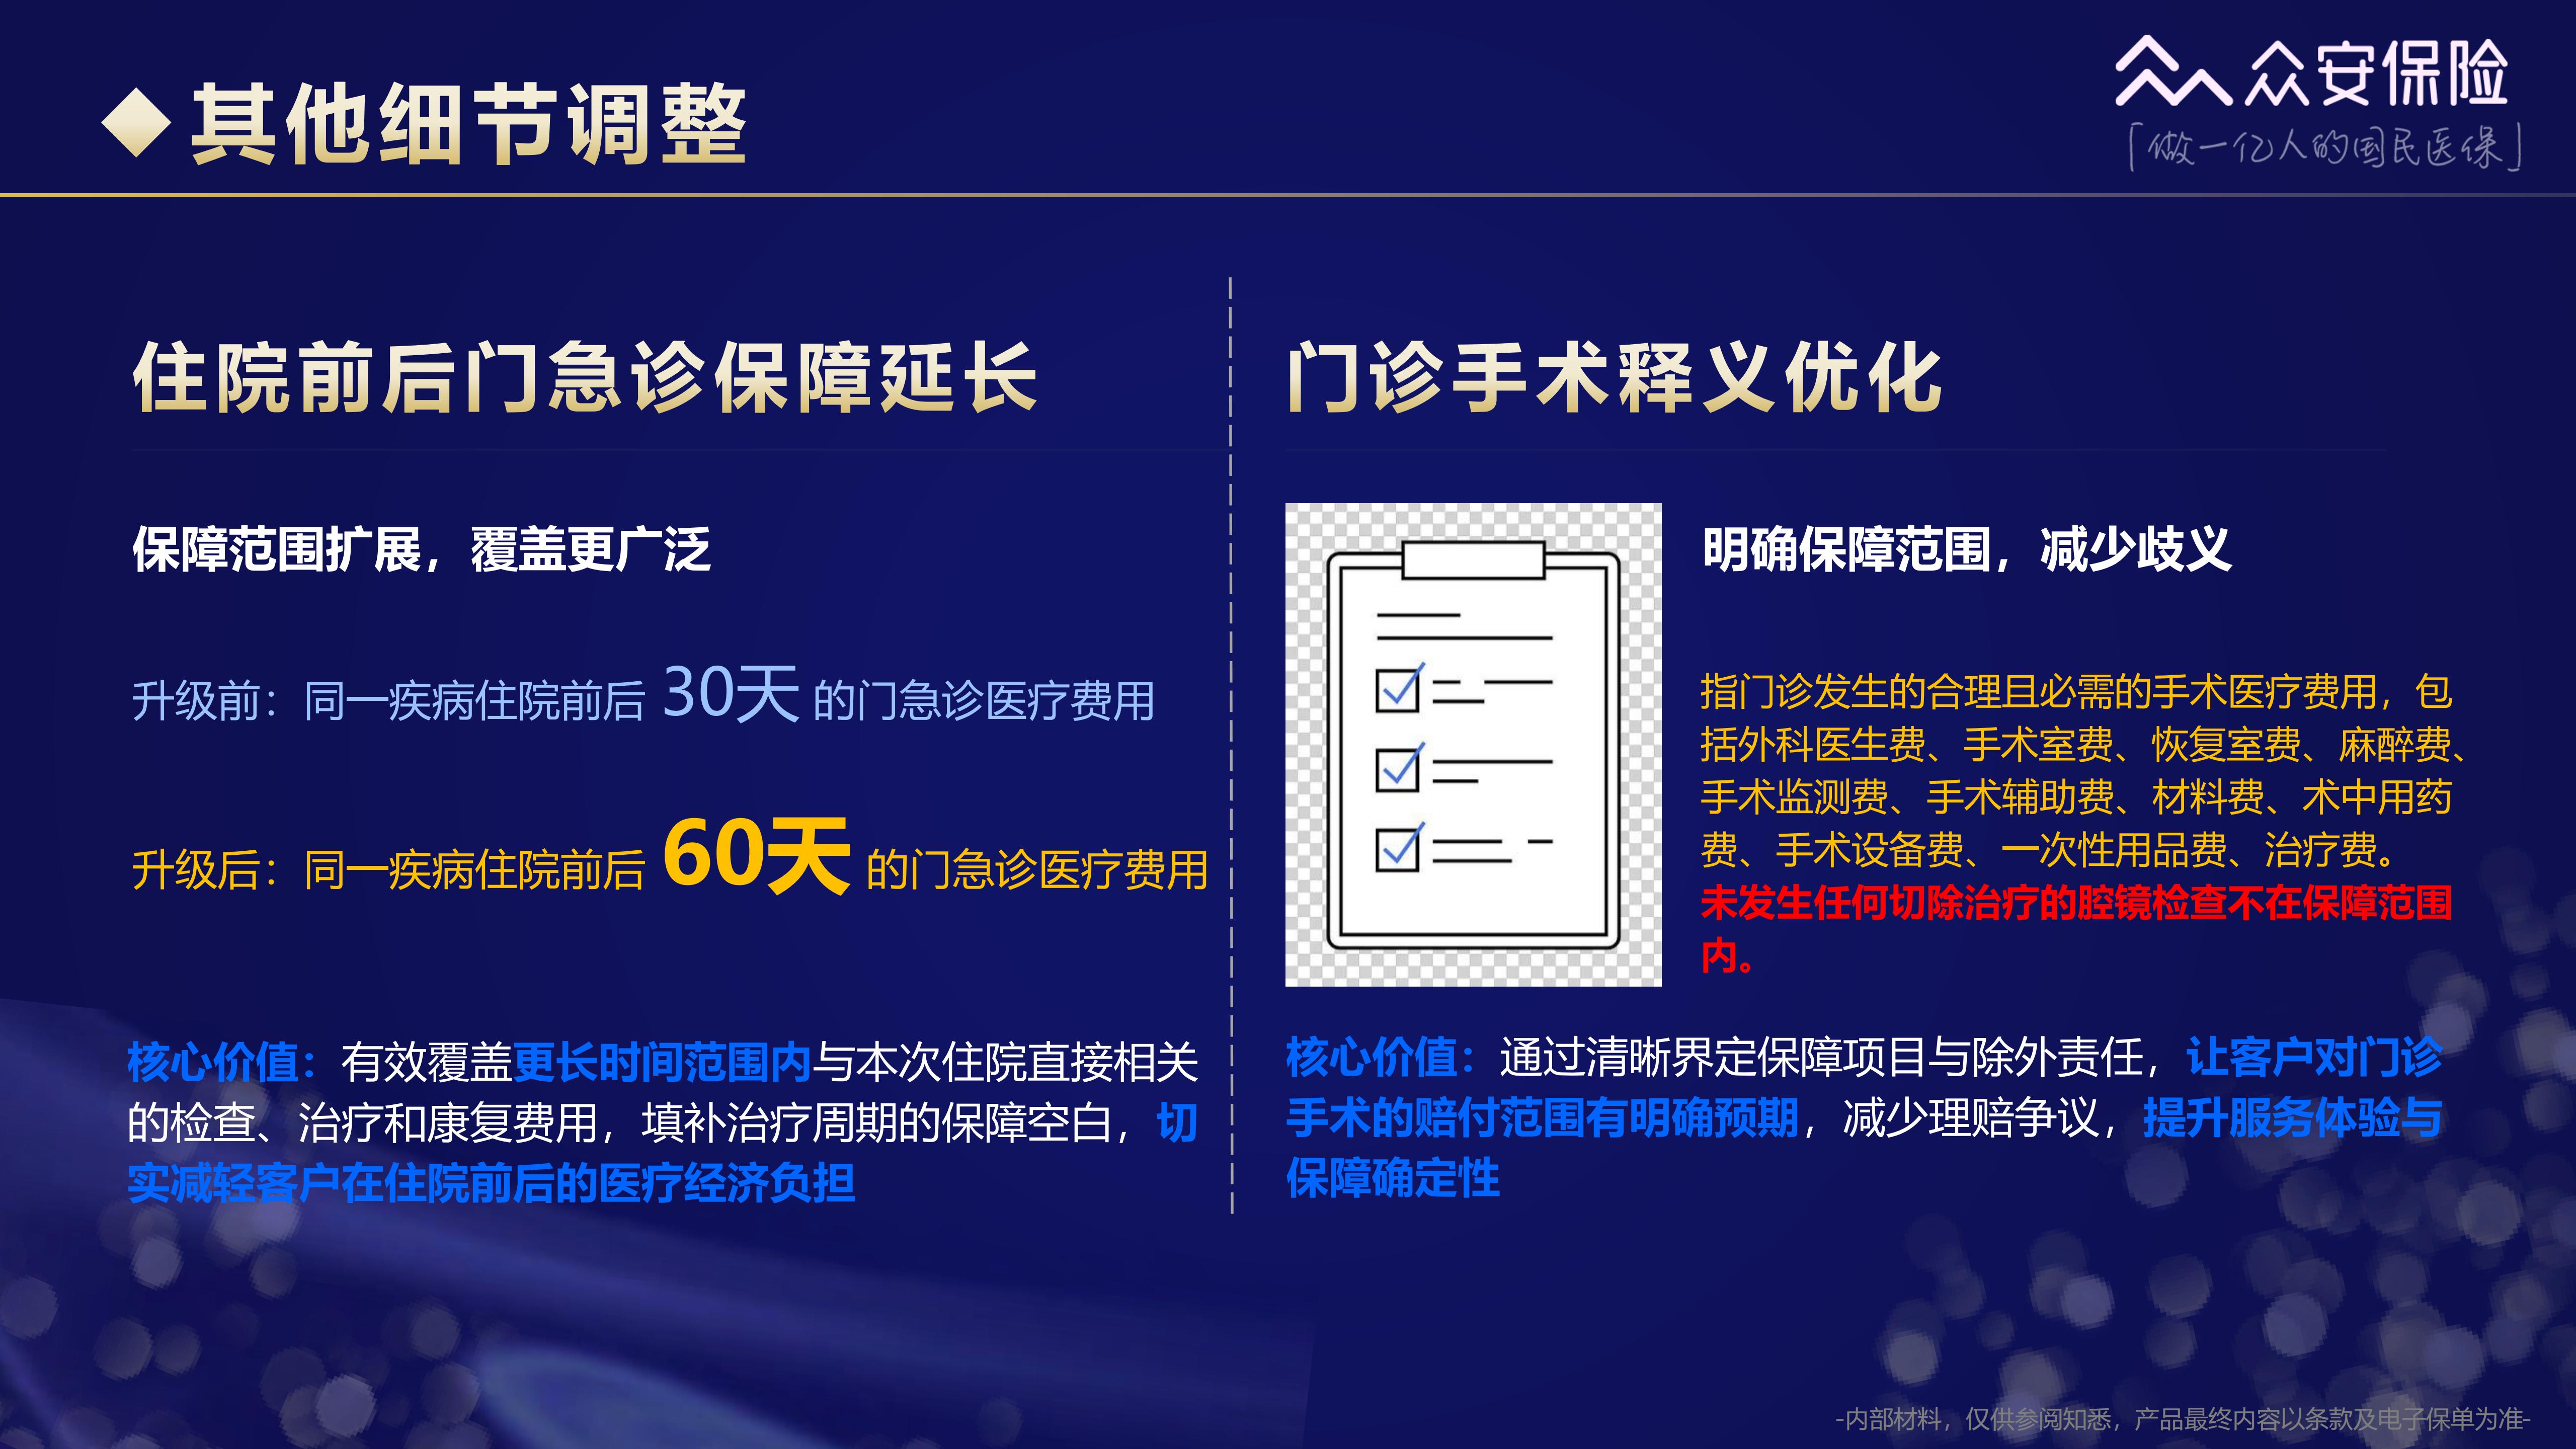
1、住院前后门急诊保障窗口:从原来的30天扩展到60天。
2、门诊手术的认定也有所放宽:
像消融类微创治疗,以及肠镜检查发现息肉后当场切除,符合合同约定的情况下,也可以进入相应责任。
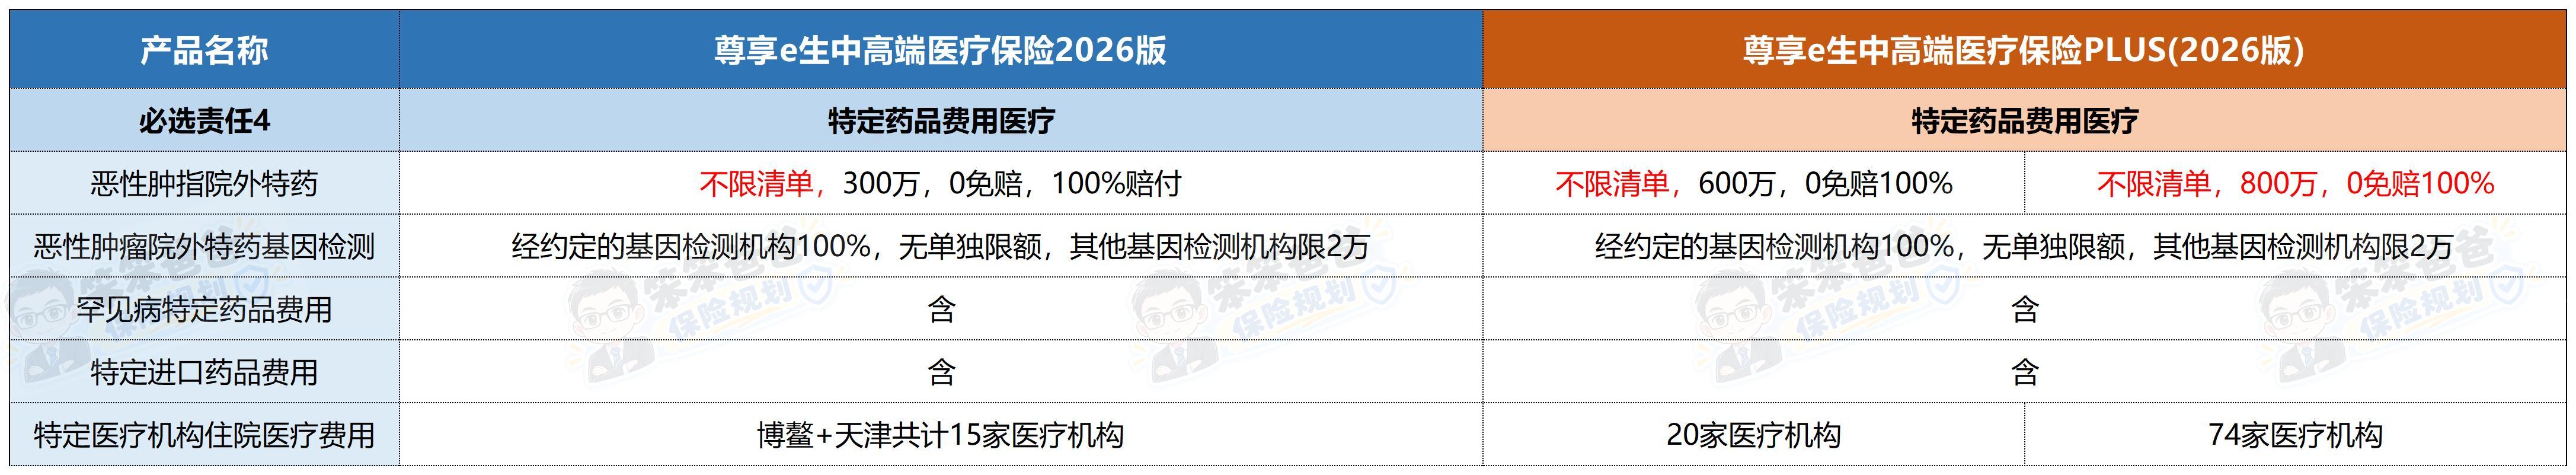
3、临床急需进口药继续扩展,2026版指定医疗机构扩展到博鳌+天津共15家,PLUS 2026计划一是20家,计划二是74家,外购药械按约定凭医生处方报销。
这些责任单看好像都不算特别炸裂。但真正到了理赔的时候,往往就是这些“小边界”决定:
这笔钱到底能不能报。
七、普通版和PLUS,到底怎么选?
讲到这里,其实选择已经很清楚了。
第一类:更看重性价比
如果你的想法是:平时住院能够接受约定的普通医疗资源;
真正遇到癌症等大病,希望能够升级医疗资源;
同时又比较在意:0免赔、外购药、超适应症用药、康复住院等保障。
那么:尊享e生中高端2026就已经比较够用了。
没必要看到PLUS两个字,就觉得一定要买更贵的。
第二类:平时住院也想用特需/国际部
如果你本身就在一二线城市,而且比较看重:
就医环境、床位资源、专家资源、排队时间和医疗服务体验,希望不是等到癌症等约定大病发生以后才升级,而是一般疾病也希望按约定使用特需/国际/VIP资源,
那么:尊享e生中高端PLUS 2026更值得重点看。
尤其PLUS计划一已经把一般疾病的医疗资源往上提了一档;计划二再继续扩展指定私立及部分境外医疗选择。
这才是PLUS真正贵出来的地方。
八、买中高端医疗,我反而不建议先看保费
很多人选医疗险,上来就问:“一年多少钱?”
但中高端医疗真的不能这么选。
尤其到了尊享e生中高端和PLUS这个级别,我建议先问自己3个问题:
第一,我平时想去哪家医院?
第二,我只是大病想看特需,还是普通疾病也想看?
第三,为了降低保费,我能不能接受一定的免赔额?
比如北京家长可能更关心:北京儿童医院、儿研所、协和国际、新世纪、和睦家到底能不能用?
上海家庭可能关心:上海儿童医学中心、复旦儿科、新华医院、嘉会、和睦家等到底覆盖到什么程度?
医院名单,比“600万保额”重要得多。
因为一年真要花到600万医疗费的人非常少。
但:能不能去自己想去的医院,可能每一次住院都会碰到。
写在最后
如果一定要用最简单的话概括这两款:
1、尊享e生中高端2026
花相对可控的预算,把普通百万医疗的免赔额、用药和大病就医体验明显往上提。
更偏向:“大病看得好,小病控制预算。”
2、尊享e生中高端PLUS 2026
是在这个基础上进一步把一般疾病的就医体验往上拉。
更偏向:“不只是大病,一般住院也想用更好的医疗资源。”
所以,两款没有必要单纯争论谁“更划算”。
真正应该问的是:
我一年愿意拿多少钱出来,换什么级别的医院和就医体验?
这个问题想清楚了,普通版还是PLUS,其实就很好选了。
最后提醒:中高端医疗险最容易买错的地方,不是保额,而是医院范围、疾病限制和赔付比例。同样写着“特需/国际部”,不同疾病、不同计划能用的范围可能完全不同。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1662
1457
 1654
 2104
 923
 794


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


