


QMT交易和回测中常见问题详解!新手必学!
发布时间:2026-4-24 11:15阅读:231

 问一问
 从业认证|
从业9年
QMT 交易和回测过程中,新手常遇到各类问题,以下是相关详解:
交易常见问题
- 账户相关:QMT 支持股票期权交易,但个人投资者通常需 100 万以上资金才能申请报备。若无法在 QMT 策略中卖出可转债,可能是未开通可转债程序化交易权限,需签署相关协议并可能增加流量费。
- 行情数据获取:若无法获取数据,可通过界面左上角 “操作”—“数据管理”—“补充数据” 来解决。注意根据需求选择 “k 线数据” 或 “分笔数据”。若行情实时数据推送异常,大概率是未正确完成每日重启,建议 8:55 之后启动平台,若开盘后发现异常,需清除当日行情数据,然后重启平台并重新补充数据。
- 策略下单:量化策略不发单,需确认是否在 “策略交易” 模块创建并运行策略,“运行模式” 是否切换到 “实盘”,还需检查证券代码是否可交易,策略周期设置是否合理,以及 “消息提醒” 中有无异常信息等。
- 代码相关:若 ipython 无法导入 xtquant 包,需检查 Python 版本是否在 3.6-3.8 之间,是否因使用多个 Python 版本导致环境混乱,可将装有 xtquant 的 Python 路径放到环境变量前面。
回测常见问题
- 参数设置不合理:初始资金设置要考虑策略持仓情况,否则可能导致资金利用率低,回测年化收益虚高。佣金设置需考虑最低 5 元门槛,印花税仅在卖出时收取,忽略这些会使回测与实盘成本差异大。滑点设置不能忽略,大盘股一般可设 0.1%,小盘股 0.2%-0.3% 等,回测默认 0 滑点会使结果偏离实际。成交率设置也很关键,回测默认 100% 成交不现实,可设置 match_rate=0.8 模拟实际成交率。
- 回测结果异常:回测失败可能是数据缺失或不完整,可重新下载历史行情数据。回测收益异常往往是未设置滑点或手续费,补充设置即可。若策略执行异常,通常是代码存在语法错误,需检查并修复代码逻辑。回测速度慢可能是数据量过大,可降低回测周期,如使用日线数据进行回测。
股票开户找我!无门槛国债逆回购一折 (百万分之一)!ETF佣金万0.5!融资利率5%以下!优惠多多!免费量化!ptrade&QMT!
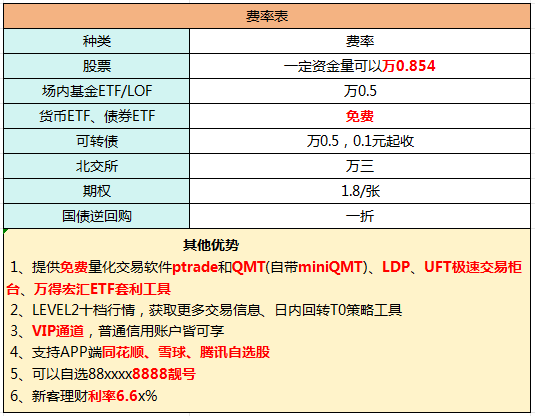
温馨提示:投资有风险,选择需谨慎。

首席黄顾问
证券经理
开户找我!免费使用量化QMT+miniQMT+ptrade!

 +微信
 当前我在线
最快30秒解答
 qmt
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
策略回测中常见的问题和挑战有哪些?

 1101
策略回测中常见问题和挑战包括数据问题,如数据缺失、不准确或不完整会影响回测结果;过拟合现象,即策略过度适应历史数据,在实际市场中可能失效;交易成本估计不准确,实际交易中的滑点、佣金等与回测假设不...
1101
QMT常见问题汇总,新手使用答疑全整理
 261
您好,QMT常见问题新手答疑全整理来了,涵盖入门操作、品种支持、策略编写三大核心场景,帮新手快速扫清使用障碍,轻松上手量化交易工具。首先要提醒您,QMT是专业量化交易工具,市场存在波动风险,操作...
261
回测系统中常见的偏见有哪些?(如生存偏差、前视偏差)
 459
回测偏见:前视偏差(用未来数据)、生存偏差(忽略退市股票)。
459
为什么你开通不了QMT?券商免费开通常见问题+门槛详解
 293
(1)开通QMT失败的原因可能包括账户资产不足、交易经验不够或未通过券商的风险测评。(2)部分券商对量化交易权限的开通有严格门槛,如要求投资者具备一定的编程能力或量化交易经验。(3)建议提前与券...
293
量化交易回测中常见的“过拟合”陷阱
 422
很多量化初学者在回测时会发现收益曲线非常完美,但一旦实盘就大幅亏损,这往往是掉入了“过拟合(Overfitting)”的陷阱。什么是过拟合?过拟合是指在策略研发过程中,为了追求在历史数据上的表现,过度增加参数或复杂的限制条件,导致模型捕捉到了历史数据中的随机噪声,而非真实的规律。这样的策略虽然在过去表现极佳,但在未来不确定的市场中缺乏泛化能力。如何识别与规避规避过拟合的一个重要手段是“样本外测试”。投资者应将历史数据分为训练集和测试集,策略在训练集上跑通后,必须在完全没接触过的测...
422
量化策略回测中常见的过拟合陷阱及规避方法
545
在量化交易领域,回测表现近乎完美但实盘却大跌眼镜的现象,往往源于“过拟合”。这是指策略过度拟合了历史数据的噪音,而非捕捉到了规律。常见的陷阱包括:参数过多,试图通过无数个变量去强行匹配一段历史行情;选择性回测,仅展示行情契合度最高的时段;以及忽略了交易成本。在2026年的高频环境下,印花税、佣金及滑点对策略收益的影响愈发显著,不计入成本的回测均缺乏参考价值。规避过拟合的客观方法是进行“样本外测试”,即将历史数据分为训练集和验证集,在完全未见过的数据上检验策略稳定性。量化投资...
545


TA的文章
全部>
TA的回答
全部>
优选券商
更多>


热点推荐
-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


