


济惠保2027来了!69元起,今年升级了什么?值得买吗?
发布时间:3小时前阅读:72

 问一问
 身份认证|
入驻4年
济宁的各位老乡、朋友们!
2027年度“济惠保”来了!
今年不仅调整了保费,还升级了多项保障。
但最近也有不少朋友问我:
“我爸有高血压、糖尿病,还能买吗?”
“医保内外的费用,现在能一起算免赔额了?”
“已经买了百万医疗险,还有必要再买济惠保吗?”
做保险10年,我一直觉得,评价一款保险,不能只看宣传保额有多高,更要看真正生病住院时,哪些费用能报、能报多少钱。
这次我把济惠保2027的保障责任、免赔额和理赔规则仔细梳理了一遍。
先说结论:
济惠保2027值得济宁符合参保条件的家庭关注,尤其是年龄偏大、有既往症、普通百万医疗险买不了的人群。
但它不是所有住院费用都能报销,也不能完全替代百万医疗险。
下面结合实际案例和产品升级,给大家讲明白。
一、曾有参保人获赔19.45万元,济惠保真的有用吗?
先分享一个济惠保往年的理赔案例。
B先生因病需要接受手术治疗,术后不幸并发脑积水,需要继续住院治疗。
随着治疗时间延长,医疗费用不断增加。
最终的费用情况是:
- 医疗总费用:458,095.76元
- 基本医保报销:44,519.39元
- 医保后个人承担:413,576.37元
- 济惠保再次赔付:194,490.09元
也就是说,原本医保报销后还需要承担41万多元,经过济惠保理赔,个人剩余负担降到了约21.91万元。
一份补充医疗保险,在大额医疗支出面前,确实有可能发挥重要作用。
这个案例真正值得关注的是:
医保报销以后,普通家庭仍可能面临很高的医疗费用。
而济惠保的作用,就是在符合合同约定的情况下,进一步分担部分费用。
二、济惠保2027,哪些人可以买?多少钱?
济惠保是济宁市政府指导的城市定制型商业补充医疗保险,主要用于补充基本医保保障。
它最大的优势之一,就是参保门槛比较低。
符合规定的济宁市2027年度城镇职工基本医保或城乡居民基本医保参保人员,可以参加。
主要特点包括:
- 不限制参保年龄
- 不要求像普通百万医疗险那样逐项回答健康告知
- 有癌症、糖尿病、高血压等既往病史,也可以参保
- 每人每年限购1份
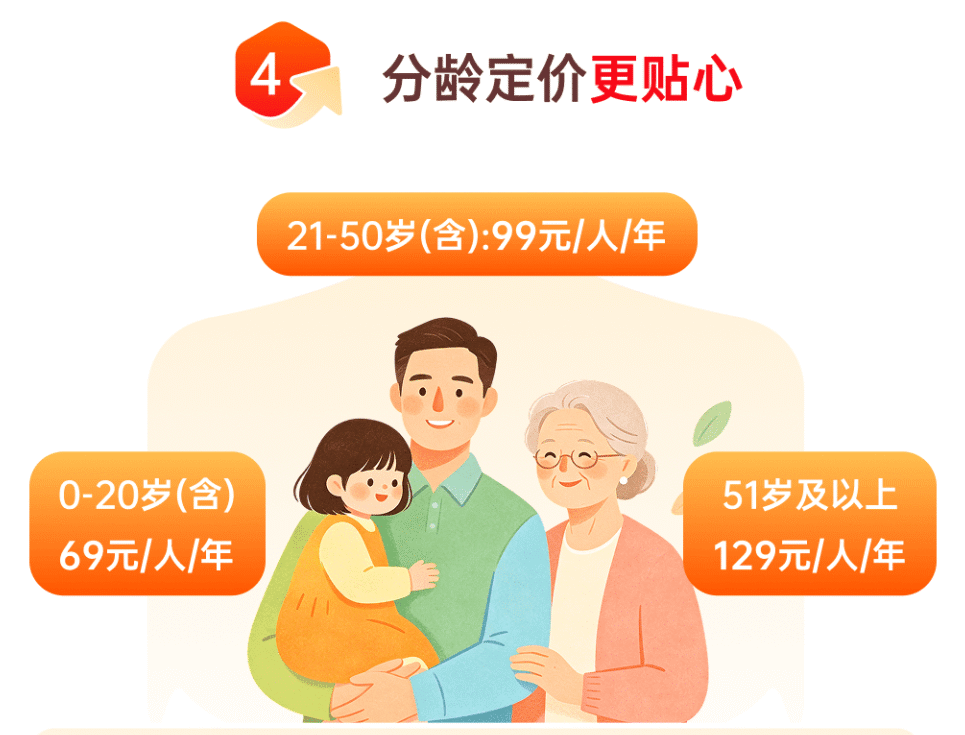
2027年的保费分成3档:
家庭参保还有优惠:
同一订单有4人及以上参保时,51周岁及以上被保险人的保费可以享受8折优惠。
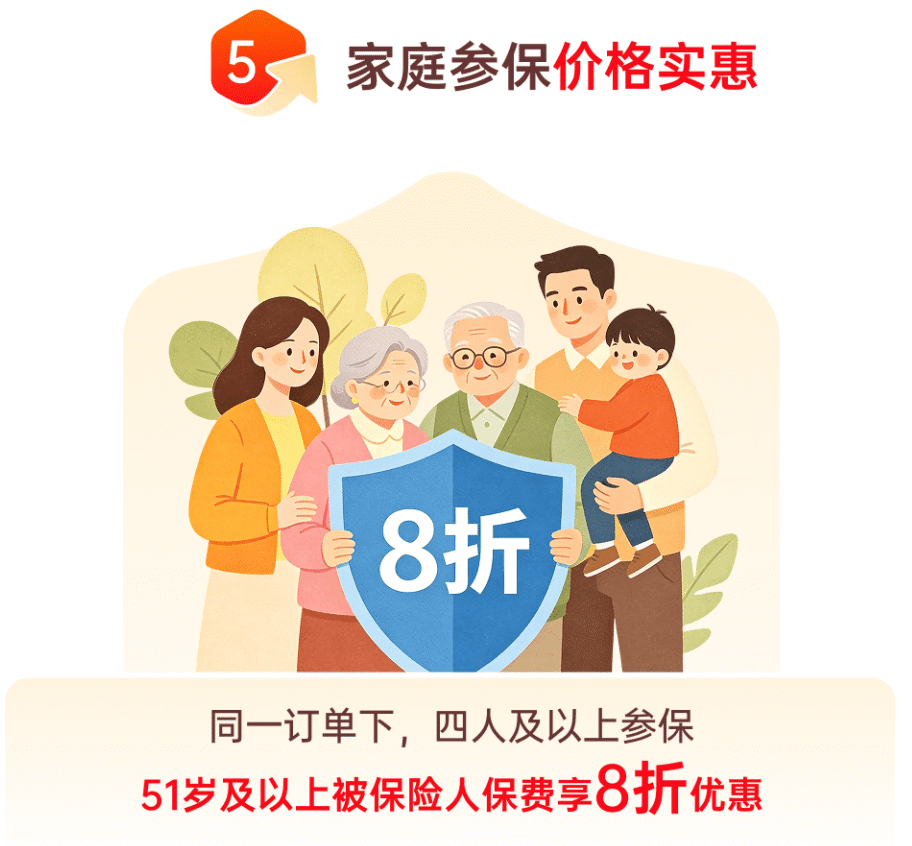 也就是从129元降到103.20元/人/年。
对于想给父母补充医疗保障的家庭来说,这个价格相对容易接受。
不过,价格便宜不代表保障没有限制,接下来这几项变化才是重点。
三、2027版最大的变化,医保内外免赔额合并累计
这一点,我认为是今年比较实用的升级。
以前不少人买惠民保,最头疼的就是免赔额。
医保目录内有一笔个人承担费用,医保目录外又有一笔自费费用。
如果两项责任的免赔额分别计算,可能两边都达不到理赔门槛。
济惠保2027的责任一、责任二,1.5万元年免赔额可以合并累计。
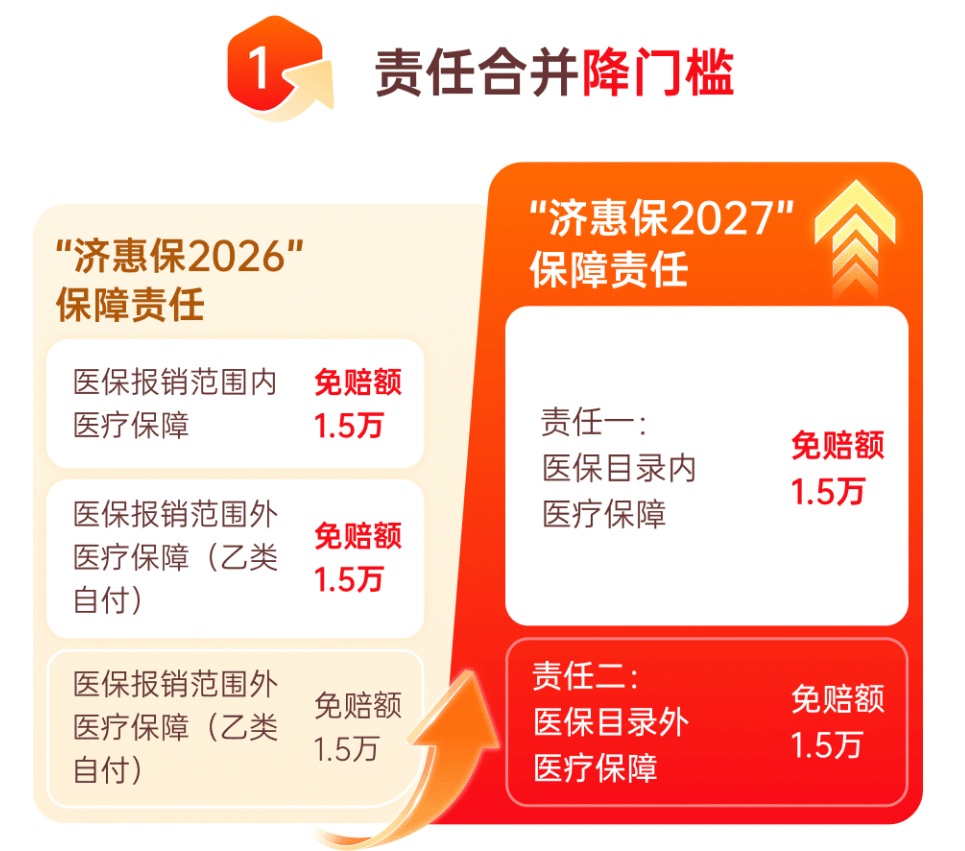
举个简单例子:
假设一次住院,医保结算以后:
医保目录内符合责任一约定的费用有8000元;
医保目录外符合责任二约定的费用有10000元。
两项合计18000元。
按照合并1.5万元免赔额计算,超过免赔额的3000元,才有机会进入后续赔付计算。
具体赔多少,还要看费用归属、赔付比例及其他合同条件。
这项变化的意义,是让原本分散在不同责任里的费用,更容易达到理赔门槛。
但要注意:
不是住院总费用超过1.5万元,就一定能够理赔。
只有符合合同约定的费用,才能按规则累计和计算。
四、连续参保、没有理赔的人,今年更有优势
如果以前已经买过济惠保,这一项建议重点看看。
济惠保2027设置了连续参保无赔优待政策。
符合条件的参保人员:
责任一、责任二:合并年免赔额可以从1.5万元降到1万元。
责任三、责任四:符合约定的年免赔额可以降到0元。
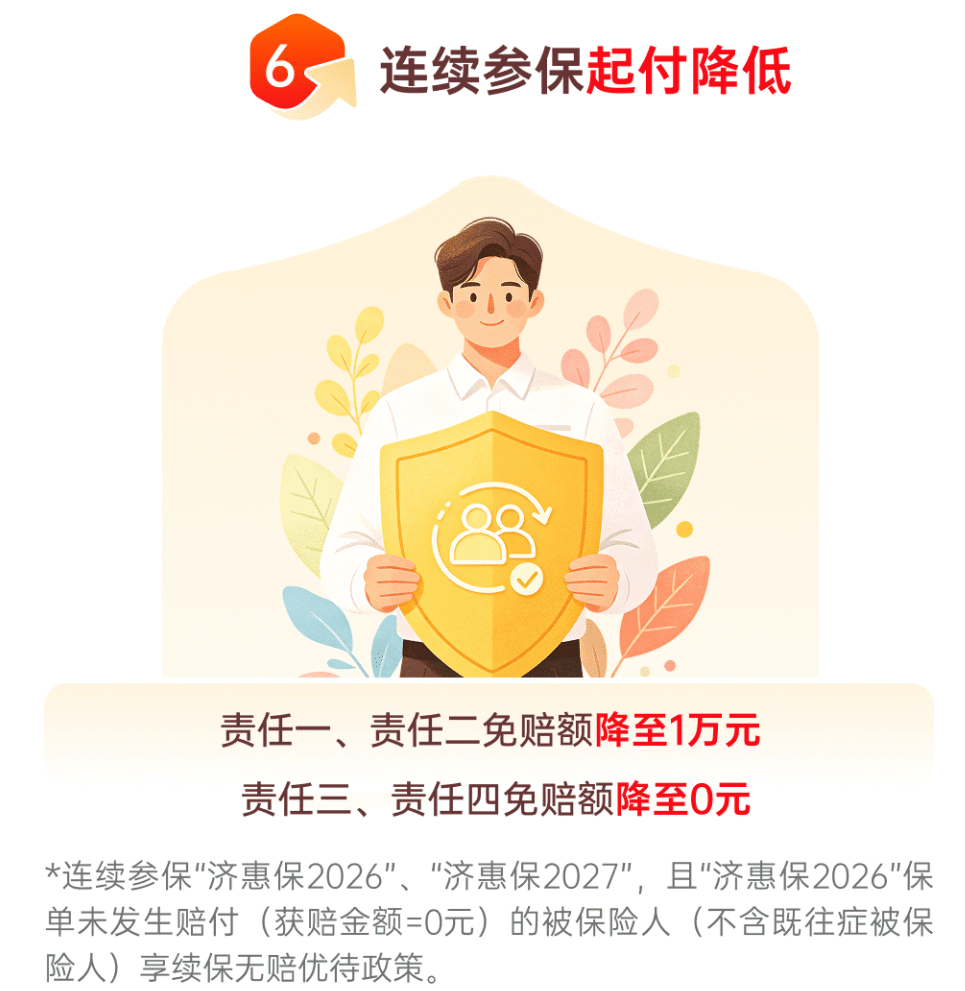
其中:
责任三主要是特定高额药品及创新类药保障。
责任四主要是罕见病药品保障。
对于需要长期使用特定药品的患者来说,免赔额降低可能很有价值。
符合优惠条件的非既往症人群,责任一赔多少?
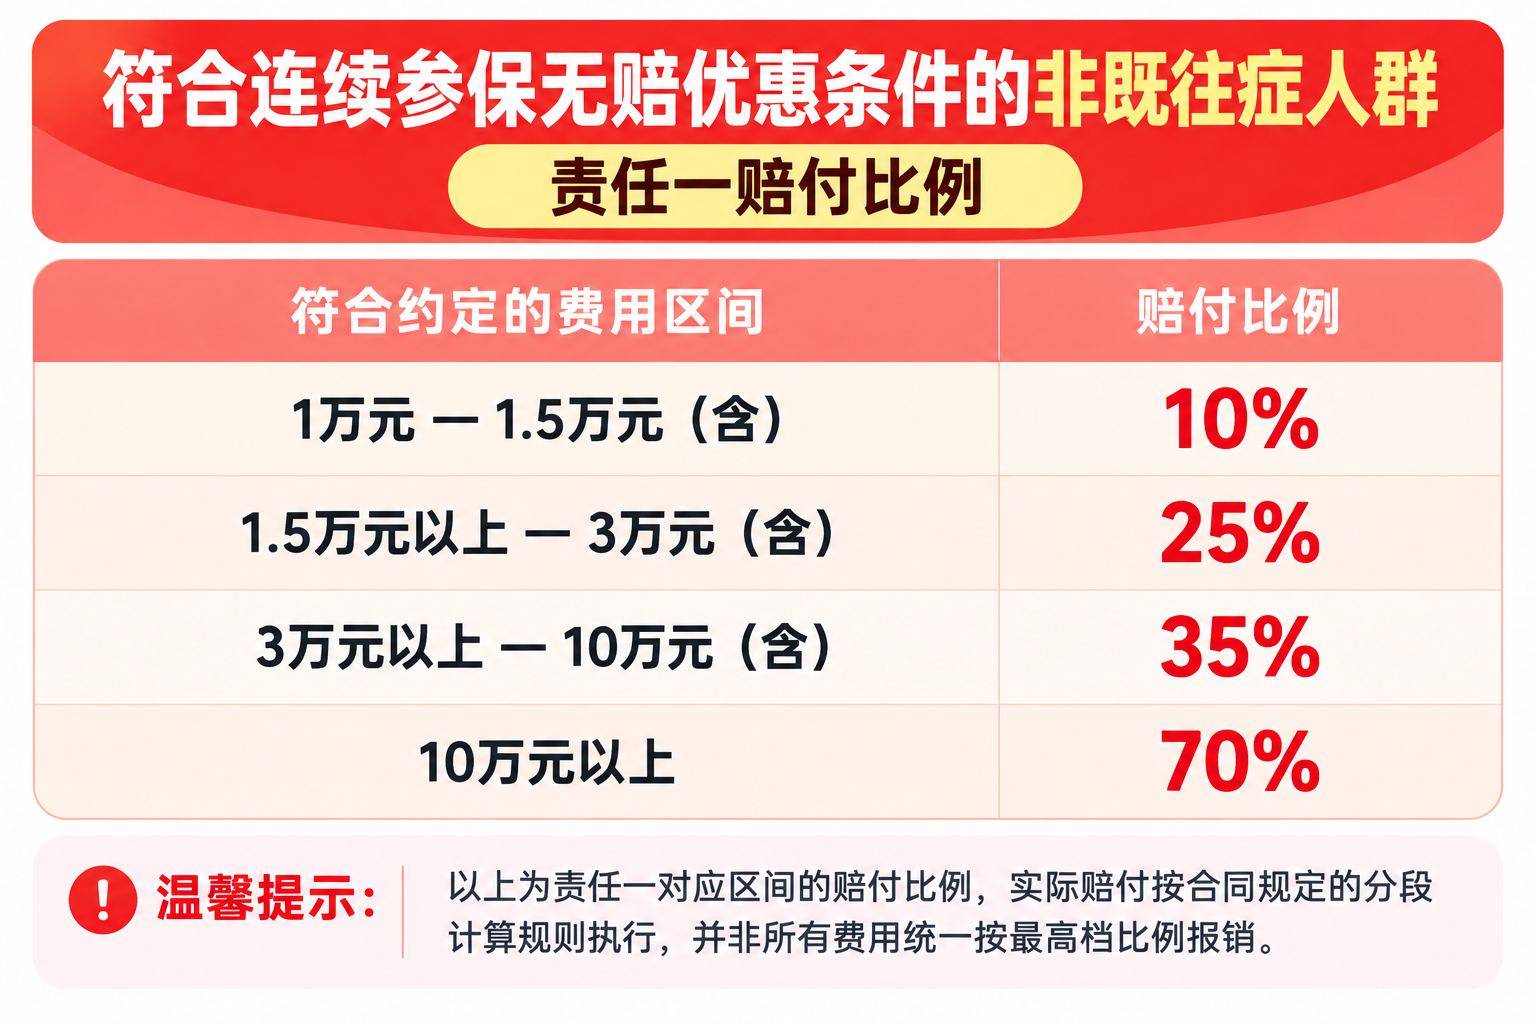
这里特别提醒:
不是去年买过济惠保,今年就一定能享受优惠。
还需要满足连续参保、既往无赔付等具体条件,并且符合产品对非既往症被保险人的相关要求。
之前发生过理赔,或者被认定为既往症被保险人的朋友,要核对实际适用的免赔额和赔付规则。
五、济惠保2027,主要保哪些医疗费用
济惠保2027不只是报销普通住院医疗费,还包含特定药品、罕见病用药以及部分创新治疗相关保障。
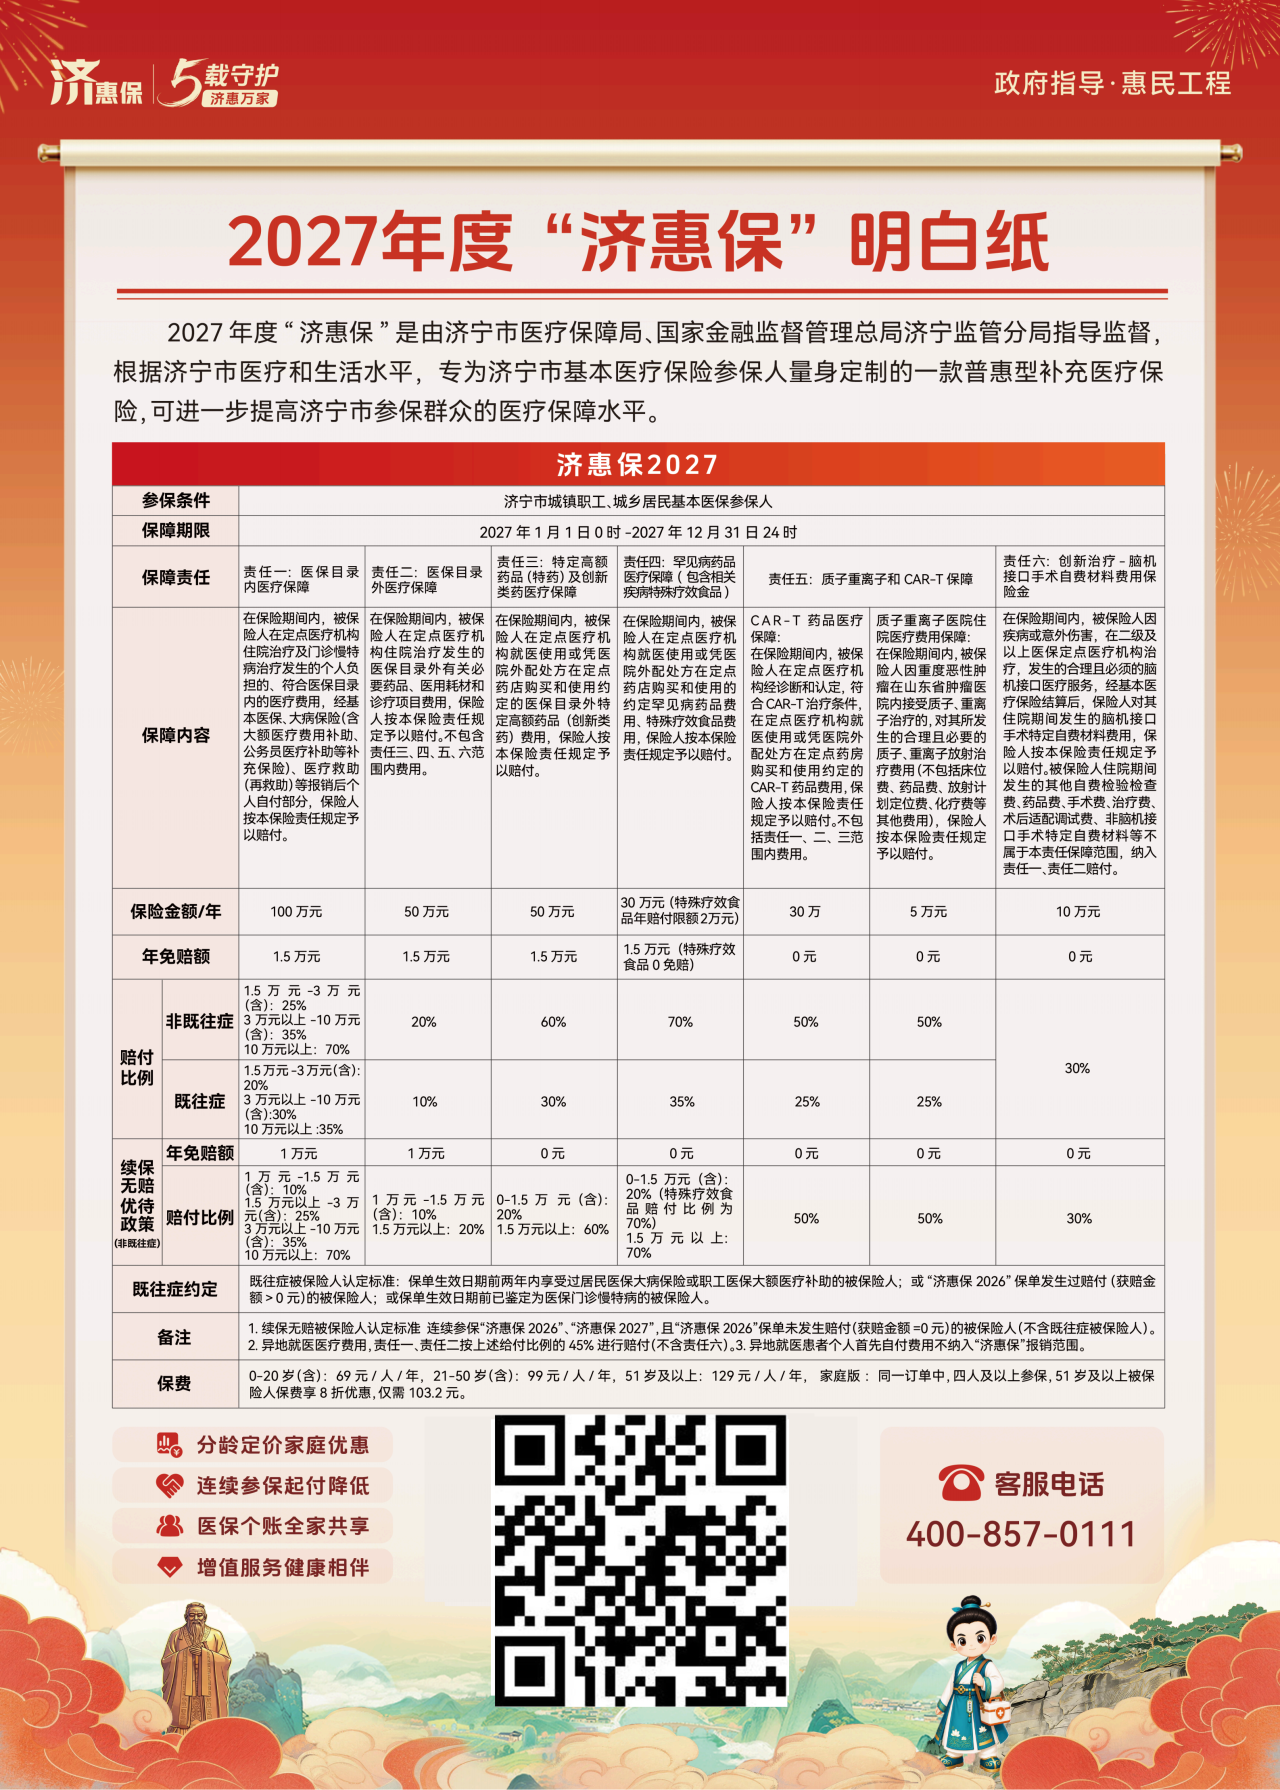
核心责任可以简单理解为下面6项:
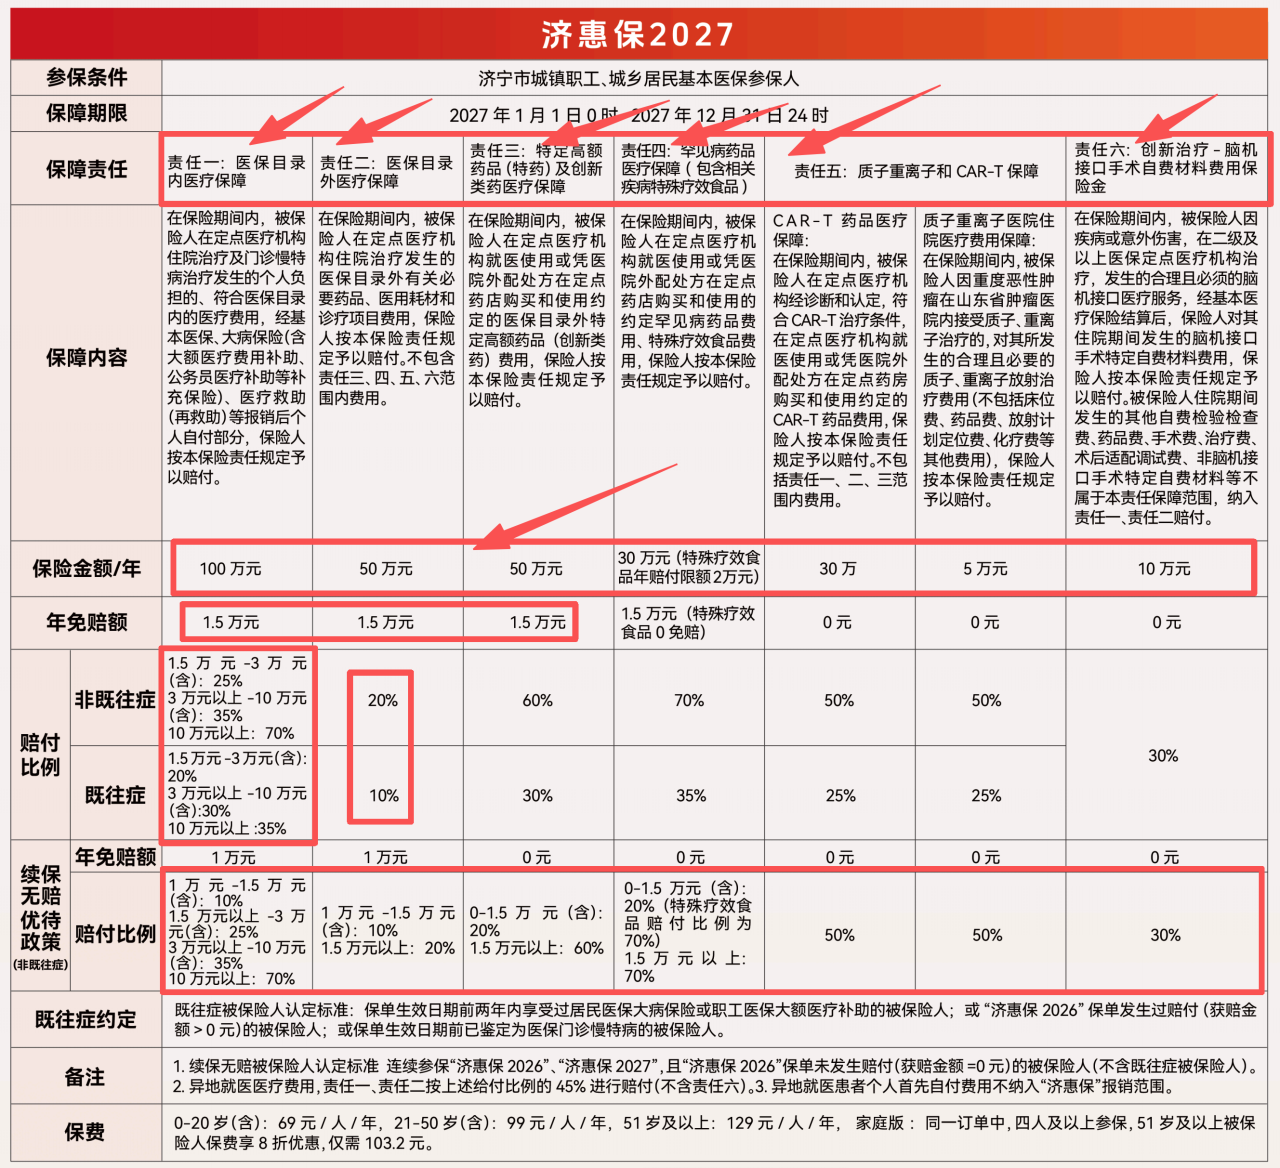
看到这里,有朋友可能会觉得:
“保障额度这么高,一年才几十块,是不是特别划算?”
先别急着下结论。
因为保额是赔付上限,不代表实际能赔到这么多。
不同责任的免赔额、赔付比例、指定药品、医疗机构和治疗条件都有区别。
责任一:医保目录内医疗费用和责任二:医保目录外医疗费用
1、非既往症赔付
责任一超过免赔额后的赔付比例,1.5万元-3万元(含):25%;3万元以上-10万元(含):35%;10万元以上:70%。
责任二非既往症赔付比例为20%。
2、既往症赔付
责任一超过免赔额后的赔付比例,1.5万元-3万元(含):20%;3万元以上-10万元(含):30%;10万元以上:35%。
责任二既往症被保险人的赔付比例为10%。
3、如果连续参保人群无理赔的非既往症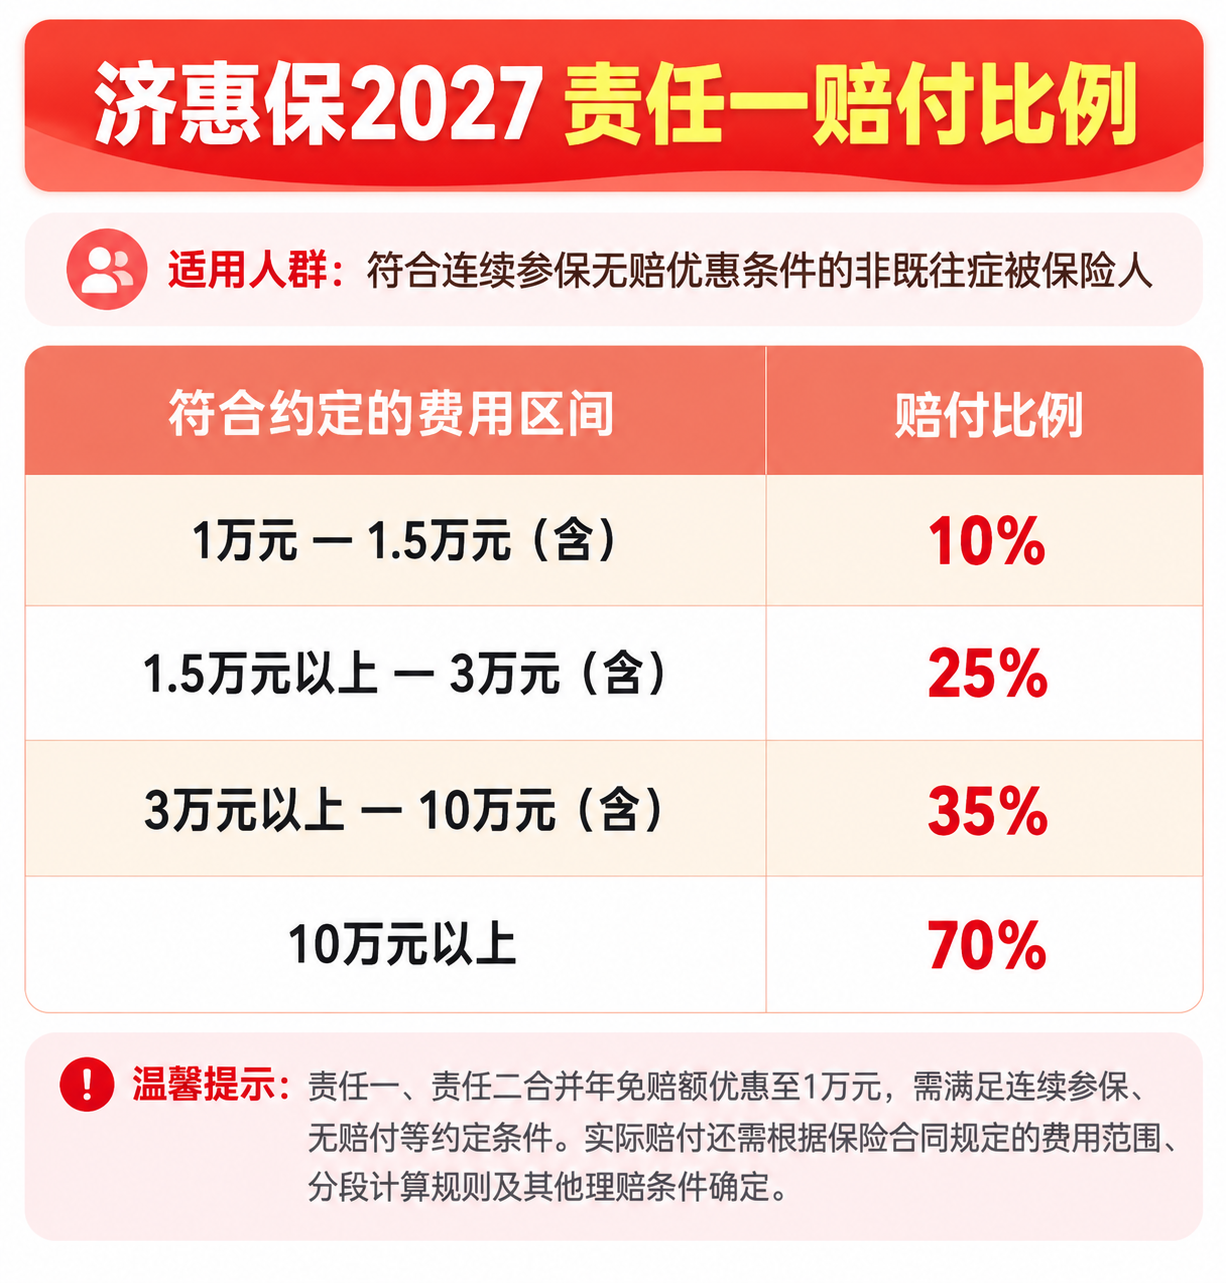 责任三、责任四:特定药品保障
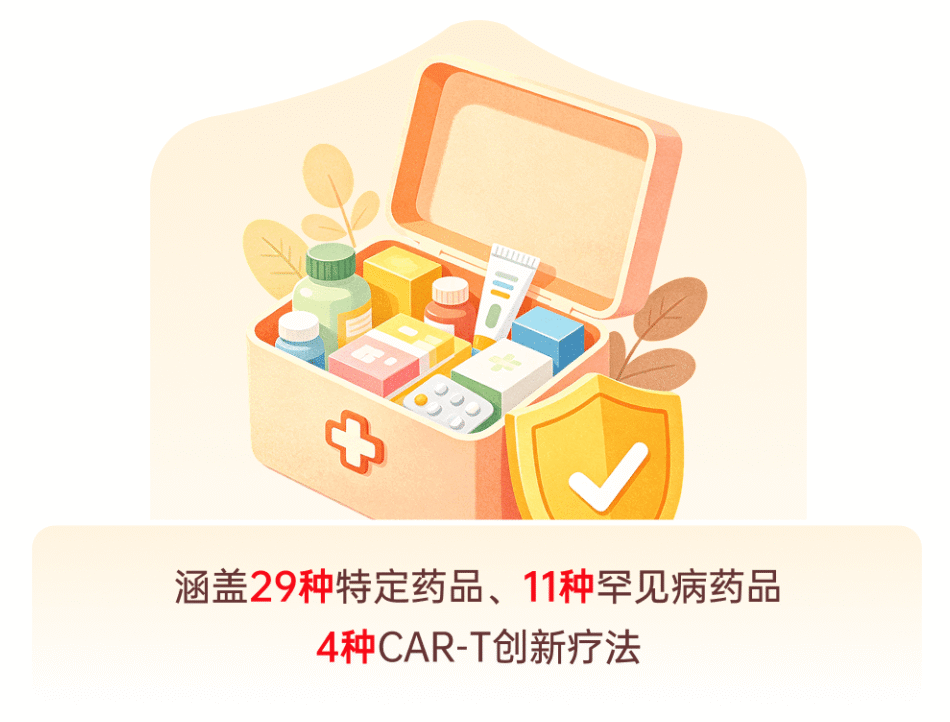
还要符合药品目录、适应症、处方、购药渠道等要求。
所以,不能只看“最高保100万元”,更要看自己实际可能产生的费用,能否进入保障范围。
六、今年新增的两项保障,值得关注
1、特定特殊医学用途配方食品纳入部分保障
有些罕见病患者,治疗不仅需要药品,还可能需要长期使用“特定特殊医学用途配方食品”。
这类费用对普通家庭来说,也是一笔不小的负担。
2027版将符合约定的相关特殊疗效食品费用纳入保障。
年度赔付限额2万元,0免赔。
但需要特别提醒:
并不是普通营养品、保健食品都能报销。
必须符合约定病种、产品范围和使用条件,赔付比例也要按照责任四的具体约定执行。
2、新增脑机接口手术自费材料保障
脑机接口是近年来受到关注的创新治疗技术。
济惠保2027新增了脑机接口手术特定自费材料费用保险金。
保额10万元,0免赔。
不过,它保障的是符合约定的脑机接口手术特定自费材料费用,并不是脑机接口治疗产生的全部医疗费用。
适用医院、治疗方式、材料范围及赔付比例,都需要符合合同要求。
对于普通家庭来说,这项保障未必经常用到,但也体现出产品对创新治疗的关注。
七、有癌症、糖尿病、三高,济惠保还能赔吗?
这是我最想提醒大家的一点。
不少人给父母买保险时,都会遇到一个现实问题:
父母已经60多岁,有高血压、糖尿病,甚至以前得过癌症。
普通百万医疗险可能因为健康告知过不了,或者只能除外承保。
而济惠保的一个重要优势,就是:
既往症可以参保,符合约定的既往症相关医疗费用也有机会获得赔付。
但是,既往症能赔,不代表所有既往症都能按照普通人群的比例赔。
2027版对既往症被保险人有明确认定标准,例如:
- 保单生效前两年内,享受过居民医保大病保险或职工医保大额医疗补助;
- 济惠保2026保单发生过实际赔付;
- 保单生效前,已经被鉴定为医保门诊慢特病。
符合相关条件的人员,可能被认定为合同中的既往症被保险人。
特别注意:
这里的“既往症被保险人”是产品合同中的特定分类,不是简单地说,只要有高血压、糖尿病,就一定按既往症比例赔。
具体还要根据个人医保记录、既往赔付记录和合同规则判断。
因此,身体有异常可以买,是优势;但怎么认定、按什么比例赔,也要提前弄清楚。
八、购买之前,还有5件事要提醒
1、济惠保不是保证续保的长期医疗险。
保障期限为一年。以后能否继续参保、责任和费率是否调整,需要看后续年度产品安排。
2、不是所有自费药、进口药都能报销。
特定药品需要符合目录、适应症、处方、购药渠道等要求。
3、异地就医需要符合约定。
异地医保备案、就医医疗机构和结算方式,都可能影响实际赔付。
4. 基本医保待遇不能中断。
保障期间是否正常享受济宁市基本医保待遇,与济惠保理赔密切相关。
5. 连续参保优惠不是人人自动享受。
是否发生过赔付、是否符合连续参保条件、是否被认定为既往症被保险人,都需要核实。
九、最后说说我的看法
做保险10年,我一直认为:
保险不是越贵越好,也不是保额写得越高就越值得买。
真正重要的是,自己最担心的风险发生以后,这份保险能不能发挥作用。
济惠保2027最值得关注的,不是某一项看起来很高的保额,而是它给了不少高龄、带病、难以购买普通商业医疗险的人群一个补充保障的机会。
如果是身体健康的年轻人,可以优先比较保障更全面、续保条件更稳定的百万医疗险。
如果是家里五六十岁以上的父母,或者有既往症、普通医疗险买不了的朋友,济惠保值得认真研究。
如果已经连续参保,今年还可以重点核对自己是否符合免赔额优惠条件。
最后提醒大家:
济惠保2027集中参保时间为:2026年10月14日—12月10日
保障期间为:2027年1月1日—12月31日
如果不清楚自己或父母适不适合购买,可以先整理好年龄、医保参保情况、既往病史和现有商业保险,再结合具体保障责任判断。
我是靠谱笨笨爸爸,从事保险行业10年。
希望用大白话,把复杂的保险讲明白,让普通家庭少花冤枉钱,也少踩保险的坑。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 重庆渝惠保每年69元是真的吗?
 2926
 2112
 6399
 1763
 686
 676

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


