


河北2027惠民保来了!医惠保VS燕赵健康保,哪款更值得买?
发布时间:12小时前阅读:14

 问一问
 身份认证|
入驻4年
最近,河北2027年度的两款惠民保险陆续开放参保了。
一款是河北医惠保2027,最低99元一年;另一款是燕赵健康保2027,最低88元一年。
不少河北朋友问我:
“这两款有什么区别?”
“家里老人有三高、糖尿病,还能不能买?”
“医惠保最高700万,燕赵健康保最高500万,是不是保额越高越好?”
做保险10年,我发现很多人买惠民保,最容易犯的错误就是:只看价格和保额,却忽略了真正影响理赔的免赔额、报销比例和既往症规则。
今天就用大白话,把这两款产品讲清楚。
一、先弄明白,惠民保到底是什么保险?
简单来说,惠民保就是在基本医保的基础上,再增加一层补充保障。
比如住院花了10万元,医保先报销一部分,剩下符合惠民保保障范围的费用,再根据免赔额、赔付比例等规定进行报销。
它最大的优势是:
- 保费便宜,一年几十元到一百多元。
- 不限年龄,老人和孩子都可以参加。
- 健康要求宽松,患有高血压、糖尿病甚至肿瘤等疾病的人,也可以按规定参保。
- 符合约定的既往症医疗费用,也有机会获得一定比例的赔付。
但大家一定要记住:
惠民保不等于百万医疗险,更不是什么住院费用都能报。
它的免赔额通常比较高,报销比例也有限,更适合用来补充大额医疗风险。
如果身体条件允许、预算也充足,我仍然建议优先考虑保障更全面、续保条件更合适的商业医疗险。
二、河北医惠保2027,99元起,最高700万保障
先介绍河北医惠保。
这款产品由中国人保财险承保,2027版最大的变化,是进一步加强了特定药品保障。
河北省基本医保参保人和参加异地基本医保且长期在河北居住、工作、生活的人群均可参保!
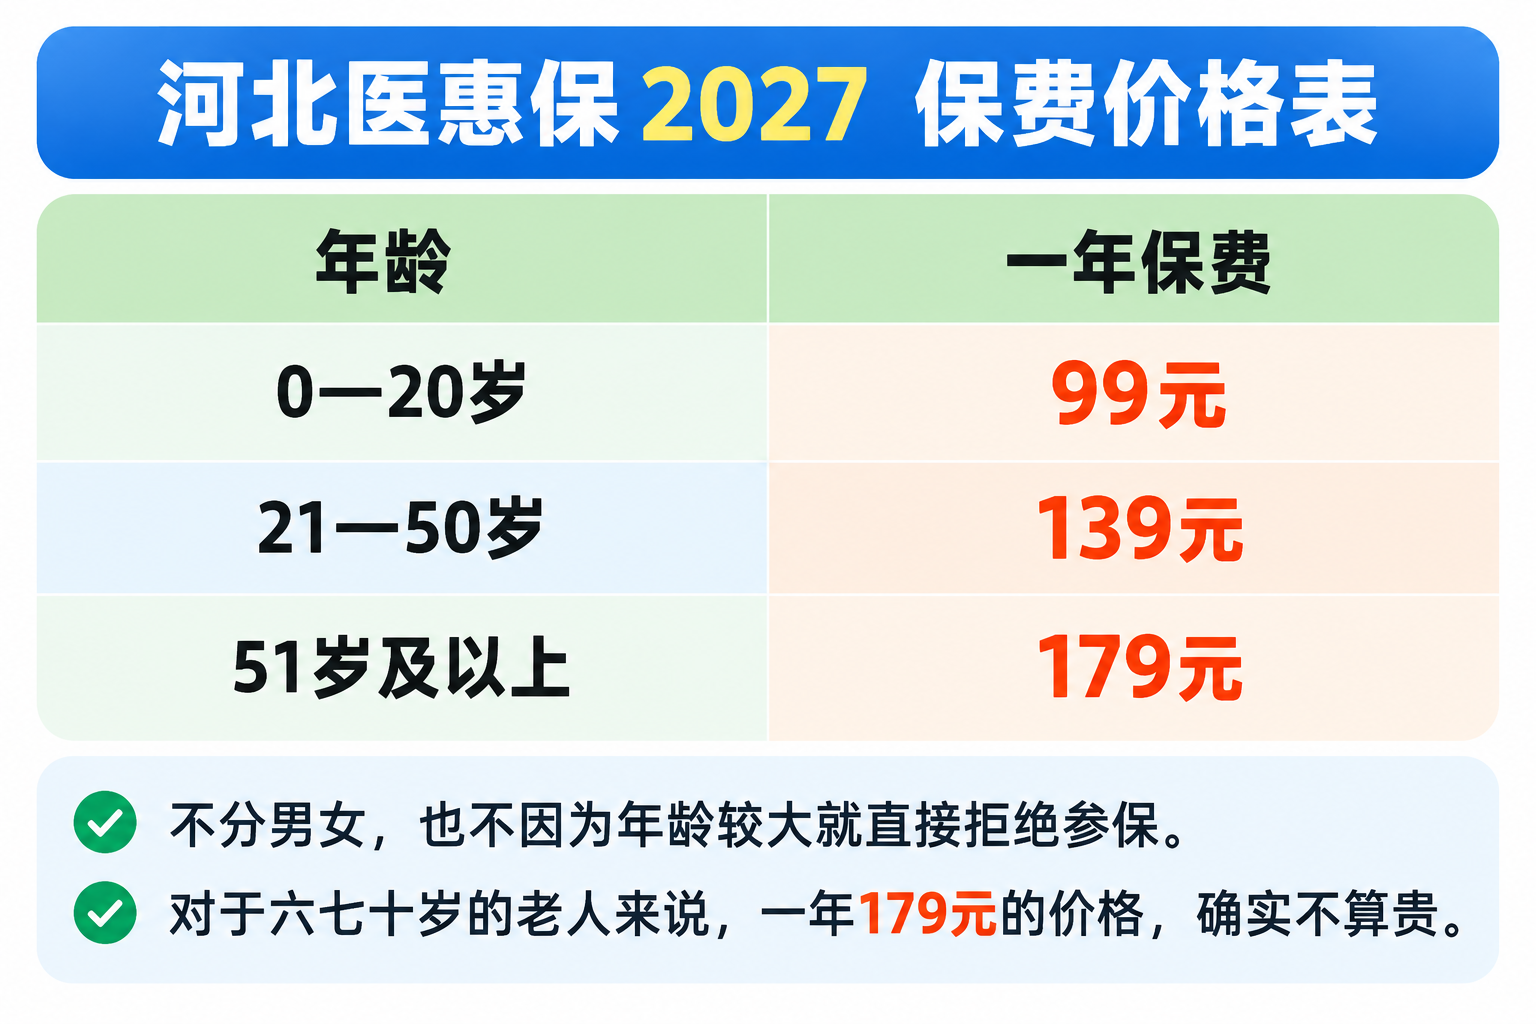
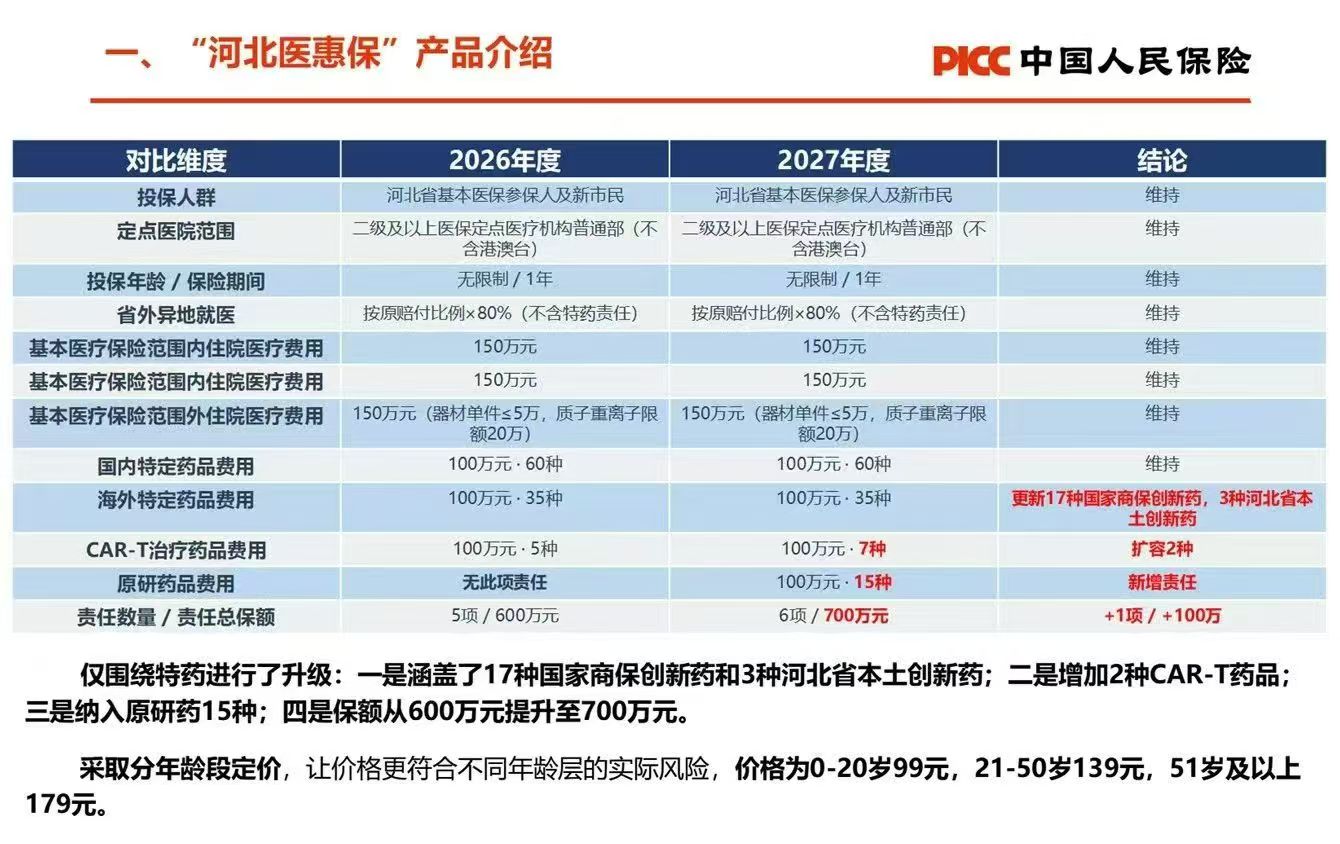 1、按年龄收费,最高179元
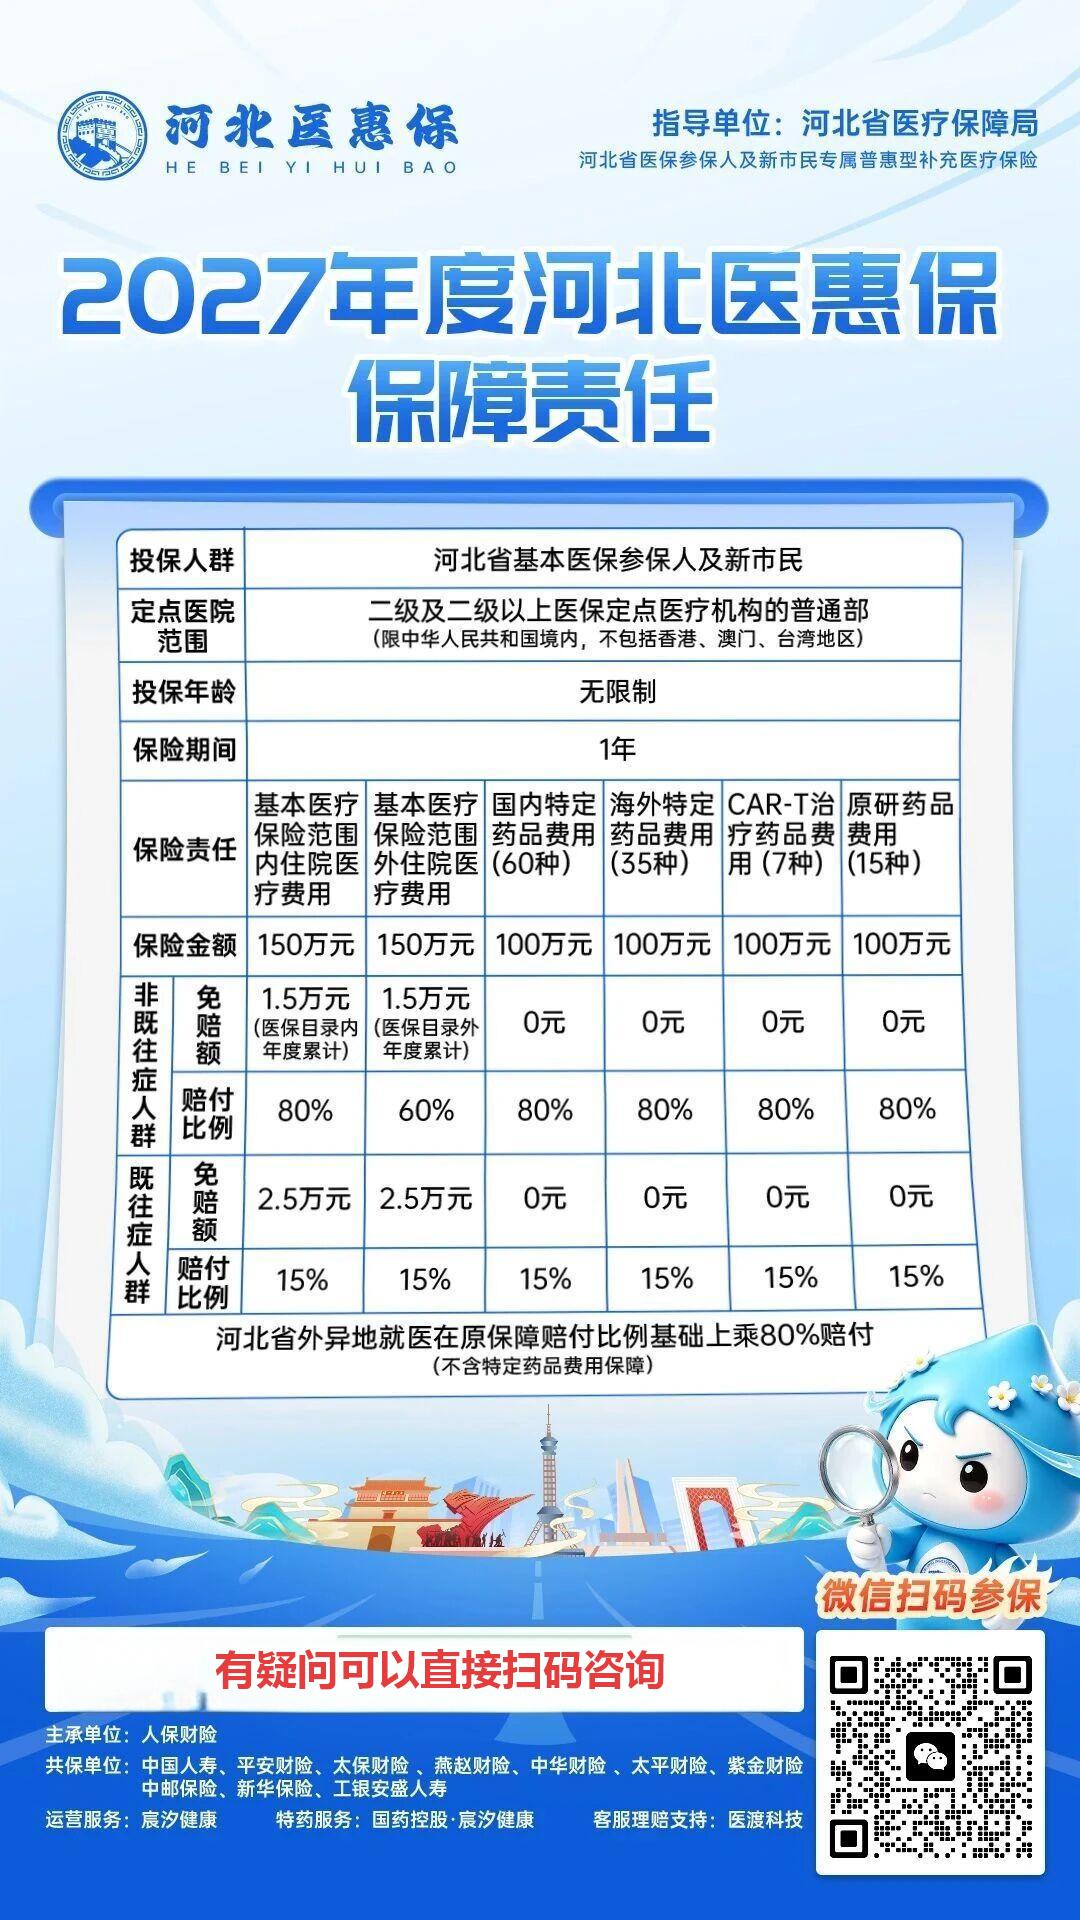
 2、最高700万元医疗保障
河北医惠保2027包含6项主要保障责任:
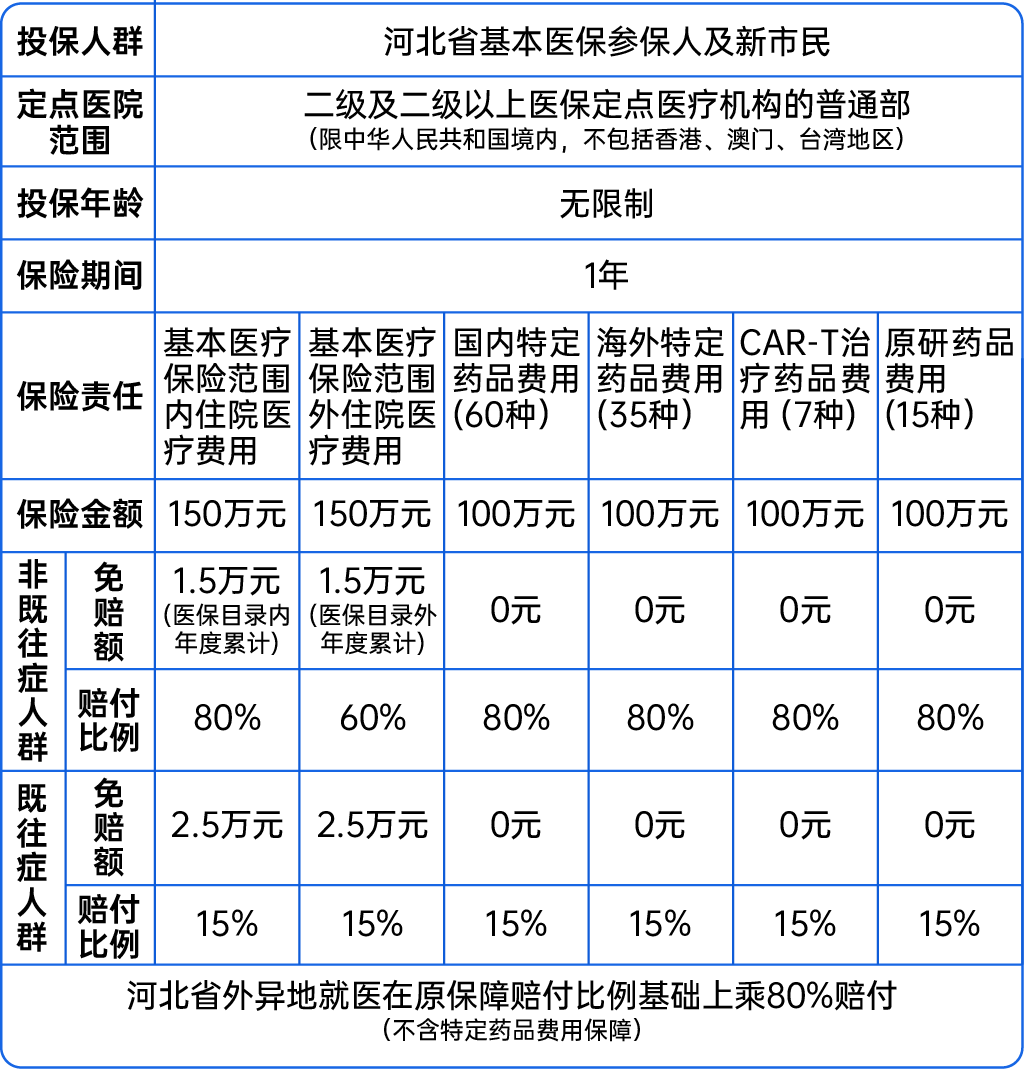
① 医保范围内住院医疗:150万元
② 医保范围外住院医疗:150万元
③ 国内特定药品:100万元
④ 海外特定药品:100万元
⑤ CAR-T治疗药品:100万元
⑥ 原研药品:100万元
合计最高700万元。
不过,700万元是各项责任保额的合计,并不意味着住院就能报销700万元。
每项保障都有对应的免赔额、报销比例、药品清单及使用条件。
3、今年重点升级的是特药保障
2027版的药品责任包括:
- 国内特药60种
- 海外特药35种
- CAR-T相关药品7种
- 原研药品15种
其中,CAR-T药品从上一年度的5种增加到7种,并新增了15种原研药责任。
为什么我觉得这个升级值得关注?
因为有些癌症治疗药物价格比较高,即使参加了医保,也可能面临较大的自费压力。
如果医生开具的药品属于保险合同约定的特药清单,并且满足适应症、处方、购药渠道等要求,就有机会获得补充报销。
对于看重抗癌特药、CAR-T治疗和原研药保障的家庭,河北医惠保2027值得重点了解。
但药品种类多,不代表所有抗癌药都能赔。具体药名、适应症和用药条件,一定要逐项核对。
4、医保外住院费用,报销比例相对较高
对于不属于约定重大既往症人群的参保人:
医保范围内住院费用,1.5万元免赔,符合条件的剩余费用报销80%。
医保范围外住院费用,同样是1.5万元免赔,符合条件的剩余费用报销60%。
这里有个重点:
医保内和医保外的免赔额是分别计算的,并不是所有住院费用加起来超过1.5万元就能报。
5、部分医院支持出院直接结算
河北医惠保还有一个比较实用的特点,就是符合条件的省内协议医院可以提供医保与补充保险一站式结算服务。
对于老人或者不熟悉理赔流程的家庭来说,能够减少出院后再整理材料、提交申请的麻烦。
当然,能否直接结算,还要看具体医院是否接入服务,以及该笔费用是否符合相关条件。
如果想要了解更详细的可以找我,如果有需要也可以直接找我!
三、燕赵健康保2027,88元起,分基础版和升级版
再来看燕赵健康保2027。
这款产品由中国人寿承保,分为基础版和升级版。
河北基本医疗保险参保人(城镇职工、城乡居民)及新市民(因创业就业、子女上学、投靠子女等原因来河北省内城镇常住,未获得当地户籍或获得当地户籍不满三年的群体,包括进城务工人员、新就业大中专毕业生等,均可自愿参保,不限年龄,不限户籍)均可参保!
与河北医惠保按年龄收费不同,燕赵健康保采用统一价格。
1、两个版本,价格不同
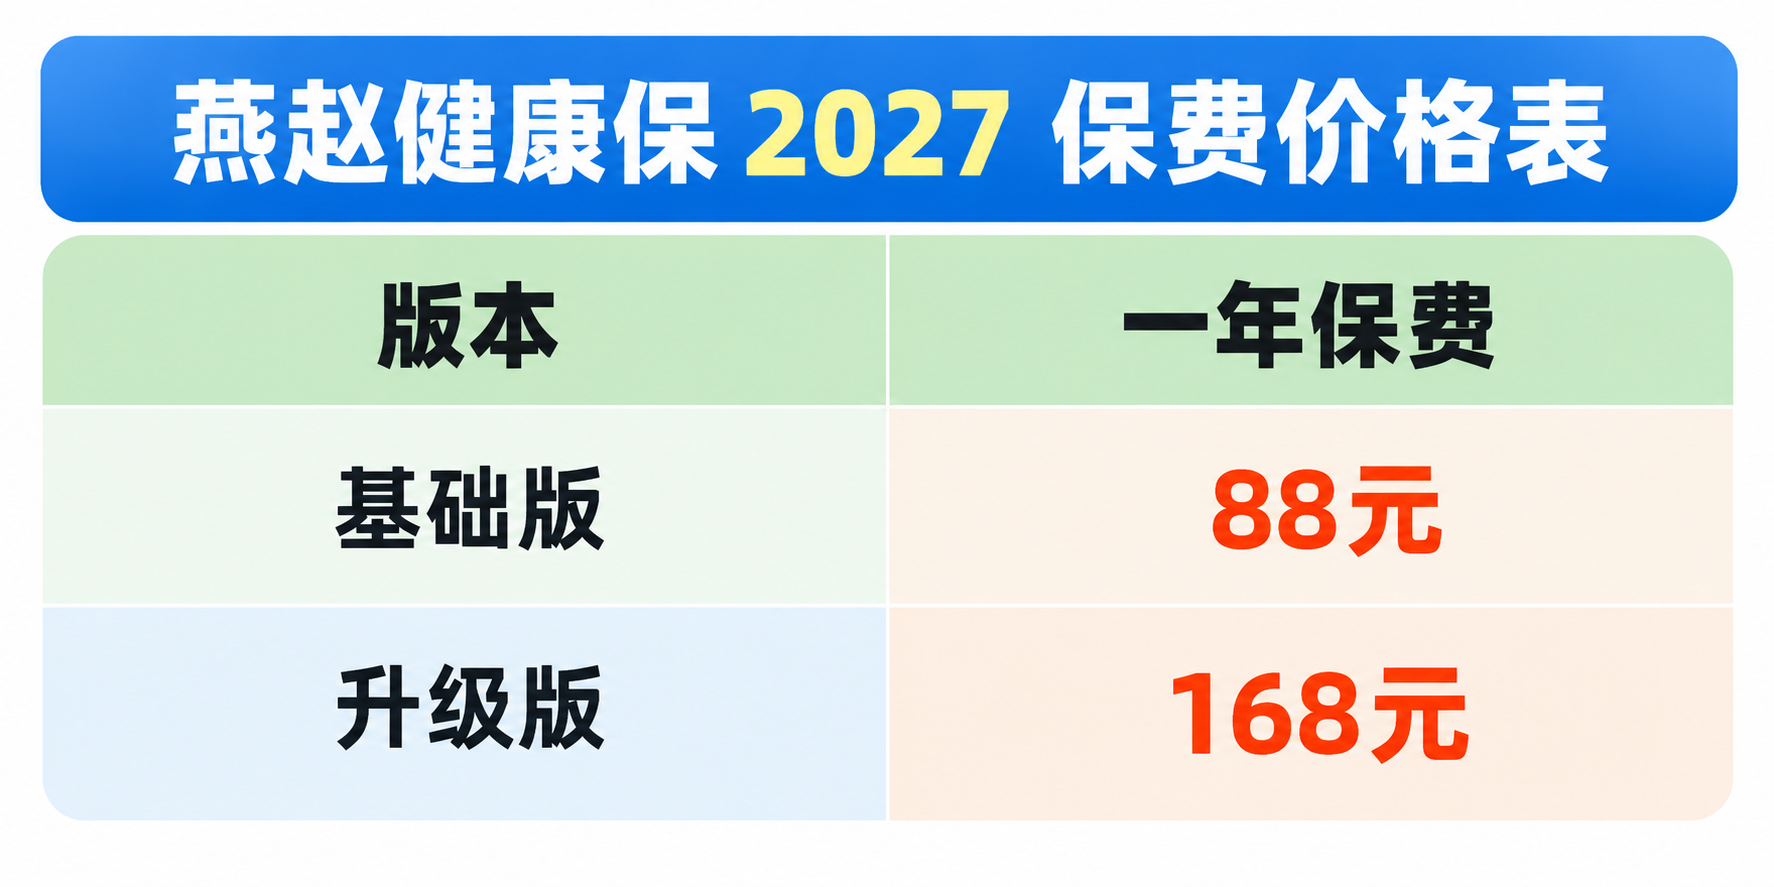
不管是年轻人还是七八十岁的老人,选择同一个版本,保费都是一样的。
这也是它的优势之一。
2、基础版88元,适合预算有限的人
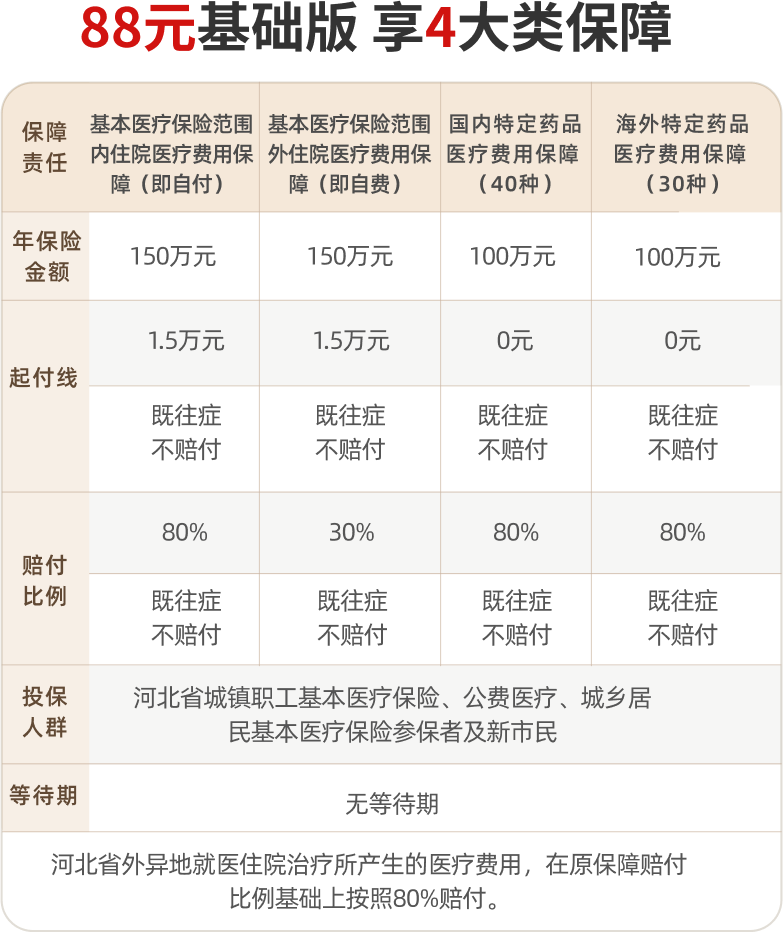
基础版主要包含:
医保范围内住院医疗、医保范围外住院医疗、国内40种特药、海外30种特药,最高保障额度合计500万元。
非重大既往症人群的主要赔付规则是:
医保内1.5万元免赔,报销80%,医保外1.5万元免赔,报销30%,约定特药(70种特药,其中国内特药40种,海外特药30种)0免赔,报销80%。
但基础版有一个非常重要的限制:
对于合同约定的重大既往症,基础版相关责任不予赔付。
所以,如果投保前已经患有清单中的重大疾病,不能只因为基础版便宜就直接购买。
3、升级版168元,增加重大既往症保障
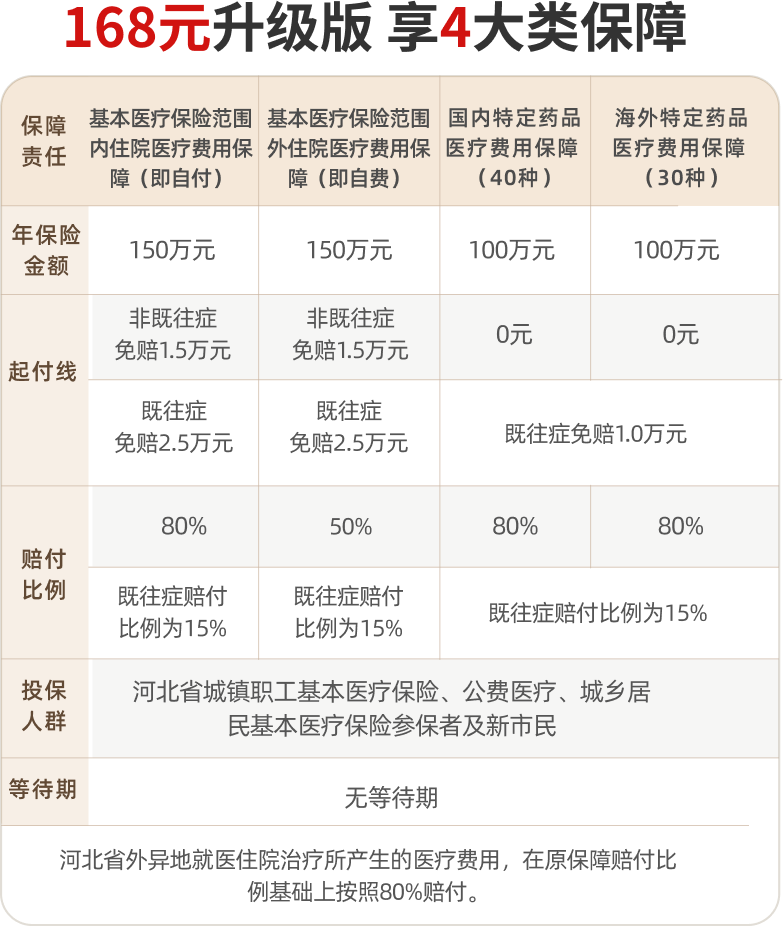
升级版保费168元,主要保障结构与基础版相近,但有两个明显变化。
第一,非重大既往症人群的医保外住院报销比例,从30%提高到50%。
第二,符合约定的重大既往症医疗费用,也有机会按15%的比例获得赔付。
其中,医保内、医保外住院责任分别设置2.5万元免赔额;相关特药责任有1万元免赔额。
对于已经有一些慢性病、重大疾病病史的家庭来说,升级版的意义明显更大。
不过也要注意,升级版能赔既往症,不代表所有既往症都能赔,也不代表所有住院费用都按正常比例赔。
如果想要了解更详细的可以找我,如果有需要也可以直接找我!
五、两款产品放在一起,区别就清楚了
下面主要用燕赵健康保升级版,与河北医惠保2027进行对比。
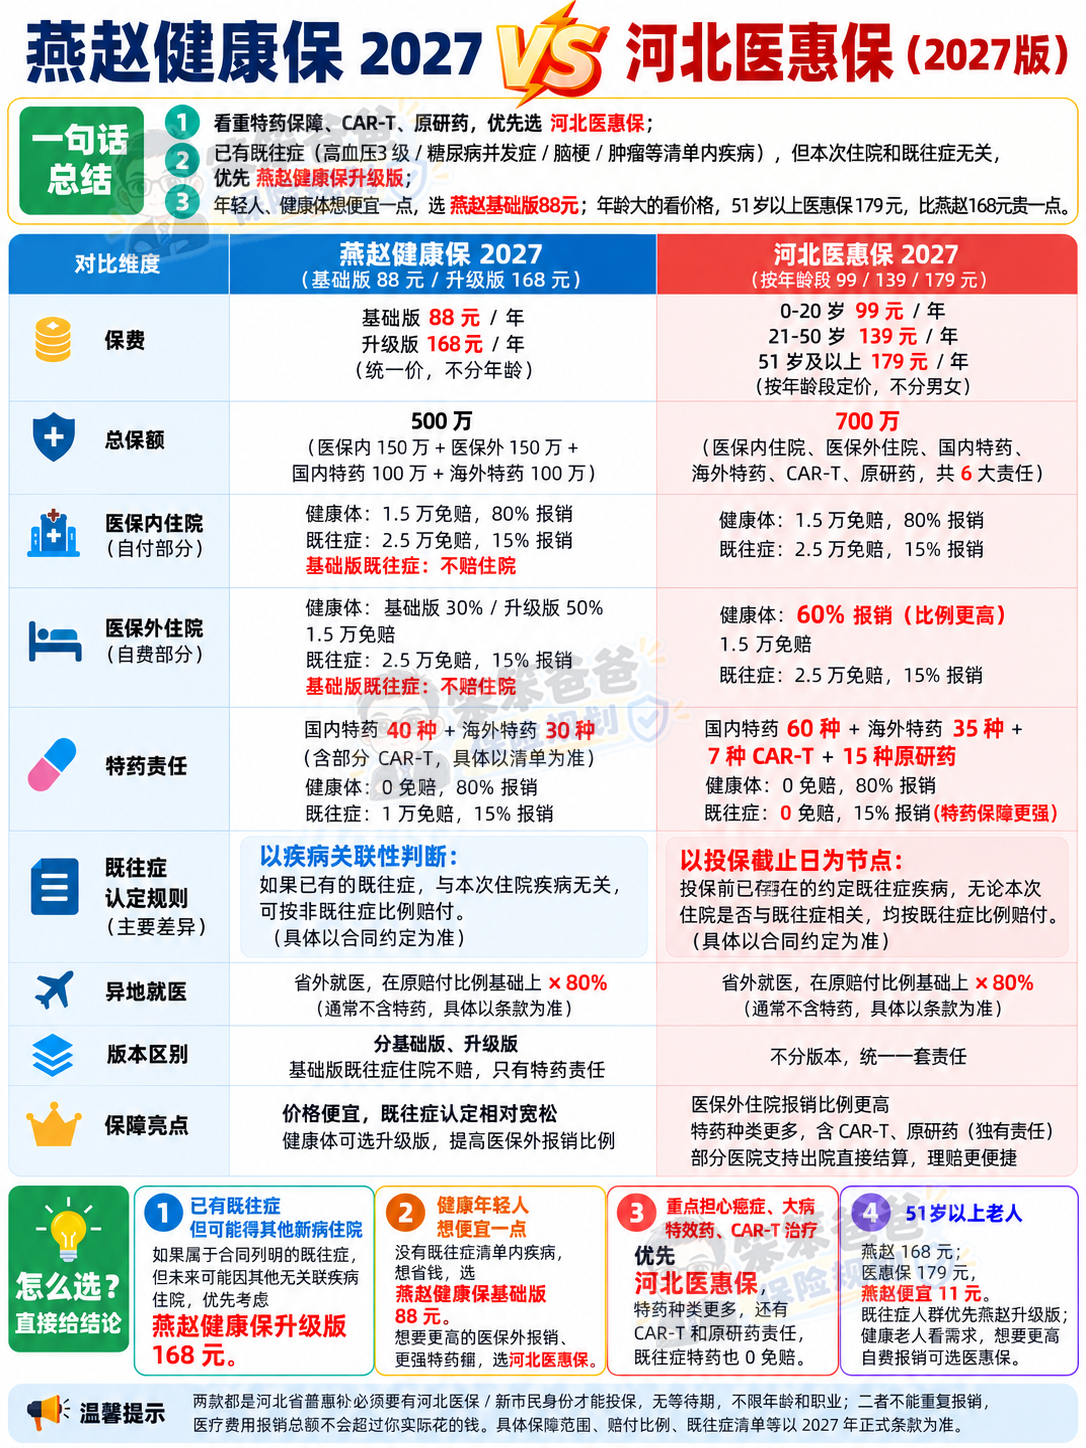
我认为,真正值得大家重点关注的,是下面三个区别。
区别一:医保外住院报销,河北医惠保更高
对于非重大既往症人群:
河北医惠保医保外住院报销60%,燕赵升级版报销50%,基础版报销30%。
举个例子:
假设一次住院,医保结算后有5万元符合保障范围的医保外费用,并且没有其他影响赔付的因素。
扣除1.5万元免赔额后,剩余3.5万元。
河北医惠保:3.5万×60%=2.1万元。
燕赵升级版:3.5万×50%=1.75万元。
燕赵基础版:3.5万×30%=1.05万元。
同样的费用,河北医惠保比燕赵升级版多赔3500元。
这就是报销比例的差别。
当然,这只是为了方便理解的简化计算,实际理赔还要考虑责任范围、医保结算及其他条款要求。
区别二:特药保障,河北医惠保覆盖更丰富
从责任设置来看,河北医惠保2027在特药方面更突出。
国内特药60种、海外特药35种,还有单独的CAR-T和原研药责任。
燕赵健康保的国内特药为40种、海外特药30种,其中也包含部分CAR-T相关药品,但保障结构不同。
所以不能简单说燕赵健康保完全不保CAR-T。
对于正在使用高价特药,或者特别看重癌症用药保障的人,河北医惠保可以优先关注。
但最终选哪款,不是单纯比谁的药品数量多,而是看自己需要的药品到底在不在清单内。
区别三:重大既往症认定,两款差别很大
这一点,我认为比价格差几十元更值得重视。
河北医惠保侧重按投保前是否属于约定重大既往症人群进行认定。
如果投保前已经符合相关重大既往症定义,后续医疗费用可能按照既往症人群的低比例赔付,即使本次住院与原来的疾病没有直接关系。
燕赵健康保升级版则更侧重具体疾病及其关联性。
举个例子:
一位老人投保前已经患有约定的重大既往症,投保后又因为另一种没有关联的新发疾病住院。
在河北医惠保中,如果已经被认定为重大既往症人群,可能仍按照15%的比例赔付。
而在燕赵健康保升级版中,如果这次新发疾病不属于合同约定的既往症责任范围,符合条件的费用可能按照非既往症的正常比例赔付。
这就可能出现一个结果:
同样是168元左右的保险,燕赵健康保升级版在某些情况下,反而可能赔得更多。
但这个区别不能简单理解成“有旧病,燕赵就一定按健康人比例赔”。
最终仍要结合具体疾病、投保前的诊断记录、疾病关联性及合同条款判断。
六、有糖尿病、高血压,肿瘤史的人,特别注意
很多河北朋友购买惠民保,主要就是因为身体已经出现了一些问题。
尤其是给父母投保,更应该关注重大既往症清单。
比如糖尿病,两款产品的认定标准就有区别。
河北医惠保将Ⅰ型糖尿病、Ⅱ型糖尿病以及糖尿病伴并发症列入相关重大既往症范围。
而燕赵健康保对糖尿病的相关认定,重点涉及糖尿病伴有并发症的情况。
这意味着,如果一位老人只有Ⅱ型糖尿病、没有并发症,在两款产品中的责任认定可能不同。
再比如高血压、脑梗、肿瘤等,也需要对照各自的既往症清单。
买之前先核对自己的疾病是否在清单里,比单纯比较保费更重要。
特别提醒:既往症并不是“投保时有病”这么简单,还涉及疾病确诊时间、诊断标准及合同列明的疾病范围。
七、2027年到底怎么选?我的建议是这4种情况
第一种:年轻、身体健康,预算有限
如果只是想花很少的钱,给自己增加一份基础补充医疗保障,可以关注燕赵健康保基础版。
一年88元,价格确实便宜。
但要接受医保外报销比例只有30%,以及重大既往症相关责任不赔等限制。
如果愿意多花一些钱,希望医保外报销比例更高、特药保障更丰富,也可以考虑河北医惠保。
第二种:没有重大既往症,看重住院和特药保障
我会更倾向于河北医惠保。
原因很简单:
医保外住院报销比例60%,比燕赵升级版高10个百分点。
而且特药数量更多,CAR-T、原研药还有独立责任。
如果比较在意大病住院后的自费压力,河北医惠保值得优先考虑。
第三种:已经有重大既往症,但担心以后得其他疾病
重点看看燕赵健康保升级版。
特别是投保前已经有高血压、糖尿病、脑梗等病史的老人,如果后续发生与既往疾病无关的新疾病,燕赵健康保升级版的认定规则可能更有利。
但必须先核对重大既往症清单和具体理赔条件。
第四种:51岁以上,给父母买保险
这个年龄段,两款的价格其实差不多。
河北医惠保179元,燕赵健康保升级版168元,一年只差11元。
所以,我反而不建议只看谁便宜。
如果父母没有约定的重大既往症,看重医保外报销和特药责任,可以优先考虑河北医惠保。
如果父母已经有明确病史,就先核对两款的既往症认定,再决定。
对于老人来说,能不能赔、按多少比例赔,往往比一年便宜11元更重要。
八、最后提醒:这5个细节,投保前一定看清楚
1、免赔额不是0元。
两款产品的住院医疗责任都有较高的免赔额。医保内、医保外通常分别计算,小额住院费用不一定能达到理赔门槛。
2、带病可保,不等于带病全赔。
重大既往症可能有更高免赔额、更低赔付比例,甚至部分责任不赔。
3、特药不是医生开了就能报。
必须符合合同约定的药品目录、适应症、处方和购药流程等要求。
4、省外就医,赔付可能打折。
两款产品对符合约定的河北省外异地就医费用,都设置了在原赔付比例基础上按80%计算的规则,具体适用责任要看条款。
5、两款产品不能重复报销同一笔医疗费用。
即使同时参保,也要遵守费用补偿原则,不能因为买了两份保险,就把同一笔医疗费用报销两遍。
另外,2027年度两款产品的保障期间为2027年1月1日至12月31日。根据目前资料,集中参保截止时间为2026年12月31日。
投保前还要确认参保资格、基本医保状态以及最新的官方参保规则。
九、最后提醒:这5个细节投保前一定看清楚
我一直觉得,惠民保的意义,不是用一百多元买到几百万就能随便报销的医疗保障。
而是让那些年龄偏大、身体有异常、买常规商业医疗险比较困难的人,至少还能有一份补充保障。
河北医惠保2027,优势在医保外住院报销比例和特药保障。
燕赵健康保2027,优势在统一定价,以及升级版对部分既往症相关医疗费用的认定规则。
没有哪款保险适合所有人。
如果身体条件允许,我更建议先了解常规商业医疗险,再考虑惠民保是否有补充价值。
如果已经有三高、糖尿病、肿瘤史,或者家里老人年纪比较大,也不要只看价格,先把疾病情况和既往症清单核对清楚。
最后想问问河北的朋友:
你今年准备买河北医惠保,还是燕赵健康保?
如果拿不准,可以说说年龄、身体情况和已有的医疗保障,我们一起看看哪种选择更合适。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【惠民保】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 请问一下北京京惠保和普惠健康保有什么区别?我该买哪个?
 6590
请问北京普惠健康保都保啥?
 3723
北京普惠健康保的保额是多少啊?理赔条件是什么?
 3006
 4328
 1840
1656

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


