


策略回测表现不错,为什么实盘一跑就容易出问题?
发布时间:2026-7-8 12:34阅读:356
 问一问
 从业认证|
从业4年
很多新手第一次做策略,最容易被回测结果吸引。曲线看起来不错,交易记录也有,指标也能展示,于是就觉得策略可以实盘了。但真正一跑实盘,问题就来了:信号没触发、订单没提交、价格不对、持仓不同步、程序重复下单。
这是因为回测和实盘不是一回事。回测是在历史数据上验证策略逻辑。它主要回答的是:如果按照这套规则,在过去的数据里会发生什么。实盘则是在真实时间里执行,面对的是实时行情、账户资金、交易时间、订单状态、网络和规则限制。
第一个常见问题是数据不同。回测用的是历史数据,可能已经补齐、复权、清洗过。实盘中数据是逐步到来的,某些字段可能缺失,最新K线可能还没完成。如果代码没有区分历史数据和实时数据,就容易出现信号差异。
第二个问题是成交不同。回测里看到买入卖出,不代表实盘一定能按同样价格成交。真实交易有价格限制、流动性、排队、撤单、废单、部分成交等情况。策略不能只看信号,还要处理订单状态。
第三个问题是账户不同。回测账户是虚拟资金,实盘账户有真实可用资金、持仓、冻结数量和交易权限。回测里能买的数量,实盘未必能买;回测里能卖的持仓,实盘可能因为可用数量不足而失败。
第四个问题是时间不同。回测按历史K线顺序推进,实盘可能受到定时任务、行情回调、客户端状态影响。某些策略在回测里按预期执行,实盘中却因为触发时点不同而没有下单。
第五个问题是程序状态不同。回测通常从头到尾一次跑完,实盘可能会重启、断线、暂停、恢复。如果订单状态和本地变量没有保存好,重启以后就容易出现重复信号或状态丢失。
所以,从回测到实盘,中间一定要有模拟验证。先检查策略能不能按时触发,再检查订单能不能生成,再看成交和持仓是否同步。不要因为回测曲线好看,就直接放到真实账户。
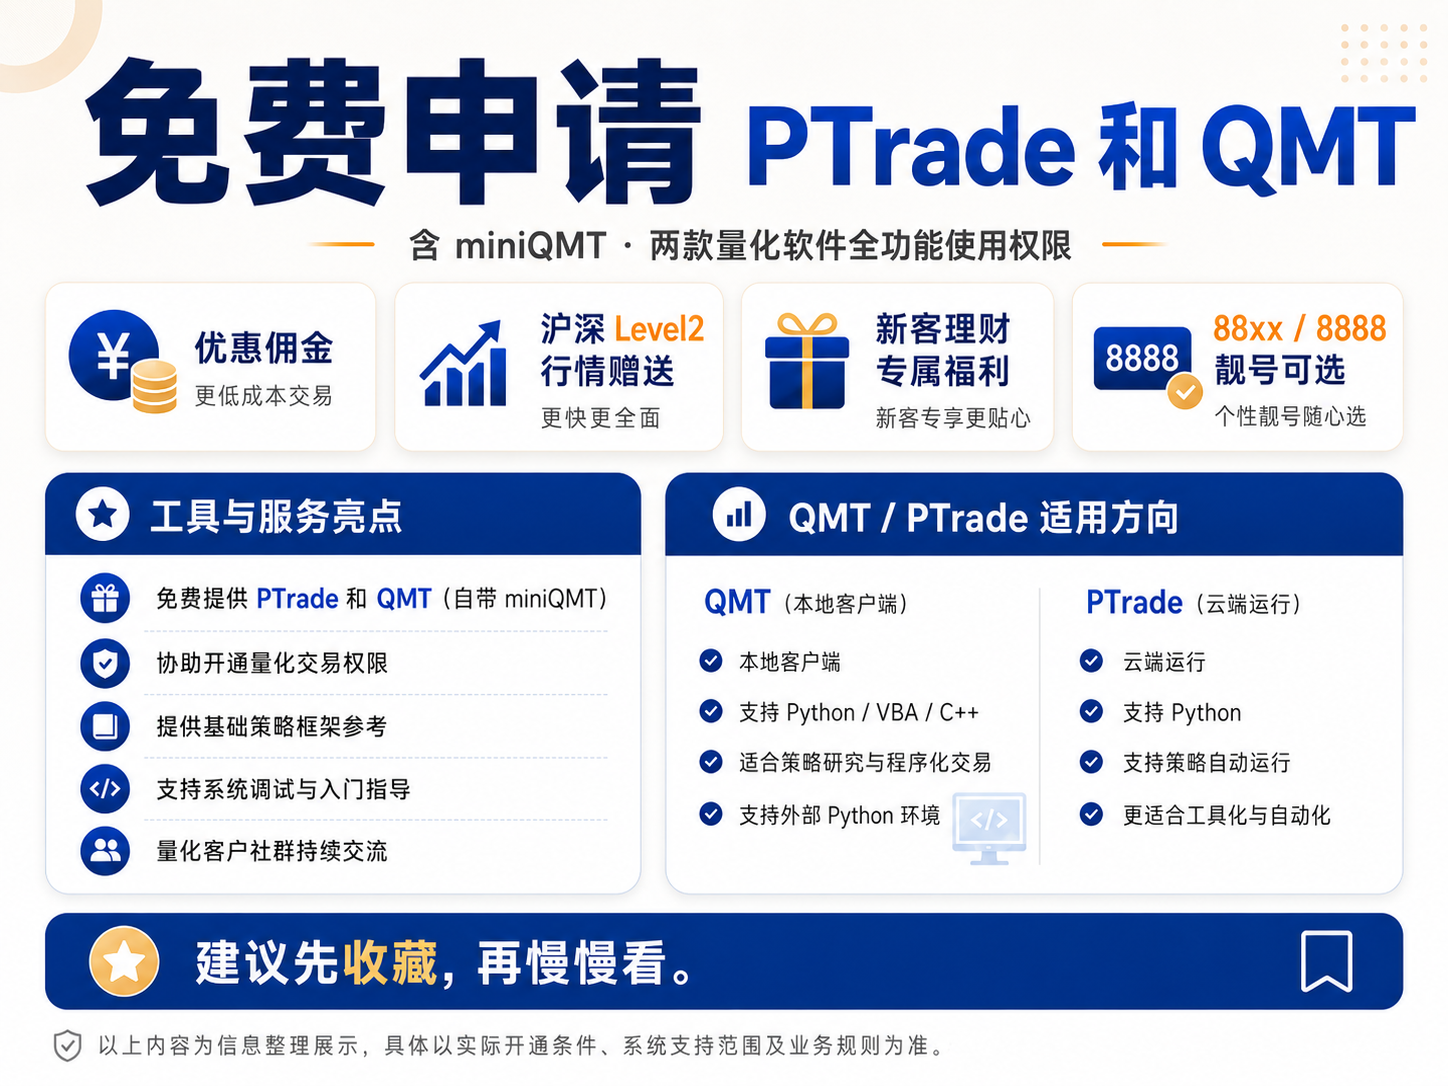
QMT和PTrade都需要注意这个问题。QMT要关注本地数据、模型交易、订单状态;PTrade要关注平台事件、定时任务、持久化和运行日志。工具不同,检查点不同,但原则一样:实盘前必须验证执行链路。
如果回测表现不错,下一步不是急着加资金,而是做三件事:检查数据是否一致,检查信号是否按时触发,检查订单状态是否可追踪。只有这三步跑顺,策略才有进入实盘观察的基础。本文仅用于量化风险教育,不构成投资建议。
回测之后还要做实盘前检查清单。至少要检查数据、触发时间、订单状态、账户资金、持仓同步和异常日志。缺一项都可能让实盘结果和回测表现出现明显差异。
实盘前多做一次检查,往往比事后排查一堆异常更有价值。
回测只是开始,执行链路跑通才是进入实盘前更重要的门槛。
先把这一步想清楚,再去看具体操作,会更稳。
实际使用前,还要把策略频率、数据来源、运行环境和订单处理方式写清楚。很多问题不是工具本身造成的,而是前面这些条件没有确认。先确认条件,再做测试,迁移和实盘都会更稳。
实盘前的检查越充分,后面遇到异常时越容易定位。
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
 关于【策略回测】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 363
 256
 195
 473
 441
457


-
@所有人,2026年中秋节A股休市安排出炉!
 2026-09-21 15:09
-
美联储加息25个基点落地:股市和黄金会受什么影响?3个细节别忽略
2026-09-21 15:09
-
一码通账户怎么查?名下券商账户、3户上限与旧户去向
2026-09-21 15:09


