


量化交易中的策略开发和测试是怎么进行的?
发布时间:2024-6-4 16:30阅读:829

 问一问
 身份认证|
入驻3年
在量化交易中,策略的开发与测试是构建成功套利策略的核心环节。以下是对这两个步骤的详细展开:
策略开发
1、定义策略目标和假设
在开发策略之前,首先需要明确策略的目标,例如追求稳定收益、降低风险或捕捉特定市场机会。同时,需要基于市场分析和历史数据提出合理的假设,这些假设将成为策略设计的基础。
2、确定套利机会
根据所选的套利策略类型(如跨期套利、跨市场套利、统计套利等),寻找和分析市场中的套利机会。这包括分析不同市场、不同合约或不同资产之间的价格差异,以及这些差异产生的原因和持续时间。
3、设计策略逻辑
基于套利机会和假设,设计具体的策略逻辑。这包括确定买入和卖出的触发条件、交易的数量和频率、资金管理规则等。例如,在跨期套利中,可以设计当近期合约价格低于远期合约价格一定幅度时买入近期合约并卖出远期合约的逻辑。
4、编写策略代码
使用编程语言(如Python、R等)将策略逻辑转化为可执行的代码。在编写代码时,需要确保代码的逻辑正确、运行稳定,并考虑到可能的异常情况。
策略测试
1、 数据准备
为了测试策略的有效性,需要准备足够的历史数据。这些数据应该包括所有必要的价格、交易量和其他相关信息,以便在测试过程中模拟真实的交易环境。
2、回测设置
在回测过程中,需要设置一些参数来模拟真实的交易环境。这些参数包括交易成本(如滑点、佣金等)、资金管理规则、交易时间等。同时,还需要确定回测的起始时间和结束时间,以便评估策略在不同市场条件下的表现。
3、执行回测
使用编写的策略代码和准备好的数据执行回测。在回测过程中,模拟策略在历史数据上的交易行为,并记录每次交易的结果。这些结果将用于评估策略的性能和稳定性。
4、评估策略性能
根据回测结果评估策略的性能。这包括计算胜率、盈亏比、最大回撤等关键指标,并观察策略在不同市场条件下的表现。同时,还需要对策略进行敏感性分析,以了解策略对关键参数的敏感性。
5、优化和调整
根据回测结果和评估结果,对策略进行优化和调整。这可能包括调整交易触发条件、改变资金管理规则或优化算法参数等。通过不断迭代和优化,提高策略的性能和稳定性。
注意事项
1、避免过拟合:在策略开发和测试过程中,需要避免过拟合现象。这意味着不要仅仅基于历史数据来优化策略参数,而应该考虑到策略在未来市场条件下的表现。
2、保持简洁性:在策略设计中,应该保持简洁性并避免过度复杂化。过于复杂的策略可能难以理解和维护,并且可能增加不必要的风险和成本。
3、持续更新和改进:市场条件和交易环境会不断变化,因此策略也需要不断更新和改进以适应这些变化。定期回顾和评估策略的性能并根据需要进行调整是非常重要的。
线上开户欢迎咨询!!!
上市券商,您值得信赖,双A评价为您带来至高无上的服务!!
股票佣金成本价,不吃亏不上当,两融利率低,开户方便,国债逆回购低至1折。
场内ETF基金十万五,可转债只要十万4.4,期权1.7元每张。
你还在等什么,快来找我开户吧!!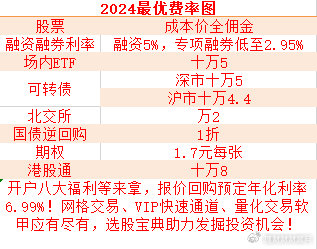
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 量化交易
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章

 654
757
557
234
 386
281


-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


