
作为家庭经济支柱,需要定期给远方的父母寄生活费,想将这部分资金提前准备并赚取少量收益,有哪些低风险稳健的理财产品能按月灵活支取且兼顾收益?
还有疑问,立即追问>

2025理财产品推荐 券商新客理财汇总

作为家庭经济支柱,需要定期给远方的父母寄生活费,想将这部分资金提前准备并赚取少量收益,有哪些低风险稳健的理财产品能按月灵活支取且兼顾收益?

叩富问财 浏览:1795 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

您好,针对每月给父母寄生活费的需求,推荐以下低风险、按月灵活支取且有收益的方式:


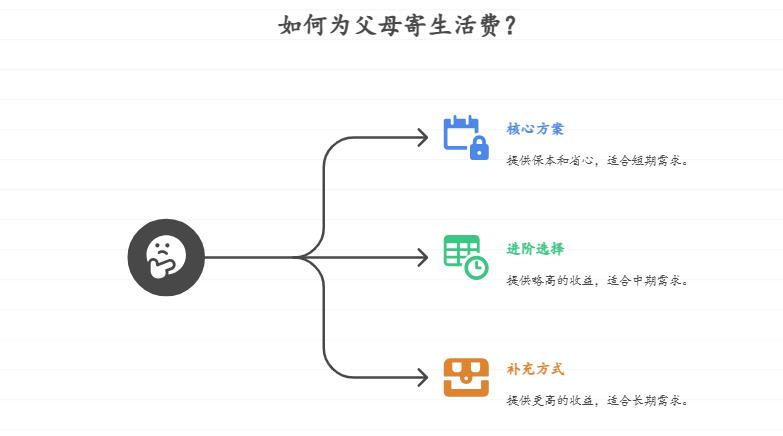
一、核心方案(保本 + 省心)
银行智能存款:50 万内受存款保险保障,支持部分提前支取,按存期靠档计息(如存 6 个月约 2.1%),适合存 3-6 个月生活费,手机银行可便捷操作支取。
搭配自动转账:通过工行、农行等设置每月固定日期自动转账到父母账户,或用余额宝绑定支付宝自动转出,实现零手动操作。
作为家庭经济支柱,需要定期给远方的父母寄生活费,想将这部分资金提前准备并赚取少量收益,有哪些低风险稳健的理财产品能按月灵活支取且兼顾收益?

二、进阶选择(收益略高)
微众银行活期 + Plus:持有 7 天后实时赎回,年化约 2.2%,单日快赎限额 500 万,适合闲置 1 个月以上资金,每月手动赎回。
银行现金管理类理财:如平安银行 “天天成长”,年化 1.8%-2%,支持 T+0 赎回,可签约自动归集资金。

三、补充方式
结构性存款:本金保本,收益 2%-4%(与市场指标挂钩),适合 6 个月以上资金,选按月付息产品可直接当生活费(提前支取可能扣息)。
整存零取储蓄:一次存入,按月固定支取,存期 1-5 年,利息按开户日计算,适合长期规划。

建议
优先用 “智能存款 + 自动转账”,省心又保本;资金分档配置(3 个月内、3-6 个月、6 个月以上),兼顾流动性和收益,避免高风险产品。

如果您还有不清楚的地方,或者想要获得更具体的投资理财方案,欢迎为您量身定制。

发布于2025-8-5 16:30
赞 关注 分享 追问
踩
举报
   1790位专业经理在线
问题没解决?12353人选择一键咨询
99%用户选择 快速提问
其他类似问题
有没有收益比定期存款高的稳健型理财产品呀?
有的,收益比2026年定期存款(目前一年期挂牌约0.95%)高的稳健型理财产品,可关注中低风险(R2级)的基金投顾组合,这类产品收益处于低风险理财合理区间,同时兼顾专业管理和透明度。比...
资深夏经理 297
作为家庭经济支柱,夫妻双方都有工作,想将部分共同收入做长期稳健增值,用于孩子未来留学,有哪些低风险稳健的理财产品能兼顾长期收益和中途灵活调整的流动性?
您好,以下是一些适合夫妻双方为孩子留学做准备的理财产品:基金基金定投:每月定投指数型或偏股型基金,如每月3000元,年收益10%左右,16年后可累积约142万元,能覆盖大部分国家留学支...
资深章经理 1320
作为家庭经济支柱,家里有突发医疗支出的可能性,需要一笔资金既安全又能快速取用,同时不想让资金长期闲置,有哪些低风险稳健的理财产品能满足这种兼顾需求?
您好,以下是一些满足家庭资金储备需求的低风险稳健理财产品:货币基金:风险极低,收益相对稳定,年化收益率2%-3%,如余额宝、微信零钱通。流动性强,可随时赎回,通常1-3个工作日到账,部...
资深章经理 1218
作为家庭经济支柱,夫妻双方计划每年一次家庭旅行,想专门储备旅游基金,有哪些低风险稳健的理财产品能兼顾年度支取的流动性和收益性?
您好,为满足家庭旅游基金年度支取需求,以下低风险稳健理财产品组合兼具流动性保障与收益潜力:一、核心配置:稳定增值主力(占资金70%)‌中短债基金组合‌持有6个月以上免赎回费,年化收益3...
资深章经理 4029
作为家庭经济支柱,既要承担房贷压力又要储备养老资金,有哪些低风险稳健的理财产品能在保证本金安全的同时,兼顾一定收益和灵活取用?
您好,以下是一些低风险稳健的理财产品:银行定期存款:安全性高,收益稳定,到期还本付息,适合风险偏好低、追求资金安全及稳定收益的人群,但流动性较差,提前支取按活期利率计息。大额存单:安全...
资深章经理 3465
同城推荐
  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业2年

相关文章
回到顶部





