


投保前就有慢性肾炎,医疗险赔了12次,竟然还能续保!
发布时间:7小时前阅读:17

 问一问
 身份认证|
入驻4年
很多人买医疗险,最担心两个问题:
已经有慢性病了,还能不能买?
今年生病理赔了,明年还能不能继续保?
尤其是五六十岁的父母,有高血压、糖尿病、肾炎等慢性病,普通百万医疗险可能连健康告知都过不了。
难道以后生病住院,就只能靠医保和自己掏钱?
今天分享一个真实理赔案例:
一位58岁的阿姨,患有慢性肾炎,投保众民保中高端医疗险后,累计完成12次理赔,获赔51,410.30元。
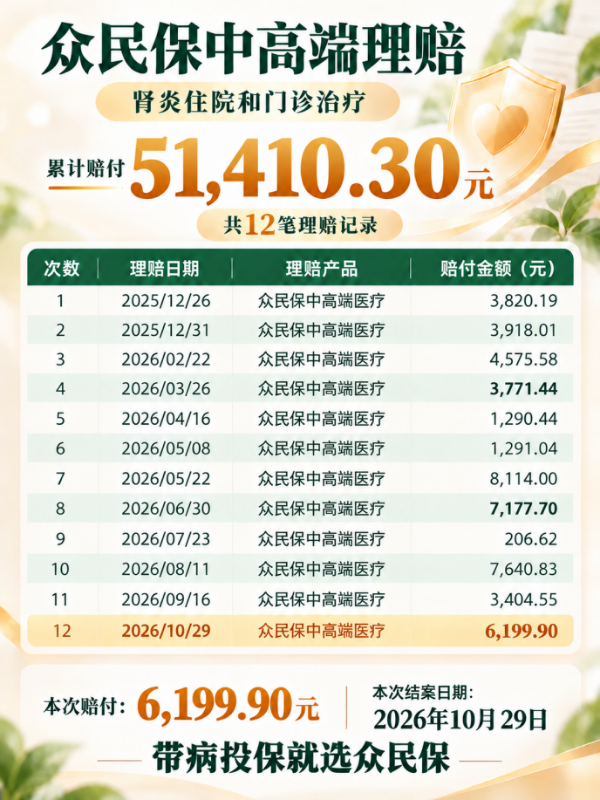
更值得关注的是,连续理赔后,2026年仍然正常续保,保障继续有效。
这个案例,对于已经有慢性病、正在考虑医疗险的朋友,很有参考价值。
一、58岁患慢性肾炎,医疗险还能买吗?
这位阿姨今年58岁,患有慢性肾炎,需要长期治疗、服药和定期复查。
慢性肾炎和一些急性疾病不一样,不是住一次院、治好了就结束。
有些患者需要长期监测尿蛋白、肌酐、肾功能等指标,根据医生建议调整治疗方案。
一次检查、一次治疗可能花费不算特别高,但长期累积下来,也是一笔不小的开支。
更麻烦的是,已经有肾脏疾病病史,普通百万医疗险往往很难通过健康告知。
后来,阿姨的孩子为她选择了众民保中高端医疗险。
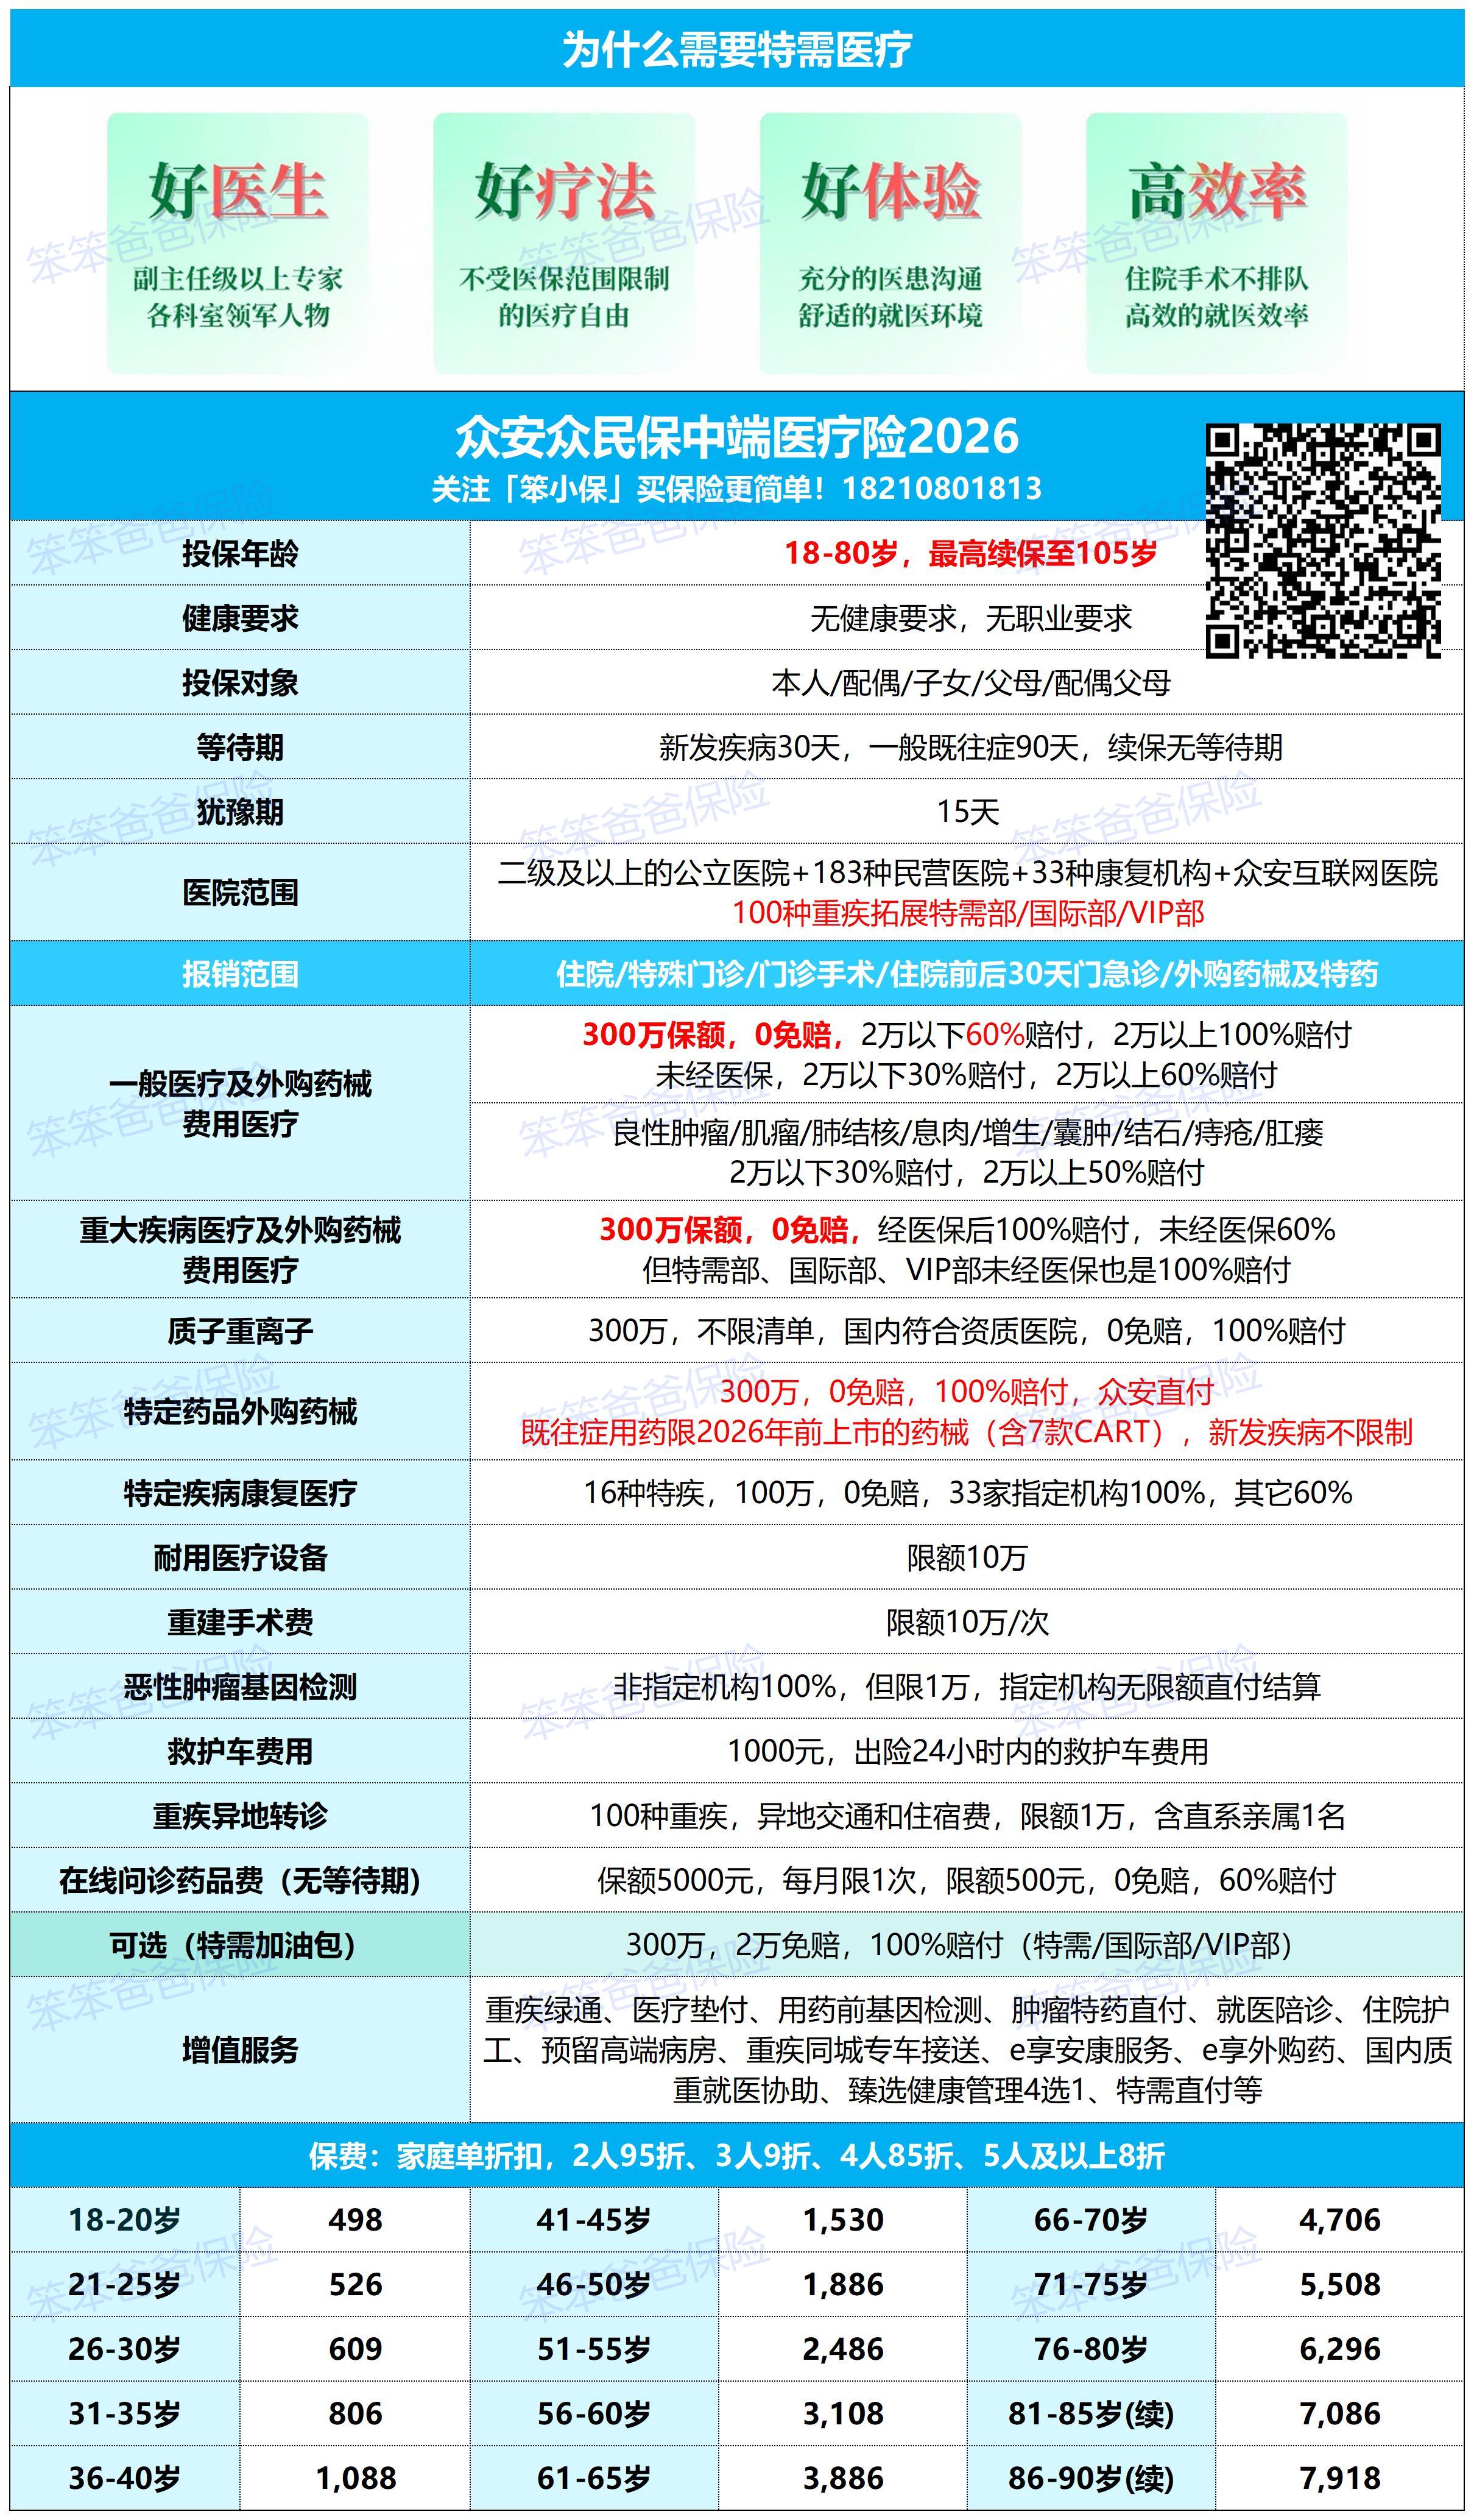
这款产品属于免健康告知医疗险,对于部分有慢性病史、普通医疗险不好买的人来说,提供了另一种保障选择。
但问题来了:投保前就有慢性肾炎,为什么后面治疗还能获得理赔?
二、为什么慢性肾炎,也能获得医疗险理赔?
这是整个案例最值得关注的地方。
很多人以为,只要投保前有肾炎,后面因为肾炎住院,保险就一定不赔。
其实并不是。
众民保中高端的一大特点,就是对符合条件的一般既往症提供保障。
简单理解,既往症并不是全部一刀切不赔,而是需要区分一般既往症和合同约定的严重既往症。
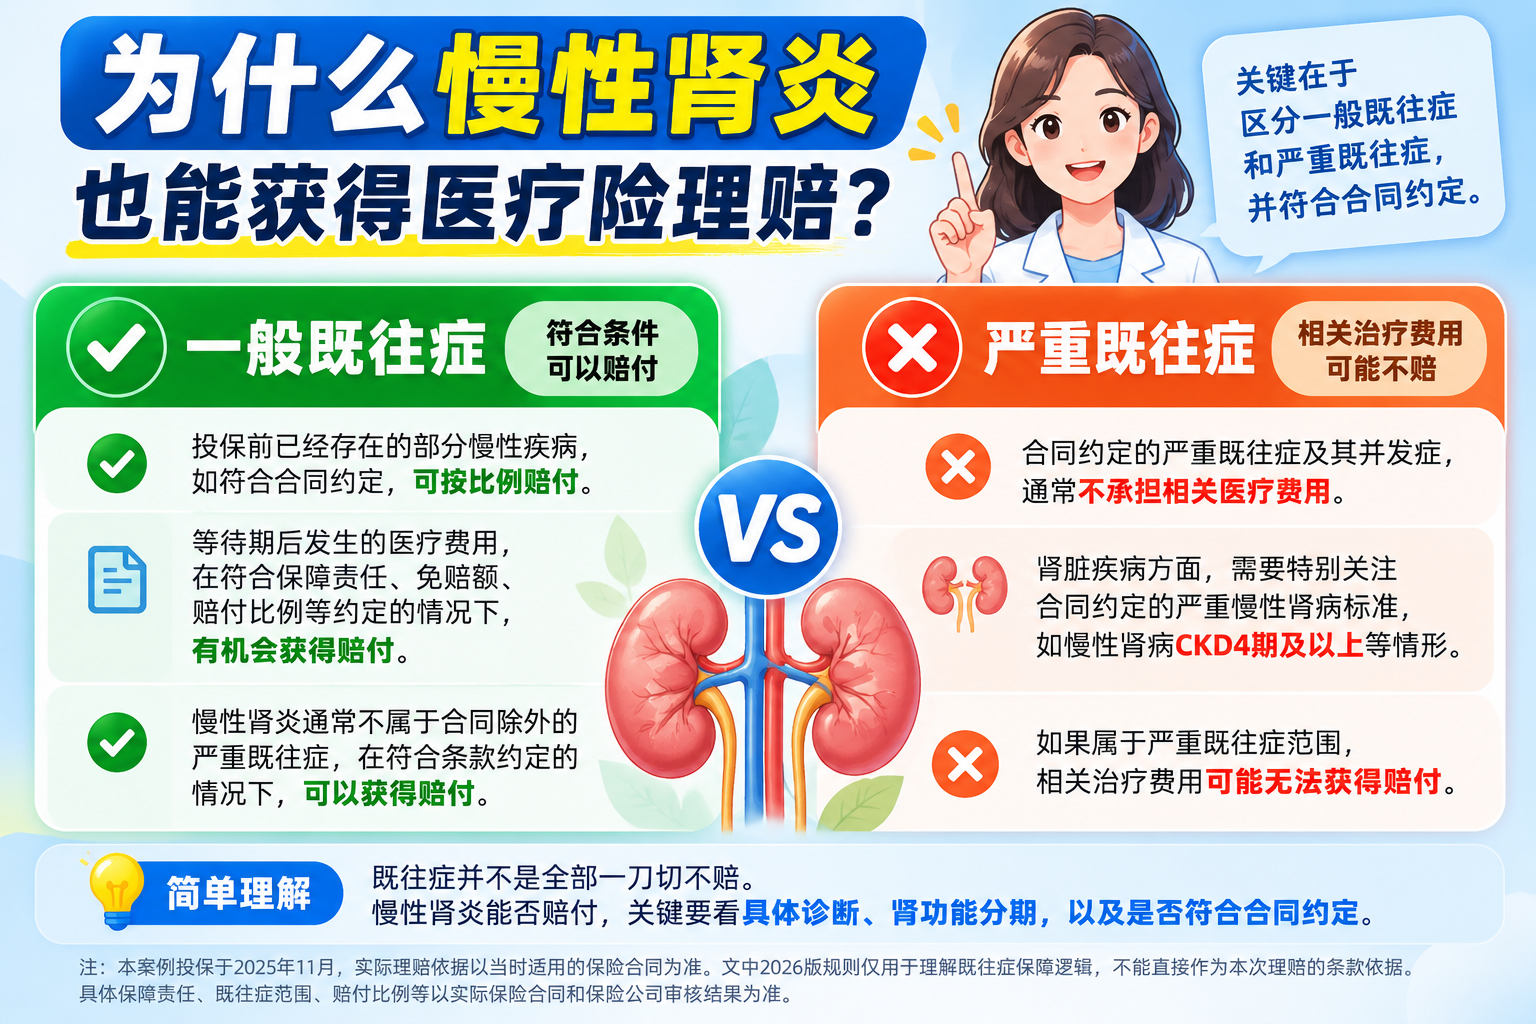
以2026版相关规则为例:
①一般既往症:符合合同条件,可以按约定比例赔付
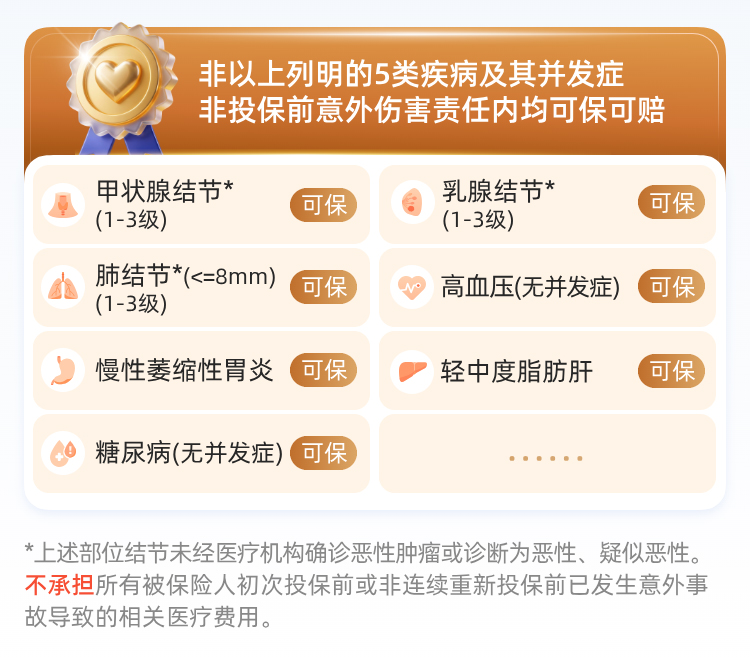
比如部分慢性疾病,虽然投保前已经存在,但如果不属于合同约定的严重既往症除外范围,等待期后发生的医疗费用,在符合保障责任、免赔额、赔付比例等约定的情况下,就有机会获得赔付。
② 严重既往症:相关治疗费用可能不赔
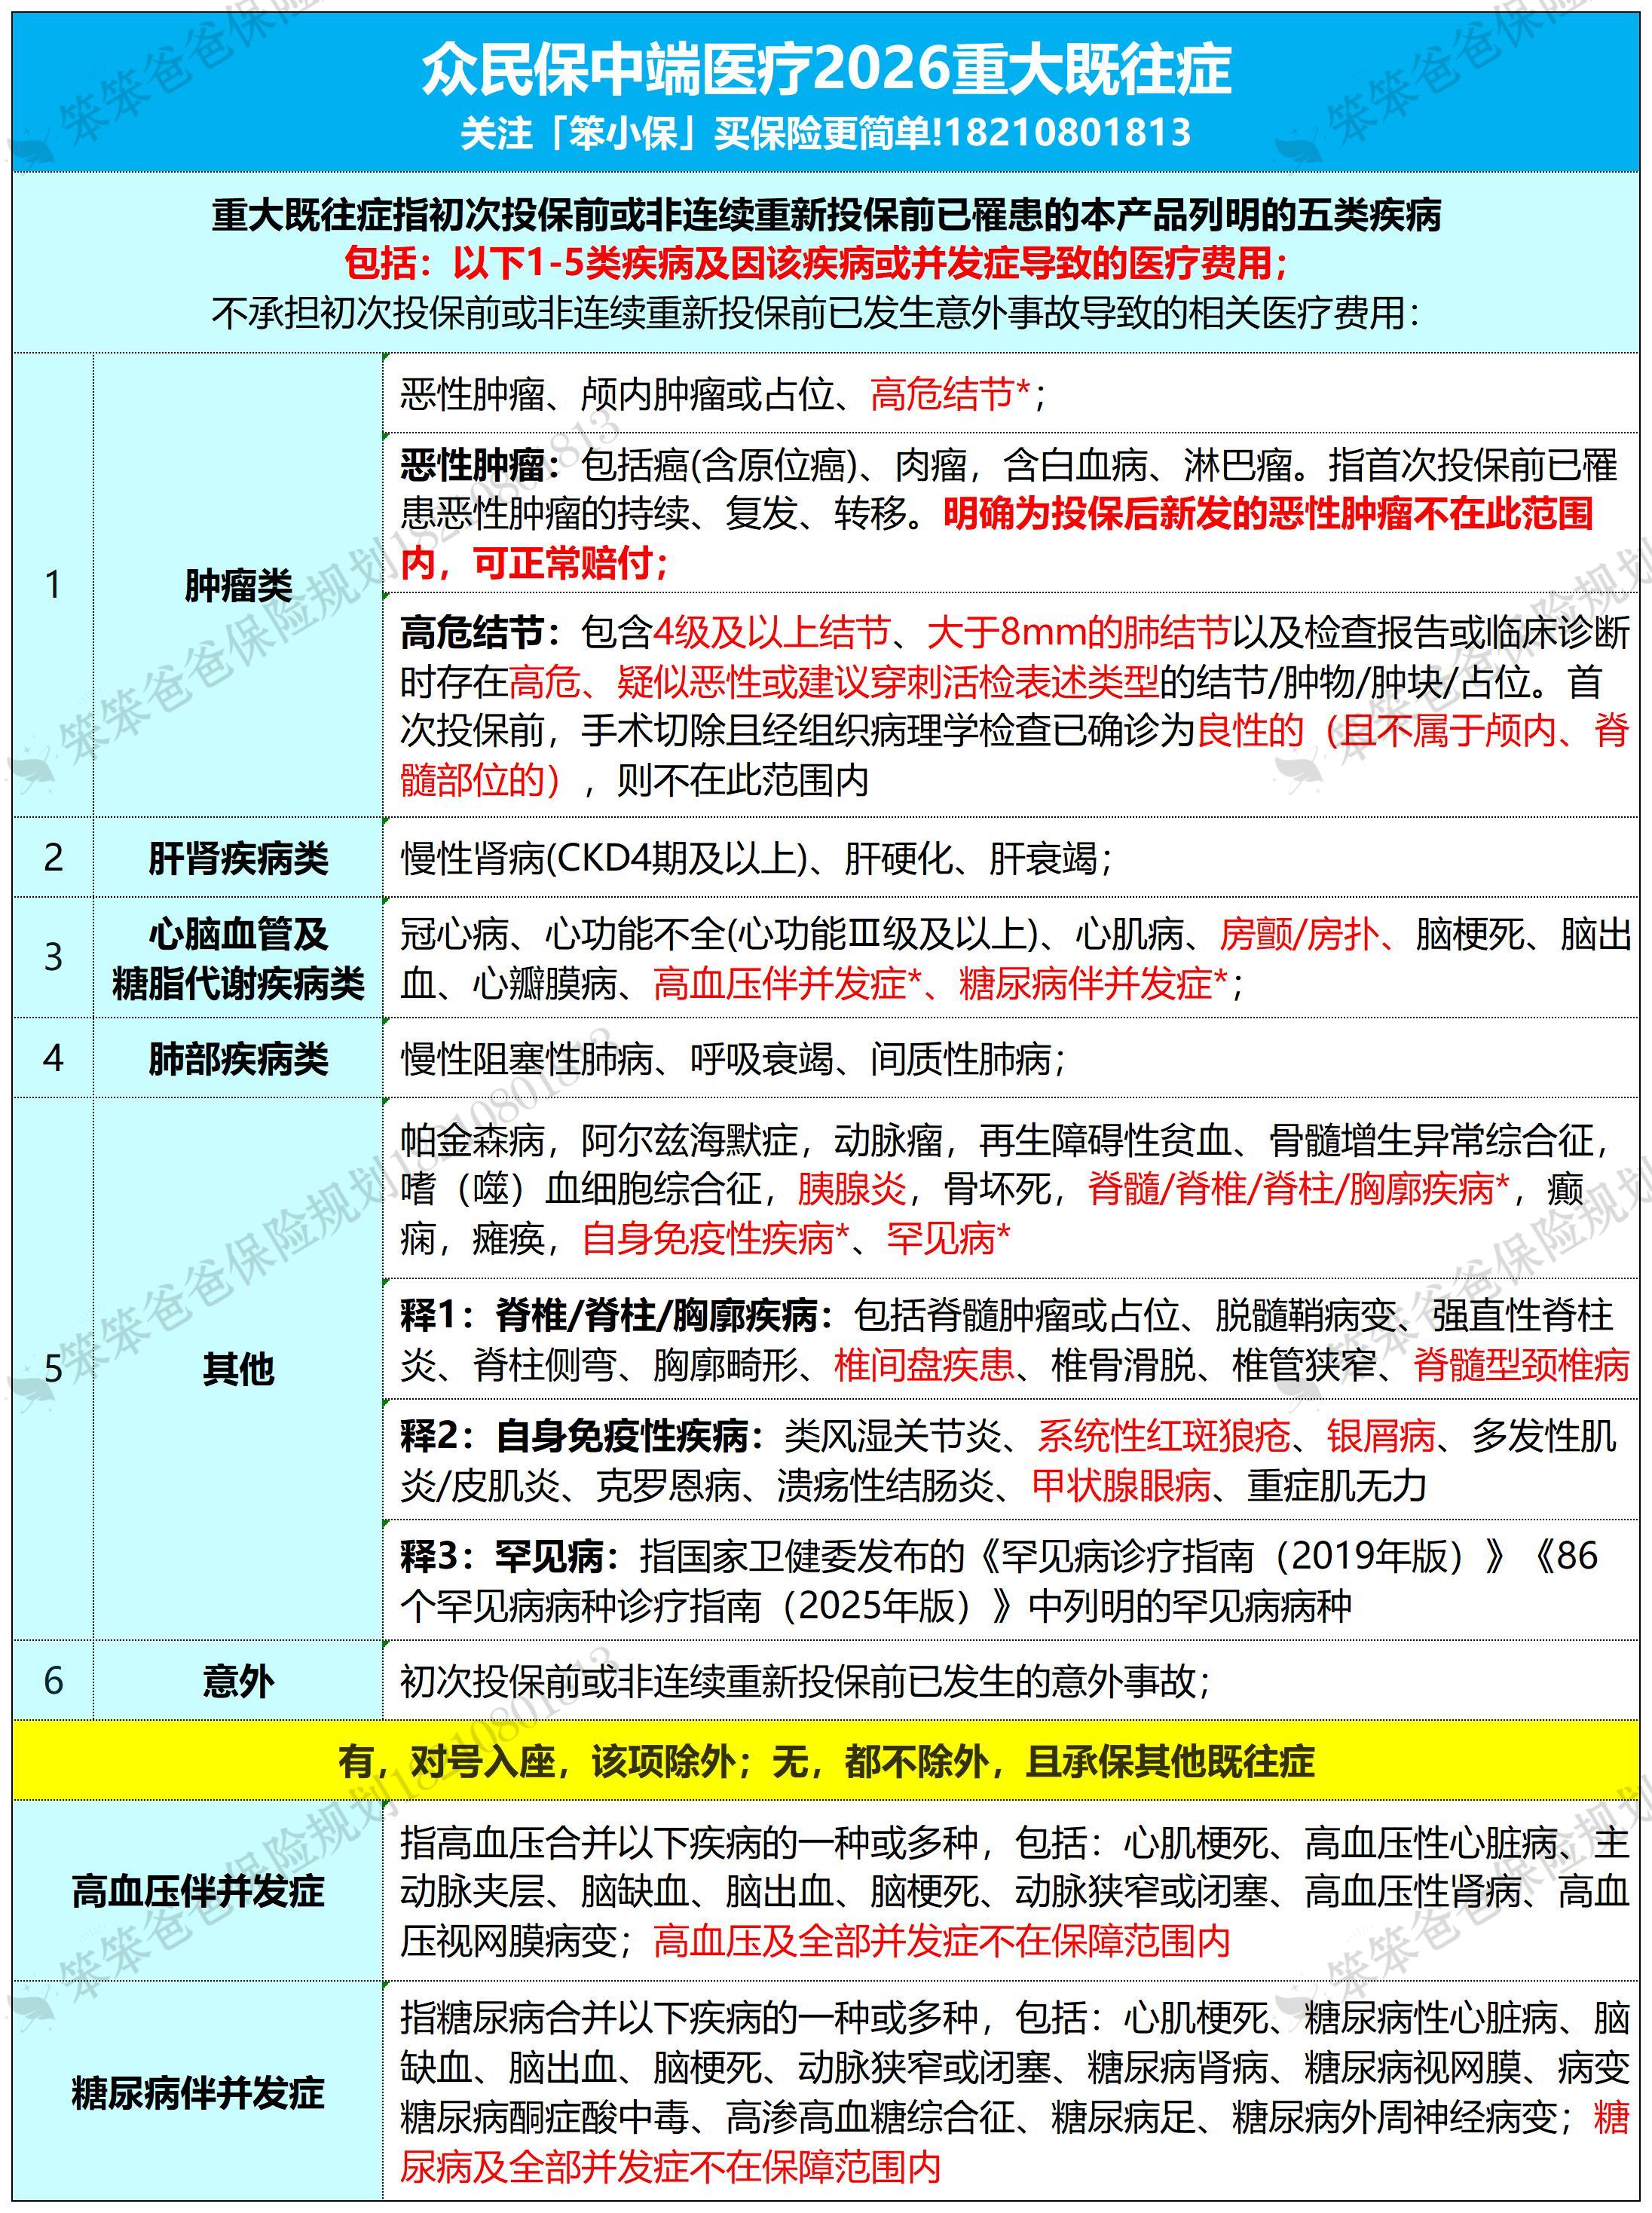
比如肾脏疾病方面,需要特别关注合同约定的严重慢性肾病标准,包括慢性肾病CKD4期及以上等情形。
所以,慢性肾炎不等于一定不能赔,关键要看具体诊断、肾功能分期,以及是否符合合同约定。
这位阿姨的实际理赔结果,说明她申请的相关医疗费用符合保险公司当时的赔付审核要求。
免健康告知,不代表所有既往症都能赔。买之前一定要看清楚既往症的保障范围。
三、10个月累计理赔12次,获赔51,410.30元
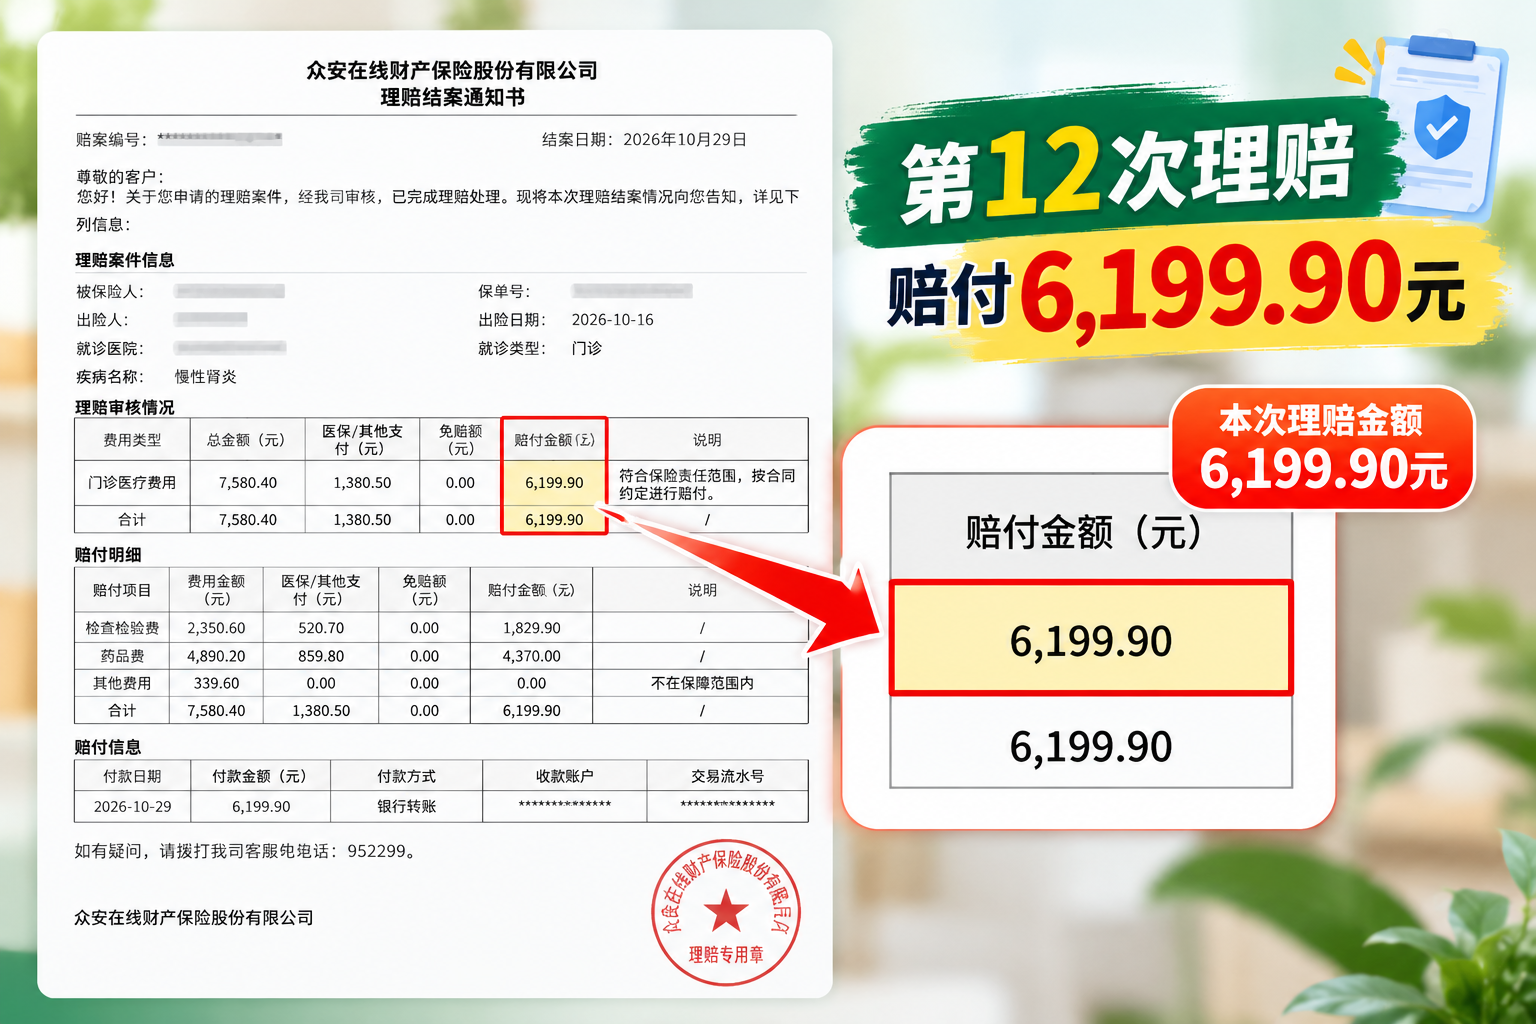
我们直接看这位阿姨的理赔记录。
其中,最新第12次理赔,赔付6,199.90元。
很多人觉得,医疗险只有得癌症、做大手术、花几十万元才能用得上。
其实不一定。
对于需要长期治疗的慢性病患者来说,一次几千元的医疗费用,反复发生,同样会给家庭带来经济压力。
这位阿姨12次理赔,平均每次赔付约4,284元。
单次赔款可能不算特别高,但一次次累积下来,确实减轻了家庭的医疗费用负担。
这也是医疗险的实际价值:不只是应对一次大额医疗支出,也能在符合合同约定的情况下,为持续治疗提供费用保障。
四、已经理赔12次,今年还能正常续保吗?
这也是很多人最担心的问题:
“今年理赔了,明年保险公司还让不让买?”
这位阿姨的实际情况是:
2026年,她已经正常续保成功!
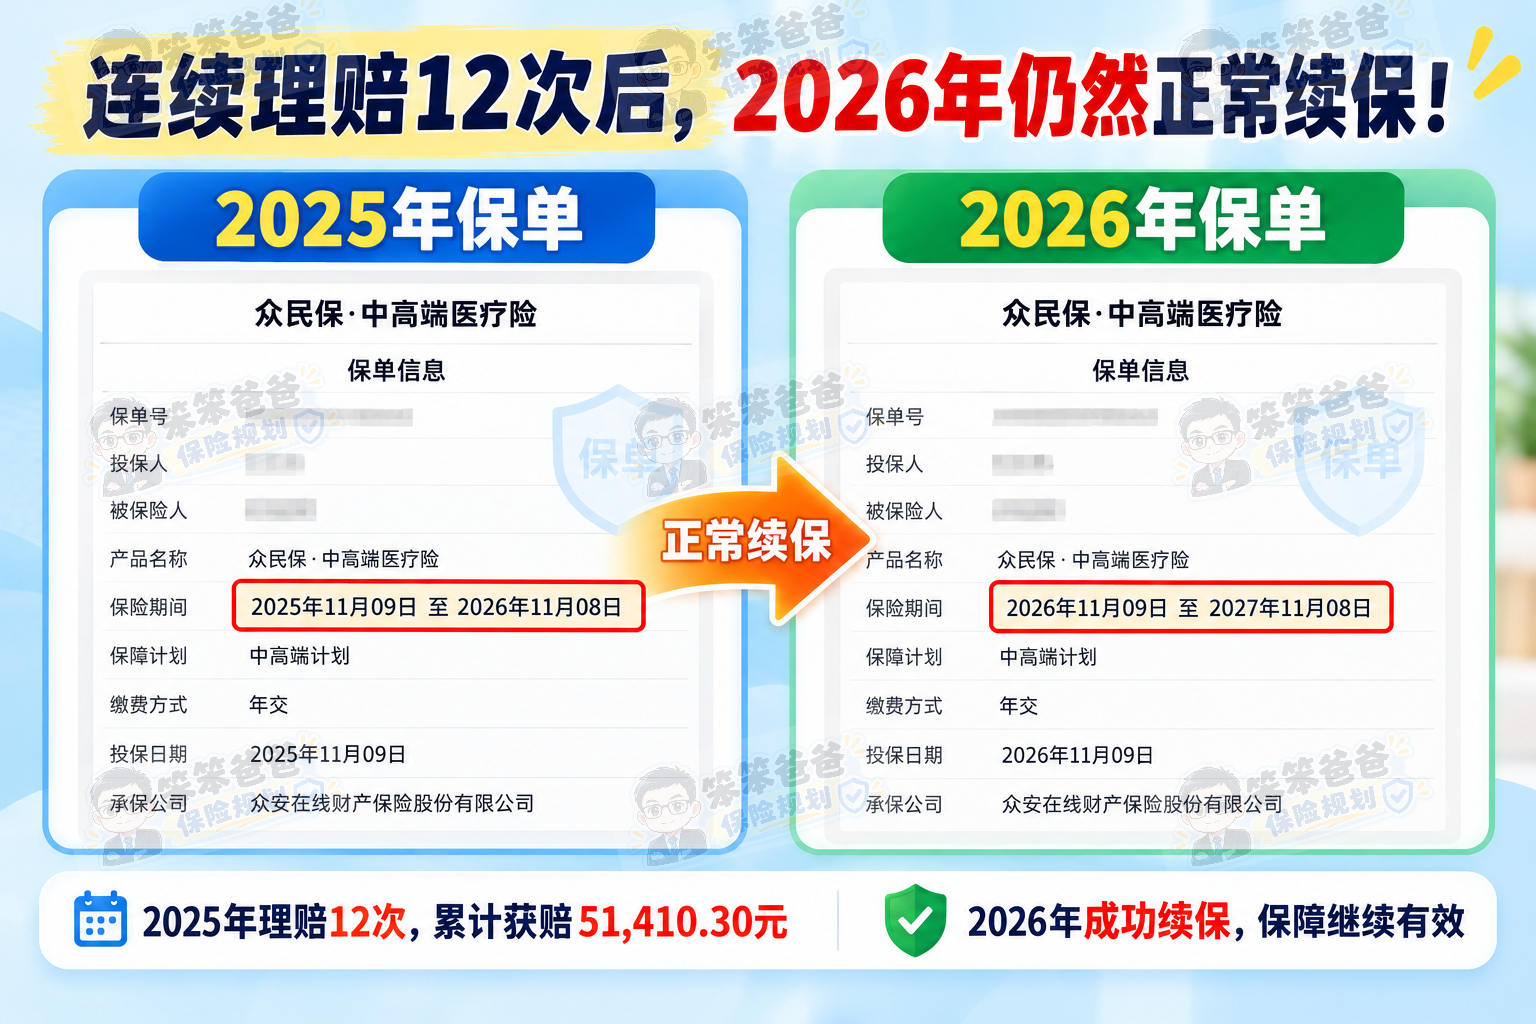
新一年度保单显示,保障期间为:2026年11月9日至2027年11月8日。
也就是说,虽然已经发生多次理赔,但她下一年度的保障仍然继续。
不过,有一点必须讲清楚:正常续保,不等于保证续保。
众民保中高端属于一年期医疗险,不是保证续保20年的产品。
这次成功续保是真实结果,但不代表所有客户未来都一定能继续投保。
所以,买一年期医疗险,既要关注保障责任,也要了解产品是否继续销售,以及重新投保的规则。
五、有慢性病,买医疗险重点看什么?
通过这个案例,我想提醒大家:
如果你或者父母已经有肺结节、三高、糖尿病、肾脏疾病等病史,准备购买医疗险,我建议重点看3件事。
第一,既往症到底能不能赔?
不同产品对一般既往症、严重既往症的约定不同。
有的可以按一定比例赔付,有的可能直接除外。
尤其是肾脏疾病,要关注具体诊断、肾功能分期以及合同中的严重既往症定义。
第二,平时的治疗费用能不能报?
对于长期需要治疗的患者,除了住院保障,还要关注门诊责任、免赔额、赔付比例和用药范围。
不能只看宣传的几百万保额。
第三,理赔后还能不能继续投保?
尤其是一年期医疗险,要了解重新投保规则,不能把成功续保的个案当成保证续保的承诺。
这三点弄明白,比单纯比较保费贵几十元、便宜几十元更重要。
六、最后说几句
做保险10年,我接触过不少有慢性病的家庭。
很多子女给父母买保险,不是希望保险赔多少钱,而是希望父母真的需要治疗时,家里能少一些经济压力。
这位58岁的阿姨,慢性肾炎治疗累计理赔12次,获赔51,410.30元,而且今年正常续保,保障还在继续。
保险买得好不好,不是看宣传的保额有多高,而是生病需要治疗时,合同约定的费用能不能赔,保障能不能持续。
如果你或者父母已经有肺结节、三高、糖尿病、肾脏疾病等病史,普通医疗险不好买,也不用急着认为自己完全没有选择。
可以留言告诉我:年龄+具体疾病情况+目前治疗情况+预算。
我帮你对比一下,还有哪些医疗险值得考虑,哪些既往症和续保限制需要特别注意。
投保方式:识别或扫描海报二维码即可投保。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【医疗险】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 小孩有急性肾炎,还能再买医疗险吗?
 2896
 1509
 2054
 920
 1918
 1275

下一篇资讯:
暂无下一篇


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:06
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:06
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:06


