


众民保2026VS蓝医保2027,5个区别讲清楚
发布时间:3小时前阅读:59

 问一问
 身份认证|
入驻4年
有肺结节、甲状腺结节、高血压、糖尿病,普通百万医疗险买不了,是不是只能靠医保?
最近不少朋友问我:
众安众民保2026和太平洋蓝医保·免健告2027,都是免健康告知医疗险,到底哪个好?
尤其是给五六十岁的父母买保险,身体多少有点小毛病,能选择的医疗险本来就不多。
但做保险10年,我想提醒大家一句:
免健康告知,不代表原来的病都能赔;保费便宜,也不代表保障更划算。
今天就把两款产品放在一起,从既往症赔付、免赔额、康复住院、外购药、医院范围、续保和保费7个方面,看看它们到底差在哪里。
一、先说结论:两款产品各有优势
如果只看产品特点,我的判断是:
众民保2026臻选版:更值得关注外购药械、较高年龄投保,以及符合连续投保条件后的相伴权益。
蓝医保2027:更值得关注一般既往症的计划差异、术后康复住院、可选普通门急诊和指定私立医院。
但没有哪款产品全面胜出。先用一张表看懂主要区别
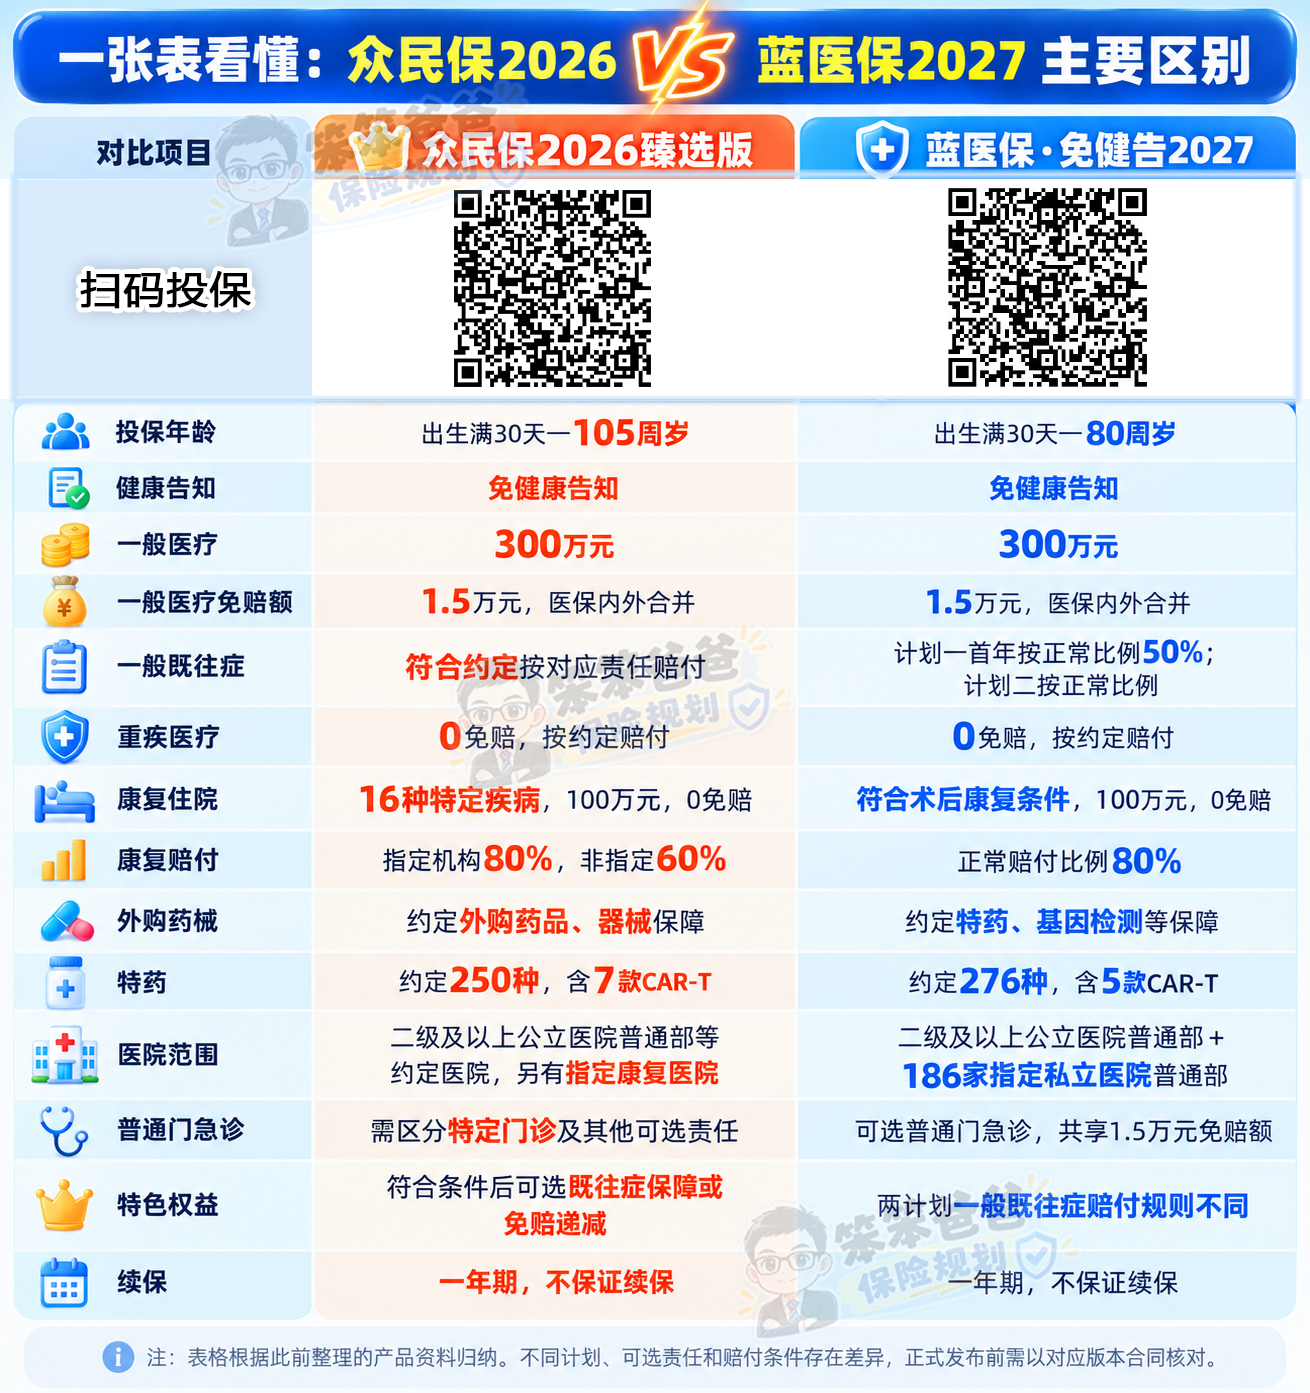
这张表看完,基本就能发现:
两款产品一般医疗的基础结构比较接近,真正拉开差距的,是既往症赔付、康复、外购药、医院范围和特色权益。
下面重点讲这些差异。
二、区别1:一般医疗都是1.5万免赔
很多人看到两款产品一般医疗都有300万元保额,就觉得住院费用不用担心了。
其实未必。
1、众民保2026
2026版一般医疗采用医保内外合并计算的1.5万元免赔额。
相比之前医保内外分别计算免赔额的设计,理赔门槛有所改善。
2、蓝医保2027
一般医疗同样采用1.5万元免赔额,医保内外合并计算。
两款在这方面的设计比较接近。
比如老人普通疾病住院,医保报销后符合责任的费用还剩16000元。两款产品都可以赔付!
如果主要想解决大额住院费用,两款都可以比较。
但如果希望普通疾病住院花几千元就能报,这两款一般医疗的1.5万元免赔额可能不符合预期。
不要把“300万保额”和“小额住院能报销”画等号。
三、区别2:一般既往症住院,首年赔付可能差1万元
这是我认为最值得关注的地方。
比如投保前已经有肺结节、甲状腺结节,或者普通高血压、无并发症糖尿病。
如果符合合同对一般既往症的定义,相关住院费用可能获得保障。
1、众民保2026怎么赔?
众民保2026臻选版对符合约定的一般既往症,扣除免除额后可以100%报销。
2、蓝医保2027怎么赔?
蓝医保分为两个计划:
计划一:首年一般既往症按照正常赔付比例的50%赔付。
计划二:首年一般既往症按照正常赔付比例(100%)赔付。
差别有多大?
举个例子:
因为符合保障责任的一般既往症住院,医保报销后还剩3.5万元。
假设全部属于符合一般医疗责任的费用,扣除1.5万元免赔额,还剩2万元。
正常赔付比例假设为100%。
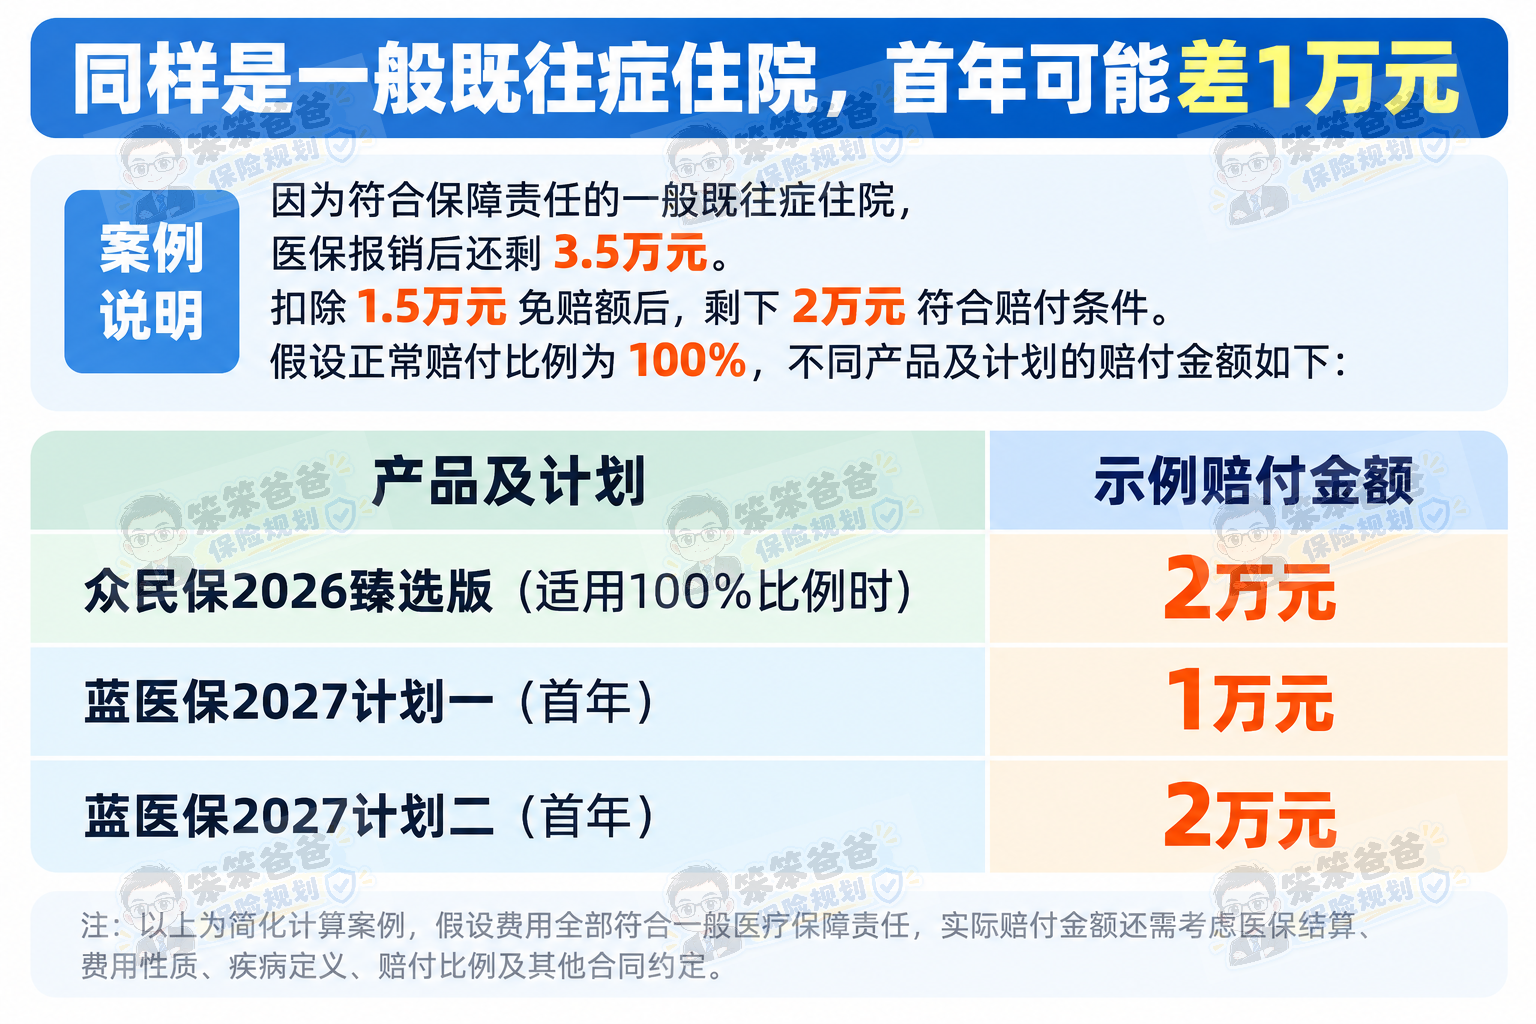
同样一笔住院费用,众民保臻选版可以赔2万,而蓝医保两个计划首年可能差整整1万元!
蓝医保计划一成功重新投保后,新合同的一般既往症可恢复正常赔付比例,但不代表保证能重新投保成功。
我的建议:
已经有一般既往症的人,先确认疾病是否属于可赔范围,再比较赔付比例。
尤其是蓝医保两个计划,不要只看哪个保费便宜。
四、区别3:术后康复住院,蓝医保2027更值得关注
这个区别比较容易被忽略。
比如老人骨折做完手术,或者其他疾病手术后,还需要一段时间的康复治疗。
康复住院费用能不能报,往往比单纯看住院保额更重要。
1、众民保2026
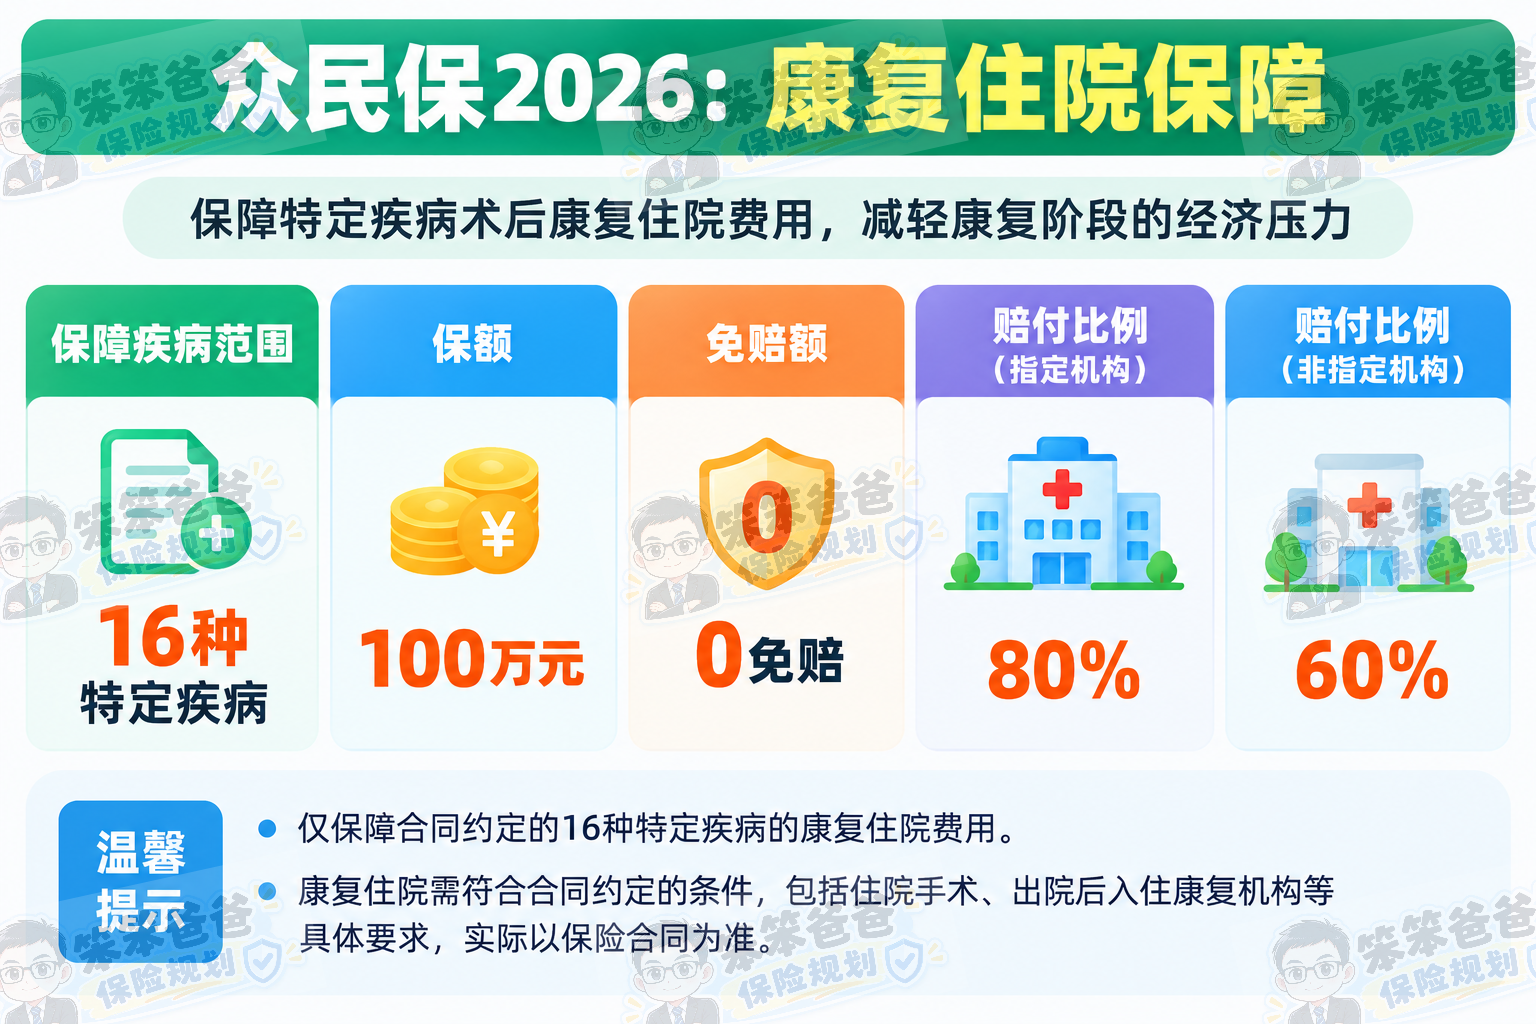
也就是说,不是任何疾病术后需要康复,都能直接使用这项责任。
2、蓝医保2027
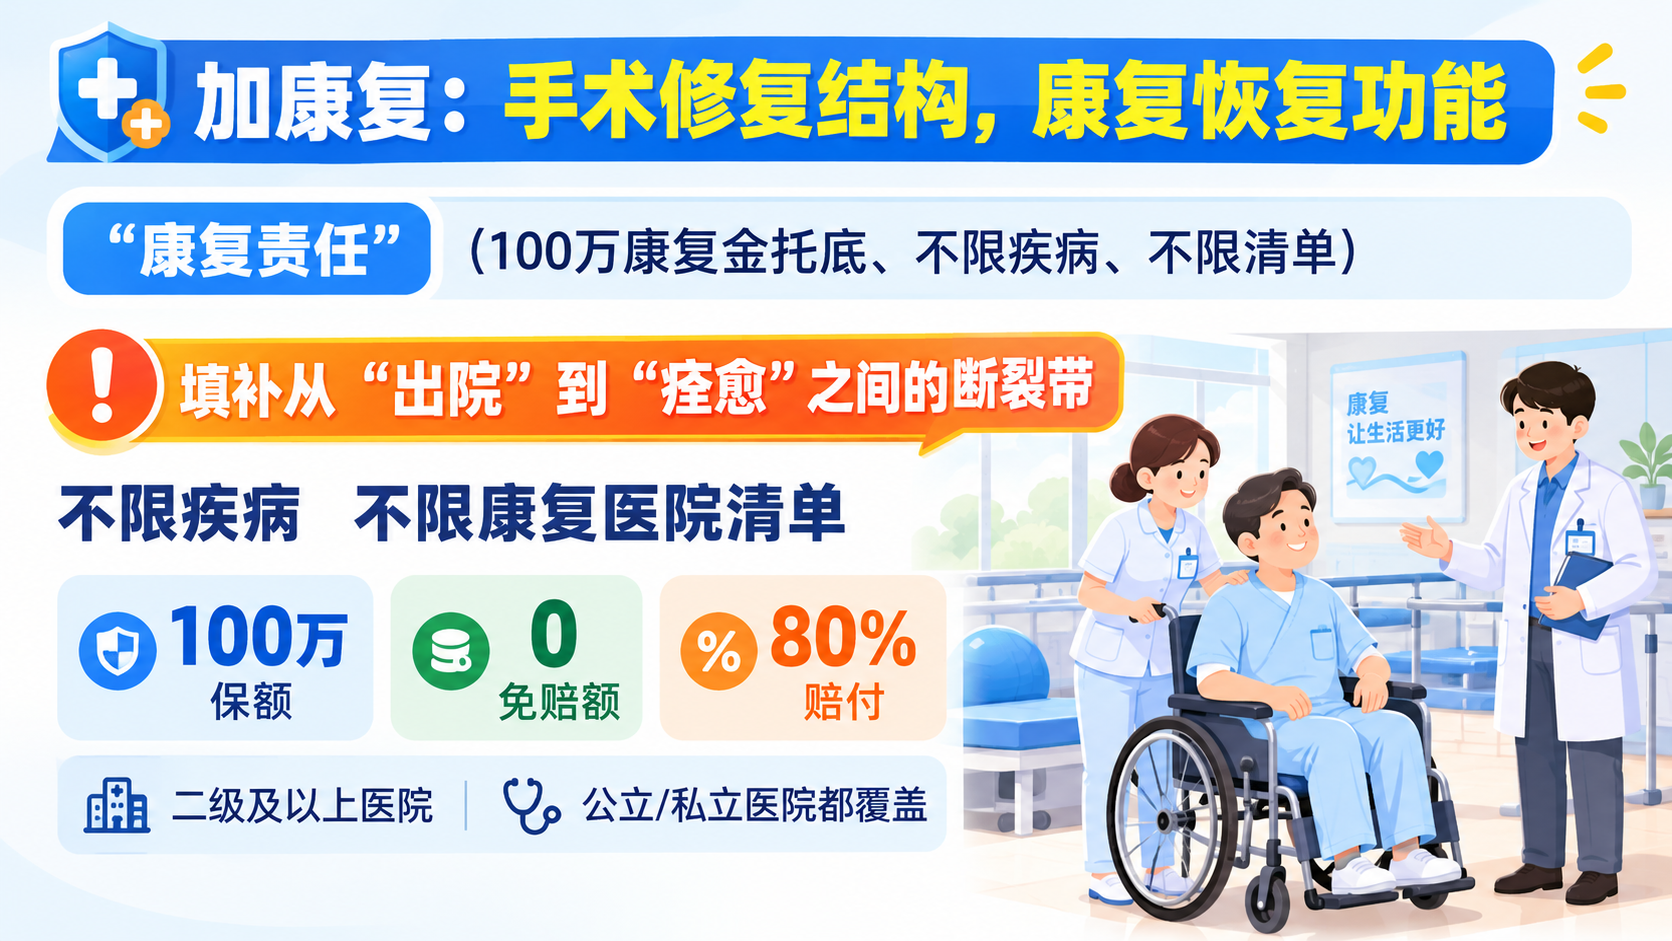
术后康复住院同样提供100万元保额,0免赔,正常赔付比例80%。
它的特点是不限定具体疾病种类。
但需要符合约定的住院手术、出院后60天内入住康复机构等条件。医院范围同样有合同要求。
我的建议
如果比较在意术后康复,蓝医保2027可以优先研究。
原因不是保额更高,而是它没有把康复责任限定在16种特定疾病内。
不过,不能理解成任何康复治疗、任何医院都能报。
重点核对:有没有符合条件的住院手术、康复住院时间,以及实际医院是否在保障范围内。
五、区别4:普通门诊,蓝医保2027多一个选择
很多人给父母买医疗险,除了担心住院,还会关心:
平时高血压复查、糖尿病检查、普通疾病门诊,能不能报销?
1、众民保2026
主要围绕住院医疗、约定的住院前后门急诊、特殊门诊等保障责任展开。
其他线上问诊、药品相关可选保障,需要单独查看责任内容。
不能简单理解为普通门诊费用都能报。
2、蓝医保2027
可以选择附加普通门急诊保障。
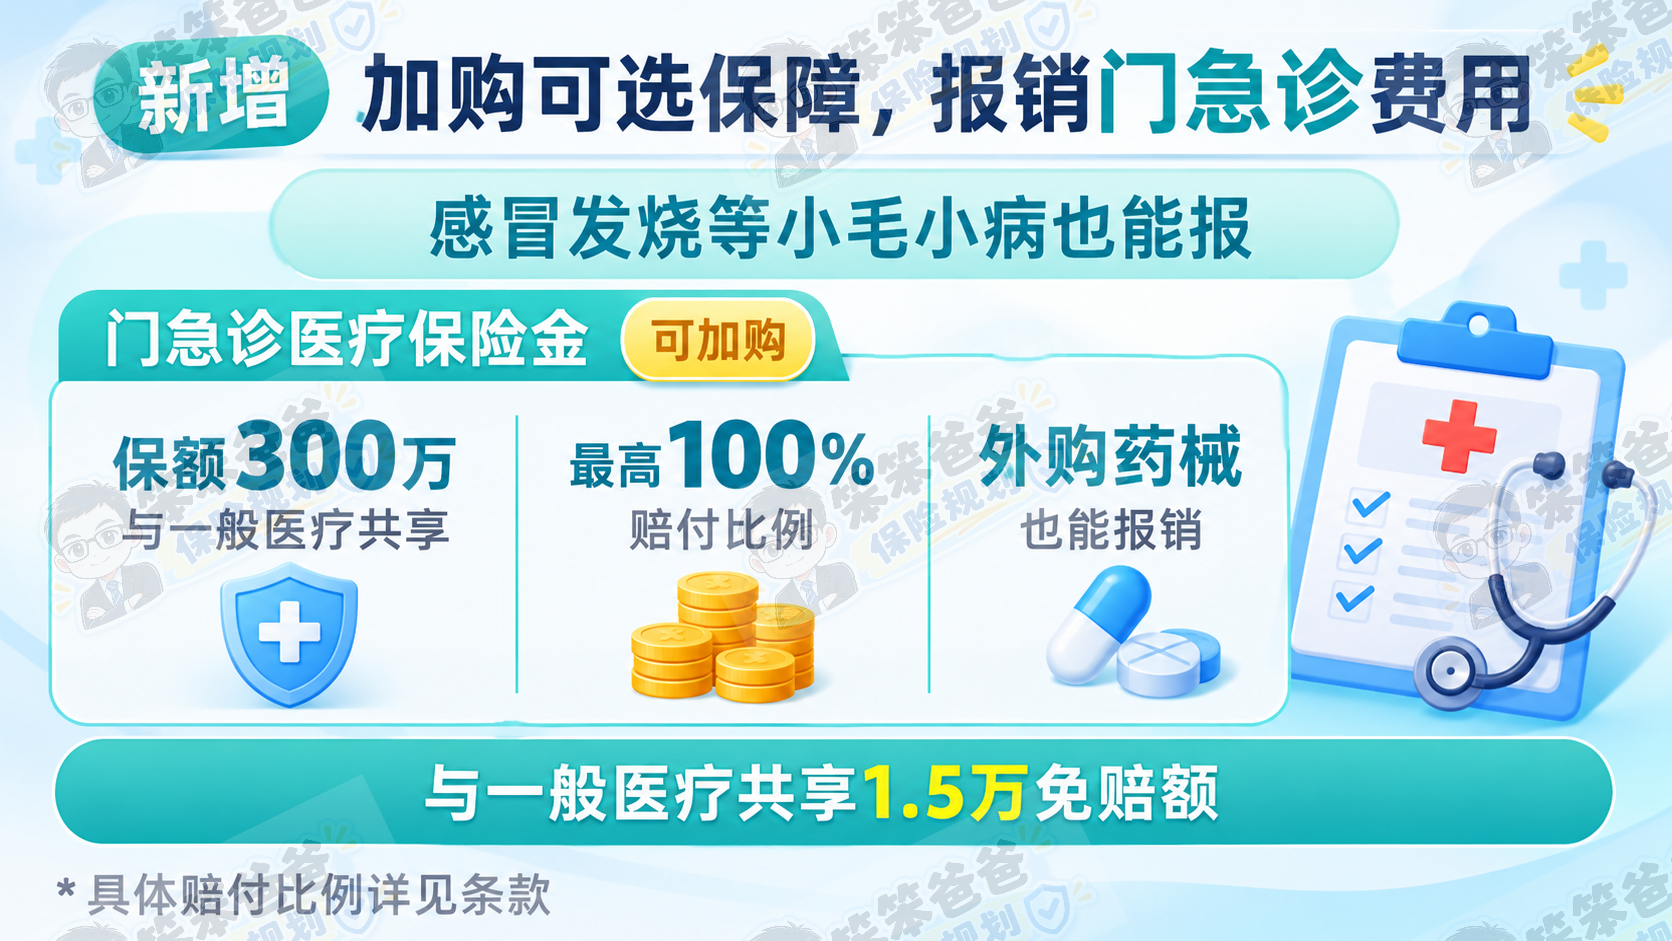
符合约定的普通门诊、慢病复查等费用,有机会纳入保障范围。
但有个非常关键的限制:
普通门急诊与一般医疗共享1.5万元免赔额。
举个例子:
一年因为普通疾病门诊花了3000元。
如果没有其他符合条件的费用抵扣免赔额,单靠这3000元,可能仍然达不到理赔门槛。
我的建议:
如果平时门诊费用比较多,或者希望门诊和住院责任一起考虑,可以研究蓝医保2027的附加门诊。
但不能把它理解成普通的小额门诊险。
是否值得附加,要看预计门诊费用和共享免赔额,而不是只看有没有门诊责任。
六、区别5:外购药、CAR-T和医院范围,各有侧重
真正发生大病时,有时候最贵的不是住院费,而是药费。
尤其癌症治疗,部分靶向药、免疫治疗药品、CAR-T治疗,费用可能很高。
1、众民保2026的特点
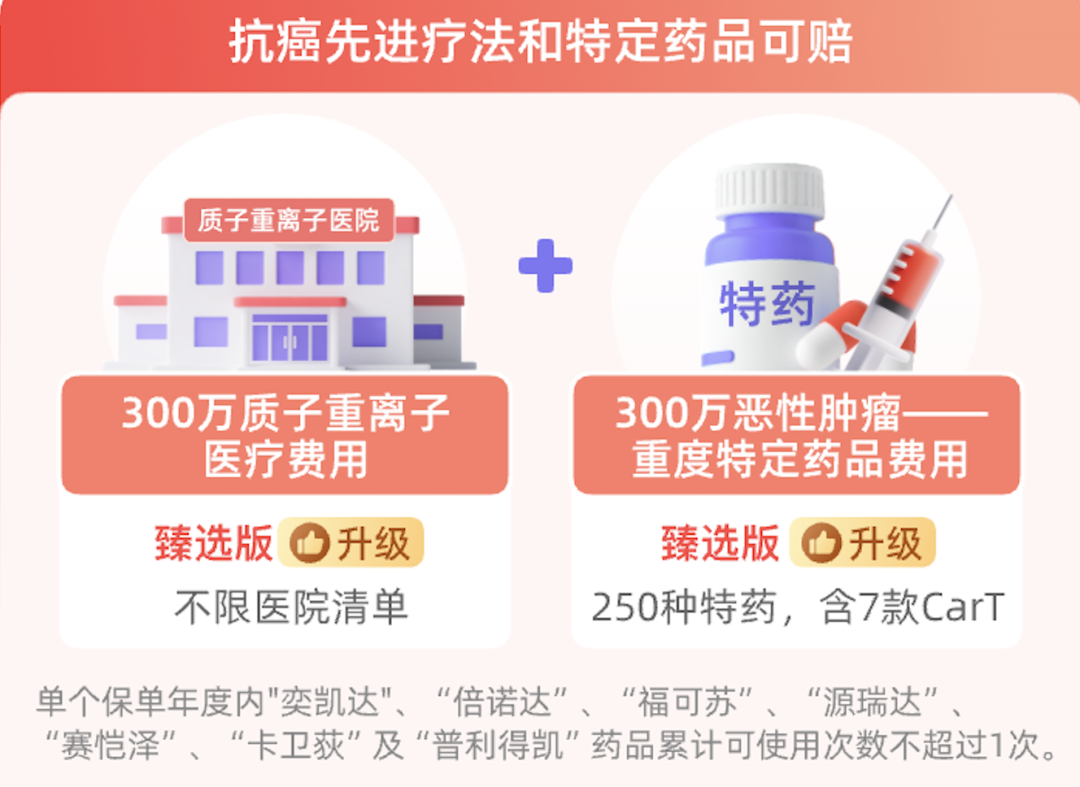
它值得关注的地方,不只是特药目录,还有外购药械的具体保障规则。
2、蓝医保2027的特点
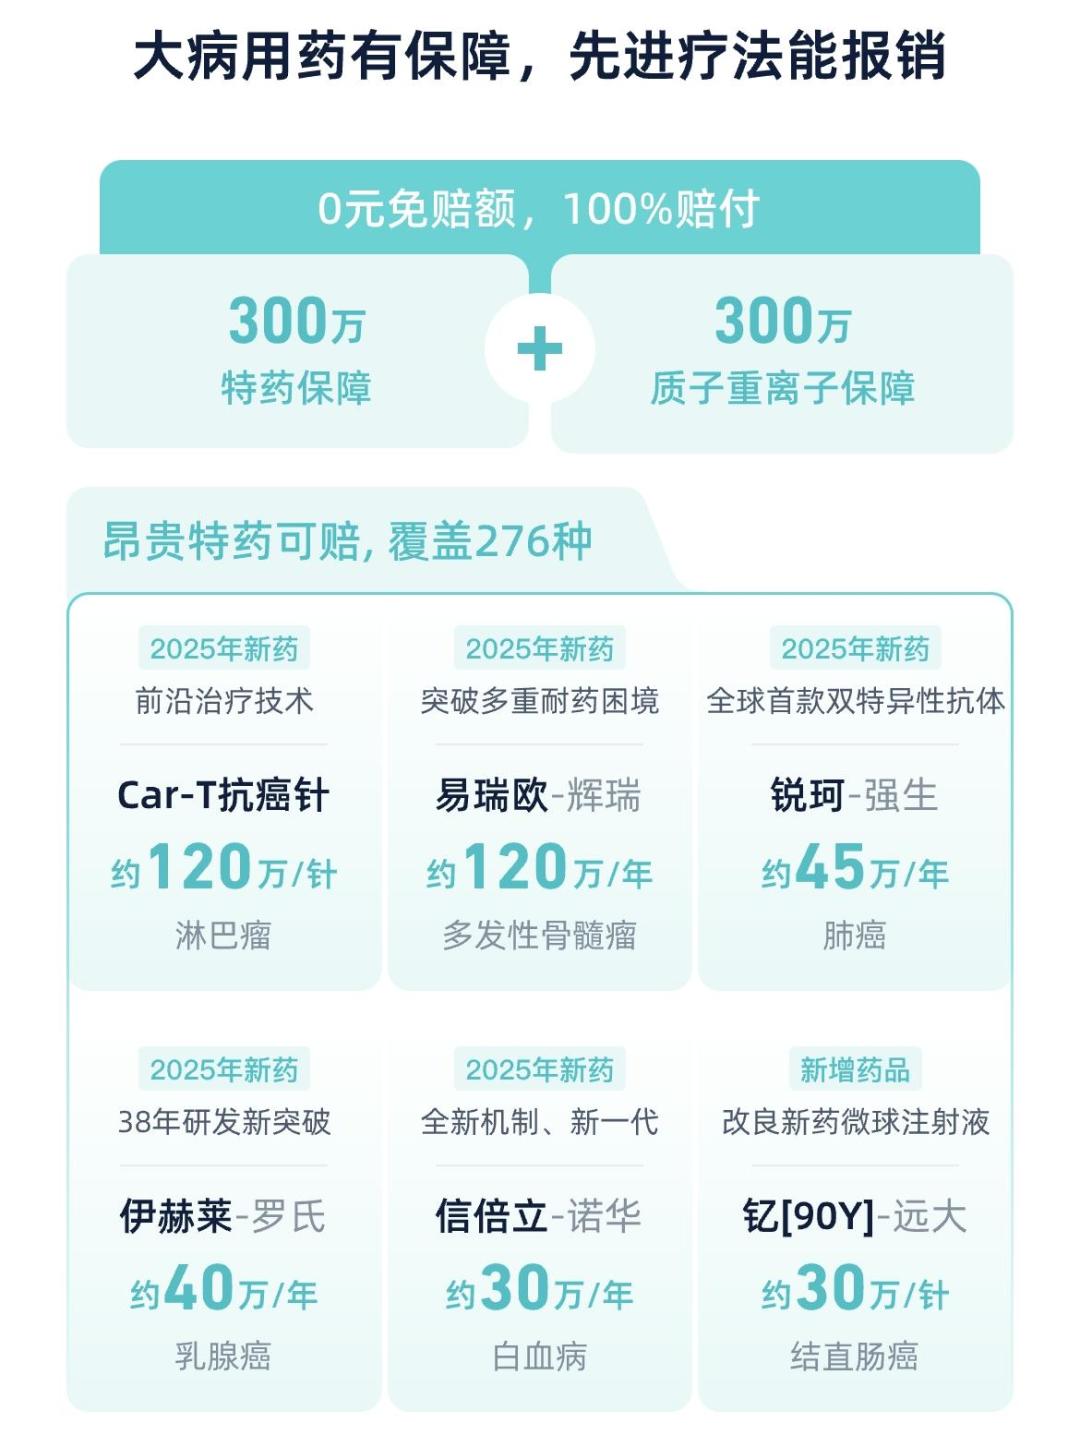 除了特药外,还提供符合约定的基因检测、质子重离子等保障。医院范围拓展186家指定私立医院普通部。
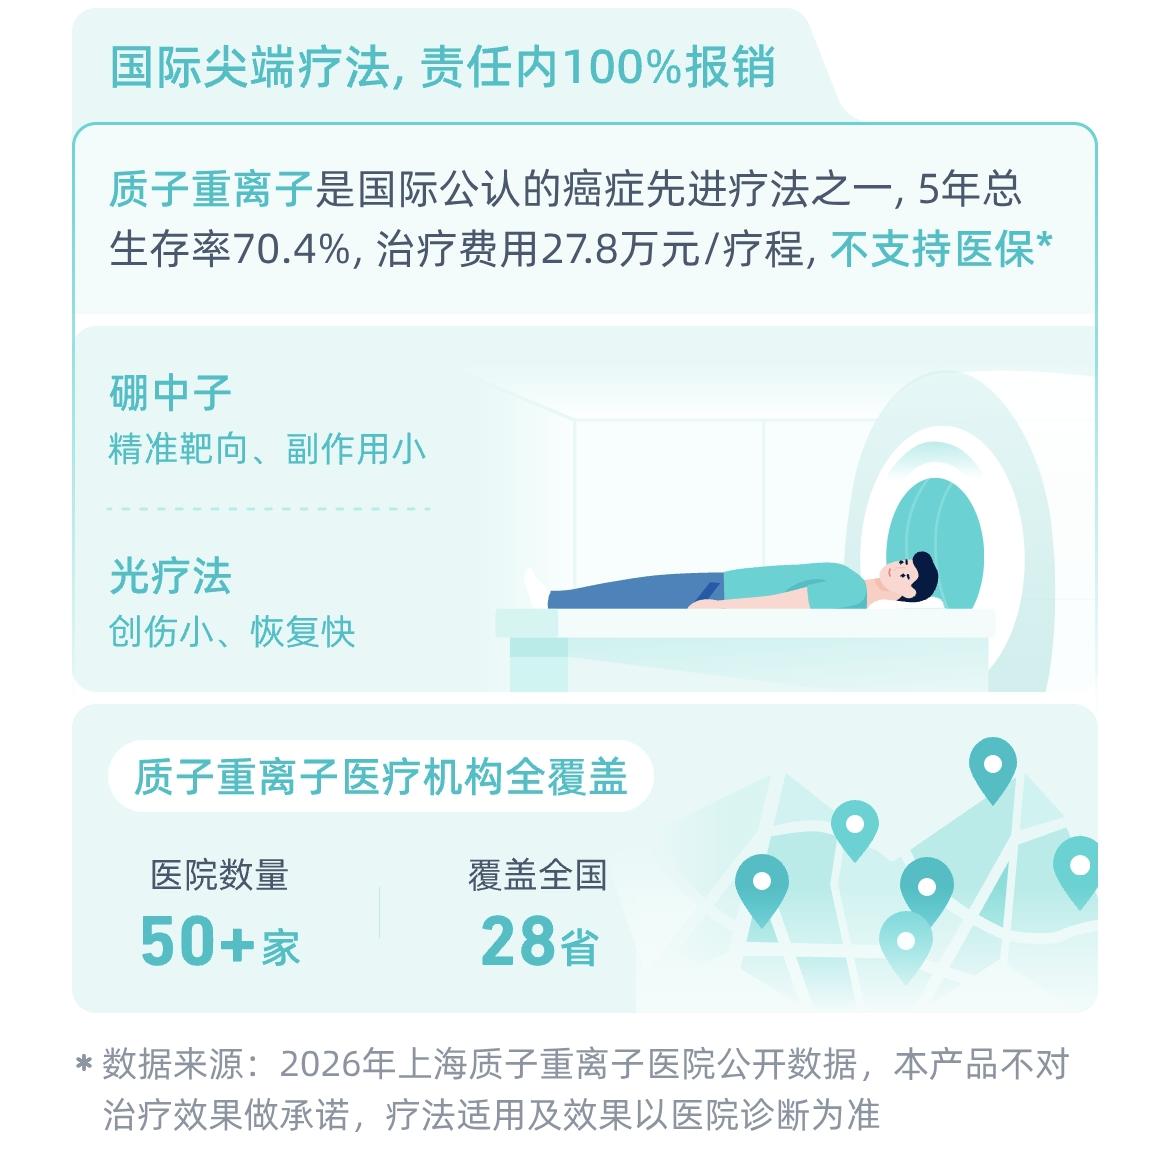 不过,这里有两个误区。
第一个误区:药品种类越多就一定越好。
不一定。
250种和276种,只能说明目录数量不同。
真正需要看的是,自己关心的药品在不在目录里、对应适应症是否符合、院外购药流程有什么要求。
第二个误区:可以去私立医院,就等于私立医院随便选。
也不是。
蓝医保拓展的是186家指定私立医院普通部,并不是所有私立医院,更不代表特需部、国际部、VIP部都在保障范围内。
我的建议:
看重外购药械:重点研究众民保2026臻选版的外购药械责任和使用条件。
看重指定私立医院就医:重点研究蓝医保2027的医院名单。
如果已经有明确的治疗药品或者想去的医院,直接查目录,比比较数字更有意义。
七、区别6:严重既往症和相伴权益,众民保有自己的特色
这部分是两款产品真正需要仔细研究的地方。
先说共同点:
免健康告知,不等于所有既往症都赔。
比如有恶性肿瘤病史、高危结节、糖尿病并发症等情况,就不能简单按照普通结节、普通三高来判断。
1、蓝医保2027
对合同约定的5类严重既往症及相关并发症设置免责限制。
所以,虽然不用填写健康告知,但投保前仍要认真看严重既往症的定义。
2、众民保2026
同样对严重既往症有相应限制。
不过,臻选版提供了一项值得关注的相伴权益。
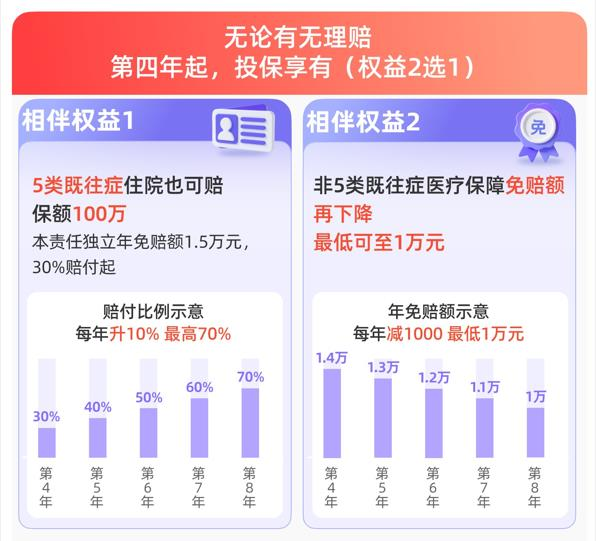
符合连续投保等约定条件,从第4次投保开始,可以在两项权益中选择一项。
权益一:特定既往疾病住院保障
符合条件时,第4年赔付比例30%,后续可按约定逐步提高,最高70%。
权益二:一般医疗免赔额递减
符合条件时,第4年一般医疗免赔额降到1.4万元,此后逐年递减,最低1万元。
注意,这两项只能选择一项。
而且特定既往疾病保障也有疾病范围、费用范围和其他理赔条件,不代表所有严重既往症都能赔。
我的建议:
如果已经存在严重既往症,众民保2026臻选版的相伴权益值得重点了解。
但千万不要把未来可能享受的权益,当成第一年已经拥有的保障。
更不能因为有这项权益,就认为以后一定能连续投保。
八、区别7:续保都不保证,保费也不能只看最低价
1、先说续保
众民保2026和蓝医保2027,都是一年期医疗险。
两款都不保证续保,成功重新投保没有等待期。
但没有等待期,不等于保证重新投保成功。
如果未来产品停售,或者不符合重新投保规则,就可能无法继续获得保障。
所以,如果身体健康、能通过健康告知,我一般建议先比较保证续保20年的百万医疗险。
2、再说保费
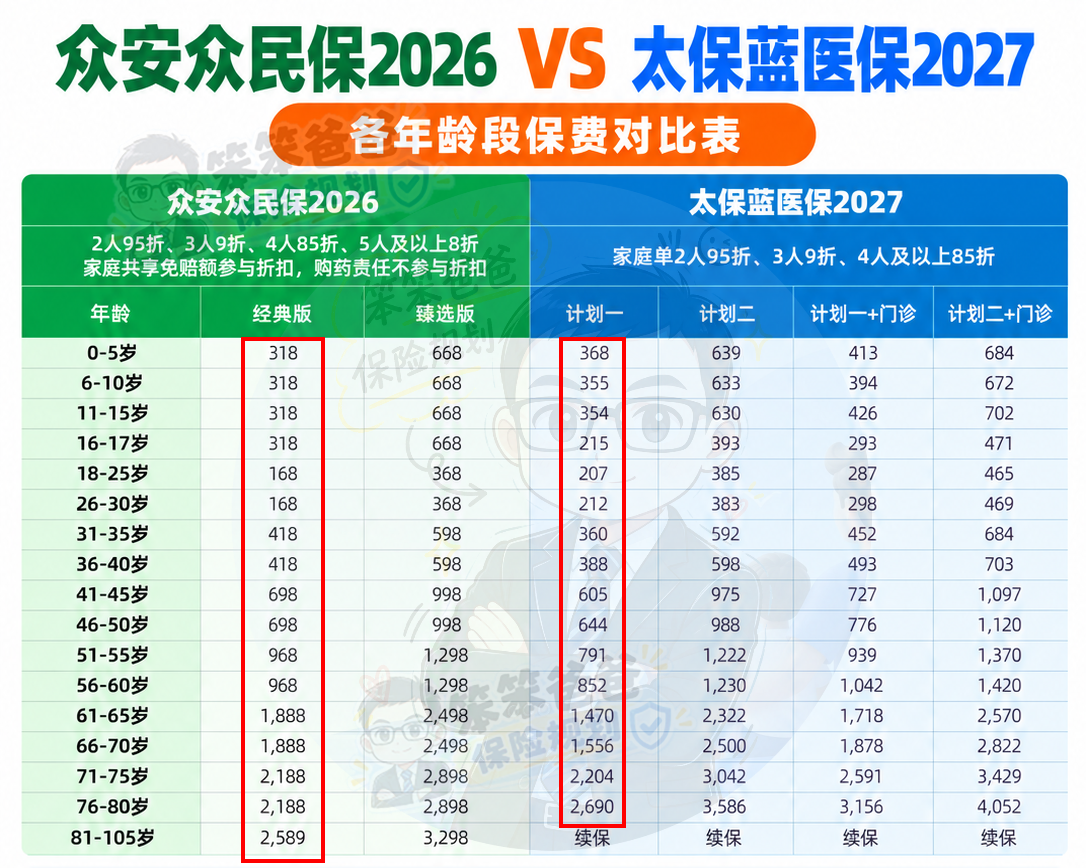
整体的费用来看,蓝医保2027还是很有优势的!
尤其蓝医保2027计划一,以46—50岁年龄档此前整理的费率为例:
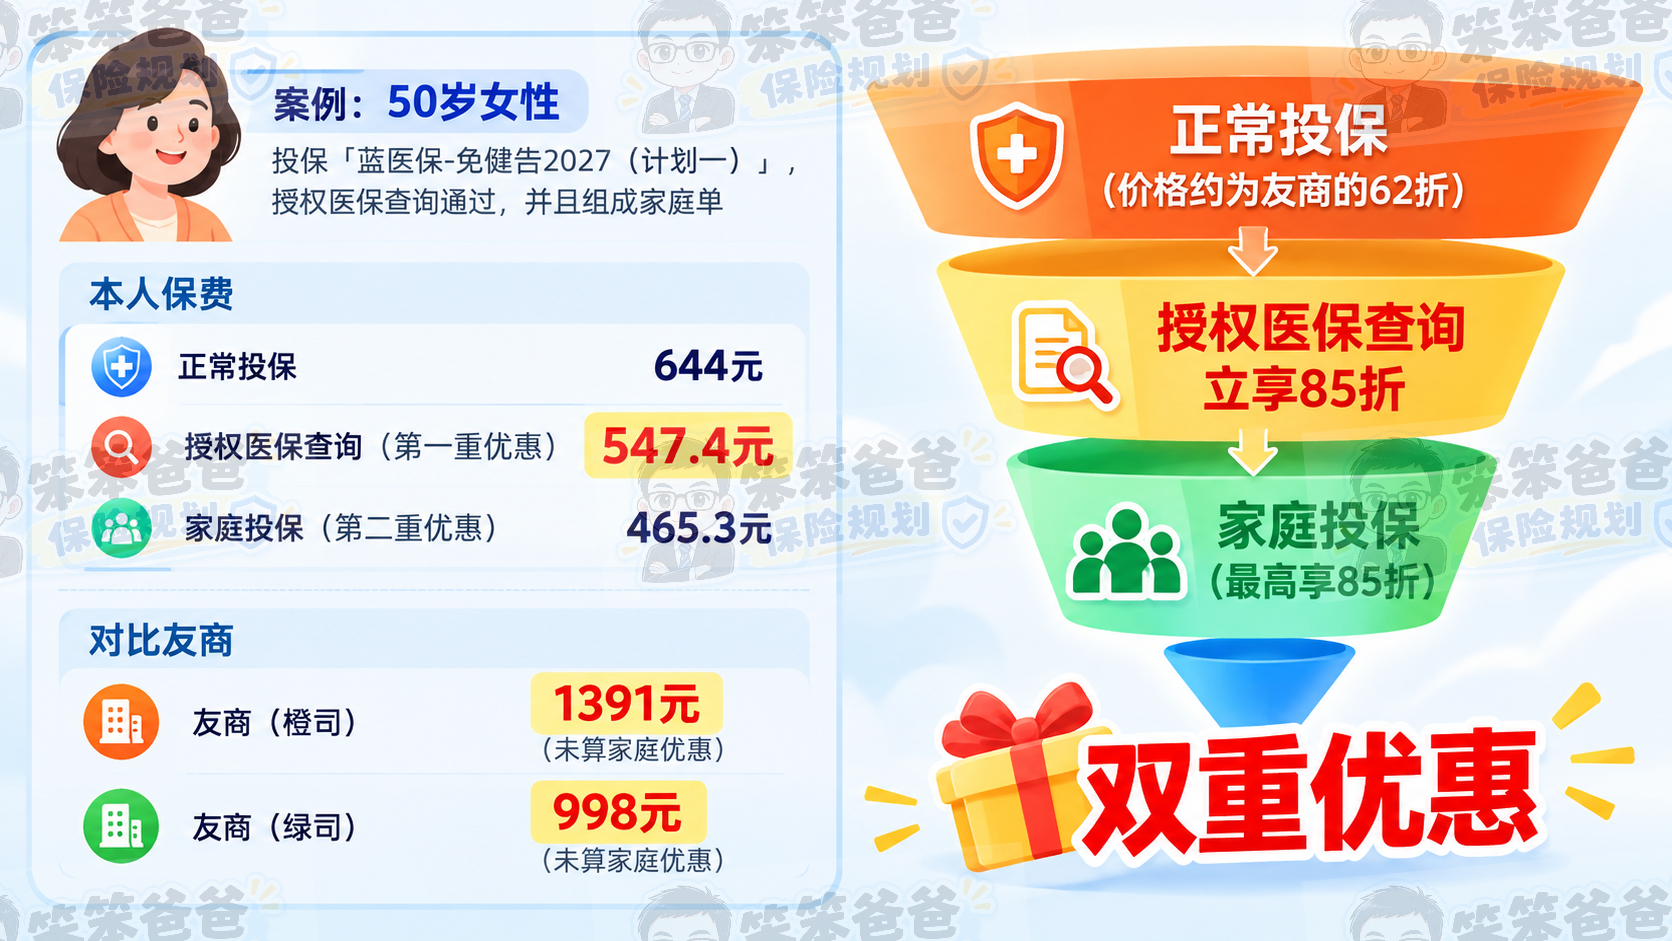
这组数字说明,符合优惠条件时,保费可以进一步降低。
但不是每个人都能享受这两个优惠,也不是蓝医保所有计划都按这个价格计算。
如果发生理赔,第二年这个医保的折扣是没有的了,这一点要注意!
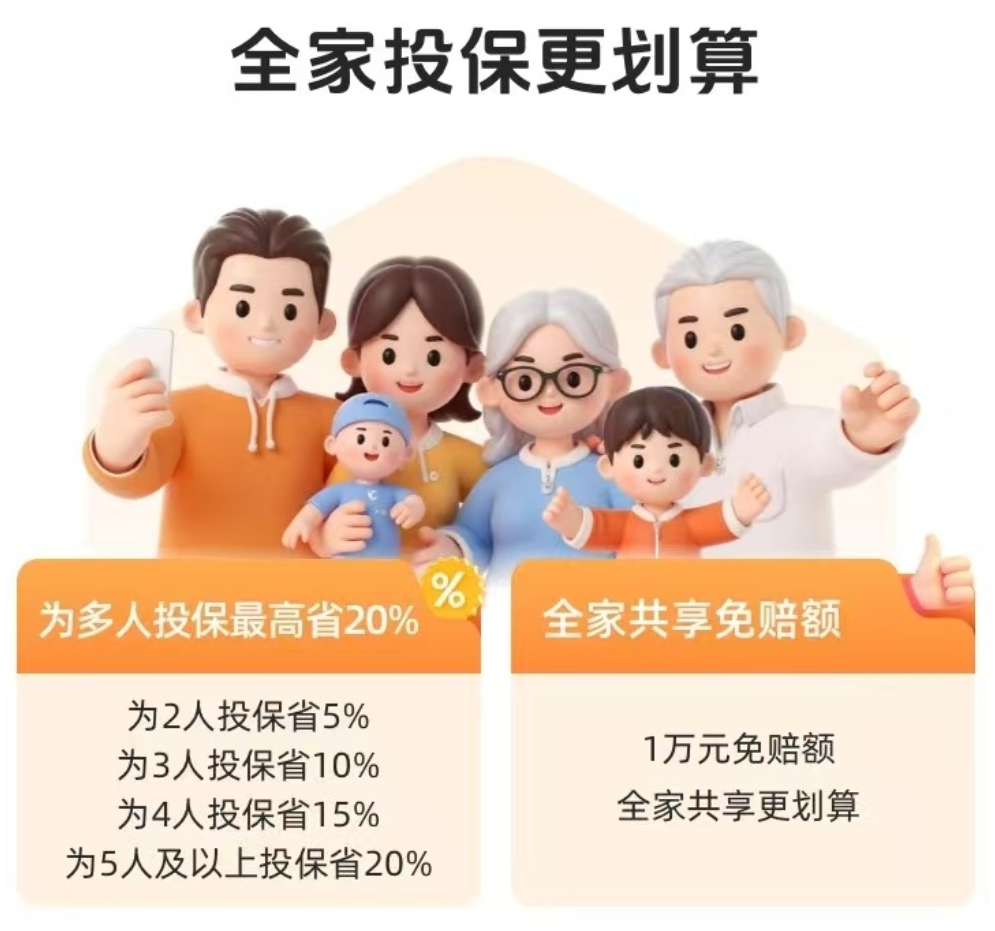
众民保2026同样需要区分经典版、臻选版、年龄档及适用的家庭优惠。
 我的建议:
比较价格时,一定要统一年龄、医保情况、保障版本和优惠条件。
不要拿众民保经典版的保费,去比较蓝医保计划二的保障。
也不要只因为一年便宜一两百元,就忽略一般既往症赔付比例和其他保障差异。
九、区别8:增值服务谁更实用?两款各有优势
买医疗险,很多人只看能赔多少钱,却忽略了另一个问题:
真生了大病,谁帮你找专家、安排住院、解决高额药费垫付?
这次我专门对照了两款产品的增值服务手册,发现差异还真不小。
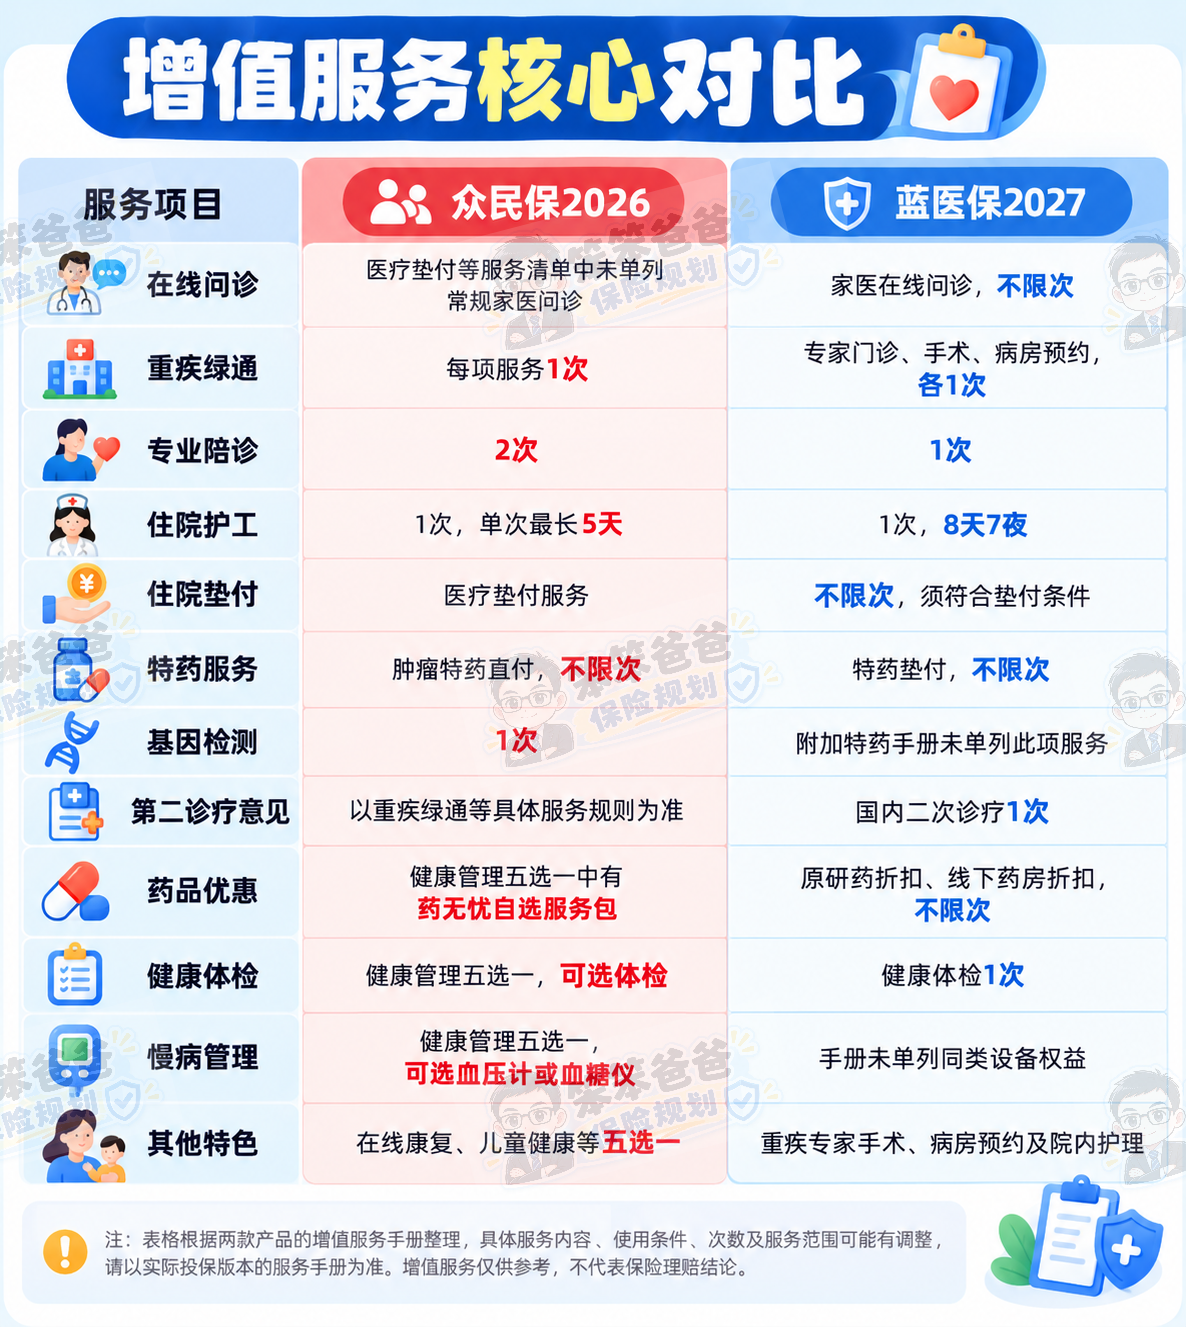 1、众民保2026:健康管理选择多,陪诊次数更有优势
众民保提供重疾绿通、医疗垫付、肿瘤特药直付、基因检测、就医陪诊等服务。
其中比较值得关注的是:
- 就医陪诊:每个保单年度2次。
- 住院护工:1次,单次最长5天。
- 医疗垫付、肿瘤特药直付:符合条件可申请。
- 健康管理五选一:体检、常备药、在线康复、慢病管理、儿童健康服务,任选一项。
对于有高血压、糖尿病的家庭,慢病管理服务可以关注;如果更在意日常健康检查,也可以考虑体检权益。
但要注意,五选一不能理解成五项全部享有。
2、蓝医保2027:专家预约、住院护理和购药服务更细
蓝医保的健康管理服务包括家医在线问诊、专业陪诊、专家门诊预约、专家手术预约、专家病房预约、国内二次诊疗、住院垫付等。
比较值得关注的是:
- 家医在线问诊:不限次。
- 专家门诊、手术、病房预约:符合条件各1次。
- 院内护工:1次,8天7夜。
- 住院垫付:符合条件不限次。
- 原研药折扣、线下药房折扣:不限次。
- 健康体检:1次。
另外,符合附加特药险约定条件的,可以申请特药垫付,减少先支付高额药费再报销的资金压力。
不过,专家预约、陪诊、护工等多项服务,需要满足疑似或确诊约定重疾等条件。
我的建议:
如果看重日常健康管理、慢病管理和陪诊次数,可以重点关注众民保2026。
如果看重专家预约、院内护理、家医在线问诊和药房优惠,可以重点关注蓝医保2027。
两款都有垫付类服务,但垫付不等于所有住院费、药费都可以直接由保险公司支付。
具体还要看医院网络、疾病条件、责任审核和服务申请流程。
我一直认为,增值服务不是越多越好。
真正有价值的,是发生大病时,能够帮助患者解决看病难、住院难和高额药费支付难的问题。
十、最后怎么选?4类人群给出建议
讲了这么多,最后帮大家归纳一下。
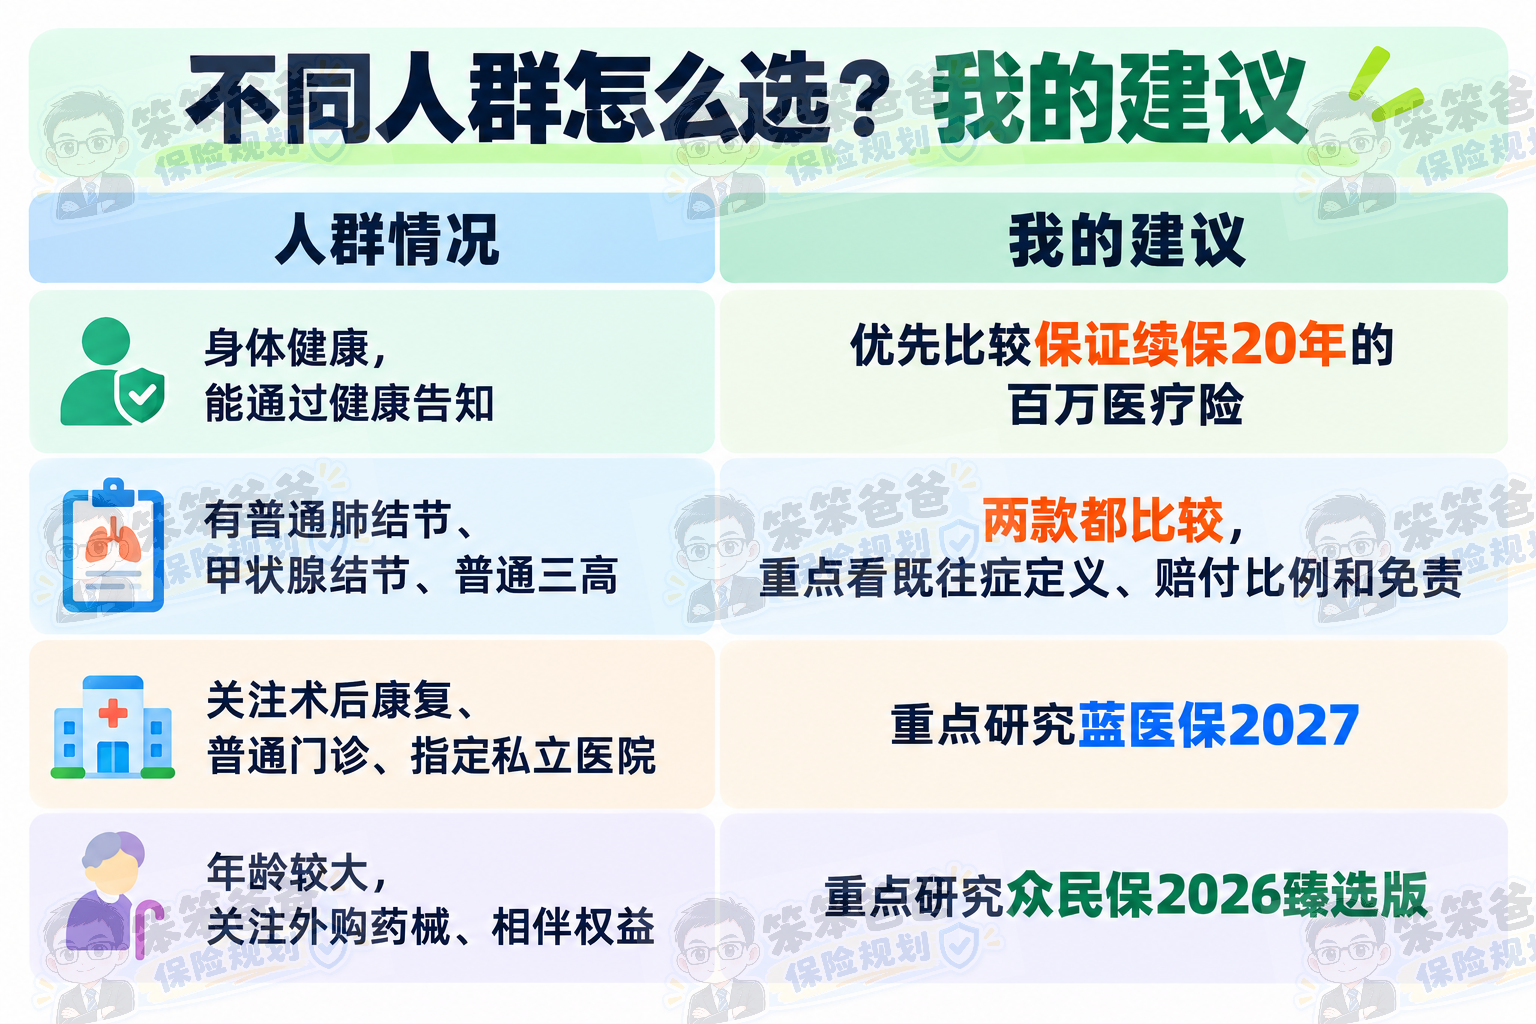
另外,如果已经有肿瘤病史、糖尿病并发症等严重健康问题,我建议先不要急着比较保费。
先核对严重既往症免责,再看能不能用到相伴权益,最后才考虑价格。
因为对于这类人群,能买到一份医疗险,不代表自己最担心的疾病就一定有保障。
十一、写在最后
众民保2026和蓝医保2027,我认为都不是完美的产品。
它们最大的价值,是让部分原本买不了普通百万医疗险的人,多一个选择。
但两款也有共同的限制:
一般医疗1.5万元免赔、严重既往症存在免责、一年期不保证续保。
如果非要总结两款的主要区别:
众民保2026臻选版,更值得关注外购药械、较高投保年龄和符合条件后的相伴权益。
蓝医保2027,更值得关注一般既往症的计划差异、术后康复、可选普通门诊和指定私立医院。
做保险10年,我一直觉得:
买医疗险,不是看哪款保额更高、宣传的责任更多,而是关键时候,自己的病能不能赔,需要的药能不能报。
如果正在给自己或者父母比较这两款产品,可以在评论区说说年龄、主要健康异常和预算。
我帮大家从保障责任、既往症免责和实际保费三个方面,分析哪种方案更值得进一步了解。
我是靠谱的笨笨爸爸,关注我,帮你把保险讲明白。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1934
 4324
 1111
1087
 1543
 1242

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


