


指数增强产品:超额收益的真实逻辑与投资边界
发布时间:2026-8-25 09:33阅读:164


 资质已认证
 问一问
指数增强产品不属于纯被动指数基金,也不等同于主动权益基金。它以对标宽基指数为核心锚点,在严格的跟踪误差约束下,通过量化模型做小幅主动偏离,目标是长期稳定跑赢基准。多数投资者对这类产品的认知存在偏差,要么将其当作低风险稳赚工具,要么用主动基金的收益标准衡量短期表现,最终造成持仓节奏错位。
产品运作有明确的底层约束。大部分仓位严格复刻指数成分股权重,保证净值走势和基准高度绑定。剩余可调仓位,是超额收益的唯一来源。管理人无法大规模重仓单一行业、极致押注赛道,也不能长期空仓避险,风格漂移被严格限制。这也决定了指数增强的核心特征:跟随指数涨跌,只赚取小幅、持续的超额收益,无法脱离市场独立走出行情。
市场可见的超额收益,来自几个固定且可落地的维度。量化多因子选股是长期核心,通过筛选盈利质量、估值性价比、波动韧性等因子,低配指数内弱势标的,超配优质个股,日积月累形成稳定收益差。
交易层面的精细化优化是辅助增量。通过控制调仓频率、降低交易滑点、适配个股流动性,减少被动跟踪损耗。合规范围内的新股申购、波段微调,能在震荡行情中持续增厚收益,也是多数产品震荡市超额更稳定的核心原因。
行业和市值的小幅偏离,仅作为阶段性补充。管理人会根据市场结构,微调行业配比和市值结构,但偏离幅度受控。一旦偏离过度,跟踪误差会突破风控阈值,倒逼产品回归基准结构。这也意味着,指数增强无法吃到极致赛道行情的全部收益,天然会错过市场极端主线红利。
跟踪误差是区分产品风格的核心指标,也是普通投资者最容易忽略的细节。低跟踪误差产品,走势几乎贴合指数,超额收益温和稳定,大幅跑输、大幅跑赢的概率都极低。高跟踪误差产品,可调空间更大,超额上限更高,但阶段性跑输基准的频率也会明显增加。不存在既紧贴指数、又能持续大幅跑赢的产品。
指数增强的行情适配性存在明显分化。震荡市和结构性慢牛是策略最优场景,个股分化稳定,量化因子有效性强,超额收益能够稳步累积。
极致单边行情中,策略会阶段性失效。全面普涨行情里,低质小票集体拉升,量化筛选的优质标的涨幅反而滞后,产品容易跑输基准。单边深度下跌时,指数系统性回撤的幅度,会完全覆盖小额超额优势,产品依旧会出现大幅回撤,不具备避险属性。
投资误区大多源于认知错位。很多人将历史超额收益固化为未来必然收益,忽略市场风格切换会导致因子阶段性失效,长期稳定的超额,偶尔出现阶段性平淡甚至负超额是正常现象。
跨基准对比收益是常见错误。沪深300、中证500、中证A500等宽基本身行情差异极大,不同基准的指数增强产品,风险收益本就不在同一维度,简单对比短期收益率没有参考意义。
频繁换手追逐短期超额,会彻底抵消策略价值。指数增强的收益需要中长期时间沉淀,月度、季度的收益波动不代表策略优劣,高频申赎只会磨损收益、错失长期复利效果。
风险提示
指数增强产品无法规避对应宽基指数的系统性波动,市场下行阶段仍会产生明显回撤。量化因子存在阶段性失效风险,产品可能长期无法实现超额收益,甚至小幅跑输基准。不同产品的风控标准、交易能力、策略模型存在差异,同质化名称下风险收益特征并不一致,短期超额波动属于正常策略现象,不适合以短期业绩作为投资判断的唯一依据。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
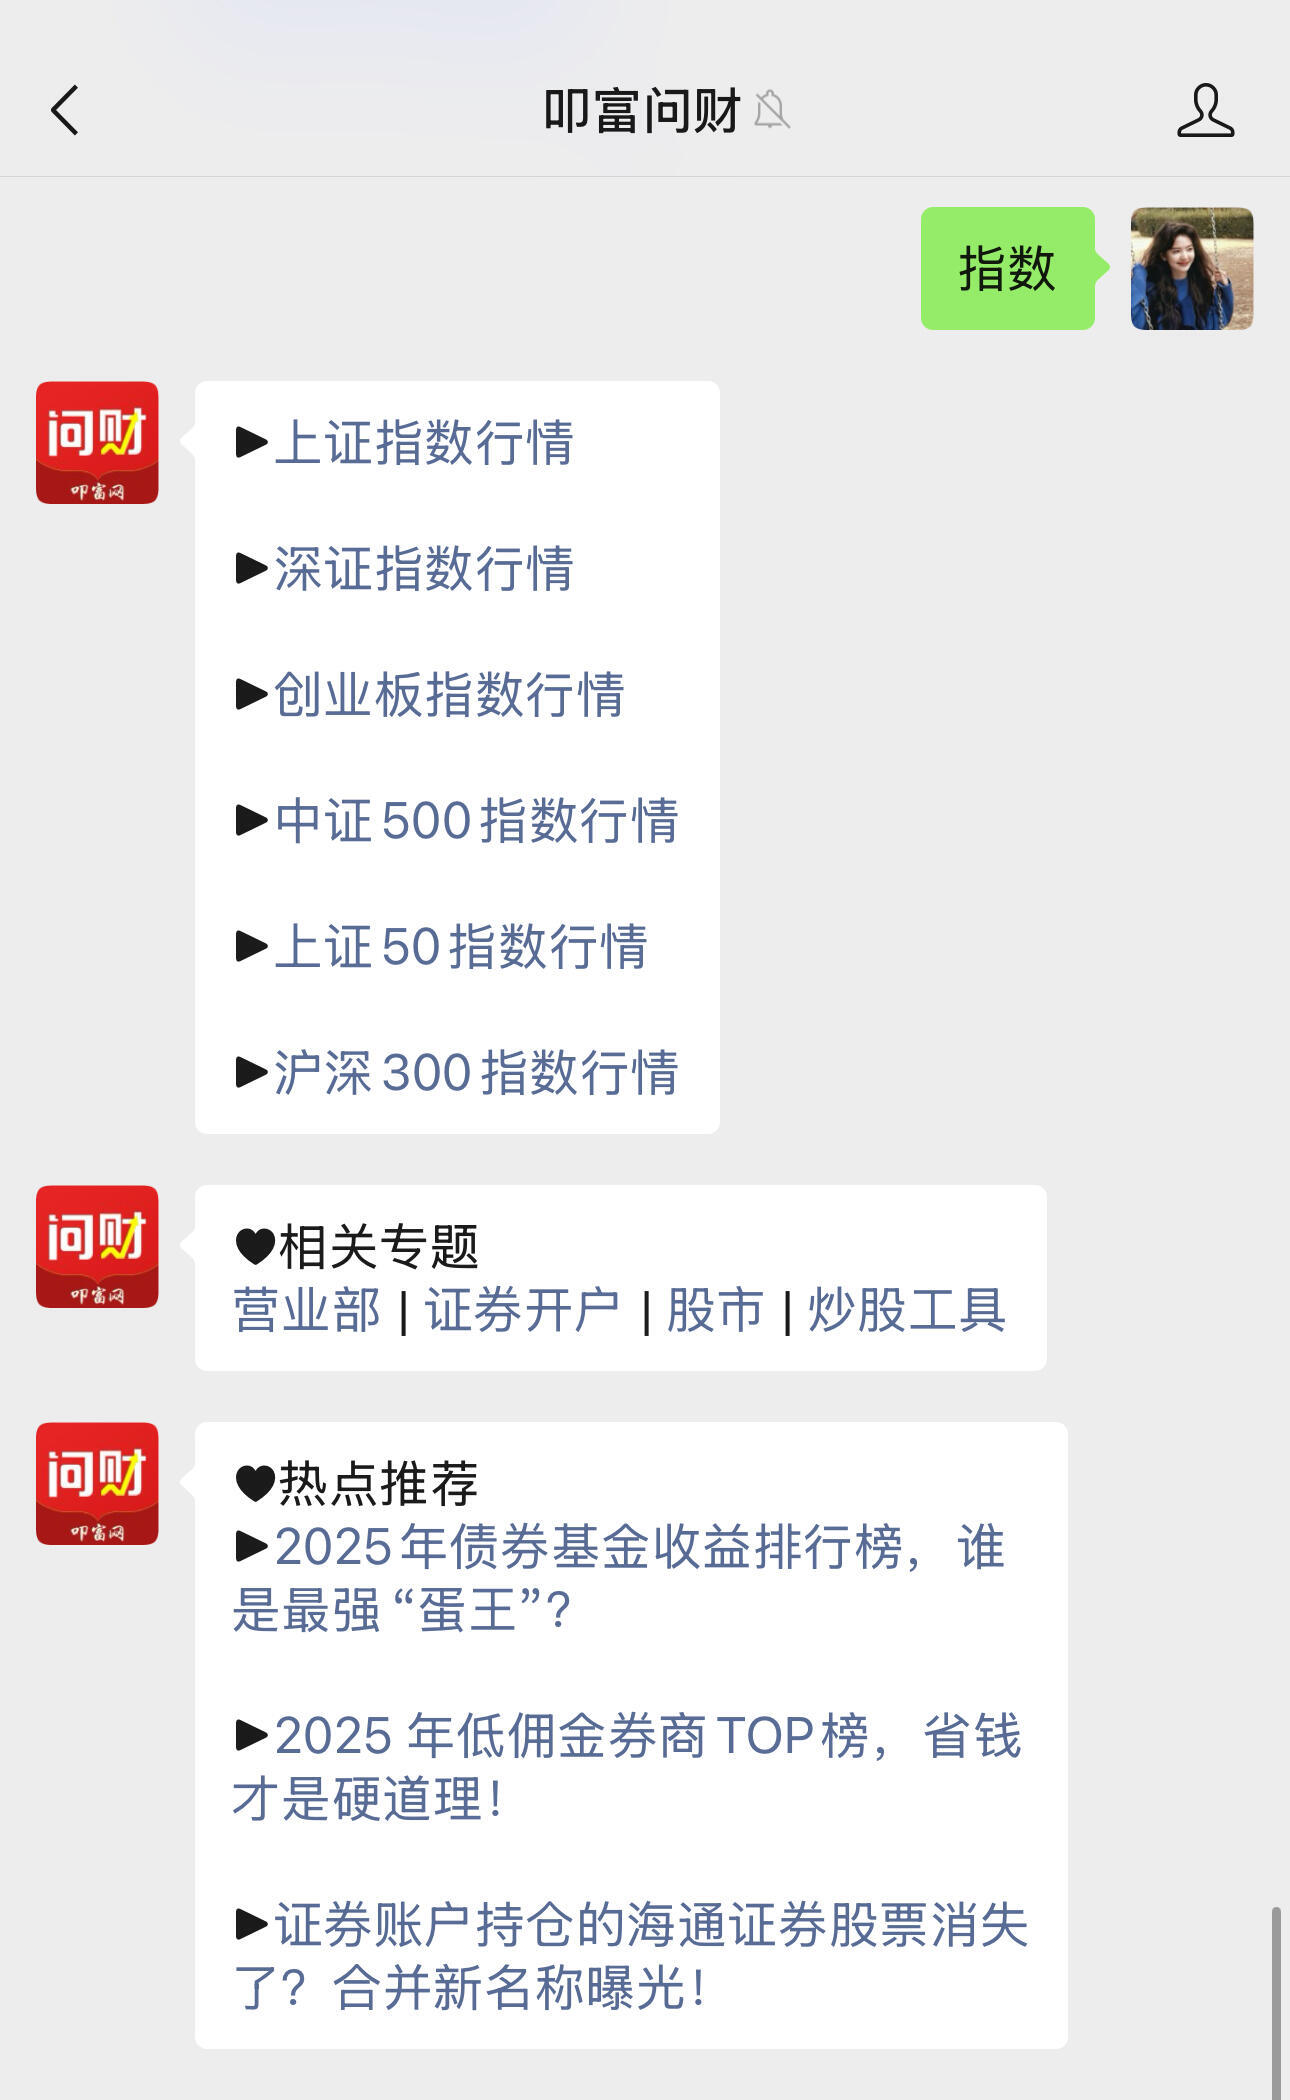
 点击下方按钮,即可获取国内外主流指数行情,一键秒查指数实时温度!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 2127
 537
 476
 305
 330
 423









-
账户业务哪些必须临柜?可线上办清单与3类需临柜情形
 2026-09-14 18:13
-
华泰证券开户流程是什么?线上开户需要几分钟?
2026-09-14 18:13
-
养老理财9月底有望再扩围:谁能买、怎么选?别把它和个人养老金搞混了
2026-09-14 18:13


