夫妻两人月入共1.6万,有15万存款,想给双方父母各买一份医疗险,资产配置核心怎么规划保费?
还有疑问,立即追问>

医疗险 保费

夫妻两人月入共1.6万,有15万存款,想给双方父母各买一份医疗险,资产配置核心怎么规划保费?

叩富问财 浏览:863 人 分享分享

1个回答
+微信
身份认证

首发回答

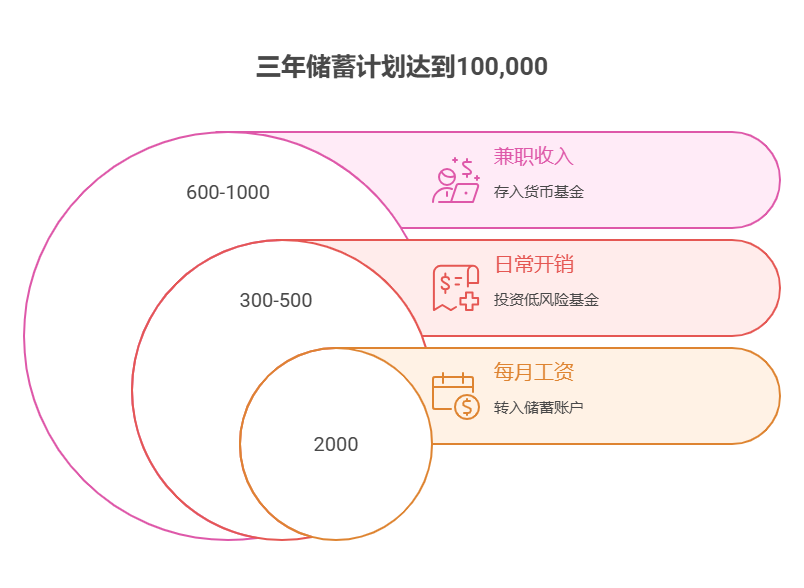
您好,每月存2000元,3年想攒10万(总共需存7.2万本金+2.8万收益),光靠“死存”肯定不够!核心得用“强制储蓄+低风险增值+副业增收”三招组合拳,把每一分钱都“榨”出最大价值,才能加速达标!

强制储蓄“锁钱”:每月工资到账立刻转2000元到专用账户(推荐银行“零存整取”或“12存单法”,年化2%左右)。比如每月存1年定期,次年每月到期本息续存,3年本金+利息约7.4万,先锁定基础目标。
低风险理财“生钱”:从日常开销里再抠出300-500元(比如自己做饭、少买衣服),买纯债基金(年化3%-4%)或银行“固收+”理财(年化4%-5%)。按年化4%算,3年能攒约1.2万-2万,和储蓄叠加后总额约8.6万-9.4万。
副业增收“补缺口”:利用周末或晚上做兼职(比如接设计单、做家教、跑外卖),每月多赚600-1000元,直接存货币基金(年化2%左右,随时可取)。3年能多攒2.2万-3.6万,加上前面的9.4万,轻松突破10万!
刚工作没几年,每月能存2000元,想3年后凑10万做首付,资产配置核心有什么加速储蓄的方法?

攒首付就像爬楼梯,单靠工资是“一步一步挪”,科学配置+副业增收才是“搭电梯”!我公司名列行业前列,专注年轻人财富规划8年,团队有持证理财师,能免费帮您定制“攒钱+理财+副业”方案,还能推荐靠谱兼职平台。想3年凑齐首付?欢迎右上角关注,领取《首付加速三步法》,手把手教您钱生钱!

发布于2025-7-25 16:27

当前我在线 直接联系我
关注 分享 追问
举报
其他类似问题
刚结婚小夫妻,无存款,月入共1.4万,想1年内攒够5万应急金,资产配置核心有什么储蓄方案?
您好,刚结婚没存款,月入1.4万想1年攒5万应急金,核心是“极致抠细节+强制高储蓄+选对工具”!建议每月至少存4167元(5万÷12),实际可按“6000元强制储蓄+灵活调整”操作,比...
资深刘经理 2352
夫妻两人月入共2万,有20万存款,想生二胎,资产配置核心怎么规划家庭财务?
您好,夫妻月入2万、有20万存款还想生二胎,资产配置核心得先留足应急资金,再规划好孩子养育、教育等长期费用,同时合理投资让资产稳健增值,保障家庭财务稳定。具体规划策略预留充足应急资金:...
资深刘经理 2683
家庭存款100万,该如何合理进行资产配置呢?
家庭有100万存款,合理的资产配置可以参考下面的思路。首先,要预留出一部分作为应急资金,大概占比10%-20%,也就是10-20万,这部分钱可以放在流动性好的货币基金里,像余额宝、零钱...
资深刘经理 3973
家庭有80万存款,为养老做长期规划,如何进行资产配置?
您好!80万存款为养老做长期规划,资产配置至关重要。首先,建议将30万配置到稳健的债券基金,如纯债基金,年化收益大概在4%-6%,能提供稳定的现金流。20万可以投入到宽基指数基金,比如...
资深赵经理 817
夫妻两人月入共2.3万,有18万存款,想生三胎,资产配置核心怎么规划未来5年的财务?
你好,针对您的家庭情况,资产配置核心原则是:“安全性和流动性”是绝对的基石,“稳健增长”是重要的目标。在未来5年,尤其是新生儿降生的头几年,家庭的财务状况会变得更加复杂且脆弱。可能会面...
量化张经理 1501
夫妻两人月入共1.9万,有16万存款,计划给父母在老家装暖气(需3万),资产配置核心怎么平衡赡养支出和储蓄?
你好,夫妻两人月入1.9万、有16万存款,拿3万给父母装暖气很合理,剩下13万可做资产配置,每月再从收入中规划储蓄,在我这开户能推荐稳定高收益基金,帮你平衡支出与储蓄。​赡养与储蓄平衡...
资深刘经理 867
同城推荐
  • 咨询

    好评 1.1万+ 浏览量 7537万+

  • 咨询

    好评 5.3万+ 浏览量 39018万+

  • 咨询

    好评 2.3万+ 浏览量 18020万+

相关文章
回到顶部