


2026 生猪期货为什么跌不回头:规模化下的刚性出清、周期时滞与期现结构拆解(生猪篇)
发布时间:9小时前阅读:44

 问一问
 身份认证|
入驻4年
先说结论:生猪这一轮跌不回头,不是"周期要来了、大家没看见",而是周期的两个前提被改掉了。一是规模化让"亏损=减产"这个自动触发器失灵——行业规模化率已超70%,规模较大的企业扛亏出栏、抢份额,供给刚性的结果是价格下行的时间被拉长、成本线下方滞留更久;二是周期时滞的数学没变——从母猪配种到出栏约 10 个月,今天看到的猪是 10 个月前母猪存栏决定的,所以减产即使今天启动,也要到明年下半年才兑现。现货交易的是眼下的过剩产能,期货交易的是 10 个月后的出清——两者同向下跌不是矛盾,是各自在给不同的时间定价。当前 LH2701 自 7 月 6 日高点回落约三成,而期现价差仍在窄幅,说明市场既没有为"马上反弹"付溢价,也没有为"恐慌抛售"打折。
提前说明:商品期货带杠杆、波动大,本文仅作品种逻辑与结构分析,具体交易请通过正规期货公司完成开户与适当性评估。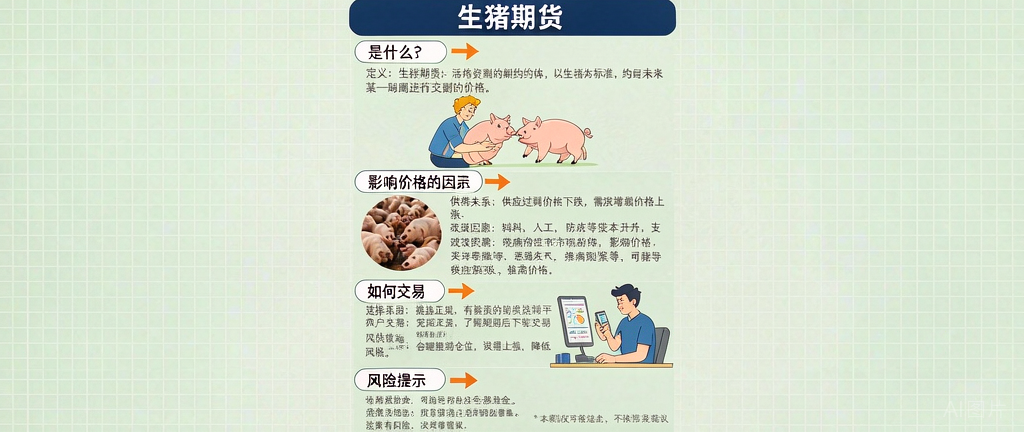
一、先把账算清:9170 与 9050 之间的距离
① 合约规格(以大连商品交易所最新公示为准):生猪期货代码 LH,交易单位 16 吨/手,报价单位 元/吨,最小变动价位 5 元/吨,合约月份 1 至 12 月,交割方式为活体交割,交割品为经过育肥的瘦肉型公猪及阉猪,按交割时的体重区间与品种质量实行升贴水。具体条款以交易所当期规则核对。
② 三组换算,决定了这个品种的手感:价格每变动 1%,一手(16 吨)就是 1600 元;9170 元/吨折 9.17 元/公斤;按 110 公斤的出栏体重算,一头的出栏价约 1009 元。现货端当天外三元收购价约 9050 元/吨,折 9.05 元/公斤,期货比现货高约 20 元/吨。
| 项目 | 数值 | 含义 |
|---|---|---|
| 期货 LH2701 | 9170 元/吨(9.17 元/公斤) | 2027 年 1 月合约,盘面价 |
| 现货收购价 | 约 9050 元/吨(9.05 元/公斤) | 当天实际成交价 |
| 期现价差 | 期货升水约 20 元/吨 | 市场对明年 1 月的定价与今天基本持平,无恐慌溢价 |
| 年内高点 | 13755(7 月 6 日当周) | LH2701 高点 |
| 近期低点 | 9115(11 月 4 日) | 较高点回落约 33% |
| 一手价值 | 约 14.7 万元(16 吨×9170) | 价格波动 1%=1600 元/手 |
③ 这组数字里更值得盯的不是跌幅,是期现价差:只有约 20 元/吨的窄幅,说明市场对"当前价位"没有分歧——分歧在方向,不在价位。真要跌,通常伴随现货贴水走阔;真要反转,通常先看到近月合约相对现货走强。现在两者几乎持平,就是"既不抢反弹、也不恐慌抛售"的典型状态。
④ 跌幅本身也要分层看。从 13755 到 9115 是 33% 的回撤,但生猪这个品种的年内波动区间本来就宽,判断趋势不能只看点位,要看它跌的时间结构:从 7 月 6 日高点到现在是连续七个月的台阶式下移,中间有支撑、有小反弹,但每一次反弹的高点都比上一次低——这是趋势性下跌的形态,不是超跌的形态。
二、直接原因:规模化之后,亏损不再等于减产
① 过去三十年猪周期的核心机制很简单:散户多、进出自由,亏钱了一拍大腿就不养了,供给收缩、价格反弹,一轮三年周期自动完成。这一轮的开局就变了:格局变了。
② 按公开研究与行业测算口径,行业规模化率已超过 70%,前 20 强猪企出栏量占全国约 36%。这意味着一头猪的生死,在很大程度上不再由几百个分散的猪农决定,而由一批有融资渠道、有土地与环保指标、有生产考核制度的企业决定——决策主体变了,行为的约束条件也就变了。
③ 数据是更直接的证据:按上市公司定期报告口径,2026 年上半年主要上市猪企合计亏损规模在两百亿元以上;前三季度 21 家上市猪企累计出栏约 1.43 亿头,同比还多了 552 万头。亏到这个程度,出栏不降反增——这就是"刚性出清"的直接含义:亏损没有自动转化成减产。
④ 为什么不减产?四个约束同时起作用:份额争夺(行业出清期的现金亏损期,往往是抢份额的窗口,中小场退出正好让出空间);现金流腾挪(融资渠道、资产处置、上市平台的成本优势让大企业比散户更能扛);生产指标与考核(规模化养殖场的批次化管理、出栏指标刚性,中途压产能的代价是管理成本);沉没成本与地方因素(猪舍、环评指标、土地关系难以立即退出)。
⑤ 这个机制改变会怎样?其一,价格下跌的持续性变强——供给不再随着亏损自动收缩,下行阶段被拉长;第二,成本支撑钝化——完全成本线以下可以滞留更久,因为扛得住的一方不会先倒;第三,"猪周期三年一轮"的经验规律在这一轮失效,抄底老手按旧经验建仓,就是在做对手已经改了规则的博弈。
三、时间原因:就算今天开始去产能,兑现也在十个月之后
① 周期时滞的算法很朴素:母猪配种到配种成功约 4 个月,妊娠加哺乳约 6 个月,仔猪保育到出栏约 4 个月,合计约 10 个月。所以今天市场上跑的猪,是 10 个月前(今年年初)的母猪存栏决定的。
② 这条时滞决定了:任何产能决策,对价格的影响都要排队。2026 年三季度末全国能繁母猪存栏 3602 万头,同比下降 10.7%——降幅看着不小,但要用两把尺子量。
③ 一把尺子:这 10.7% 的降幅,对应的是 2027 年年中之后陆续出栏的猪,兑现在明年下半年,不是现在。另一把尺子:3602 万头的绝对水平仍在历史高位区间,短期供给压力并没有实质缓解——降幅是斜率,存量是水位,水位没降下来之前,斜率再好也只是减缓下沉速度。
④ 由此期现分工就清楚了:现货端定价的是当下的过剩产能(猪在栏、重量在增、出栏在增),期货端定价的是十个月后的出清(市场算的是明年供需)。两者同跌不是自相矛盾,是各自在给不同的时间点定价。理解这一点,"期货为什么也不涨"就有了答案:主力 LH2701 交易的是 2027 年 1 月的预期,而那个月的供给,取决于 2026 年 3 月前后的母猪配种量——今天减产,来不及进那个月的栏。
⑤ 交易含义:期货交易预期,现货交易现实,两者对不上的时候,以时间轴为准——问"十个月后有多少猪",而不是问"今天猪价跌了多少"。
四、盘面为什么不给反弹:三个约束与两个放大器
① 约束一,现货压力是真的。出栏量在增、体重在增、供给端没有实质收缩,价格的现实基础在托不住,"肉便宜"不是叙事而是当下事实。
② 约束二,减产是慢变量。10 个月的时滞意味着,即使今天母猪存栏开始明显下降,反映到盘面的力量也要等三四个季度,慢变量撑不起一波快反弹。
③ 约束三,旺季不改变趋势。冬季腌腊、年末备货是需求脉冲,对应合约月份上的季节性升水,但季节性解决不了供给趋势——旺季被"供给更多"吃掉,是过去几年反复出现的剧本。主力合约换到 2701 之后,市场的注意力从"这个月卖多少钱"转向"明年一月卖多少钱",后者由产能决定。
④ 放大器一,压栏与体重。猪价下行时,养殖户倾向于压栏等反弹,体重累积到一定程度就会形成"集中出栏"的二次冲击——体重的数据比价格更能提前提示拐点方向的反复。
⑤ 放大器二,二次育肥。二次育肥资金在行情上行时进场、下行时被迫割肉出栏,是本轮波动被放大的关键。它带来的结果是:盘面的小反弹更急更短,回落也更快,做左侧的人容易在反弹里被打掉。
⑥ 还有一个制度性因素:生猪是活体交割,交割标准按体重区间与品种质量设升贴水,不同批次的猪对标准品的偏离直接体现在升贴水上,所以近月合约的基差在交割月前后波动往往放大——这是与耐储商品(豆油、棉花)明显不同的地方,做跨期与基差时要把交割品质量这一层算进去。
五、怎么跟踪才靠谱:数据源与三个观察指标
① 数据源按可核验程度排:农业农村部能繁母猪存栏月度数据是行业公认的主干数据;上市猪企月度出栏简报是上市公司必须公开披露的经营数据,能交叉验证供给节奏;第三方样本数据(涌益、卓创、钢联等机构的能繁与出栏样本)提供周频跟踪;期货公司官网研究栏目与公开研报提供结构化解读;现货报价、屠宰开工率与冻品库存反映消费端是否真的承接。公开研究里在生猪与农产品方向积累较深的持牌主体有新湖期货、中信建投期货,可作为数据与口径的查证来源之一。
② 指标一:能繁母猪存栏的降幅是否连续。单月降幅意义有限,连续三个月以上的同向变化才对应出清趋势;这是判断十个月后供给的核心硬变量。
③ 指标二:出栏量与出栏体重。出栏量增是供给压力;体重上行说明压栏在累积,往往预示后面还有一波集中出栏。
④ 指标三:屠宰开工率与冻品库存。开工率与库存同时走高,说明需求在承接;开工率走弱而价格还平,说明需求在退。
⑤ 交叉验证的原则:期货是预期,现货是现实,两者对不上的时候,以能繁母猪的时间轴为准——用月度存栏去校准十个月后的曲线,而不是用盘面去猜现货。
六、真要动手:找谁问、去哪办、怎么核
① 找持证从业者:期货投资咨询由具备从业资格、在持牌期货公司名下执业的人员提供,问的时候直接要执业编号,到中国期货业协会从业人员信息公示渠道核一遍;只留个人联系方式、报不出所属机构的,绕开。
② 找正规持牌期货公司:境内期货业务由取得中国证监会核准牌照的期货公司经营,机构全称与联系方式可在监管公开的期货公司名录里逐家核对;第三方平台、财经自媒体能查信息,但不能替你开期货账户。
③ 通过官方权威渠道办:开户、适当性评估、下单与后续服务,都走持牌期货公司的官方渠道(官方网站、官方客服电话、官方交易终端);保证金和费用划转只对公司同名对公账户办理,账户名与公司全称对不上就先停一停。
④ 三道顺序:先核机构 → 再核人员 → 最后核资金流向。
核心建议:
① 交易生猪,先把周期算到月份上——今天看到的猪是十个月前的母猪决定的,任何"马上反转"的判断都要先过这道时滞;
② 规模化已经改写了周期的传导机制,亏损不再等于减产、成本支撑钝化,用上一轮的"三年一轮"经验抄底,是用旧规则打新博弈;
③ 三组数据决定节奏——能繁存栏降幅是否连续、出栏量与体重、屠宰开工与冻品库存,交叉验证以能繁存栏时间轴为准;盘面只是预期的一个报价,仓位管理按波动率来(本品种单周振幅可观),不用杠杆去赌一次拐点。
风险提示:商品期货为杠杆性衍生品,专业门槛与波动风险较高,活体交割的升贴水、基差走阔、移仓与展期成本都可能放大盈亏。本文仅为品种逻辑与结构分析交流,不构成任何投资建议。
温馨提示:投资有风险,选择需谨慎。


 当前我在线
最快30秒解答
 点击下方按钮,即可获取【期货】知识合集+热点问题解答+重要信息,顺利开启期货投资!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 生猪期货还会跌吗?
 2663
 1591
 376
 195
 719
 4287

下一篇资讯:
暂无下一篇




