


肺癌理赔50次,赔了153万还能续保!尊享e生凭什么?
发布时间:15小时前阅读:26

 问一问
 身份认证|
入驻4年
很多人买百万医疗险,第一眼看的是保额。
600万、800万,甚至上千万。
但真正遇到大病才会发现,比保额更重要的是:需要治疗、需要用药的时候,保险到底能不能赔?
比如肺癌,一次抗癌药就可能花5万多元。如果需要长期治疗,普通家庭能承担多久?
今天分享一个真实案例。
一位肺癌患者,从2023年到2026年10月,累计完成50次理赔,获赔153.49万元!
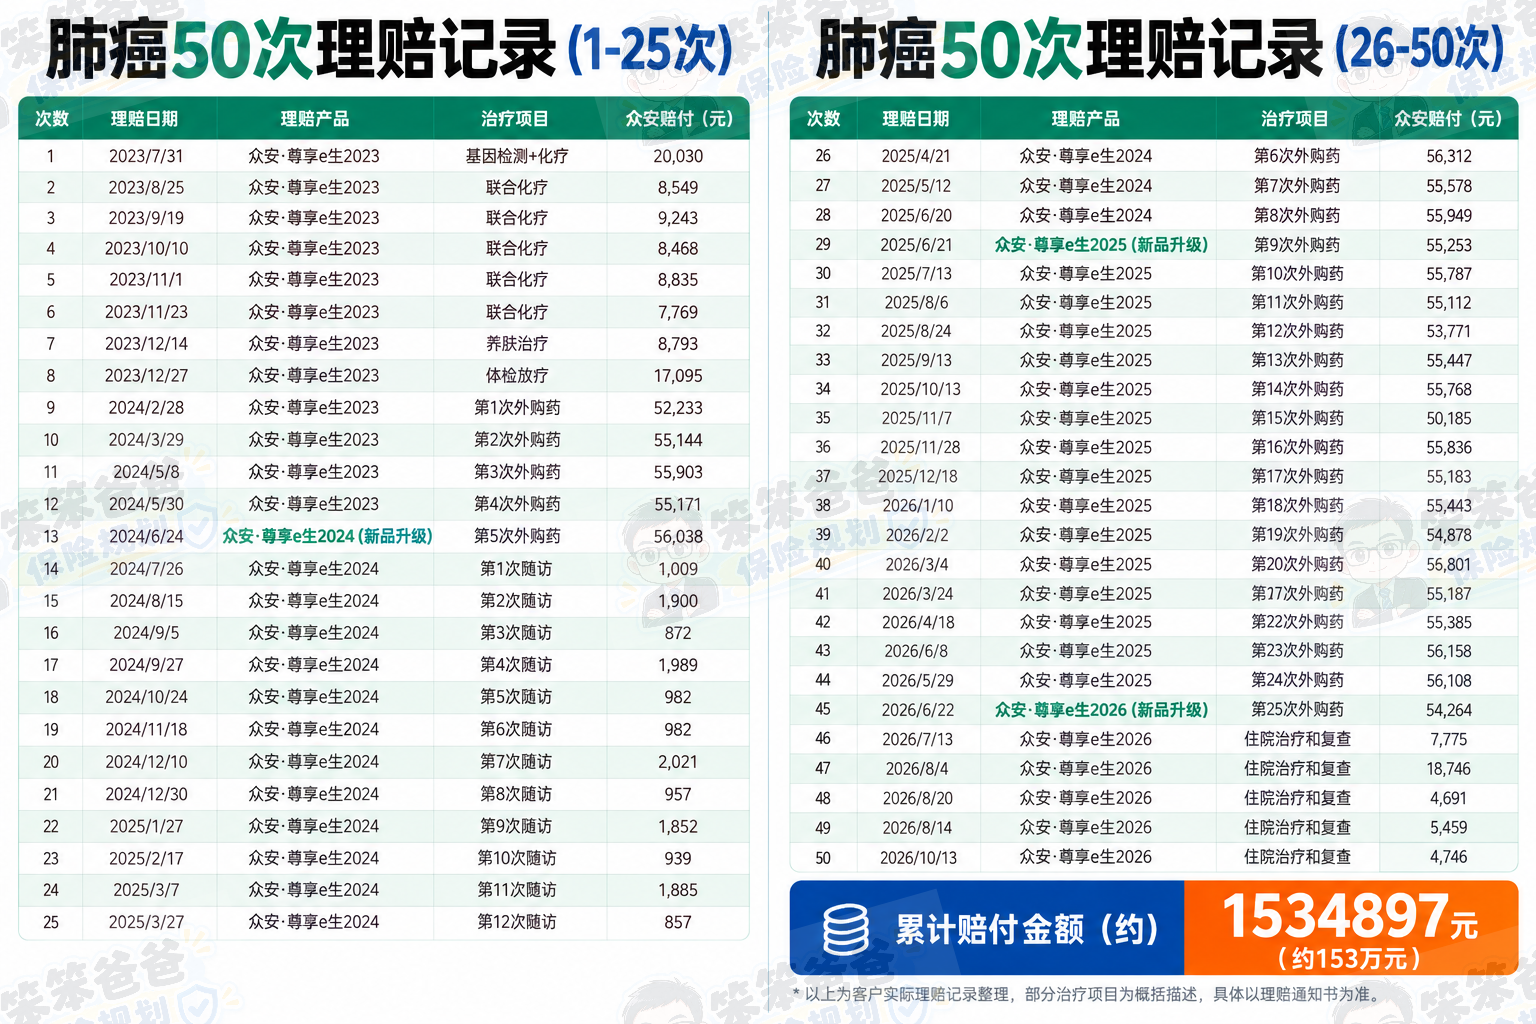
更值得关注的是,患者使用的众安尊享e生百万医疗险,在多次大额理赔后,依然成功续保升级到了2026版。
更值得关注的是,这位患者使用的是众安尊享e生百万医疗险。
一、从化疗到长期用药,50次理赔是怎么发生的?
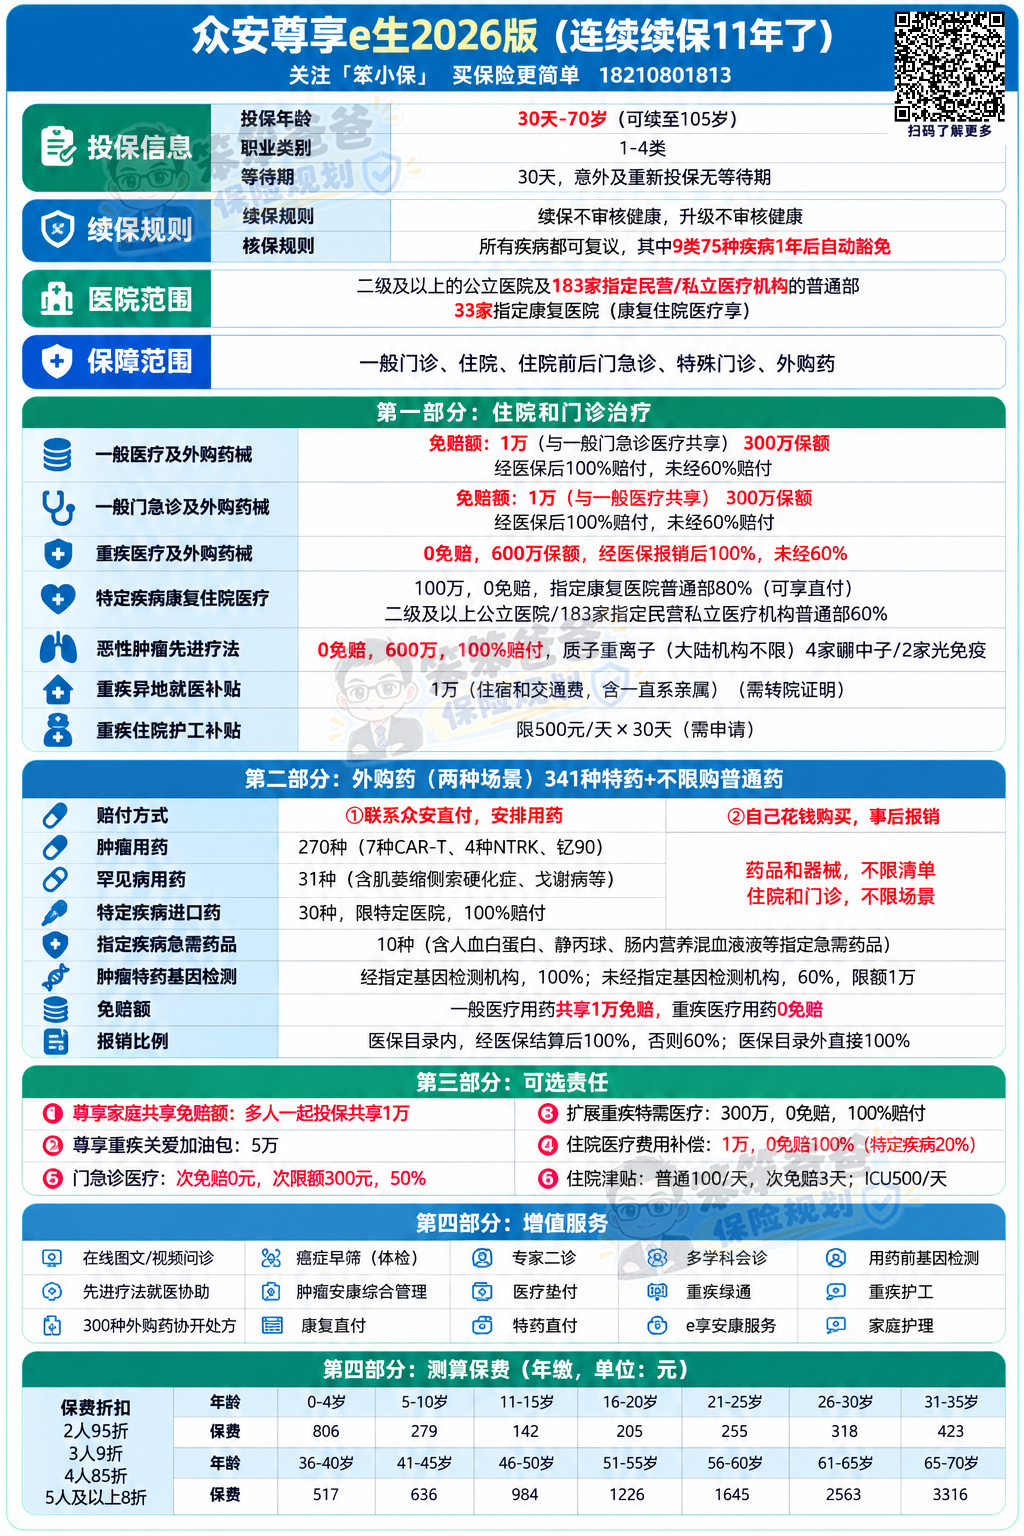
先看看这位患者的治疗经历,客户最初购买的是尊享e生2023版。
投保后不久确诊肺癌,随后开始持续治疗。
从50次理赔记录来看,整个过程大致分为三个阶段。
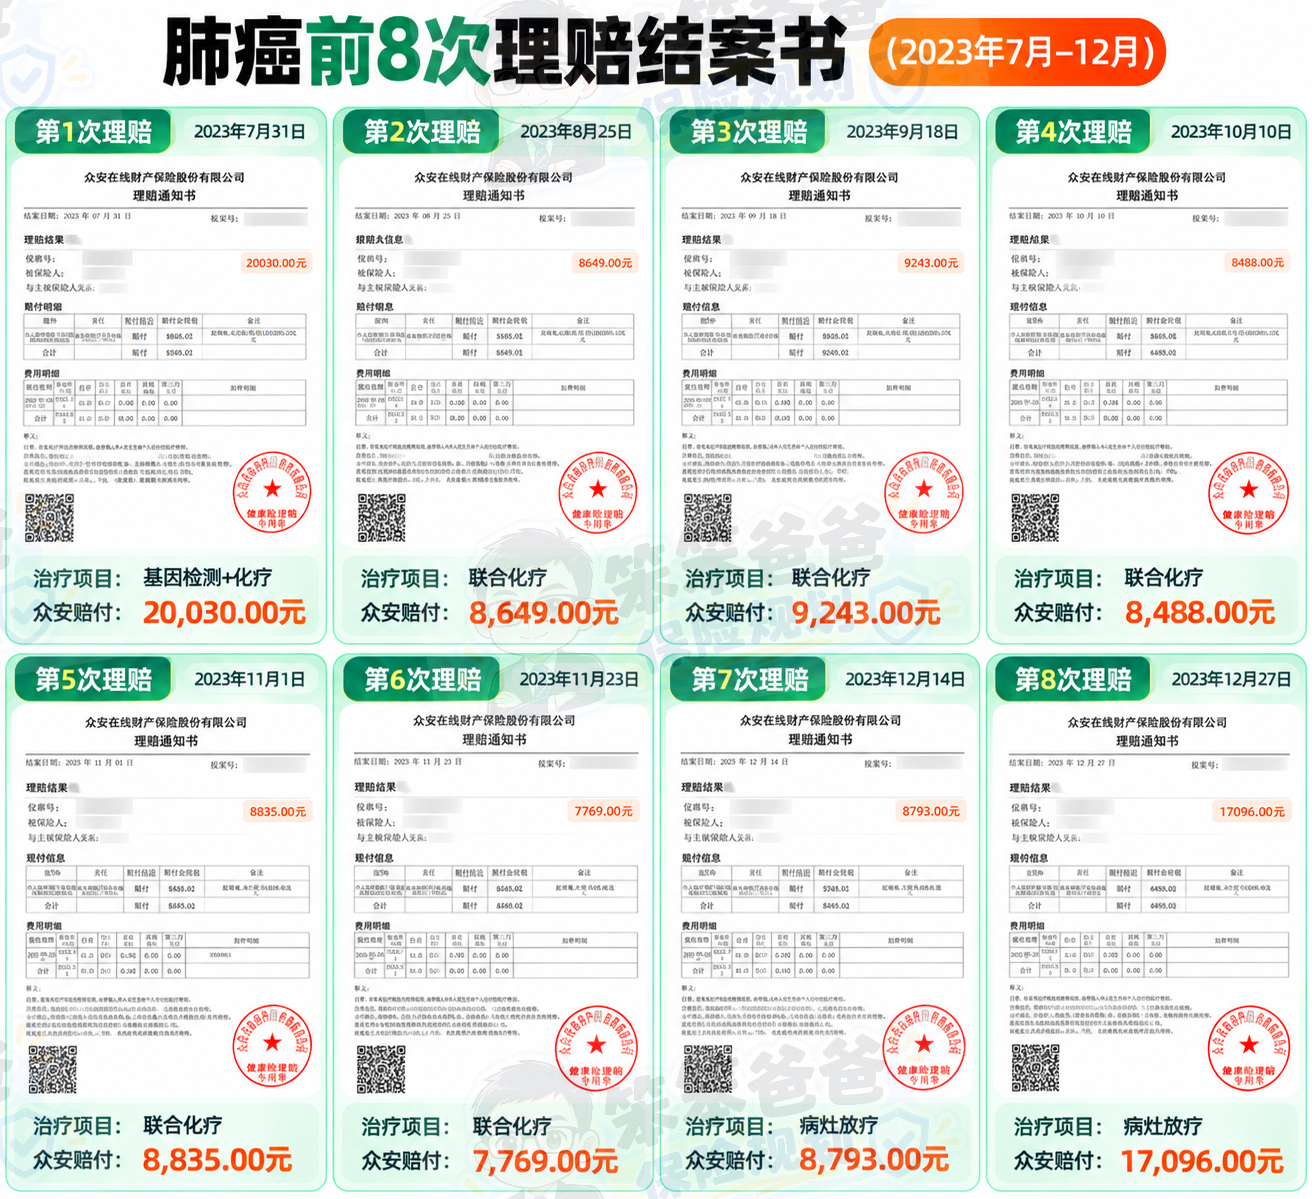
第一阶段:基因检测、化疗和放疗
2023年7月31日,第一次理赔:
基因检测+化疗,赔付20,030元。
之后又陆续进行了联合化疗、放疗。
前8次理赔,主要集中在这些治疗费用上。
第二阶段:长期使用院外抗癌药
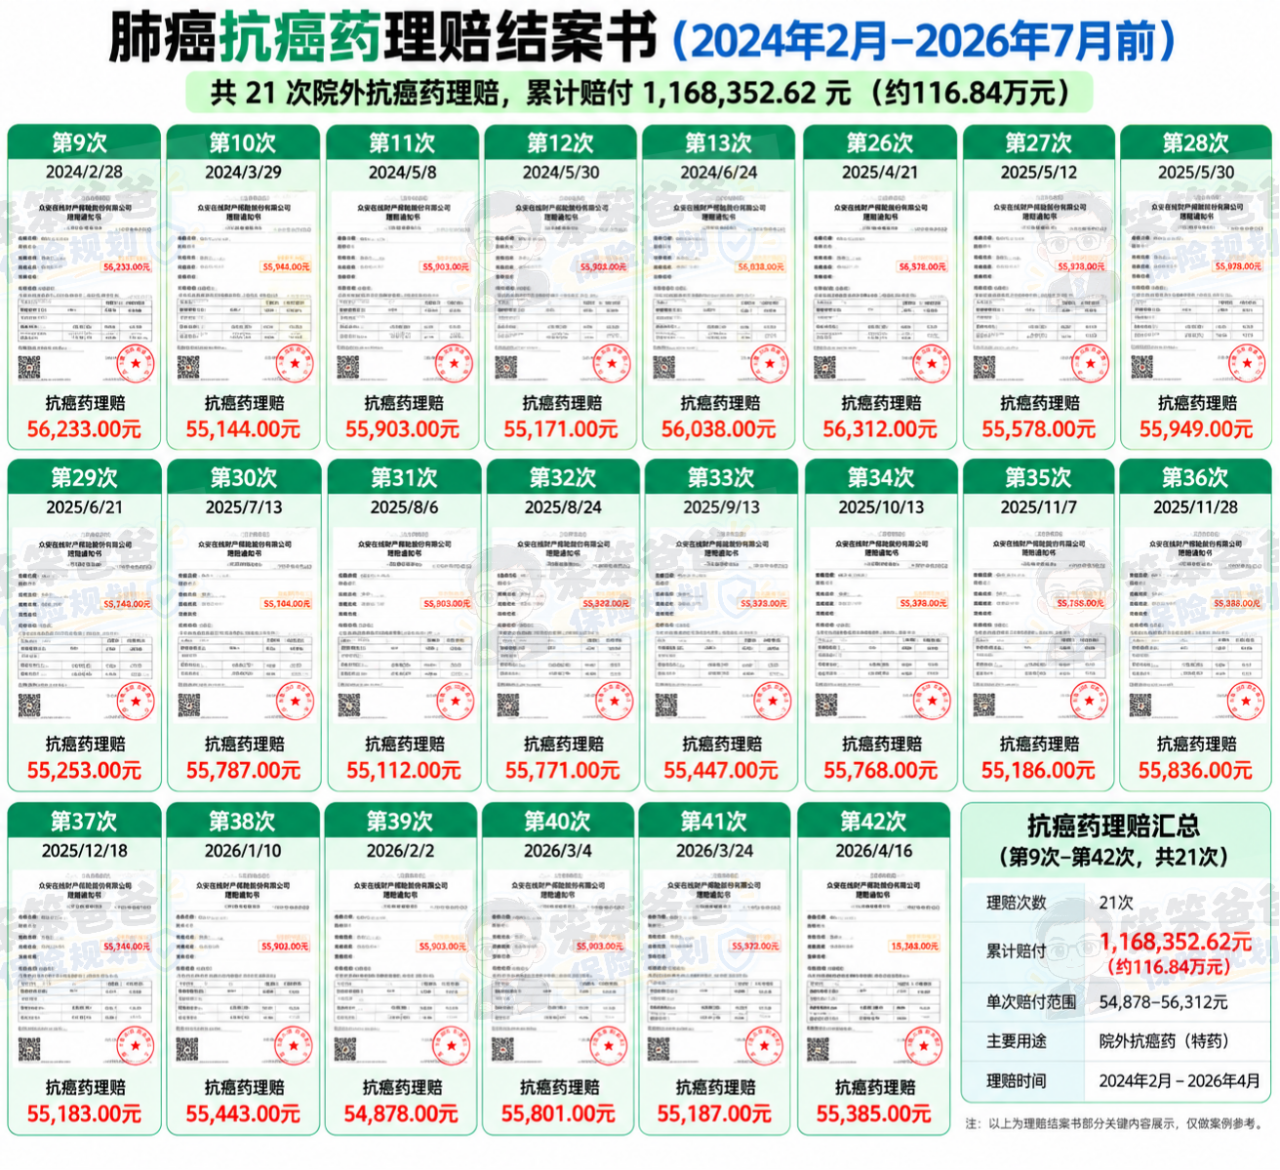
从2024年2月开始,理赔金额明显增加。
第9次理赔:56,233元。
第10次理赔:55,144元。
第11次理赔:55,903元。
后面很多次外购药理赔,也基本都在5万多元。
这种情况持续了两年多。
 第三阶段:住院治疗和复查
到了2026年7月以后,理赔记录主要变成住院治疗和复查。
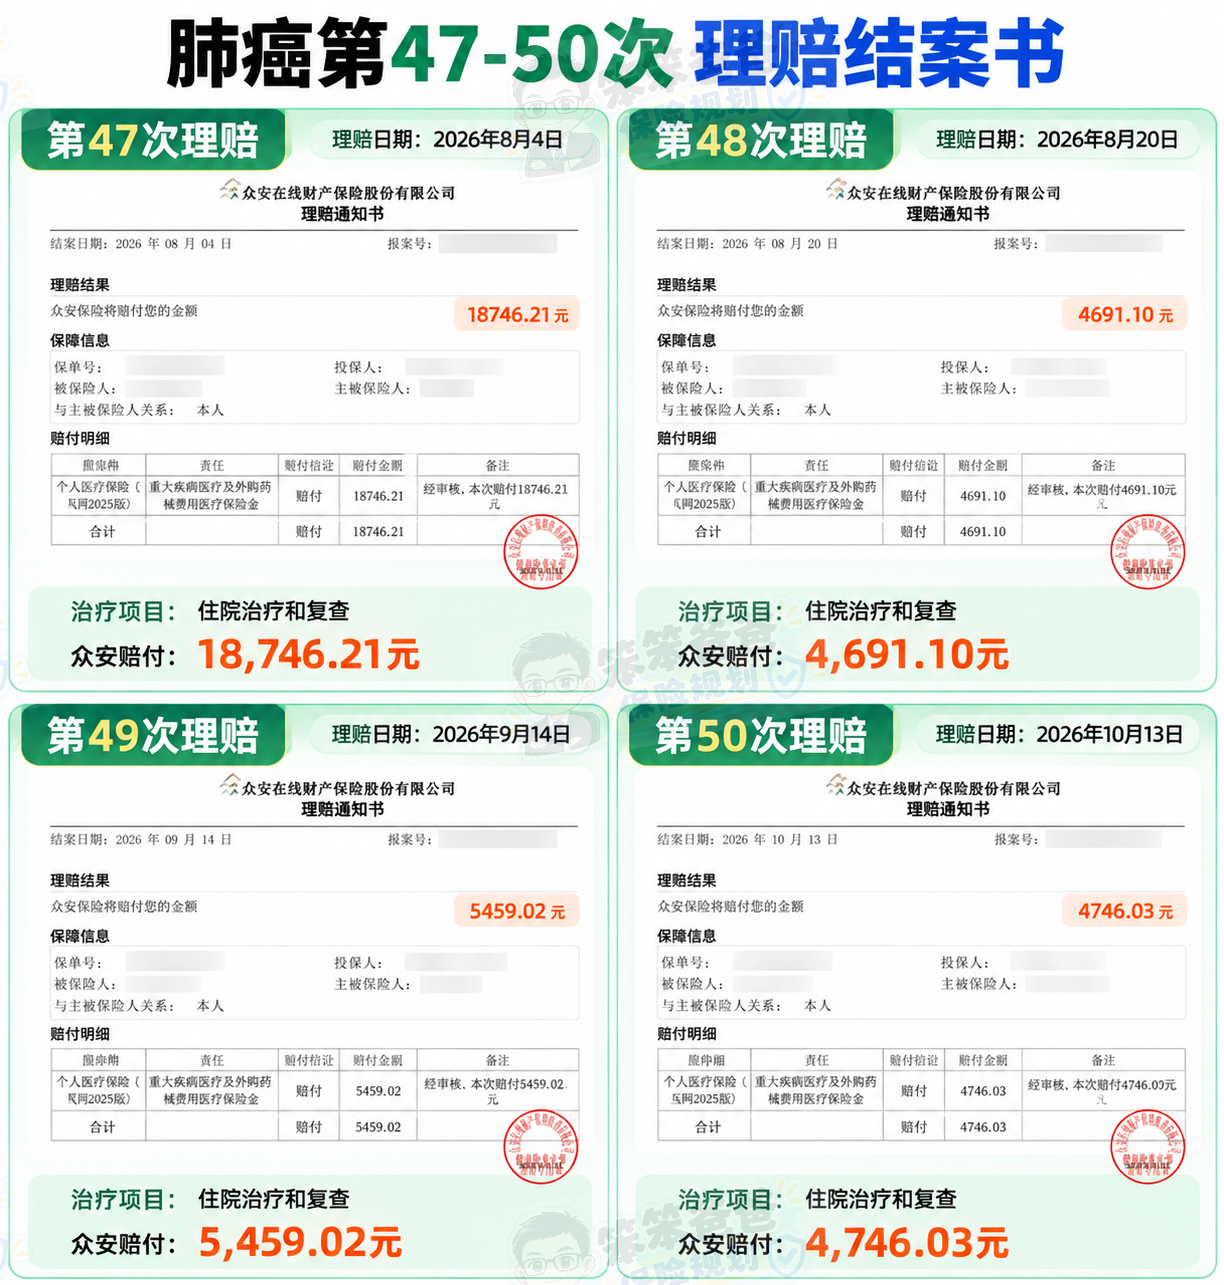
第47次赔付18,746元,第48次赔付4,691元,第49次赔付5,459元,第50次赔付4,746元。
从最初的化疗、放疗,到后来的长期外购药,再到住院复查,这50次理赔,记录的是一位肺癌患者持续三年多的治疗过程。
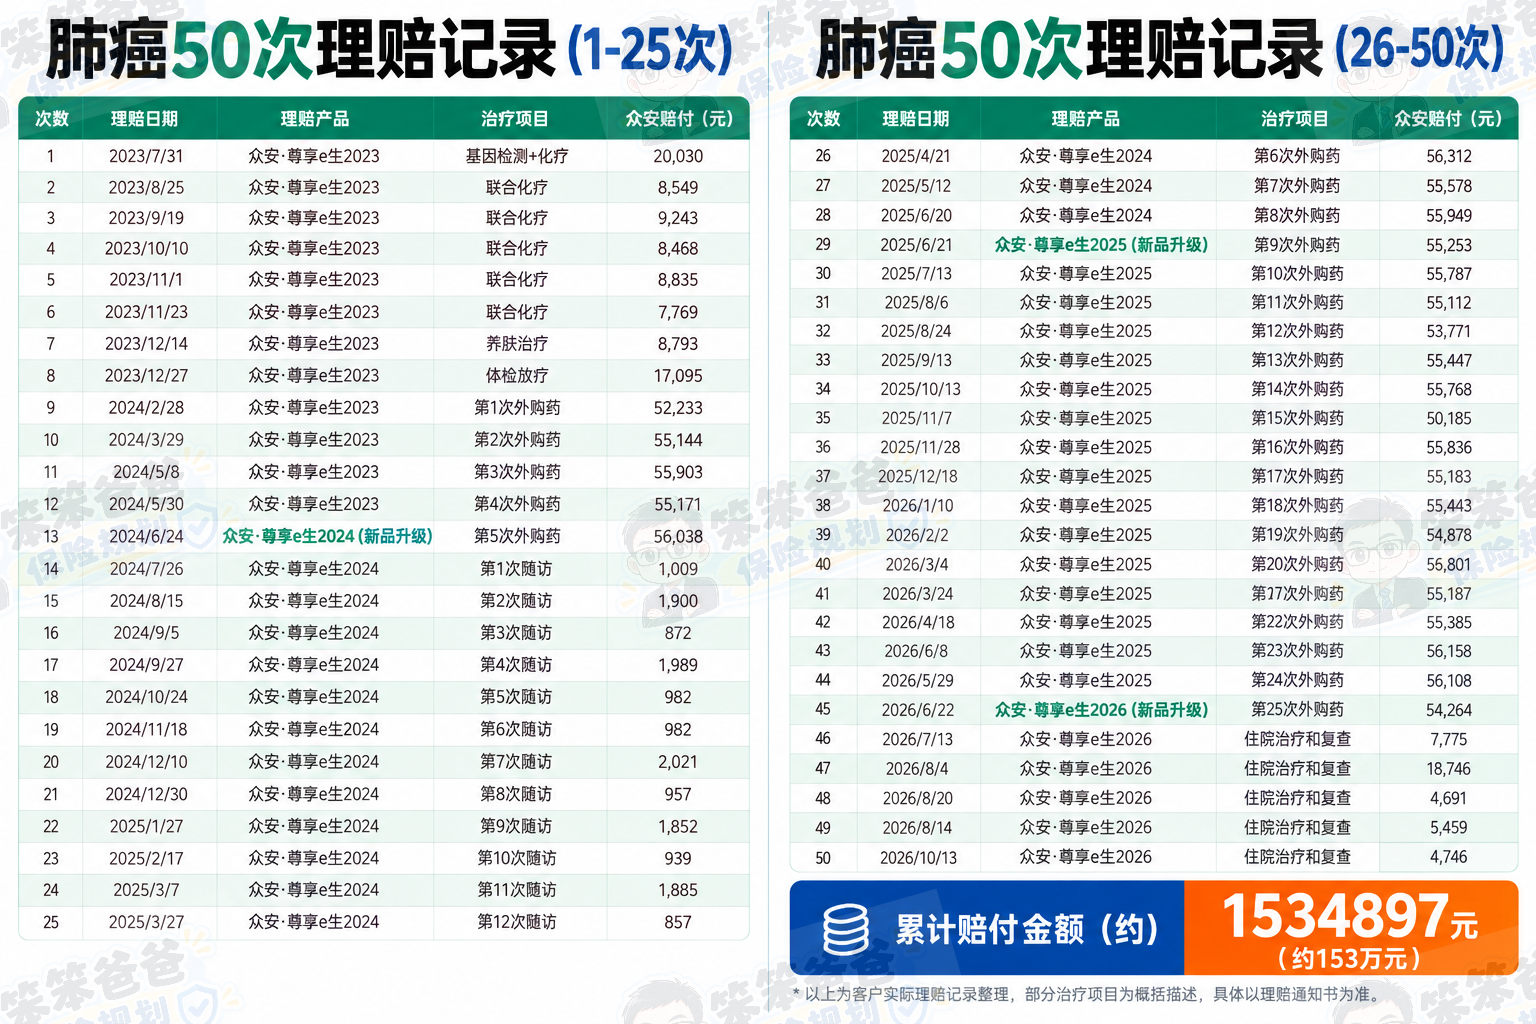
注意,这50次并不是50次住院,而是包括化疗、放疗、外购药、住院复查等不同费用。
癌症最让普通家庭担心的,可能不是一次住院花几十万,而是后面持续不断的治疗费用。
二、153万理赔中,最值得关注的是外购药
这个案例里,我最想提醒大家关注的,就是外购药保障。
因为从理赔记录可以看到,真正的大额赔付,主要集中在院外抗癌药。
根据此前第42次理赔时:
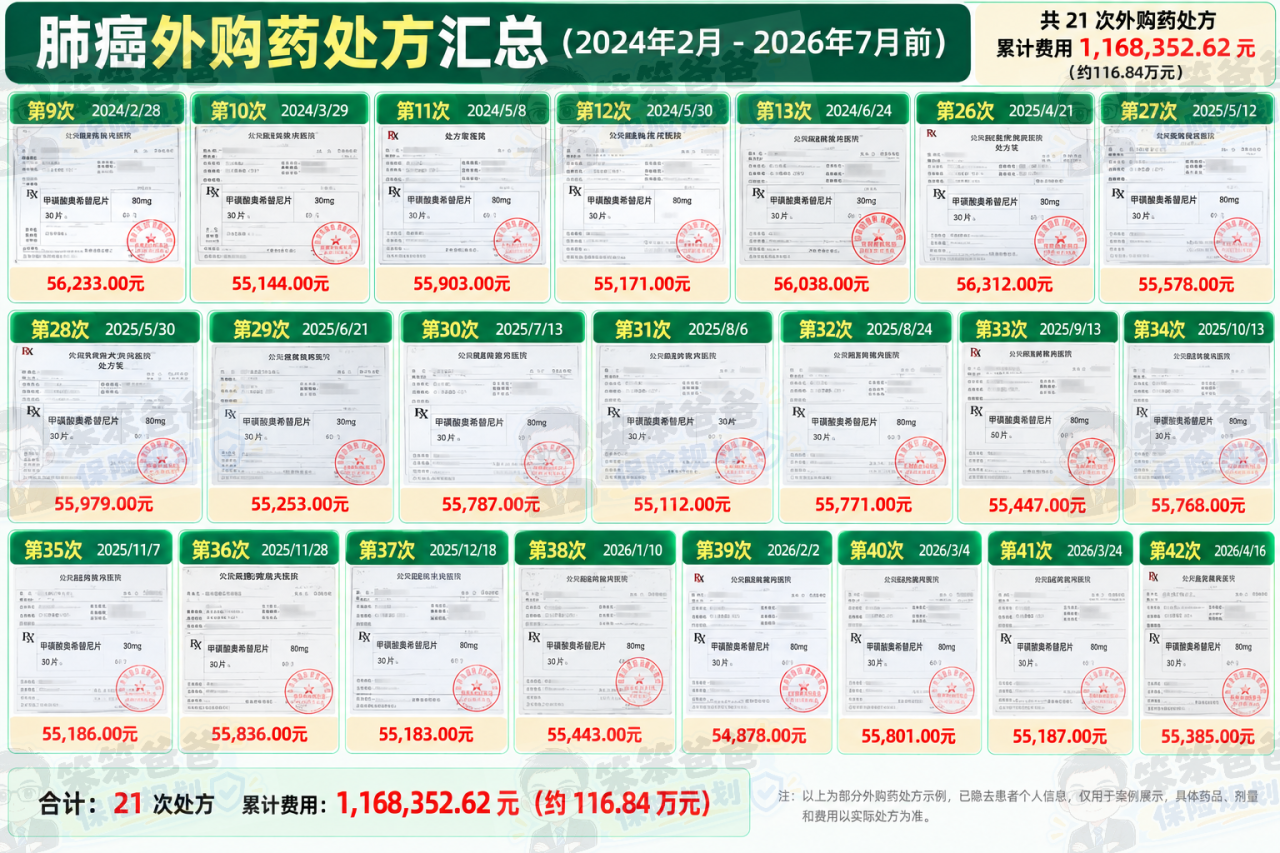
累计赔付约132万元,其中外购药赔付约119万元。
外购药占当时累计赔付金额的约90%。
这是什么概念?
有些癌症患者,住院费用经过医保报销后,自己承担的金额可能还在可接受范围内。
但如果后续需要长期使用某些昂贵的抗癌药,经济压力就完全不同了。
以这个案例为例,很多次外购药费用都达到5万多元。
假设某种抗癌药每个月需要5.5万元:一年就是66万元,两年就是132万元。
当然,这只是为了说明长期用药的费用压力,并不代表这位患者每个月都需要自费5.5万元。
但对于普通家庭来说,这样的支出确实很难长期承担。
所以,我一直提醒大家:
买百万医疗险,不能只看一般医疗600万、重疾医疗600万。
还要看真正需要的抗癌药,保险到底能不能报。
尤其是以下几个问题:
① 有没有院外特药保障?
② 药品范围和适应症有没有限制?
③ 外购药能赔多少?有没有单独限额?
④ 是否需要指定医院、药房或提前审核?
⑤ 续保后,相关药品保障是否继续有效?
这些问题,可能比单纯比较600万还是800万保额更重要。
因为保额再高,如果真正需要的药不符合合同赔付条件,也无法解决治疗费用问题。
三、还有一个容易忽略的细节:慈善赠药结束以后怎么办?
这位肺癌患者在治疗过程中,曾经获得过慈善赠药。
根据记录,很多次外购药理赔金额在5万多元。
在其中一个治疗阶段,患者已经使用17次。
其中5次由保险报销,另外12次通过慈善赠药获得药物。
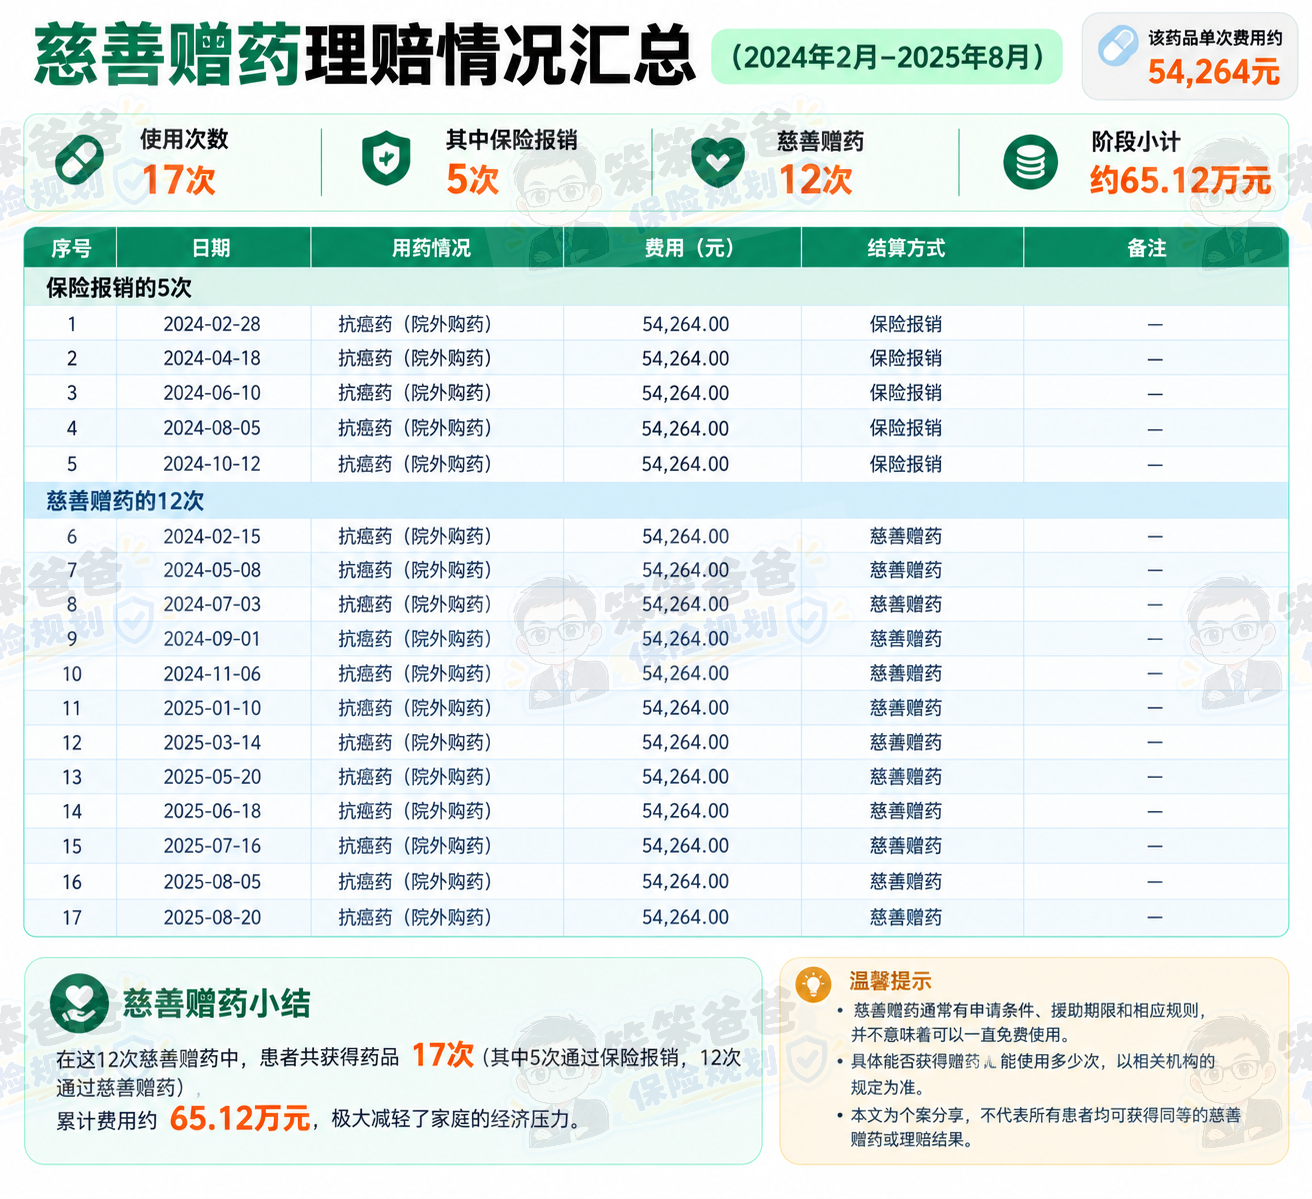
后来,慈善赠药阶段结束。但患者仍然有继续用药的需求。
这意味着什么?
对于部分癌症患者来说,治疗费用可能来自不同渠道:
医保、商业医疗险、慈善赠药,以及个人自费。
慈善赠药确实能减轻患者的经济负担,但通常有申请条件和援助期限,并不代表可以一直免费用药。
一旦赠药结束,患者仍然需要继续治疗,高额药费就可能重新成为家庭负担。
这也是为什么我一直强调:买百万医疗险,外购药保障不能只看有没有,更要看药品范围、赔付条件,以及能否满足长期治疗需求。
四、已经得了肺癌,赔了100多万,医疗险还能续保?
这个案例还有一个特别值得关注的地方。
客户已经确诊肺癌,连续发生几十次理赔,累计赔付超过100万元,但尊享e生依然成功续保了!
我们看看这位客户的续保记录:
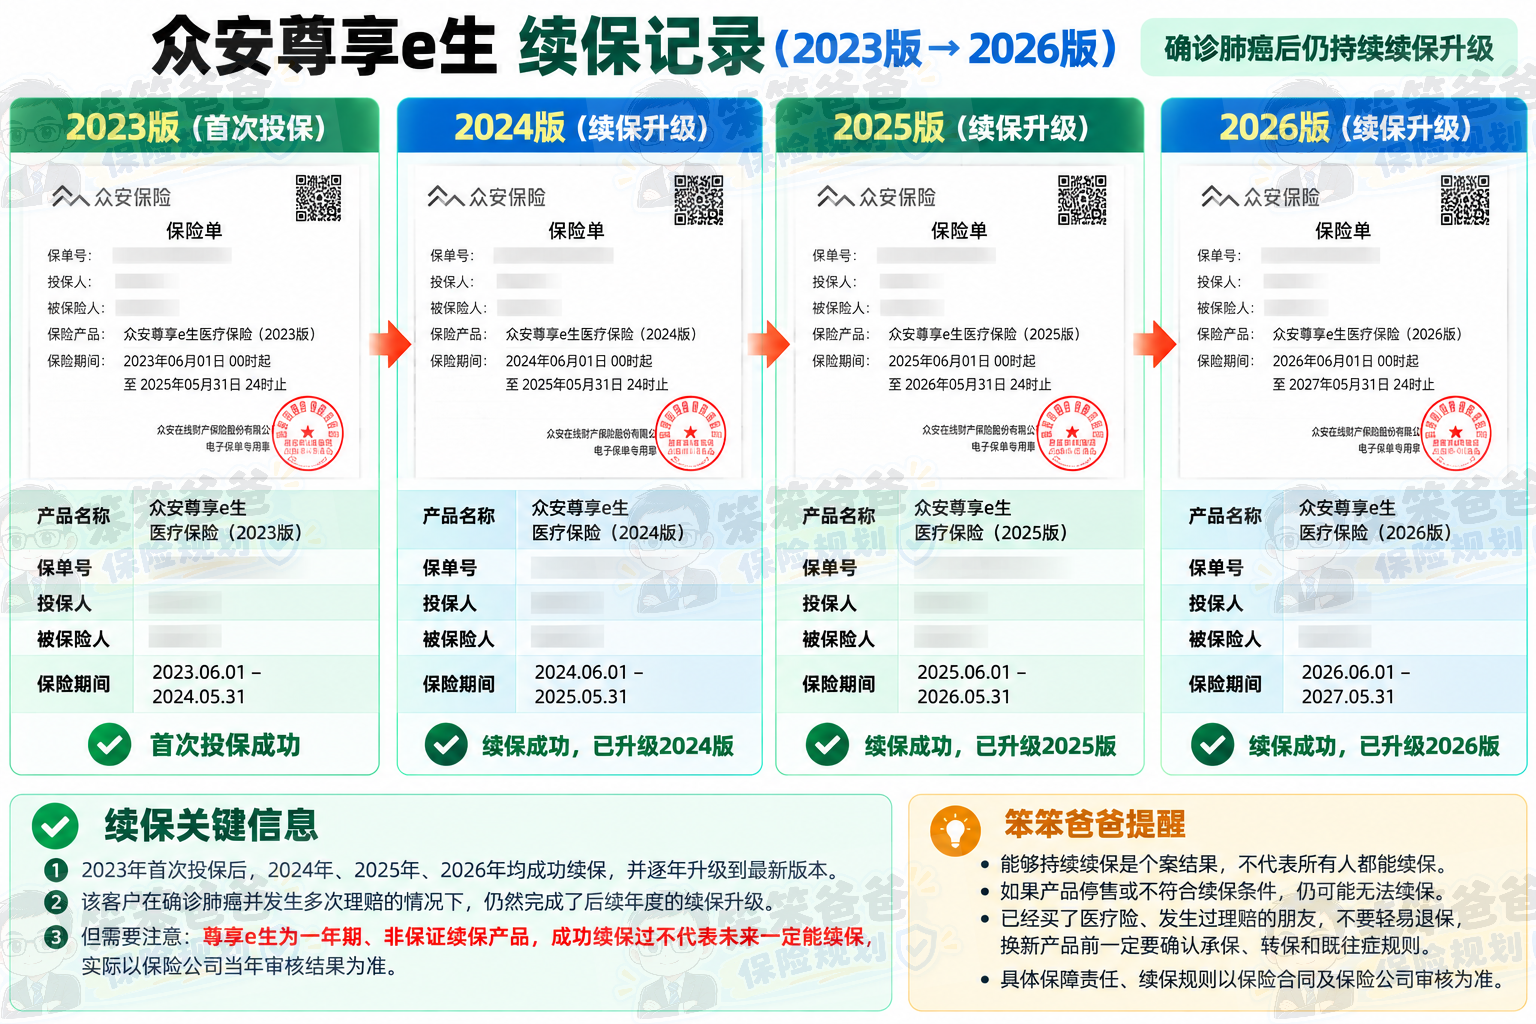
✅ 2023年:首次投保尊享e生2023版,随后确诊肺癌,开始治疗和理赔。
✅ 2024年:已经发生多次理赔,仍成功续保,并升级到尊享e生2024版。
✅ 2025年:持续使用院外抗癌药,理赔金额不断增加,再次成功续保,升级到2025版。
✅ 2026年:累计赔付已超过百万元,依然成功续保,升级到尊享e生2026版。
截至2026年10月,这位客户已经完成50次理赔,累计获赔153.49万元。
这意味着什么?
不是赔了一次就结束,而是在持续治疗、持续理赔的过程中,保障仍然延续了下来。
对于需要长期治疗的癌症患者来说,这一点非常重要。
而尊享e生还有一个值得关注的优势:
从2015年到2026年,尊享e生系列已经走过11年,持续推出升级版本。
从最初的百万医疗保障,到后来逐步增加外购药、特定疾病治疗、医疗服务等保障,产品责任不断丰富。
我认为,尊享e生有两个值得关注的地方。
第一,产品系列持续运营11年,保障不断迭代。
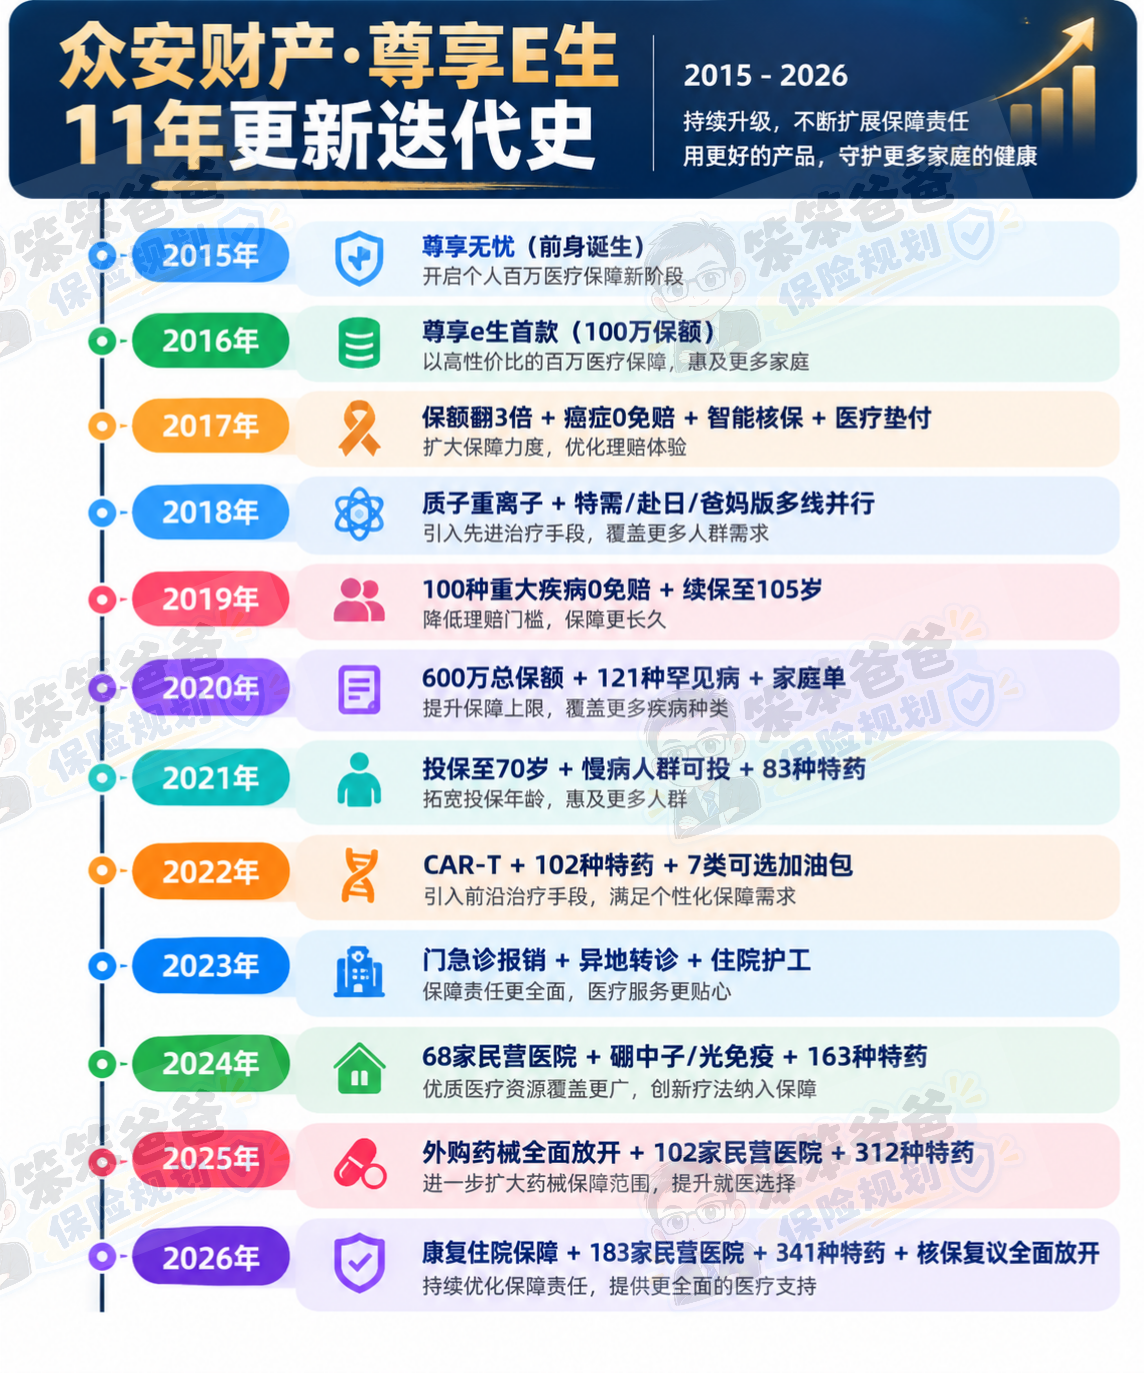 医疗技术在发展,新的抗癌药、新的治疗方式也在不断出现。
医疗险如果能够持续完善保障责任,对消费者来说自然是一件好事。
第二,实际理赔和续保表现值得关注。
这位客户确诊肺癌后,不仅获得了多次大额理赔,还连续成功续保升级到了2026版。
50次理赔、153.49万元赔付、连续多个年度成功续保,这些真实记录,比单纯宣传几百万保额更有说服力。
当然,尊享e生仍属于一年期、非保证续保医疗险。
产品持续运营11年,不等于合同承诺保证续保11年;这个客户成功续保,也不代表未来每位客户都一定能够续保。
但这个案例至少说明:非保证续保,不等于发生理赔后就一定无法续保。
一份医疗险的价值,不仅体现在第一次理赔,更体现在长期治疗过程中,保障能否持续发挥作用。
五、普通家庭买百万医疗险,我建议重点看这5点
看完这个案例,可能有人会问:那百万医疗险到底应该怎么选?
其实不用把几十页保险条款全部背下来,先抓住4个重点。
① 外购药能不能报?
重点看院外抗癌药、特药的保障范围,有没有药品、适应症、限额和审核要求。
② 哪些医院能报?
公立普通部、特需部、国际部、指定私立医院,保障范围可能不一样。
③ 免赔额和报销比例是多少?
尤其注意医保结算要求。这个案例中,也有部分门诊费用因为没有经过医保结算,只按约定比例赔付。
④ 健康告知和既往症怎么规定?
有肺结节、三高、糖尿病或者既往住院史的朋友,更要认真核对健康告知和免责条款。
别以为投保成功,就代表所有疾病都能赔。
对于普通家庭来说,买医疗险不是哪款最贵就买哪款,也不是哪款保额最高就选哪款。
而是结合身体情况、家庭预算,把真正需要的保障配好。
最后想说:这个案例中,还有一组数字让我印象很深。
客户前3年的保费合计3,843元。
而到了第50次理赔,累计赔付已经达到153.49万元。
当然,这不是说花3,843元就一定能赔153万元,也不代表这就是全部保障年度的保费。
保险不是投资,一个案例也不能代表所有人的理赔结果。
但它至少让我们看到,当普通家庭真正遇到癌症这样的重大疾病时,一份合适的医疗险,能在多大程度上减轻治疗费用压力。
买医疗险,不是为了以后能赔多少钱,而是希望万一需要长期治疗时,不至于因为医疗费太高,被迫放弃原本可以选择的治疗。
这才是我认为医疗险真正的价值。如果你已经买了百万医疗险,你知道自己的保险能不能报院外抗癌药吗?欢迎评论区聊聊。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【续保】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 尊享e生的百万医疗可以保证续保吗?

 3723
尊享e生2022和尊享e生2021有哪些区别?好不好呀?
 3013
尊享e生2022怎么样?50多还能买吗?
2608
70岁也能买!尊享e生2022和尊享e生2021相比有什么优势?
2538
 1372
 629

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


