


上市公司三季报先看哪三栏?净利润、扣非净利润、经营活动现金流要放在一起看
发布时间:52分钟前阅读:49


 问一问
 身份认证|
入驻1年
上市公司三季报篇幅不长,主体是一张「主要会计数据和财务指标」表。按证监会季度报告编报规则的要求,这张表应当用数据列表方式,提供总资产、营业收入、归属于上市公司股东的净利润、归属于上市公司股东的扣除非经常性损益的净利润、归属于上市公司股东的净资产、经营活动产生的现金流量净额、净资产收益率、每股收益这几项及各自的变动比率(据证监会《公开发行证券的公司信息披露编报规则第13号——季度报告的内容与格式》,2016年修订,第九条及附件格式,以下简称编报规则)。
这几栏的口径不一样,混在一起看,容易得出与公司实际经营相反的方向。具体到某家公司值不值得继续持有、仓位要不要调整,那是投资者自己的判断;账户里的持仓成本、可用资金这类数据,问开户那家券商的客户经理就有答案,已经开好户的,在叩富问财上也能按券商找到对应的客户经理。
上市公司三季报的数据集中在一张表里
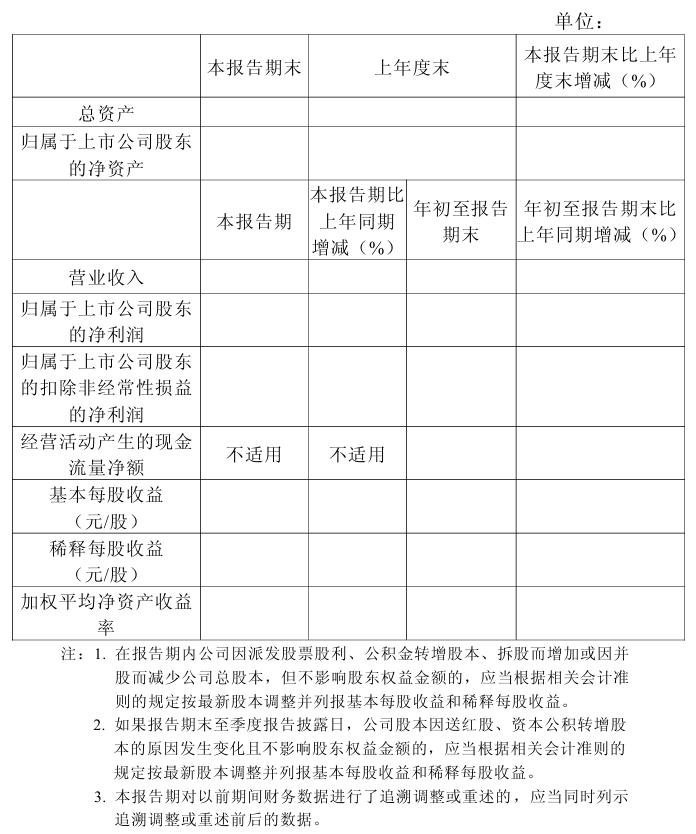
先看表的骨架。总资产和归属于上市公司股东的净资产是时点数,比较的对象是本报告期末与上年度末;营业收入、净利润、扣非净利润、每股收益、净资产收益率是期间数,比较的对象是本报告期与上年同期、以及年初至报告期末与上年同期(同据上述编报规则附件公司季度报告格式)。
这个区分很实际。资产负债类数据反映的是9月30日这个时点的状况,损益类数据则有两种口径并行,一种是第三季度单季,一种是1月1日到9月30日的累计。同一份公告里同时出现这两个数,比较的区间并不是同一个。名称里的定语也不要漏掉,归属于上市公司股东的净利润,扣掉的是少数股东损益(同据上述编报规则第九条)。
第一栏,归属于上市公司股东的净利润
这一栏的口径是归属于母公司所有者的净利润,也就是把子公司中属于少数股东的那部分损益先剔除之后的余(同据上述编报规则第九条)。
看这一栏要分两个口径。累计口径是年初至报告期末的数,它和上年同期的比较才有意义;单季度口径是第三季度的数,可以看第三季度的经营节奏与前两个季度相比有没有变化。规则要求披露的是净利润,不是利润总额,也不是营业收入,后两者出现在同一张表的其他行,变化方向未必一致。
这一栏不回答利润是怎么赚来的,构成它的主营业务、投资收益还是资产处置,要回到利润表里找。
第二栏,扣非净利润剔掉的是不常发生的那部分
扣非净利润的全称是归属于上市公司股东的扣除非经常性损益的净利润。非经常性损益指与公司正常经营业务无直接关系,以及虽与正常经营业务相关,但由于其性质特殊和偶发性,影响报表使用人对公司经营业绩和盈利能力做出正常判断的各项交易和事项产生的损益(据证监会《公开发行证券的公司信息披露解释性公告第 1 号——非经常性损益》,2023 年修订,证监会公告〔2023〕65 号,2023-12-22 发布施行,以下简称解释性公告)。
这份文件列举了二十二类常见项目,包括非流动性资产处置损益、计入当期损益的政府补助中不符合持续性条件的部分、金融资产和金融负债的公允价值变动及处置损益、债务重组损益、因不可抗力产生的资产损失等(同据上述解释性公告第三条)。界定这些项目要遵循三条原则,基于交易和事项的经济性质、结合行业特点和业务模式、遵循重要性原则(同据该公告第二条)。
两个数放在一起看,才是这一栏的用法。净利润为正而扣非净利润为负,说明当期盈利主要来自非经常性项目;扣非净利润高于净利润,则说明非经常性损益当期是净损失。公司在披露扣非净利润的同时,还应当说明报告期内非经常性损益的项目及金额(同据上述编报规则第九条)。
第三栏,经营活动产生的现金流量净额没有单季数
这一栏的读法和上面几栏不同。在季度报告格式的主要财务数据表中,经营活动产生的现金流量净额的本报告期、本报告期比上年同期增减两栏,填写的是不适用,实际提供的是年初至报告期末以及年初至报告期末比上年同期的增减(同据上述编报规则附件格式)。
原因不难理解,现金流量表按累计口径编制,现金的流入流出难以切出单个季度区间,所以这一栏只能和上年同期的累计数比。
它和净利润是两套语言。净利润按权责发生制确认,收入确认了、钱还没收回来也计入;经营活动现金流量净额记录的是本期经营活动实际收到和付出的现金。两个数长期背离,通常要去看应收账款、存货和预收款项这些科目的变化,而这些科目的变动在三季报里未必展开(同据上述编报规则第十五条)。
表下面的注和重要事项也属于这张表
表下的注容易被跳过,其中有两条直接影响读法。一条与可比性有关,公司在本报告期对以前期间财务数据做了追溯调整或者重述的,应当同时列示追溯调整或重述前后的数据(同据上述编报规则附件格式注3)。遇到这种情况,和上年同期比较时先确认用的是哪一组数。
另一条与变动原因有关。报告期主要财务数据、财务指标发生重大变动的,公司应当说明情况及主要原因,这部分内容在季报的「重要事项」里;公司预测年初至下一报告期期末的累计净利润可能为亏损,或者与上年同期相比发生重大变动的,应当予以警示并说明原因(同据上述编报规则第十一条、第十四条)。
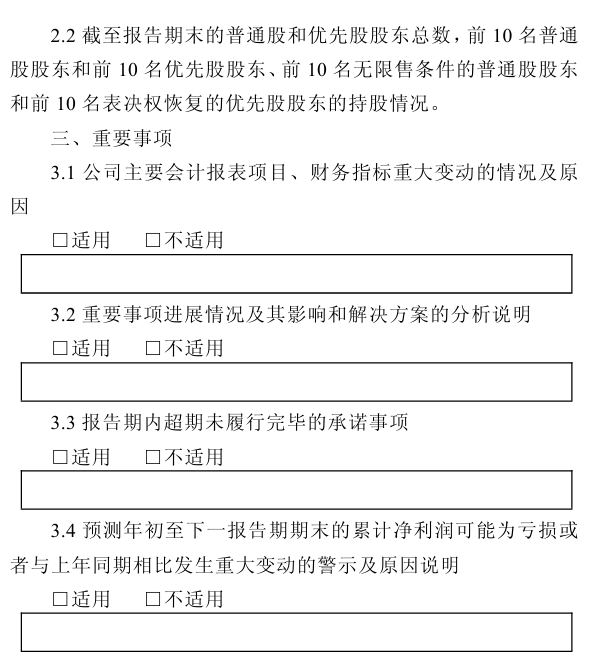
附录中的报表会注明是否经过审计,读数据之前可以先确认这一点(同据上述编报规则第十五条)。
读完这三栏之后,还差哪些数据
公司经营层面的数据在公告里基本能查全,三季报篇幅有限,更多细节要等年度报告;账户层面的数据不在公告里,持仓成本、可用资金、委托状态这些,问开户那家券商的客户经理更直接。
常见问题
问:扣非净利润比净利润高,说明什么问题?
答:说明当期非经常性损益是净损失。净利润等于扣非净利润加上非经常性损益的净额,扣非净利润更高,意味着政府补助、资产处置、金融资产公允价值变动这类项目合计拖累了当期利润(据上述解释性公告第一条、第三条)。两个数的差额,加上公司在附注里列示的非经常性损益项目和金额,能看出当期利润里有多少来自主营以外的因素。
问:经营活动产生的现金流量净额,为什么没有单季的数?
答:因为季度报告格式对这一栏只要求提供累计口径的数据。在主要财务数据表中,本报告期、本报告期比上年同期增减两栏填写的是不适用,实际填报的是年初至报告期末的数额及其同比增减(据上述编报规则附件公司季度报告格式)。现金流量表按年初至报告期末累计编制,无法在不重新编表的前提下切出干净的第三季度单季数。
问:公司对以前年度的数据做过调整,三季报里会怎么显示?
答:会同时列示调整前后的两组数据。规则要求,本报告期对以前期间财务数据进行了追溯调整或重述的,应当同时列示追溯调整或重述前后的数据(据上述编报规则附件公司季度报告格式注 3)。与上年同期比较时,要先确认用的是哪一组数,否则同比增减的幅度会出现偏差。调整原因公司应当在附注中说明,具体可回到公告原文核对。
问:主要财务数据发生重大变动,公司必须说明原因吗?
答:需要说明。报告期主要财务数据、财务指标发生重大变动的,公司应当说明情况及主要原因,这部分内容通常出现在季报的「重要事项」部分(据上述编报规则第十一条)。此外,公司预测年初至下一报告期期末的累计净利润可能为亏损或者与上年同期相比发生重大变动的,应当予以警示并说明原因(据上述编报规则第十四条)。这两处说明属于公司自述口径,与数据本身一样,需要结合公告原文看。
数据来源
证监会《公开发行证券的公司信息披露编报规则第 13 号——季度报告的内容与格式》(2016 年修订,含第九条主要会计数据和财务指标、第十一条重大变动说明、第十四条累计净利润警示、第十五条附录报表),证监会指定披露网站收录页 https://www.sse.com.cn/lawandrules/regulations/csrcannoun/c/10117459/files/84f9c9d917b94308801958f3d0845863.pdf
证监会《公开发行证券的公司信息披露解释性公告第 1 号——非经常性损益》(2023 年修订,证监会公告〔2023〕65 号,2023-12-22 发布施行),证监会官网收录页 https://www.csrc.gov.cn/anhui/c106363/c7451805/7451805/files/
新华财经报道《完善政府补助等非经常性损益列举项目 帮助投资者恰当评价公司持续经营能力》,2023-12-22 https://www.cnfin.com/gs-lb/detail/20231222/3988678_1.html
风险提示:本文为上市公司定期报告披露规则与财务指标口径的解读,不构成任何投资建议。季度报告中的财务报告可以不经审计,主要会计数据与财务指标的变动受行业周期、会计政策调整等多种因素影响,单一指标的变化不构成对任何一家公司价值的判断,也不代表股价的涨跌方向。季报数据只是公司经营的一段截面,是否据此调整持仓由投资者自行决定,叩富问财提供的是信息解读,不代替投资者作出交易决策。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,立马获取【上市公司】名词解释+市值排名+报告+分析指南,掌握上市公司更全信息!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1805
117
 1401
 302
 1099
 714

下一篇资讯:
暂无下一篇




