


“我妈妈有救了!”一场白血病,众民保连续理赔35万元
发布时间:11小时前阅读:14

 问一问
 身份认证|
入驻4年
很多人问我一个问题:
“我已经有肺结节、肿瘤病史、三高、糖尿病了,普通百万医疗买不了,是不是以后就只能靠医保?”
今天分享一个有肿瘤史投保众民保,又理赔了35万的案例。
看完这个案例,你可能会重新理解:一份医疗险真正的价值,到底是什么。
一、投保前,就有肺部肿瘤病史
这位客户是一位妈妈。
投保之前,就已经有肺部肿瘤病史。
这种身体情况,如果去买普通需要健康告知的百万医疗险,全都直接拒保了。
后来经过筛选,投保了众安众民保臻选版。
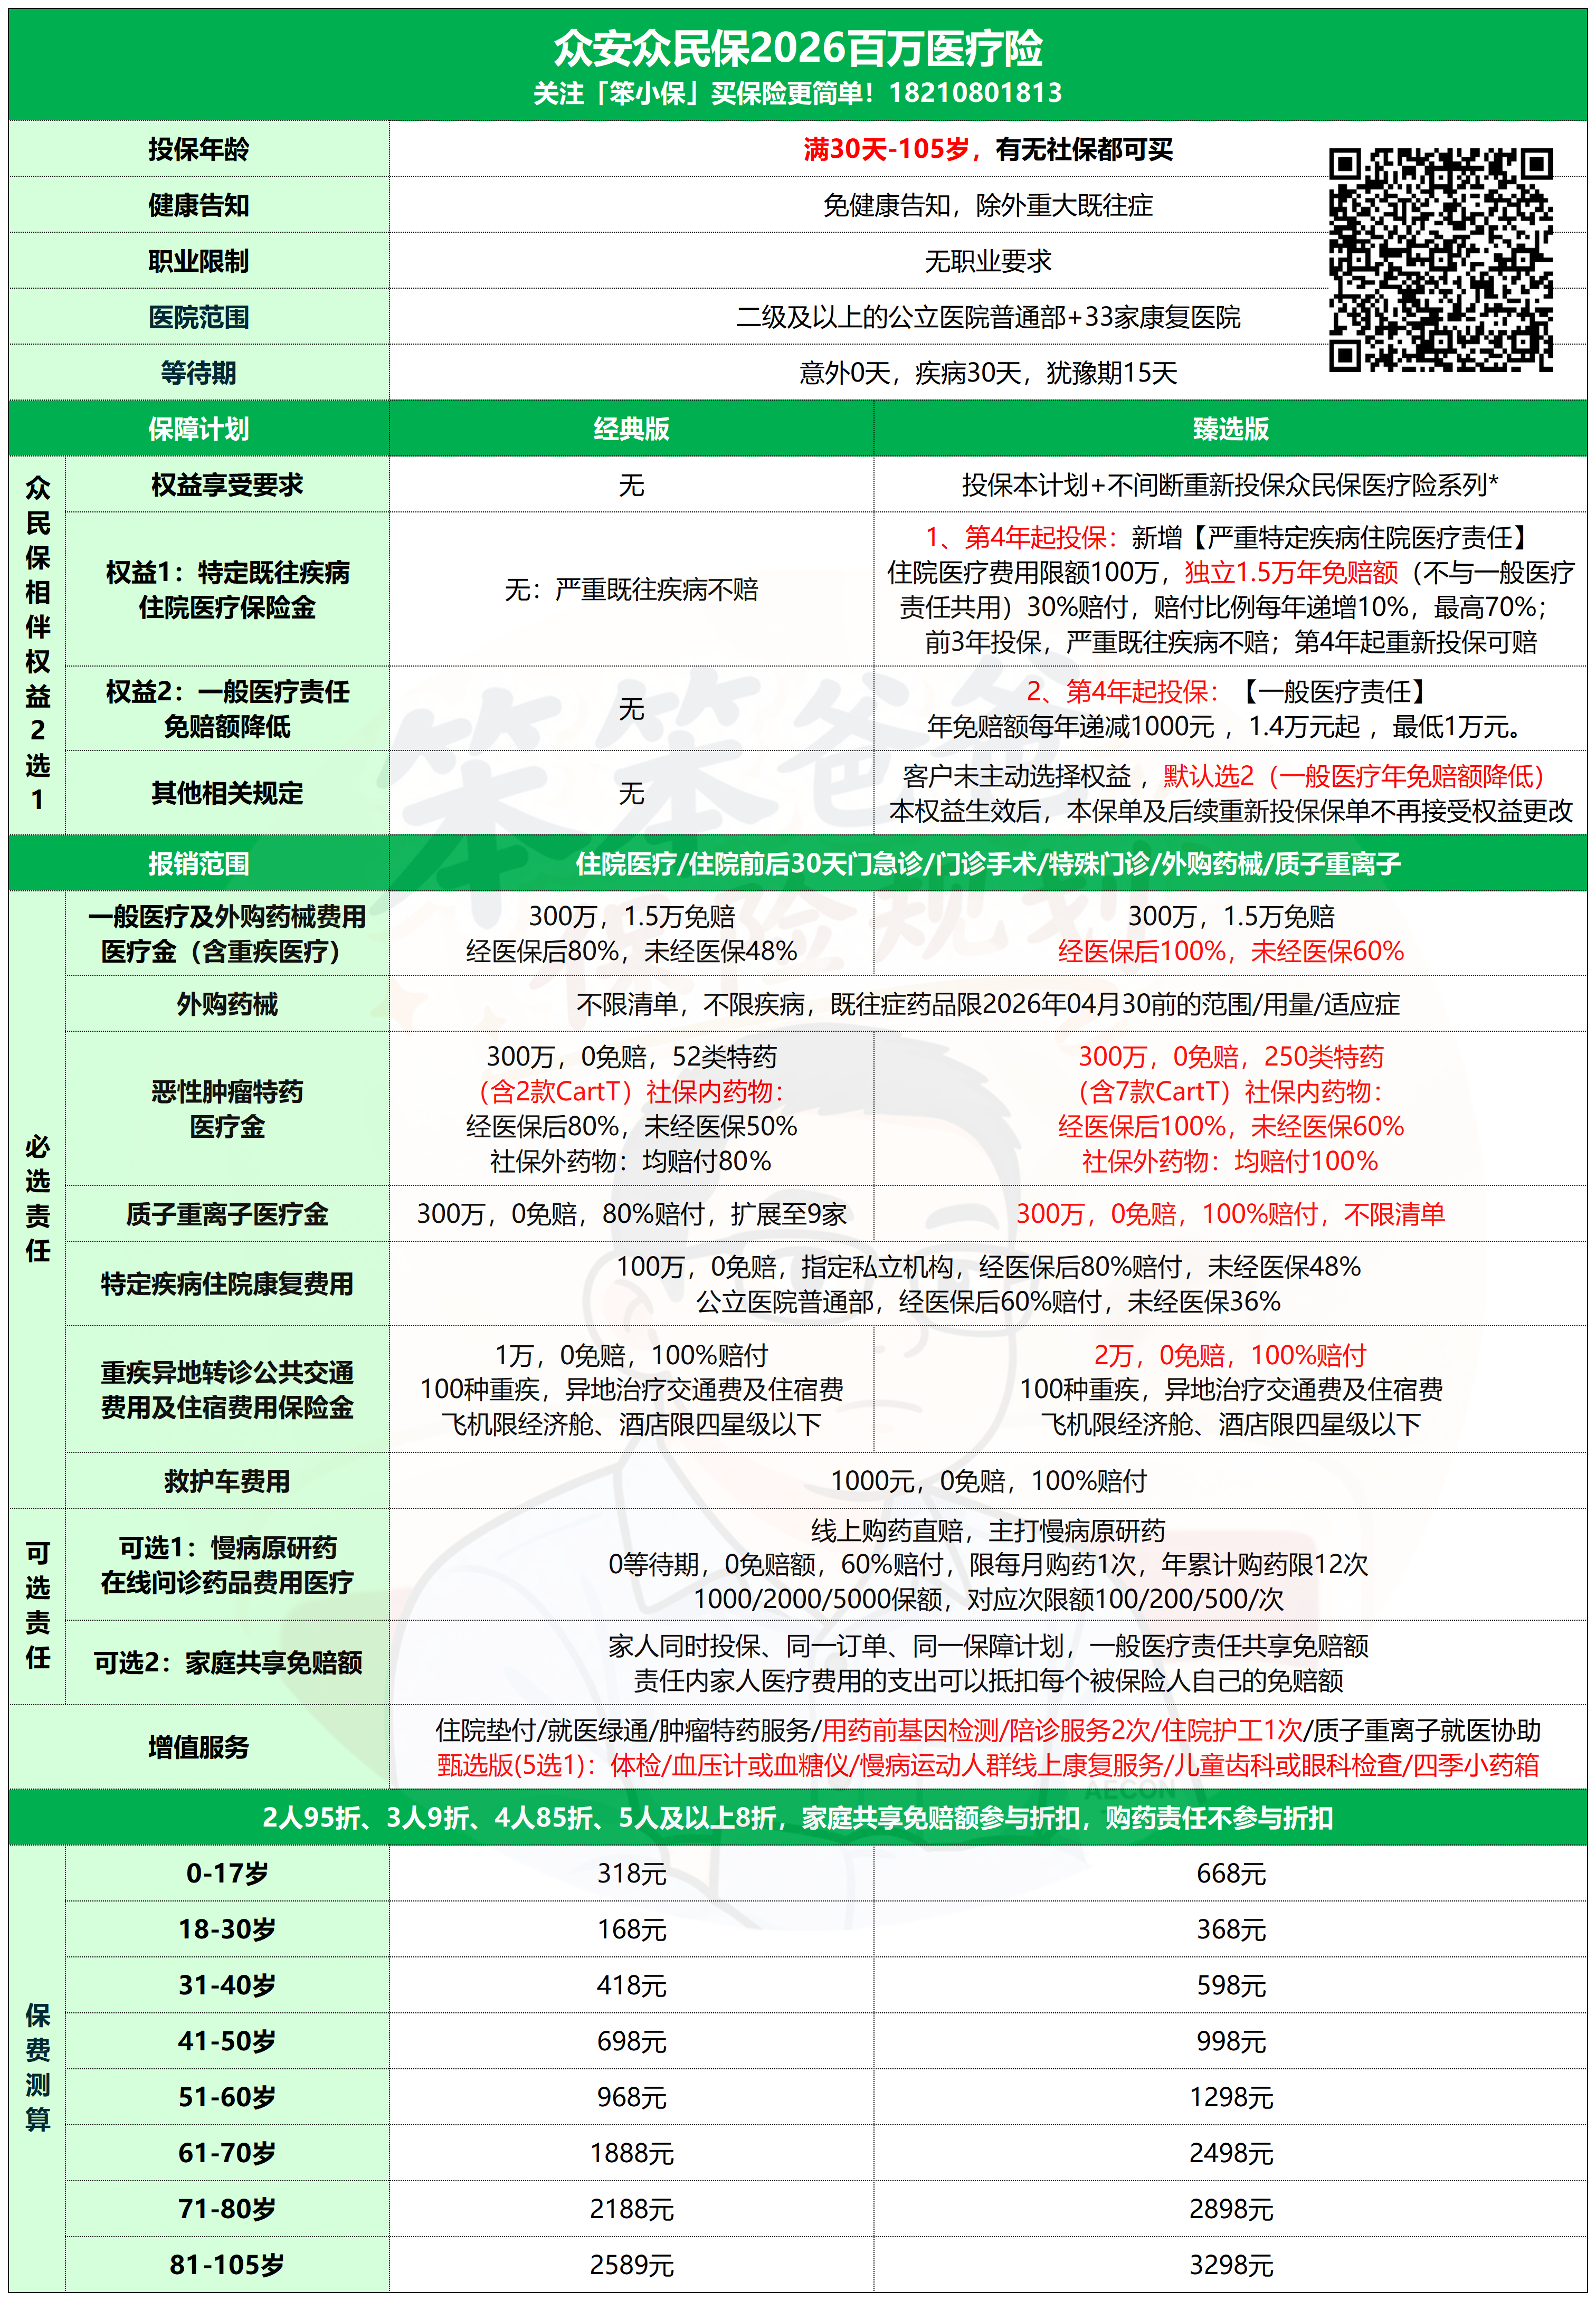
这类产品的特点之一,就是免健康告知。
但这里必须强调一句:免健康告知≠既往症全部都能赔。
原来的肺部肿瘤相关责任,需要按照合同中的既往症及除外约定处理。
也就是说,这份保险并不是“以前得过什么病,以后都赔”。
但它至少给身体已经出现异常的人,留下了继续获得医疗保障的机会。
谁也没想到,这份保障后来真的用上了。
二、以为只是发烧,没想到确诊急性白血病
去年10月6日深夜,客户家人突然联系我。
他说:我妈妈发烧了,血项也不太正常。”
当时大家第一反应,都觉得可能是感染。
我还安慰他说:
只要不是原来的肺部肿瘤引起的,符合合同约定的其他疾病,还是有机会正常申请理赔的。
但第二天,一个所有人都没有想到的结果来了:急性白血病。
我到现在都记得他当时的慌乱。
其实我心里也懵。
但这种时候,最没有用的就是跟着一起慌。
既然事情已经发生了,接下来最重要的就是两件事:
找到合适的医院。
想办法把治疗费用接住。
三、最难的不是报销,而是“找到药”
白血病确诊之后,很快就面临一个更现实的问题:用药。
当时为了找到救命的贝林妥欧单抗,江苏、浙江一些大医院问了一圈,都没有找到合适的药源。
而院外购药的理赔审核又比较严格。
如果希望后续顺利治疗和理赔,一个更稳妥的办法,就是:找到有药的医院,直接住院治疗。
后来在另一位老客户的帮助下,终于联系到了天津血研所。
10月15日,妈妈顺利住院,正式开始治疗。
那时候,大家想的已经不是保险“划不划算”。
而是:药能不能用上?治疗能不能继续?几十万的医疗费,家里能不能扛得住?
四、第一笔理赔到账后,他跟我说了两遍:“我妈妈有救了”
治疗开始以后,我们提交了第一笔理赔。
第一笔正式赔付:23,902.54元。
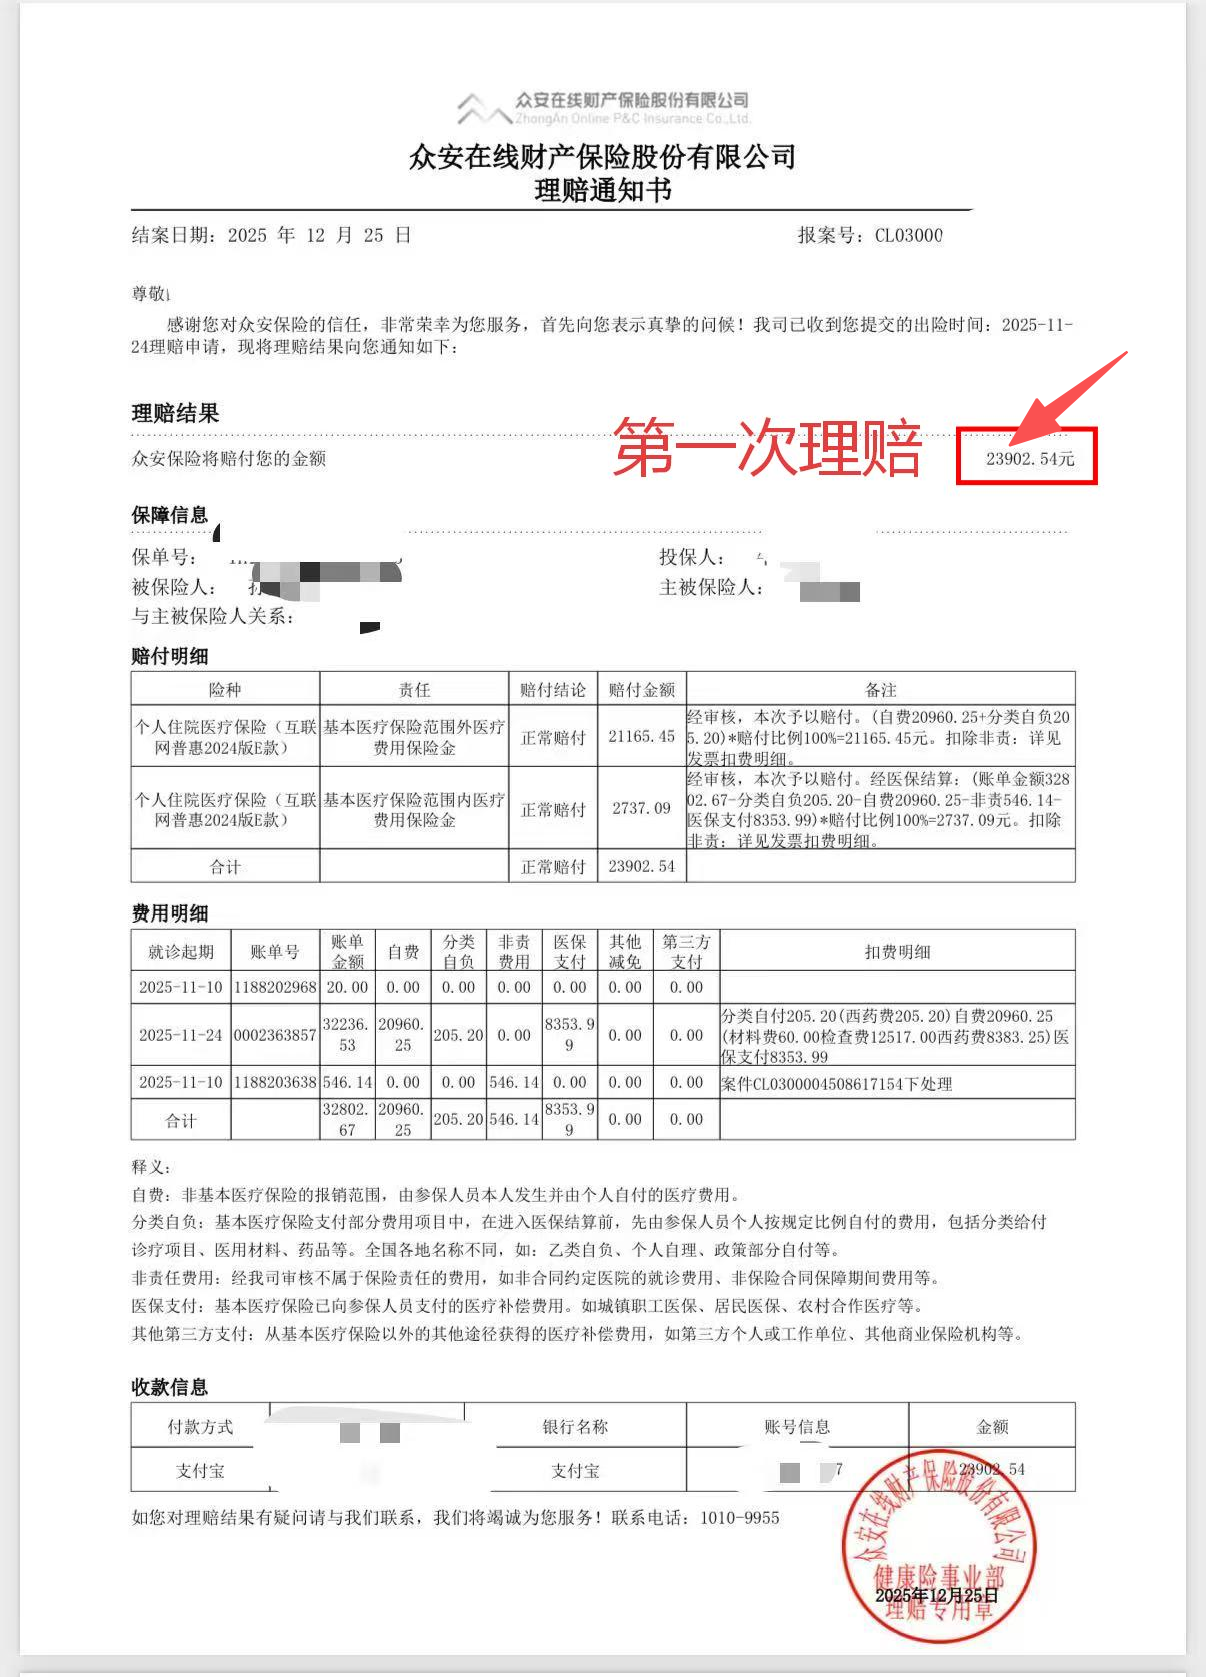
钱到账那天,客户的家人说:“我妈妈有救了。”
过了一会儿,他又说了一遍:“我妈妈真的有救了。”
做保险这么多年,有时候你会发现:
理赔通知书上的23,902.54元,只是一串数字。
但对于正在医院里等着继续治疗的一家人来说,它代表的可能是:下一阶段治疗还能继续。
这句话的分量,比数字本身重得多。
五、接下来,不是赔1次,而是一笔接一笔地赔
白血病不是做一次手术、住一次院就结束。
治疗周期长、费用高,而且可能需要反复住院。
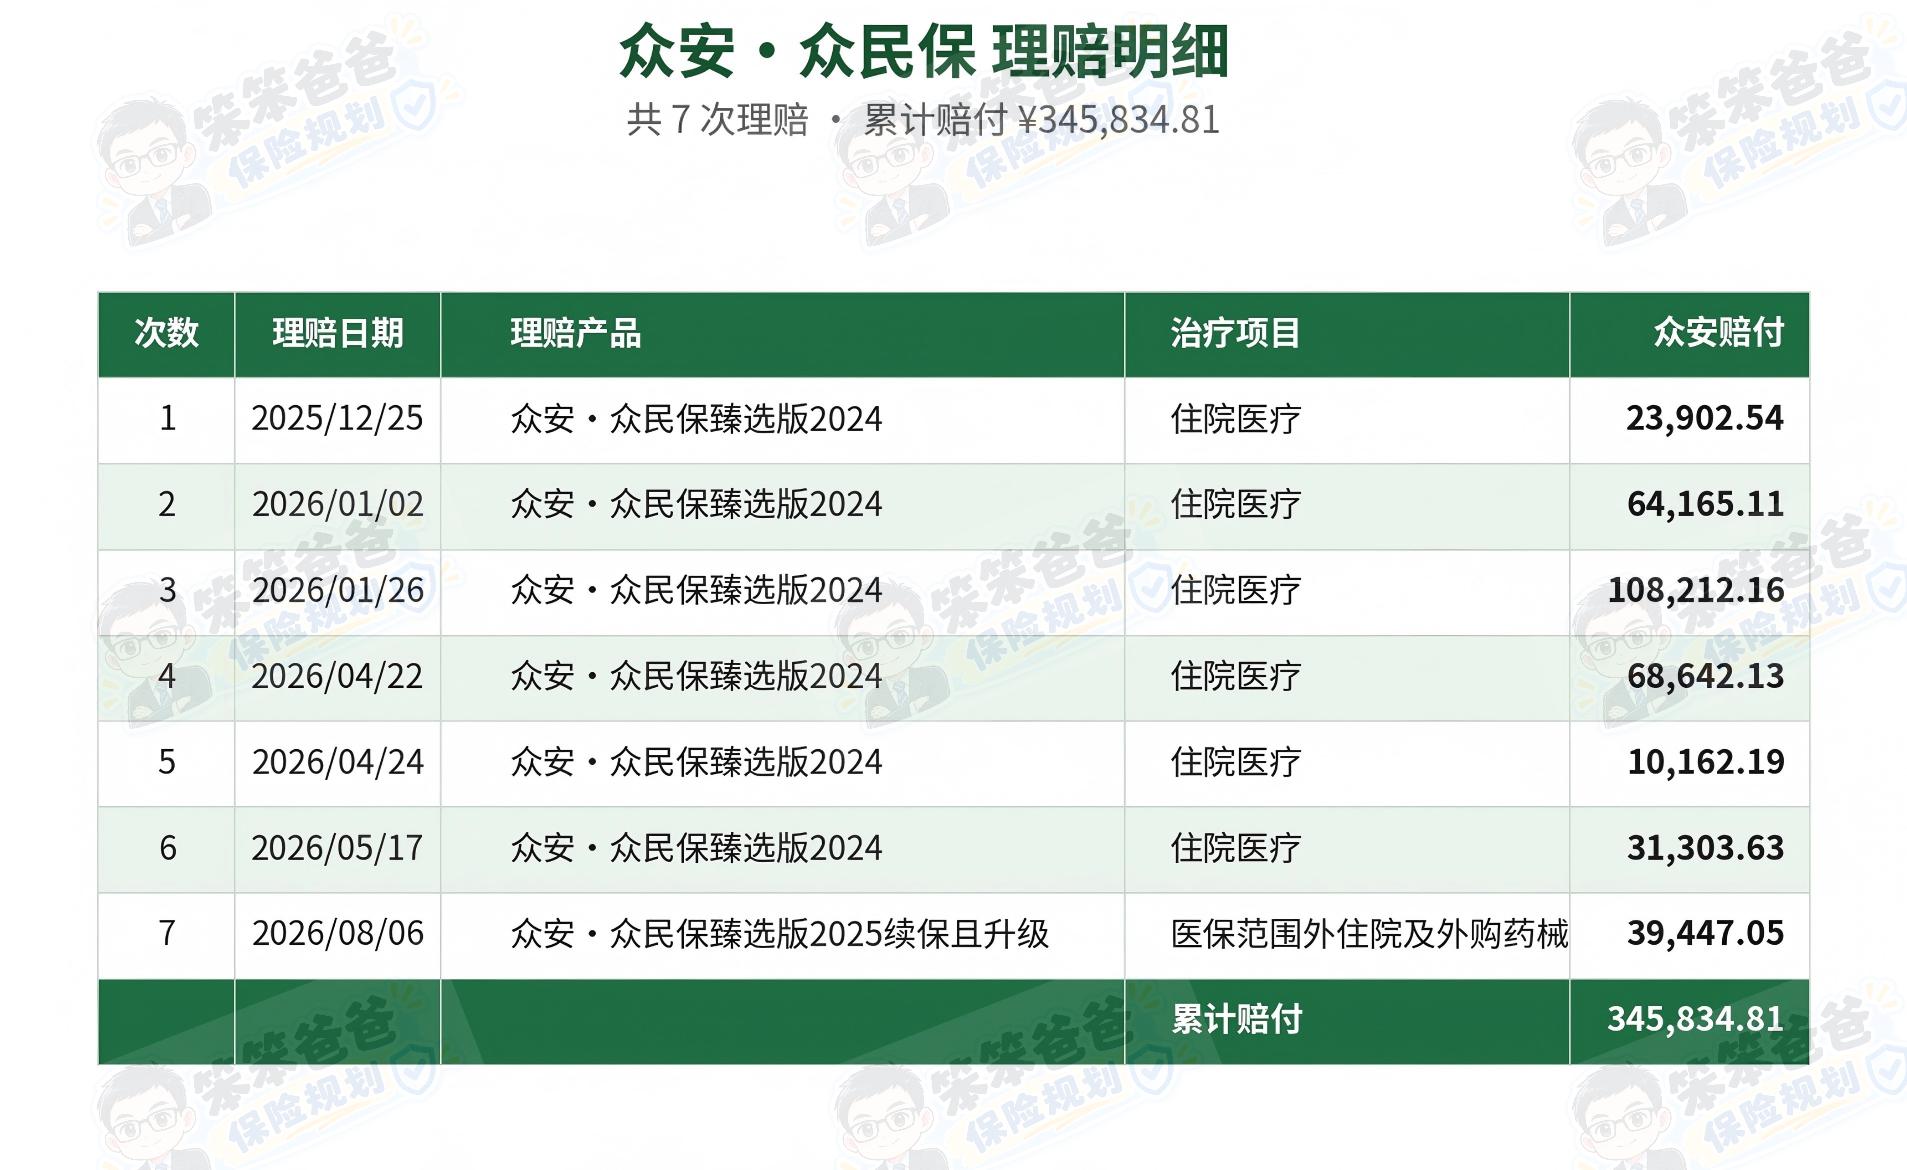
从后续理赔记录来看,这份保单陆续产生了多笔赔付。
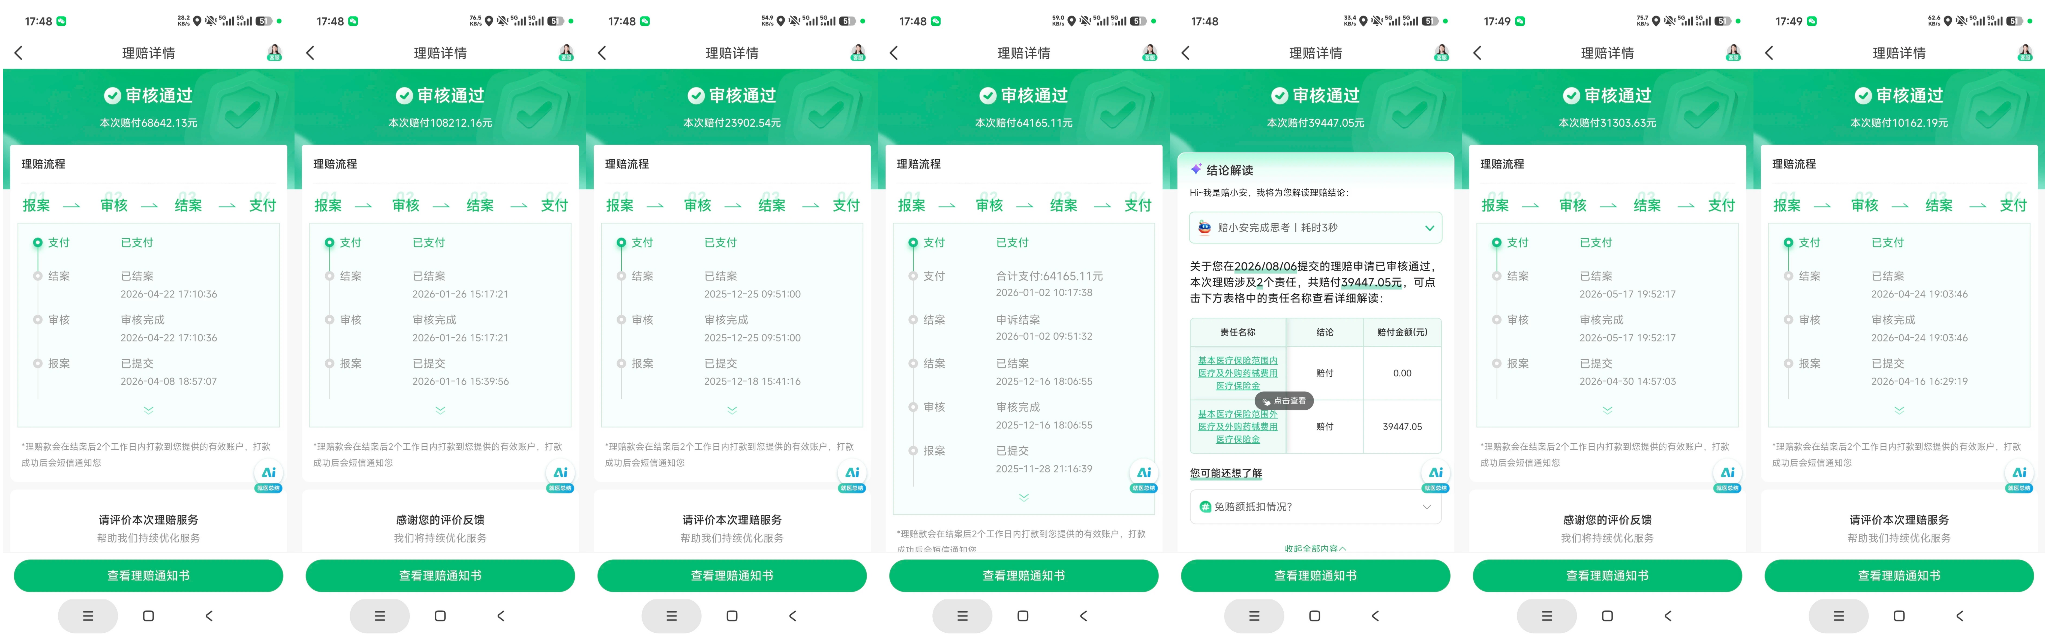
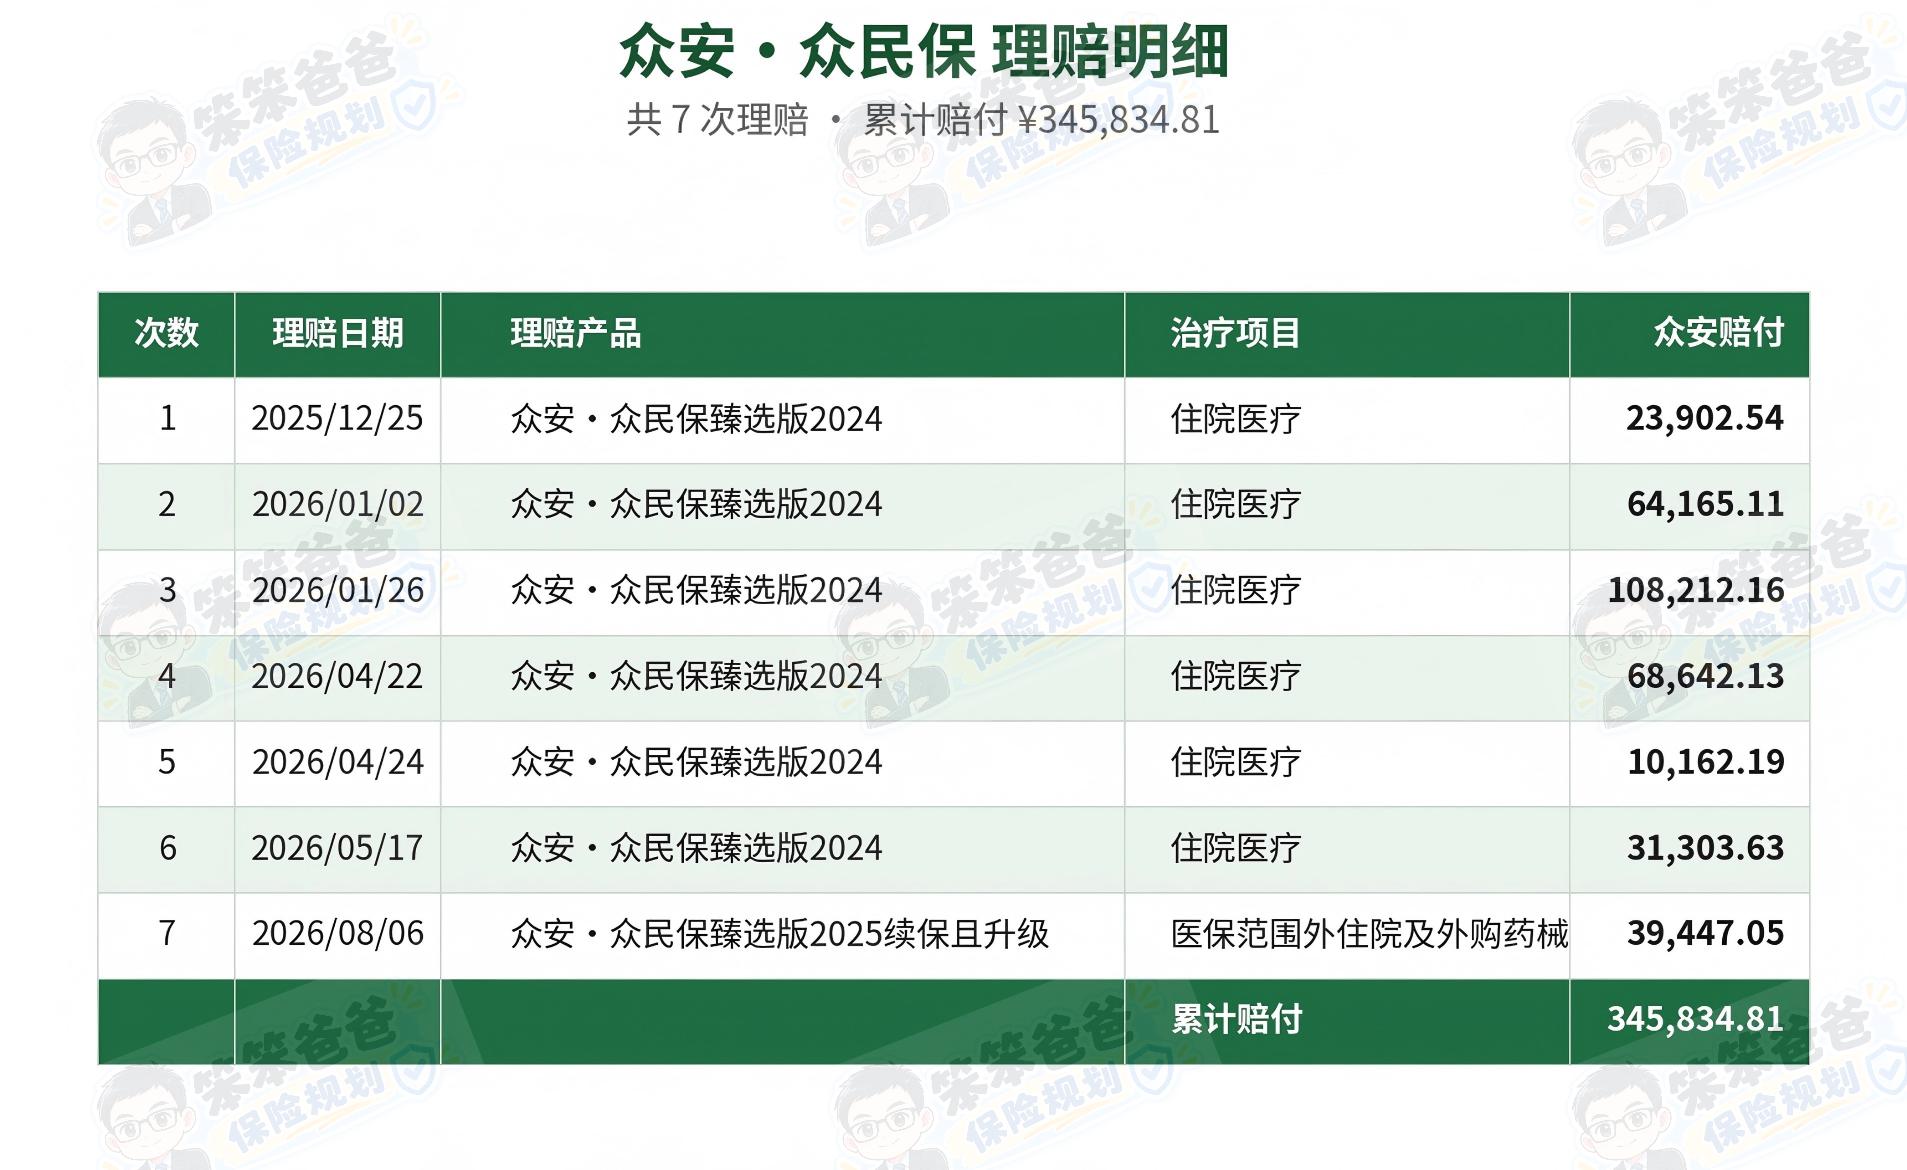 其中几笔金额比较大的:
2025年12月25日:23,902.54元
2026年1月2日:64,165.11元
2026年1月26日:108,212.16元
2026年4月22日:68,642.13元
2026年4月24日:10,162.19元
2026年5月17日:31,303.63元
之后续保升级至2025版,后续治疗仍继续产生理赔。
例如:
2026年8月:39,447.05元
2026年9月:4,336.42元
从完整费用汇总来看:医疗账单总金额:581,577.84元
其中:
医保支付:86,735.14元
其他第三方支付:13,106.25元
商业医疗险累计赔付:350,171.23元
也就是说:一场大病,医疗账单接近58.2万元。商业医疗险最终承接了约35万元。
这才是医疗险真正需要解决的问题。不是一年能不能报几百块感冒发烧。而是当几十万医疗账单真的摆到一家人面前时:
有没有另外一笔钱,帮这个家庭把风险接过去。
六、有一个细节,我觉得比“赔35万”更重要
很多人看到这里,可能会问:
“得了这么严重的病,第二年还能继续买吗?”
这也是我认为这个案例非常值得分享的地方。
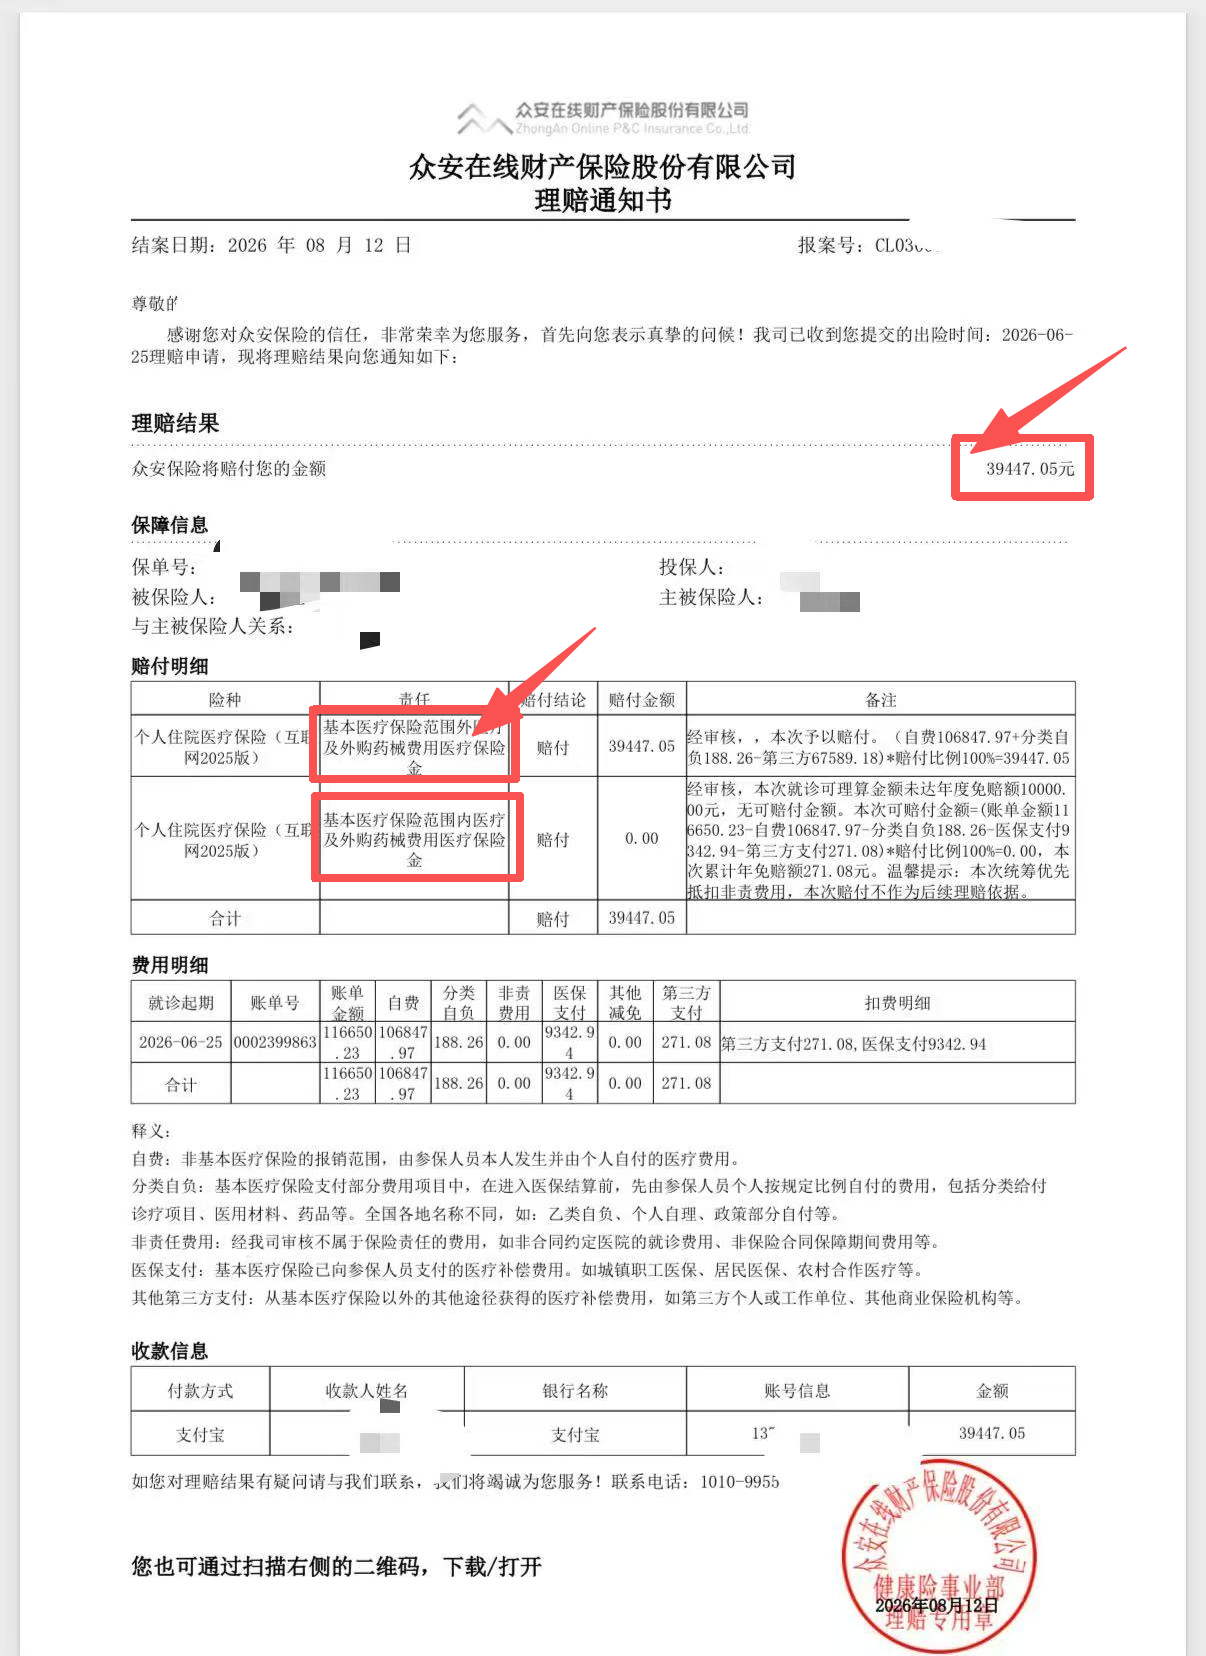
客户后续完成了续保,并升级到了众民保2025版。
而续保之后,后续符合约定的医疗费用仍然继续申请理赔。
其中一笔住院及外购药械相关费用:赔付39,447.05元。
也就是说,这个案例不是:
生病→赔一次→结束。
而是:
确诊→治疗→理赔→继续治疗→继续理赔→续保→再治疗→再理赔。
对于癌症、白血病等需要长期治疗的大病来说,这种持续性的重要程度,其实远远超过一次赔了多少钱。
当然,每个人的续保资格、版本升级以及后续责任,都需要以当时产品规则、保险合同和保险公司审核结果为准,不能拿一个案例直接套用到所有人身上。
七、为什么我一直说,众民保真正有价值的地方,不是“免健告”三个字
这些年,我接触过很多身体已经出现异常的人:
肺结节、甲状腺结节、三高、糖尿病、既往住院史,甚至肿瘤病史……
他们最大的问题往往不是:“哪款医疗险便宜?”
而是:“还有没有医疗险愿意给我一个机会?”
普通百万医疗险需要健康告知。
身体健康的时候,你可能觉得健康告知无所谓。
可一旦病历上留下了异常,再回头看就会发现:
原来能够正常投保,本身就是一种选择权。
而免健康告知医疗险的意义,就是给一部分普通健康险难以承保的人,多留一个入口。
但这里我还是要再强调:免健告≠既往症全赔。
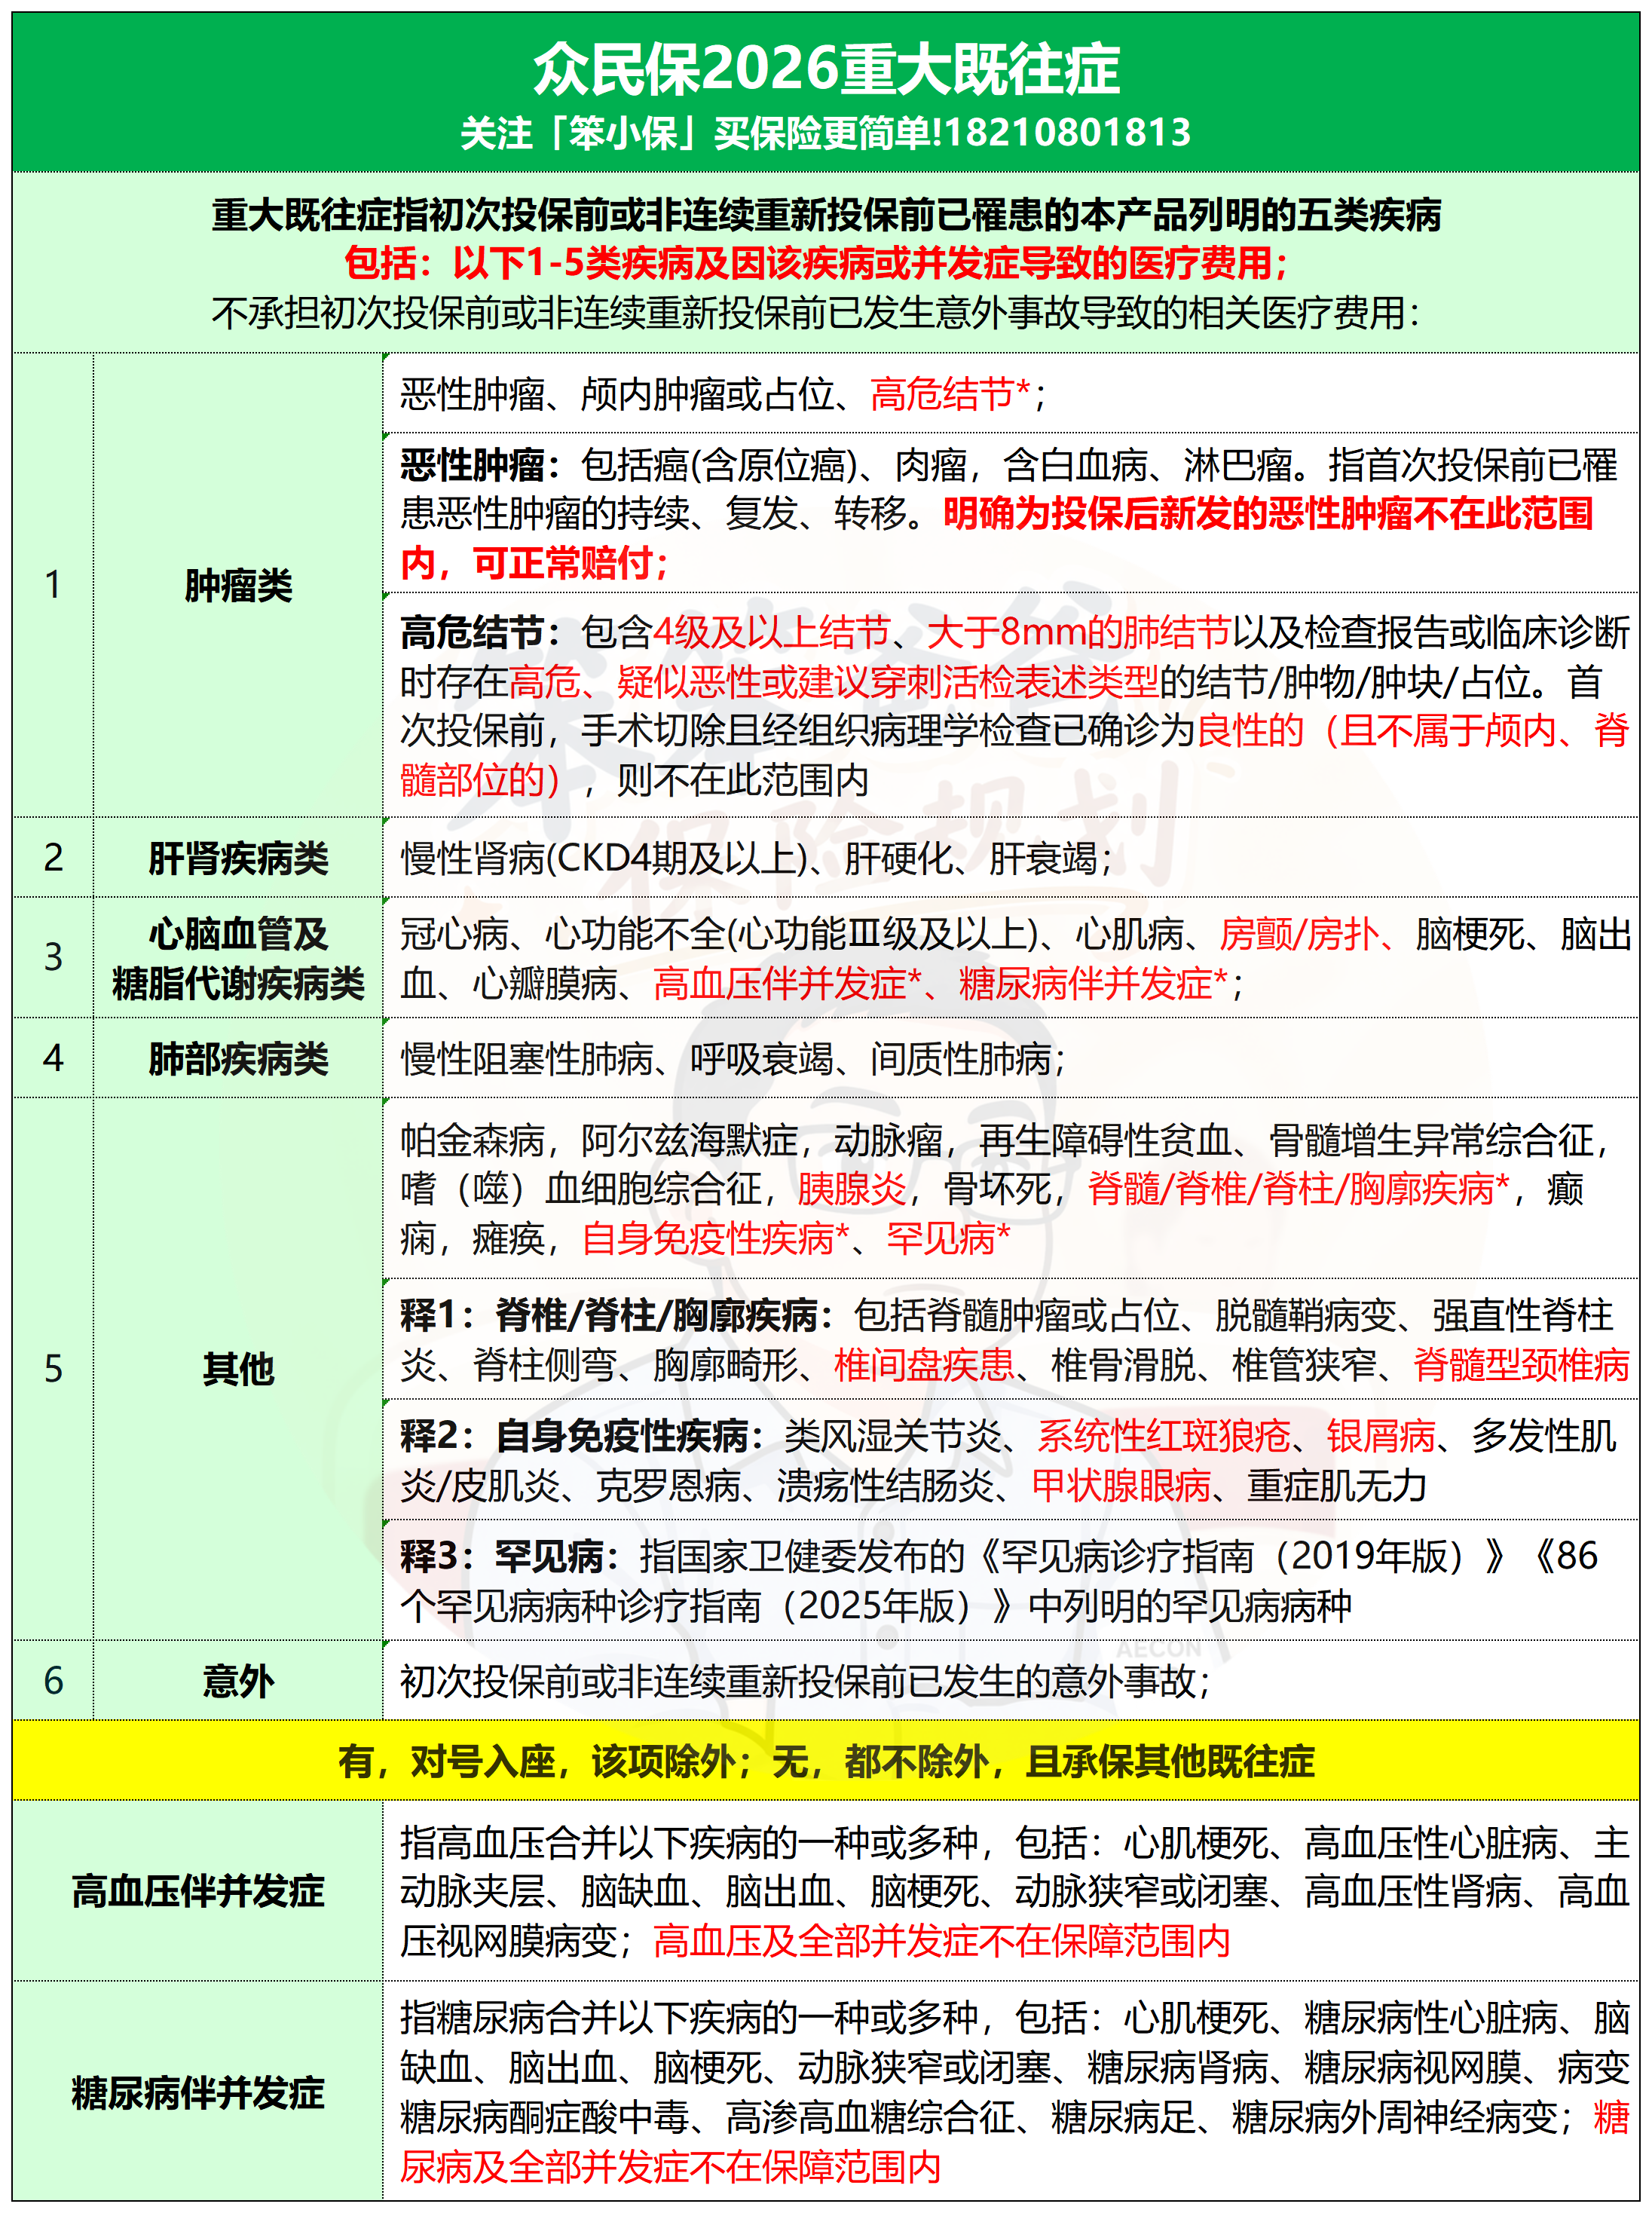
投保时不用回答健康问题,不代表以前所有疾病都可以赔。
真正买的时候,一定要看:
1)严重既往症怎么定义?
2)原来的疾病赔不赔?
3)新发疾病怎么赔?
4)免赔额是多少?
5)医保外费用能不能报?
6)院外药械怎么报?
7)第二年还能不能继续保?
这些才决定了一张保单真正发生大病时,到底有没有用。
八、医疗险最怕的,不是“今年没用上”
很多人买医疗险两三年没理赔,就会觉得:
“我每年交这个钱是不是浪费了?”
但保险恰恰是我希望你永远用不上的东西。
我当然希望我的所有客户,一辈子最多就是感冒发烧、磕磕碰碰,永远不要遇到这种几十万的大额理赔。
可谁也不知道,疾病什么时候来。
这个案例里的妈妈,投保时已经有肺部肿瘤病史。
后来真正让这个家庭面临几十万医疗账单的,却是另外一种完全没有预料到的疾病——急性白血病。
所以买医疗险,防的从来不只是你今天已经知道的那个病。
更多时候,是防:未来那个你完全不知道什么时候会出现的风险。
九、最后想说几句话
现在妈妈已经结束了天津阶段的长期治疗,回到老家休养。
平时靠口服药维持,后续根据身体情况再按需回医院治疗。
生活终于不像刚确诊时那样兵荒马乱。慢慢回到了正常的节奏。
我经常说:一份医疗险真正厉害的地方,从来不是宣传页做得有多漂亮,也不是保额写着几百万。
而是当一个普通家庭真的遇到大病时:医保先报一部分,商业医疗险再把符合约定的费用接过去,
让一家人不用因为几十万医疗费,在“治还是不治”之间做选择。
这可能才是保险最朴素的意义。
我当然希望我的客户,一辈子都只发生几百、几千块的小额理赔。
但如果真的有一天遇上大风大浪,我希望他们知道:
我在。保单也在。
最后提醒:如果你已经有肺结节、甲状腺结节、乳腺结节、三高、糖尿病、乙肝、既往住院史甚至肿瘤病史,也不要因为普通医疗险健康告知过不了,就直接觉得自己“没保险可以买”。
可以继续看看核保更宽松、免健康告知等类型的医疗险。
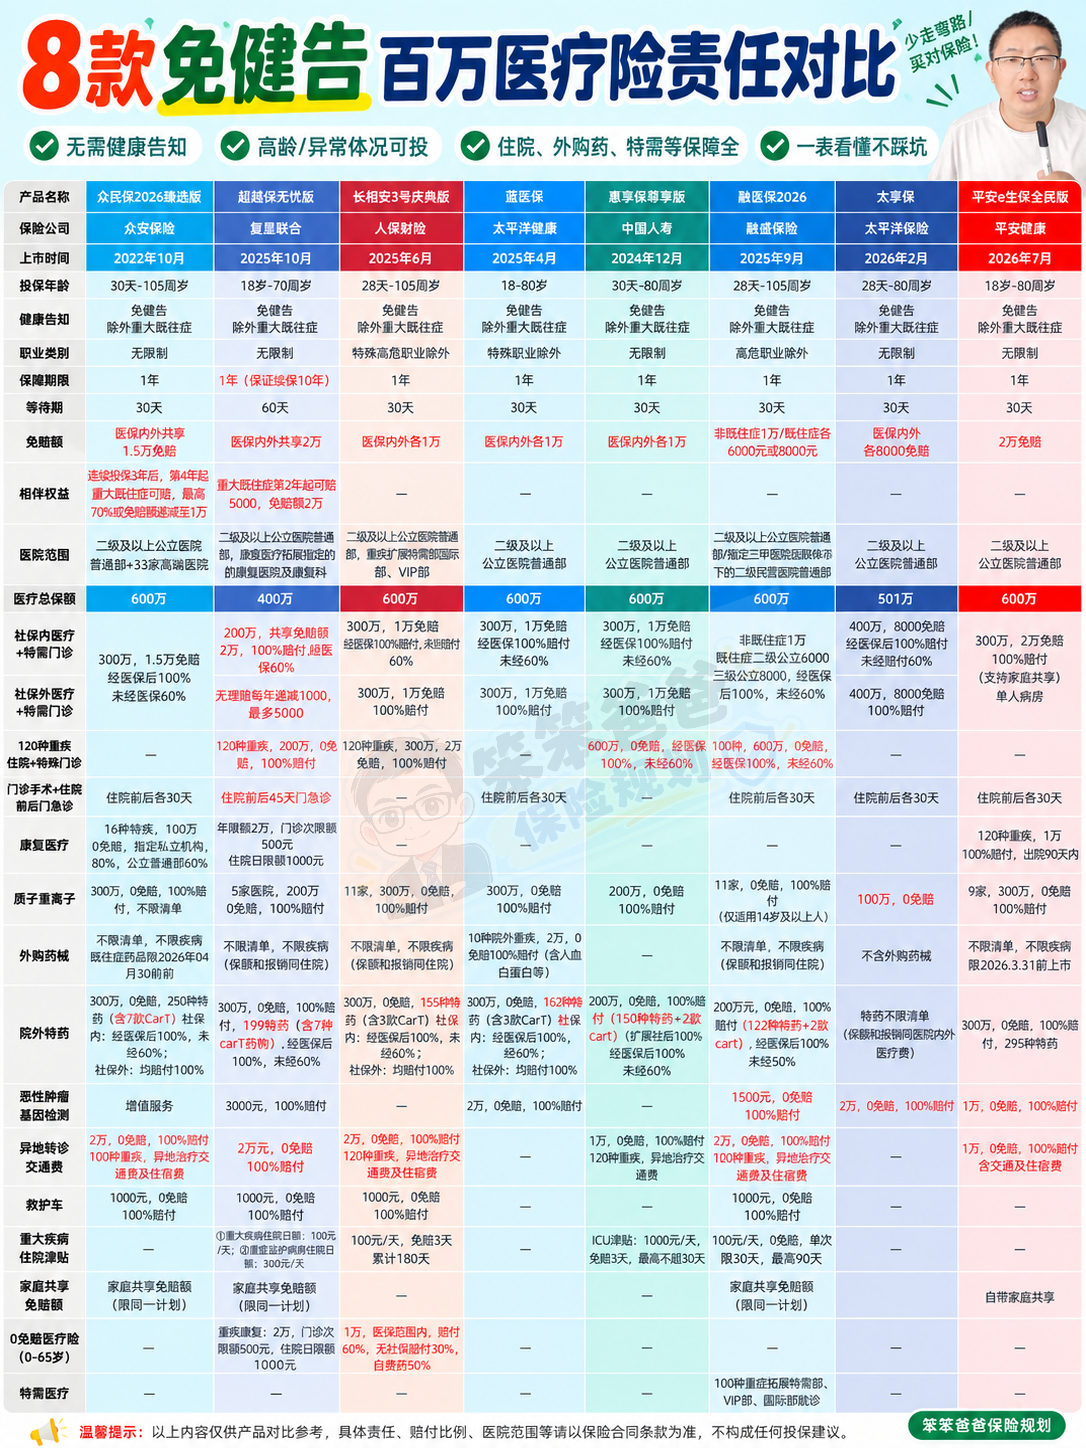
但一定不要只看“免健告”三个字。
能买,是第一步。
既往症怎么赔,是第二步。
发生大病后还能不能持续获得保障,才是更值得关注的问题。
具体保障责任、既往症定义、续保及理赔结果,以保险合同及保险公司实际审核为准。
投保方式:识别或扫描海报二维码即可投保。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 重疾险可以保孩子白血病吗?
 2704
少儿重大疾病保险,保白血病吗,怎么理赔啊?
 2570
儿童重疾险保白血病吗?
2925
什么保险可以保孩子白血病呢?
 2761
 798
1141

下一篇资讯:
暂无下一篇


-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


