


QMT量化交易开户-模拟、回测、实盘、策略调试哪个功能才是真正需要的?如何操作?
发布时间:2026-9-7 15:39阅读:232

 问一问
 从业认证|
从业9年
在QMT 里写量化策略,一共有四种策略运行模式:量化策略调试、回测、模拟信号、实盘交易,但实操时软件功能往往多且繁杂,
这篇文章用最简单的方式,把这四种模式讲清楚:每种模式解决什么问题、在 QMT 里怎么操作、适合什么阶段,以及量化策略从开发到实盘的正确顺序。
量化软件模拟盘、实盘账户可找我获取
一、四种模式,对应策略上线的四个阶段
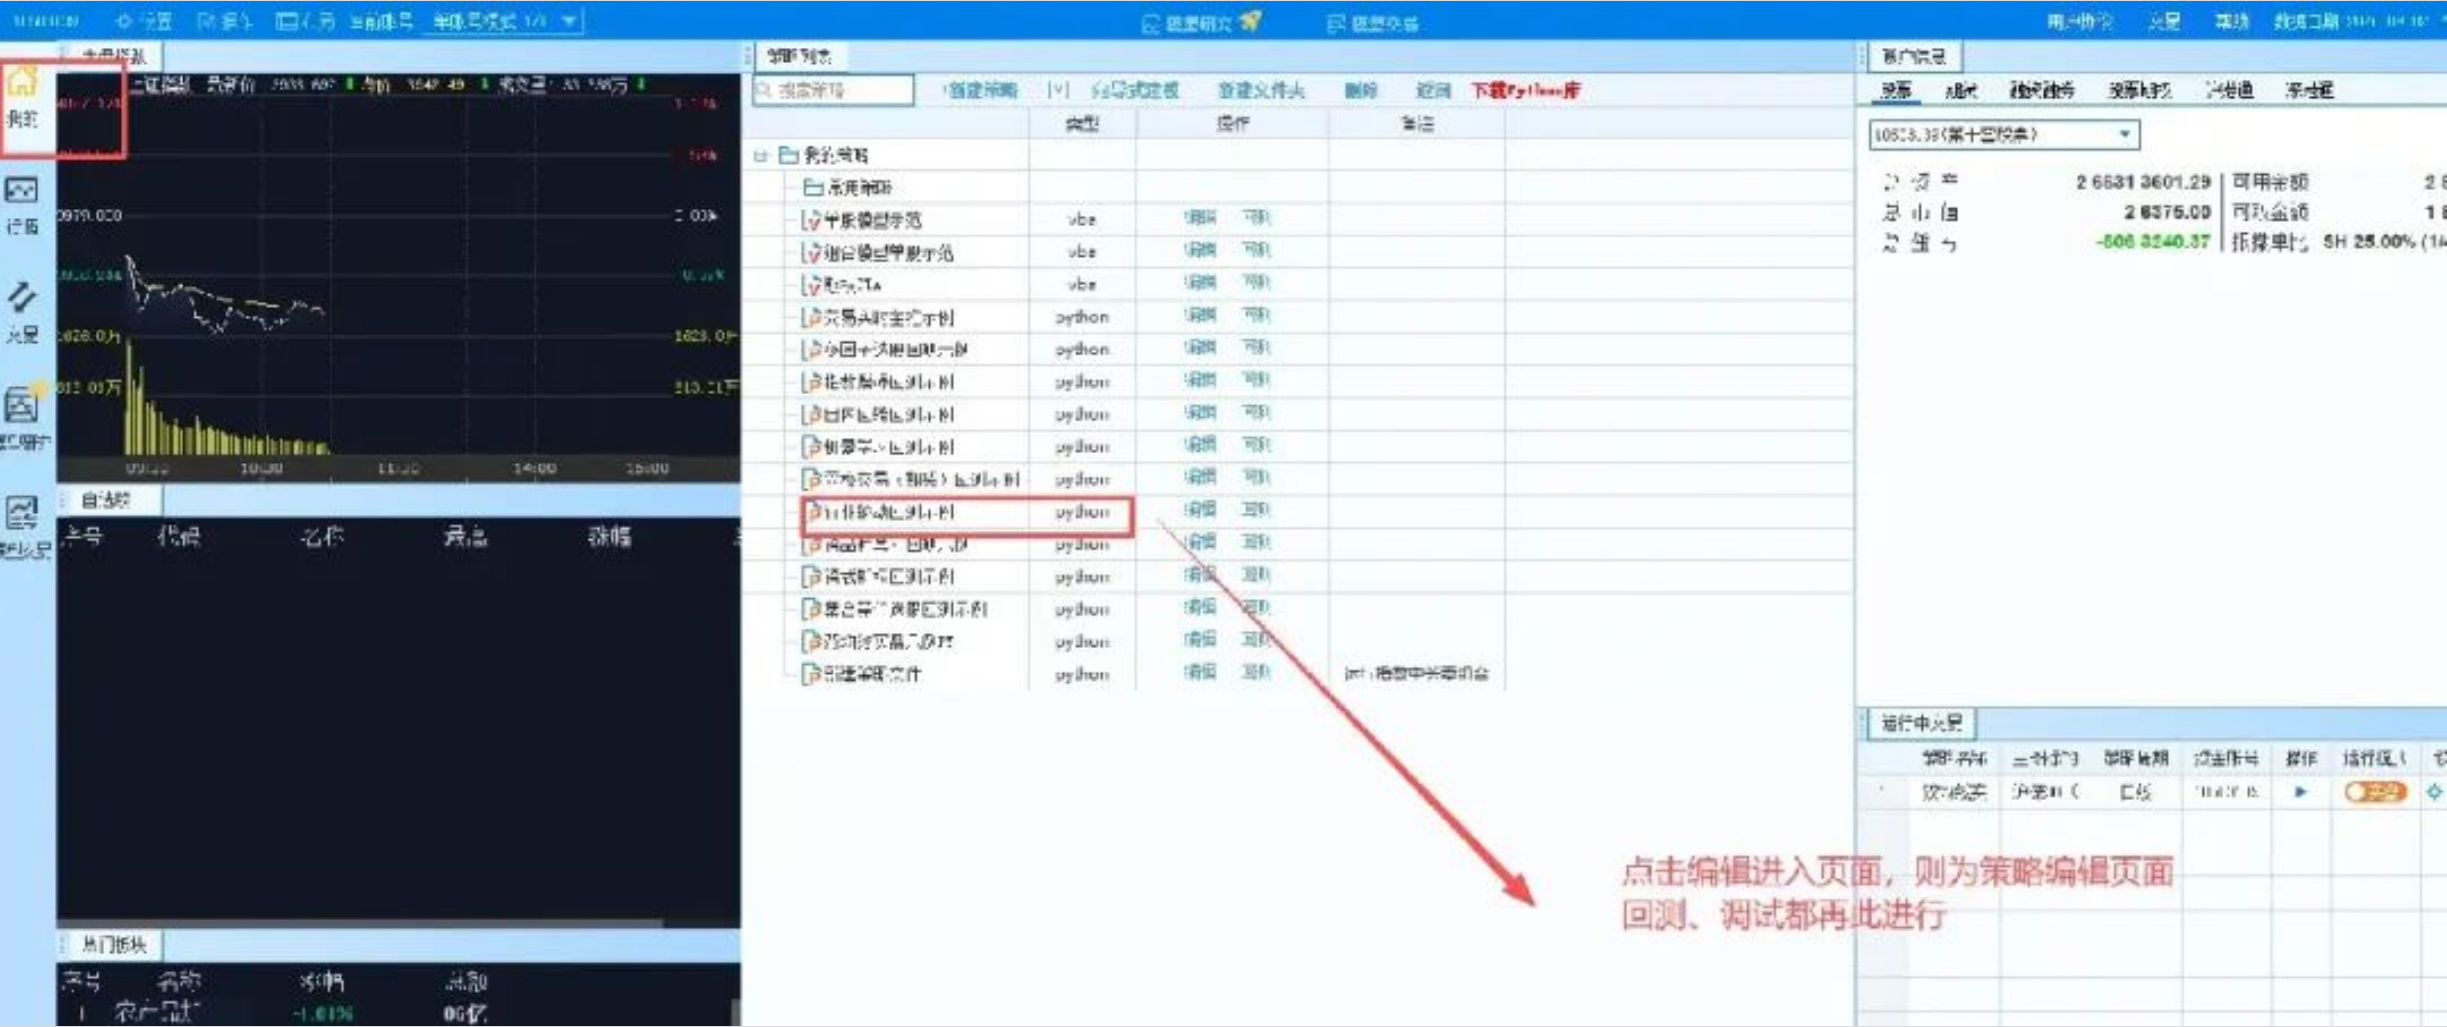
先记住这张表,后面每个模式展开讲:
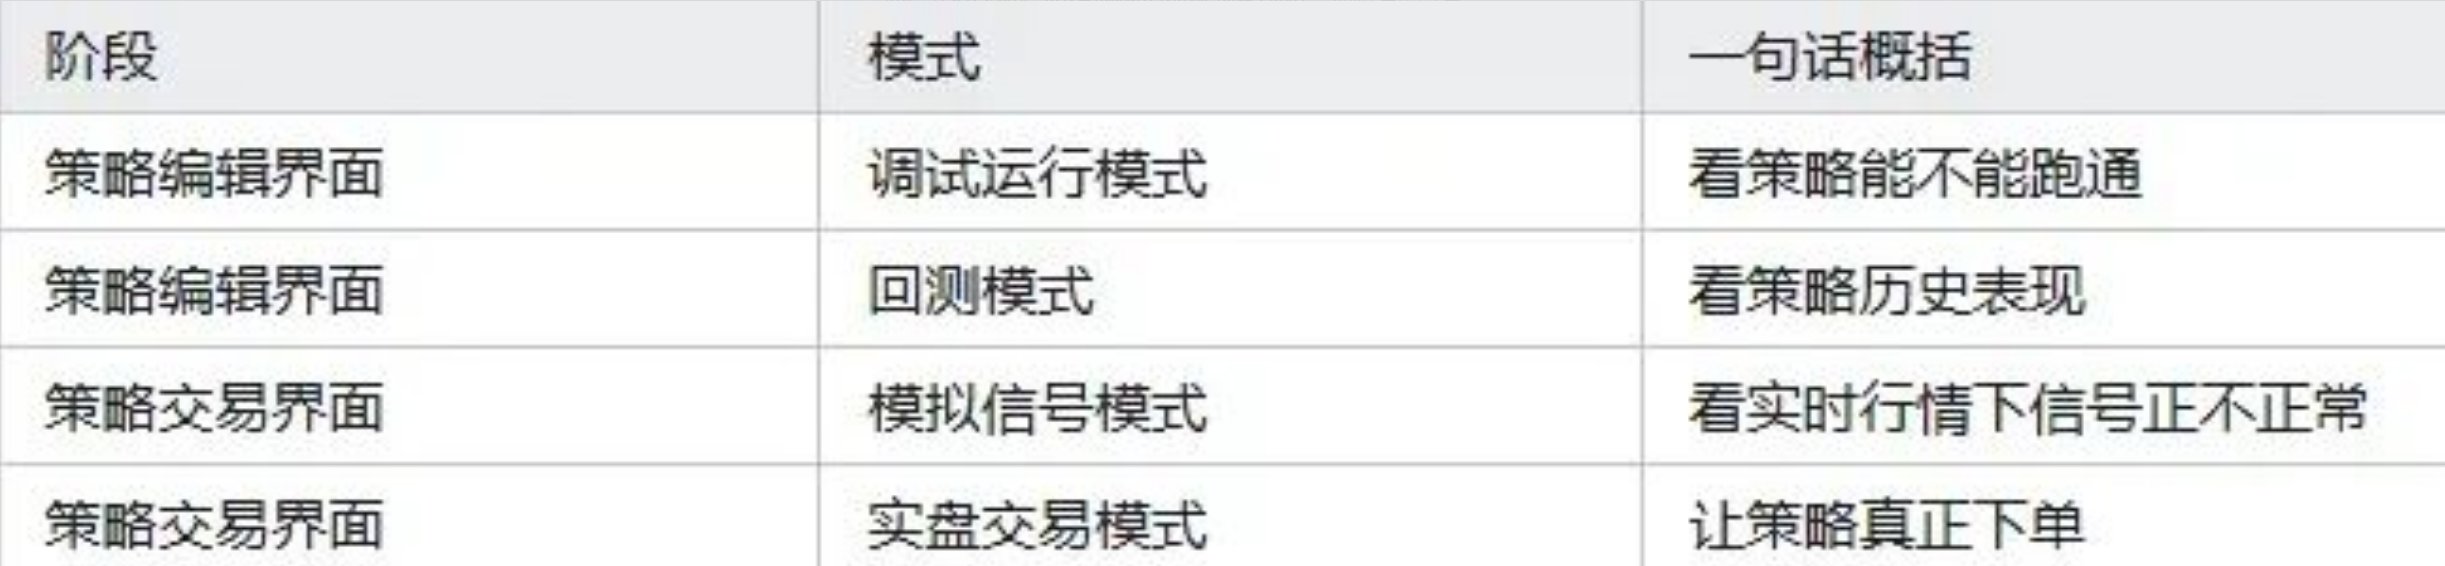
调试看能不能跑,回测看历史表现,模拟看实时信号,实盘看真实交易。
二、调试运行模式:先确认策略没写错
调试模式适合刚写完策略、改完代码之后,做一次快速验证。
核心特点:
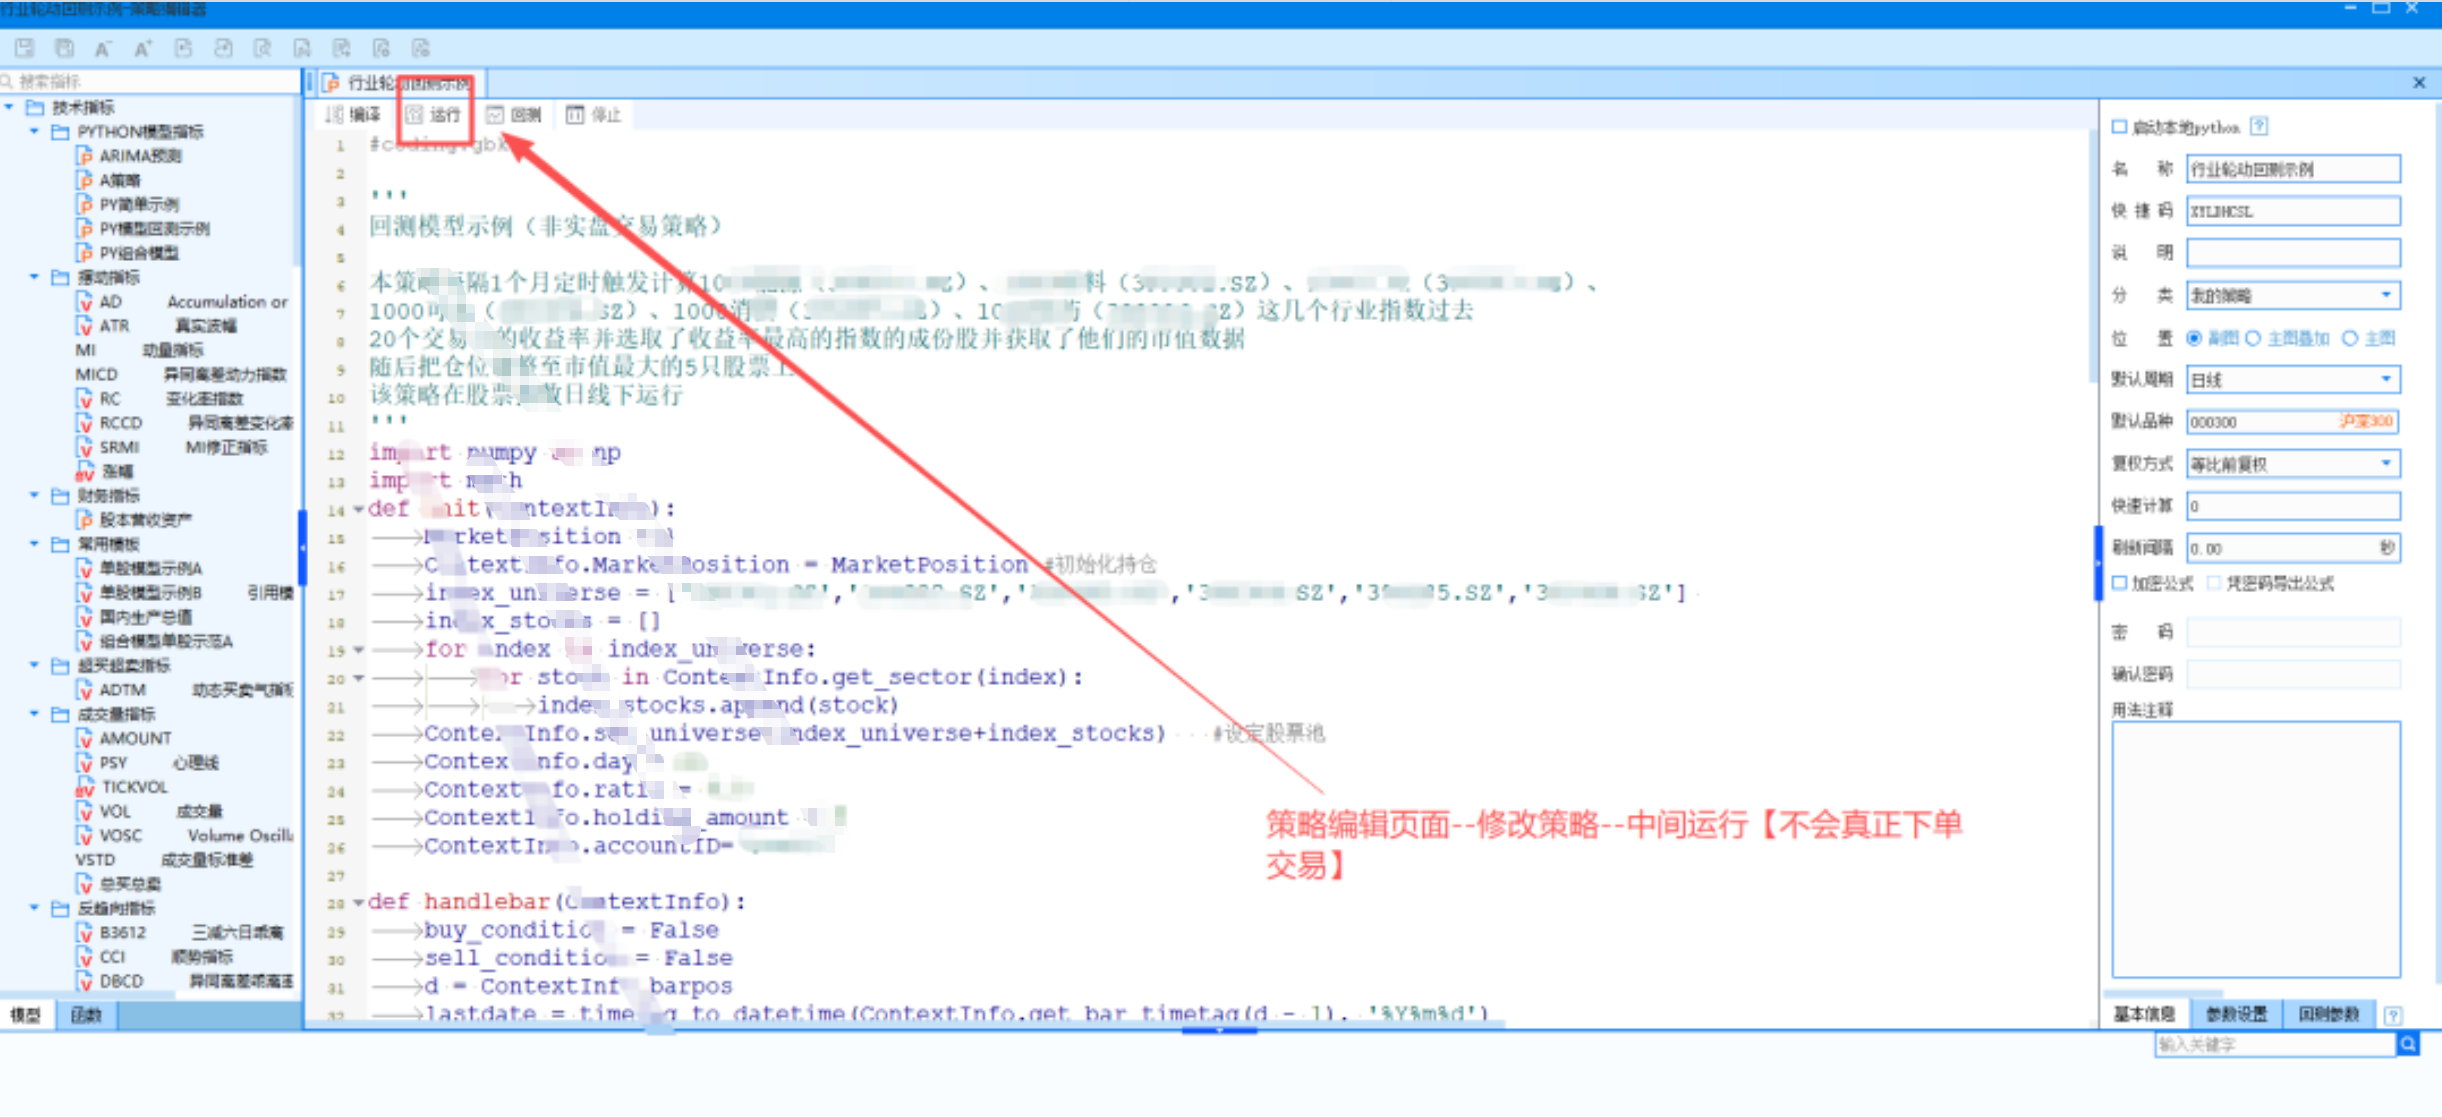
策略按实时行情运算,但 QMT 不会记录交易信号。
操作路径:
在策略编辑界面,点击编辑栏上方的「运行」。
适合场景:
刚写完策略,先看看能不能跑;改了代码,检查有没有报错;只想排查问题,不需要记录信号。
注意一个容易踩的坑:调试模式本身就不记录交易信号。所以运行后看不到买卖信号,不代表策略没触发,可能只是这个模式不记录。
调试阶段重点看三件事:有没有报错、数据是否正常获取、买卖条件是否按预期触发。
调试跑不通,就别急着往下走。
三、回测模式:用历史数据验证策略表现
回测是量化开发里最常用的验证方式。
核心特点:
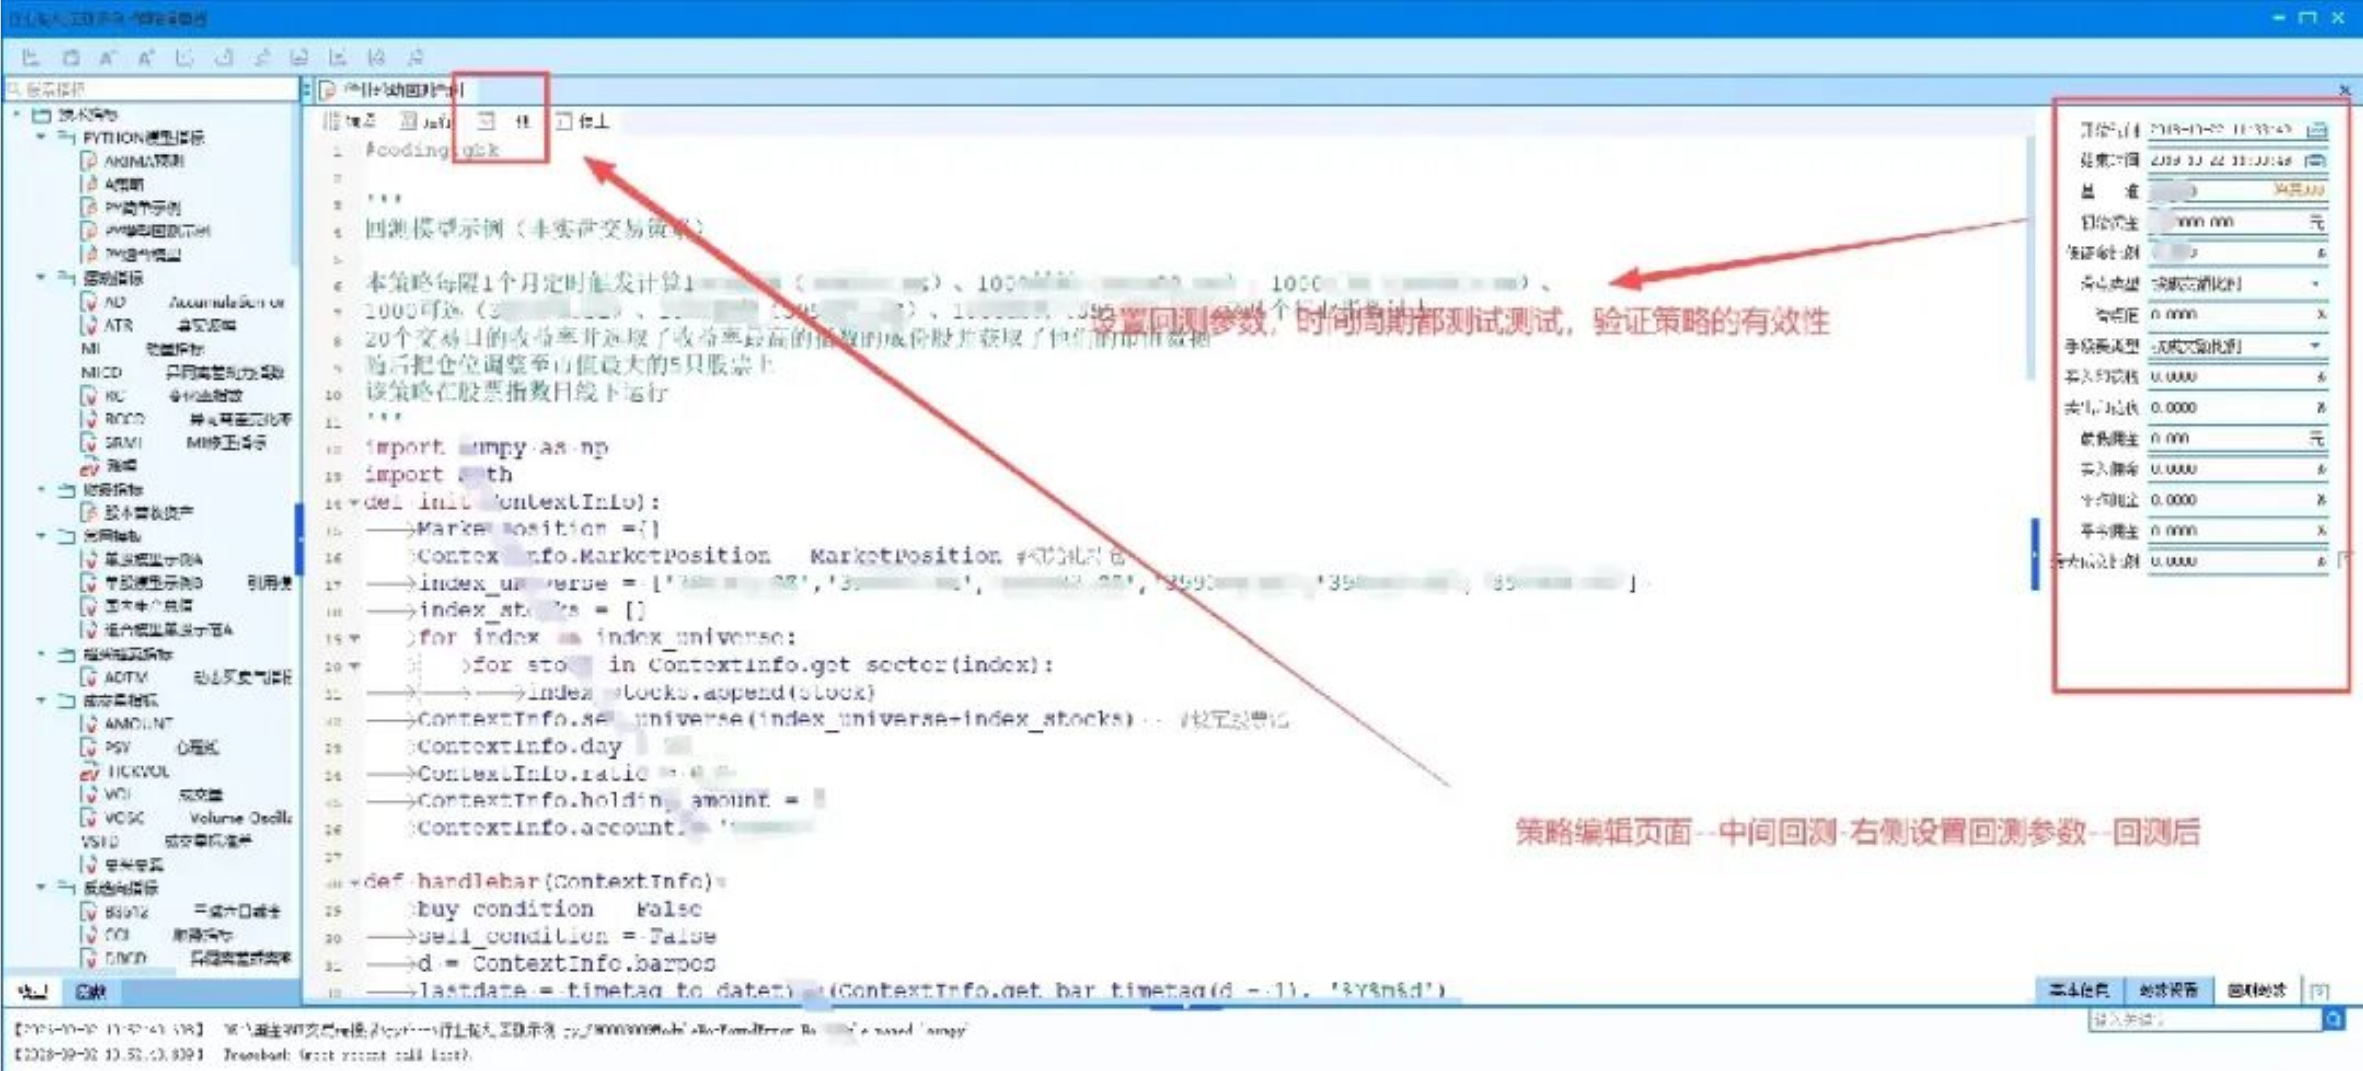
策略按右侧栏设定的回测周期推进历史行情运算,发生的交易会记录在回测结果页面。
操作路径:
在策略编辑界面,点击编辑栏上方的「回测」。
 适合场景:
验证策略在历史行情中的表现;观察收益曲线、最大回撤、交易次数;比较不同参数的效果;判断策略值不值得进入模拟阶段。
注意三个关键点:
第一,回测前确认历史数据完整,数据缺失会导致结果不准。
可通过补充数据库进行下载,左上方操作-数据管理-补充数据库
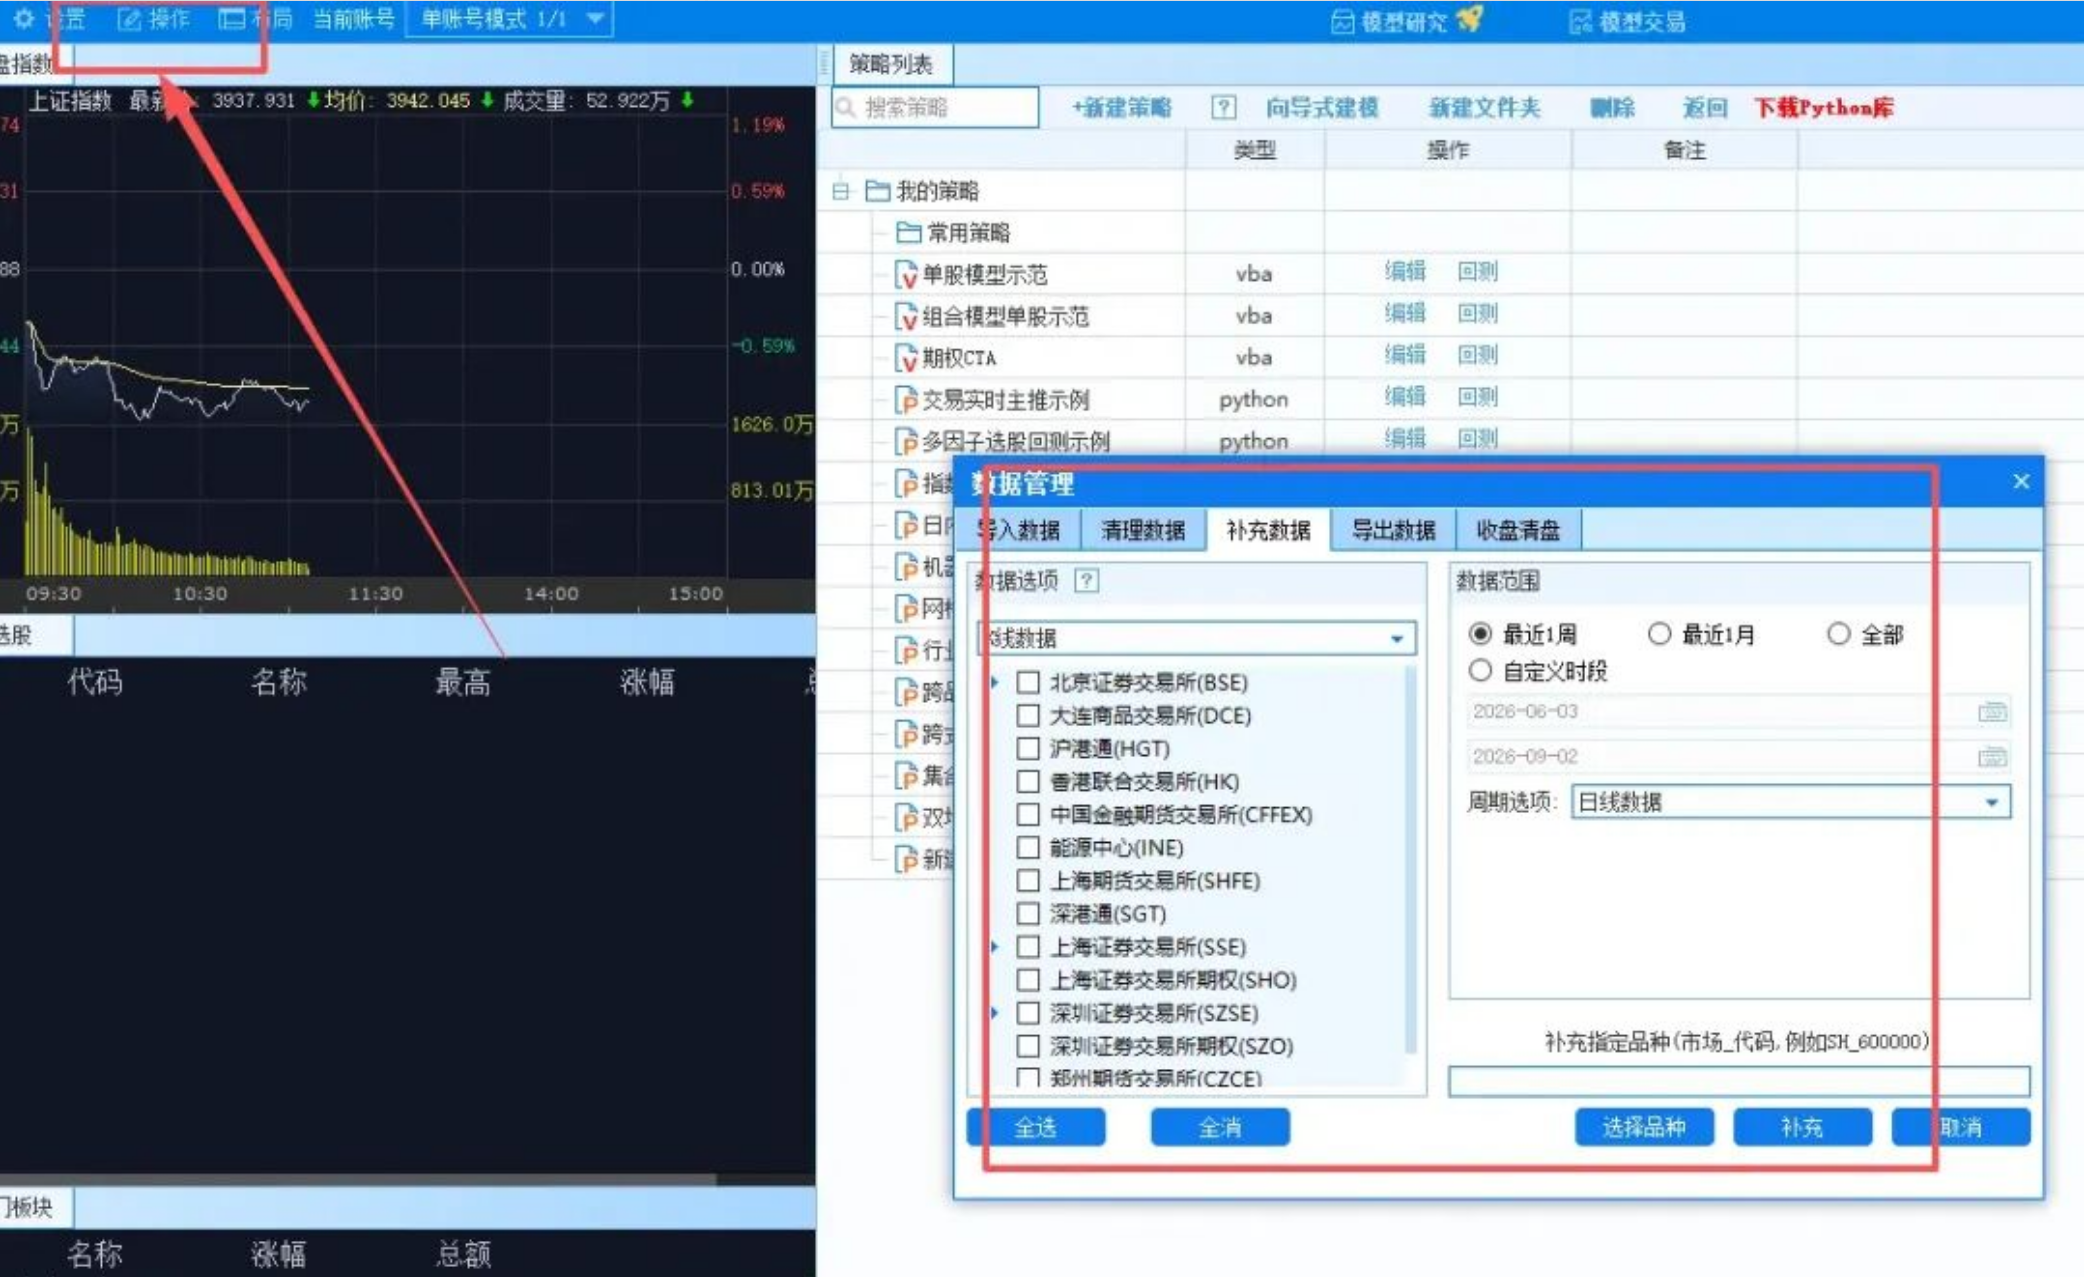 第二,回测参数要认真设置,尤其是手续费和滑点,设太低结果会偏乐观。
第三,回测漂亮不等于实盘赚钱。回测验证的是策略逻辑在历史上是否成立,但无法完全模拟真实交易中的流动性、延迟、滑点等问题。
回测只是第一道关卡,不是最后一道。
四、模拟信号模式:上线前最重要的安全阀
这是很多人容易低估、但又非常关键的一个模式。
核心特点:
策略按实时行情运算,但 passorder 不会产生实际交易,只会把信号记录在下方的策略信号栏中。
操作路径:
在策略交易界面,左侧选择策略 → 右侧圆形按钮选「模拟」→ 点击三角形运行按钮。
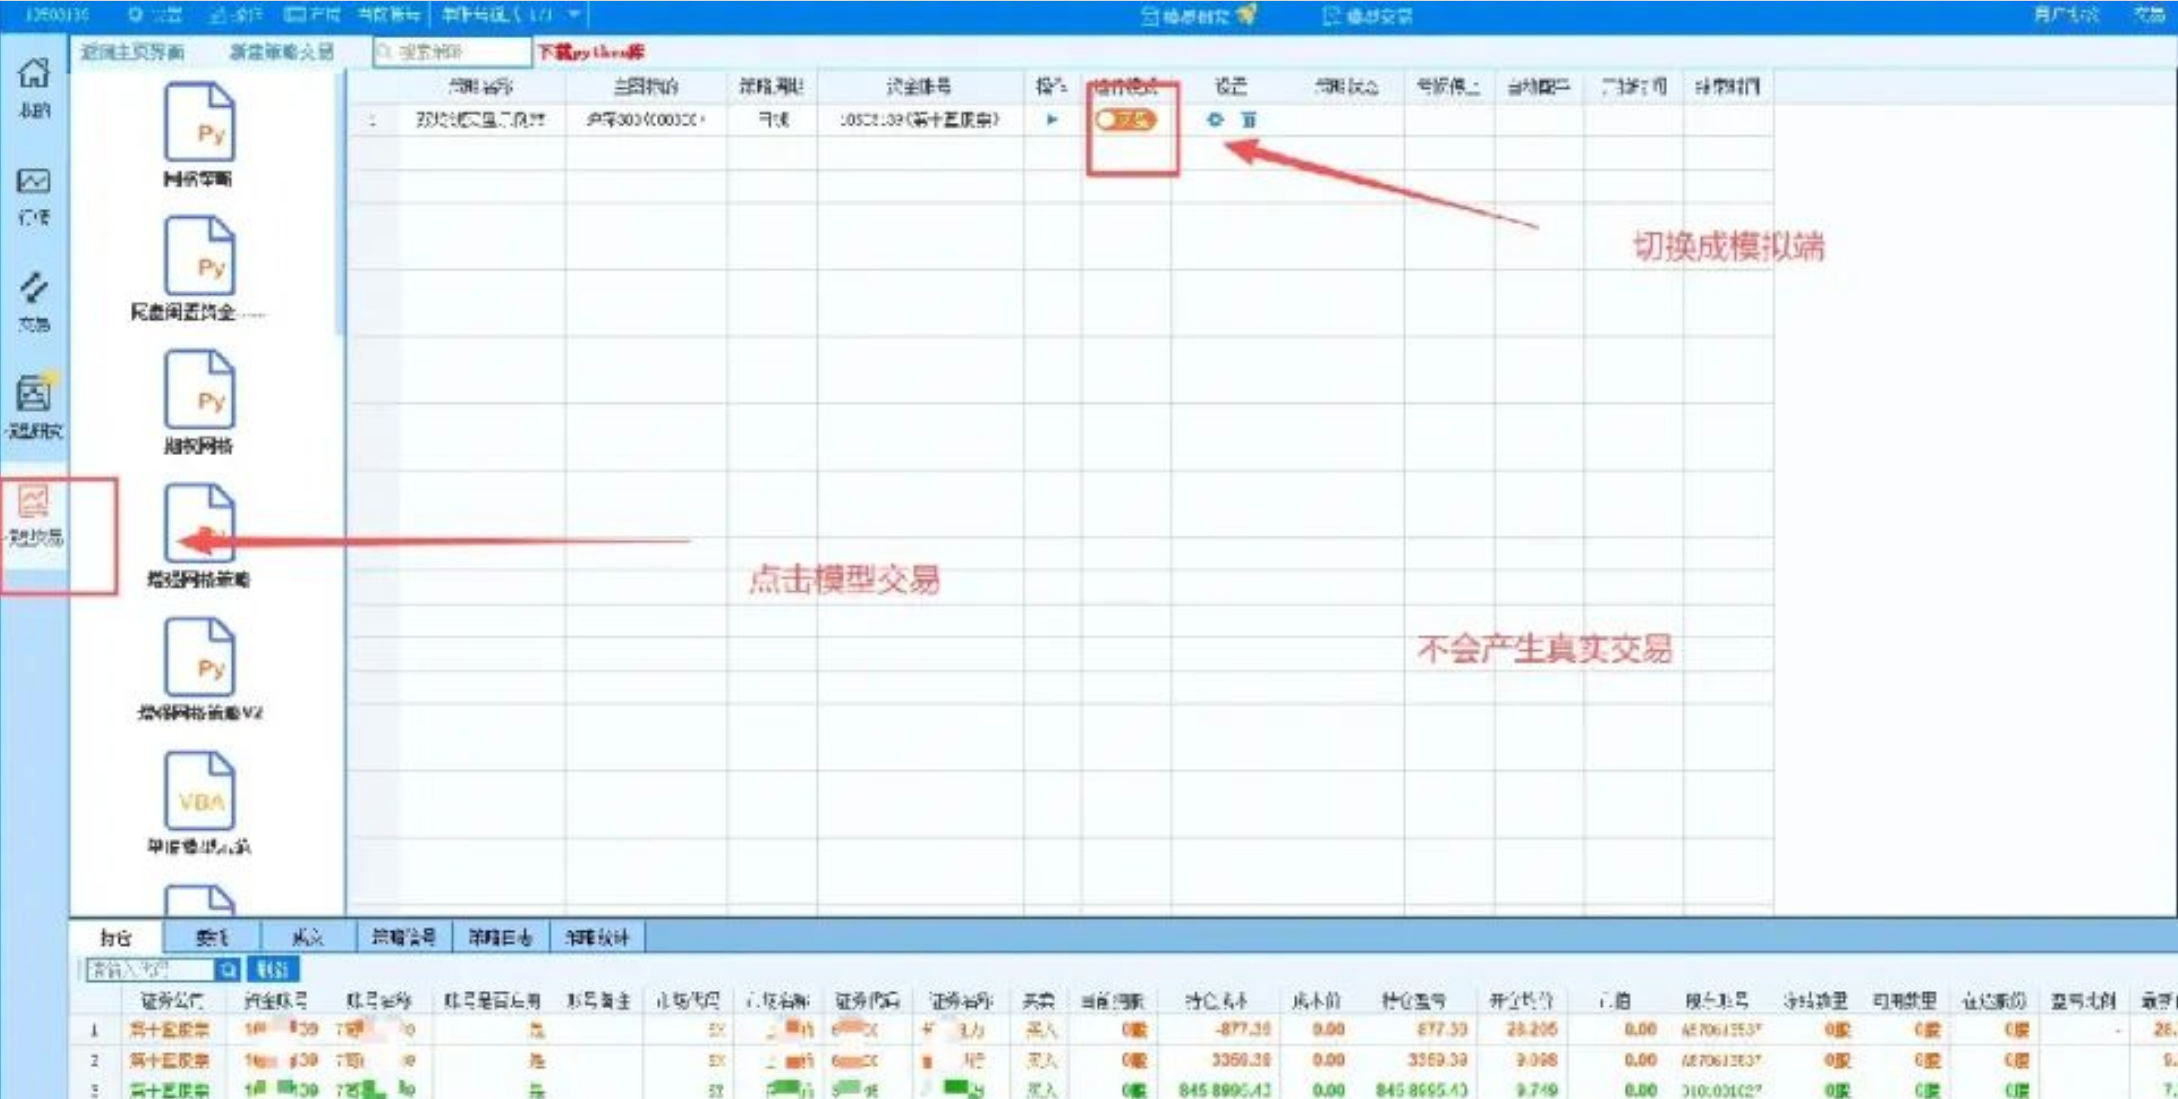
适合场景:
回测通过后,想看策略在实时行情里的表现;确认信号是否正常触发;检查下单函数是否被正确调用;观察盘中会不会频繁误触发;正式实盘前做最后验证。
注意一个常见误区: 模拟模式下账户不会有成交。如果你发现运行了很久但账户没动静,先确认两件事——策略信号栏里有没有信号、当前模式是不是模拟。 模拟信号模式的作用是让你观察信号,不是让你验证真实成交。
五、实盘交易模式:真正下单,必须谨慎
实盘是四种模式里最需要谨慎的。
核心特点:
策略按实时行情运算,passorder 会对账户实际下单,同时交易信号记录在策略信号栏中。
操作路径:
在策略交易界面,左侧选择策略 → 右侧圆形按钮选「实盘」→ 点击三角形运行按钮。
适合场景:
策略已通过调试、回测、模拟三个阶段;信号逻辑、下单逻辑、账户绑定都已确认无误;你愿意承担真实交易风险。上线前必查清单:策略文件是否正确;运行模式是否选了实盘;账户是否正确绑定;交易标的、下单数量、方向是否合理;是否设置了风控限制。
实盘初期建议小资金测试,每天检查成交记录和策略日志,发现异常及时停止。
六、模拟 vs 实盘:关键差异一张表讲清
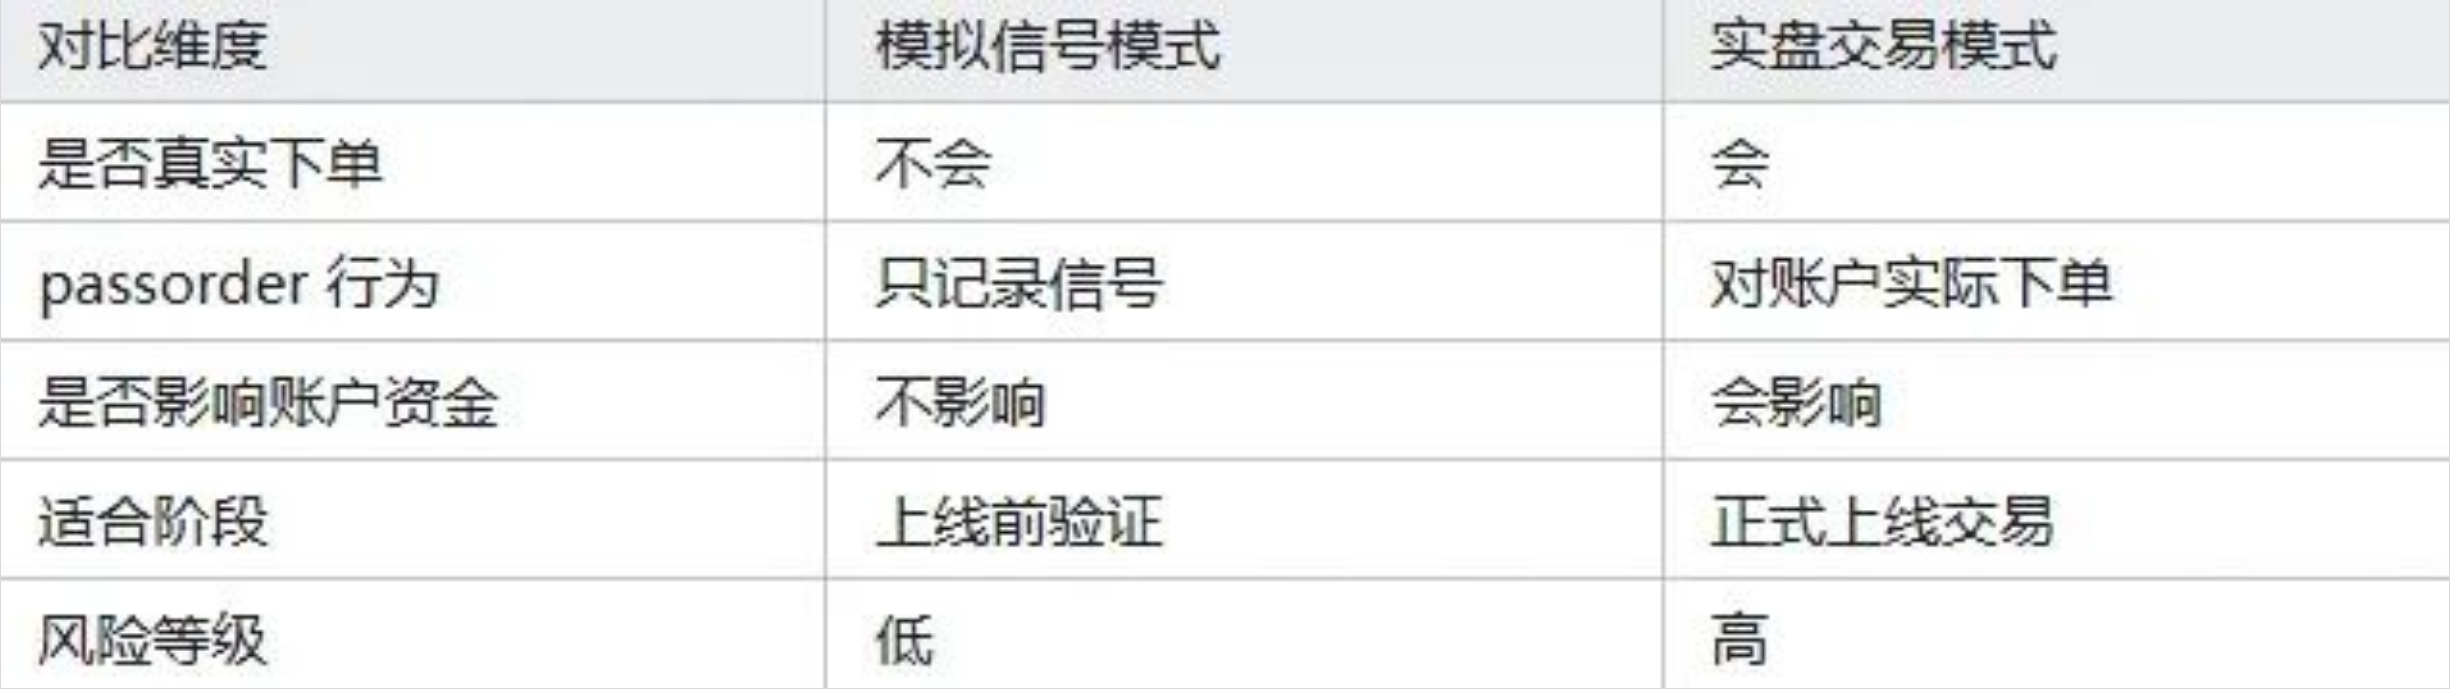 最关键的一句话:模拟看的是"策略会不会发信号",实盘看的是"策略会不会真下单"。
每次启动前,看一眼右侧圆形按钮选的是模拟还是实盘,这个习惯能帮你避免很多意外。
七、策略上线的正确顺序
调试回测模拟信号实盘
QMT 的四种运行模式,本质上不是四个功能按钮,而是策略上线前的四道关卡。 调试保证策略能跑,回测保证历史说得通,模拟保证实时不乱发信号,实盘才是真正进入交易。
QMT开通流程
1.线上开户,10分钟完成,7x24小时办理业务
2.开户成功后入金达到门槛(低),即可提交QMT/Ptrade申请
3.开通后通过邮箱获取下载地址,登录即可使用
智能交易可能因系统、通讯等原因无法正常使用或无法按照您的设置价格发出委托指令及完成成交,最终成交价格及数量以交易所、登记结算机构等记录为准。请密切关注交易回报情况及条件单设置情况。以上信息仅供参考,不构成对委托指令成交的承诺,不构成投资建议,不构成收益或避免损失的承诺。请您务必仔细阅读相关风险提示及协议,了解各类智能交易功能的区别及不同风险,审慎决策是否使用相关功能。
投资有风险,入市需谨慎!
彩蛋:
1. 新开户享惊喜优惠佣金
2. QMT/PTrade量化软件免费使用
3. 智能条件单,网格交易,预约打新等功能支持;
4. 新客理财领取(限额),赠送Level-2十档行情(佣金宝APP)
5. 支持底仓增强策略,内置多种交易策略,适合长期持仓用户做自动日内回转交易;
6. 88开头,可选数字靓号开户。
更多需求了解,欢迎点击文章上方“问一问”,或文章下方微信+电话,直接联系沟通需求!
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 量化交易
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
 434
 419
 296
1064
 447
467


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


