


QMT小技巧|怎么用 VBA 下“算法单”
发布时间:2026-5-19 16:41阅读:389

 问一问
 从业认证|
从业6年
想用 Excel 做界面、用 VBA 一键触发下单?思路很简单:VBA 负责把参数拼好并发出去,QMT 负责接收并执行算法/条件单。下面给你一个清晰流程。
1)准备工作
- 先装好并登录 QMT
- 确认你的 QMT 已开启对外接口/本地服务(不同券商版本叫法不一样)
- Excel 启用宏(VBA 可运行)
2)核心思路(最常用的两种)
A. VBA 调用本地接口(HTTP/Socket)
优点:速度快、自动化程度高
做法:VBA 用 XMLHTTP 把“证券代码、买卖方向、数量、算法类型、限价/触发价”等参数发给 QMT 的本地接口,由 QMT 执行算法单。
VBA 示例(演示用,接口地址/参数名以你券商QMT为准):
Sub SendAlgoOrder()
    Dim http As Object, url As String, body As String
    Set http = CreateObject("MSXML2.XMLHTTP")

    url = "http://127.0.0.1:xxxx/algo_order"
    body = "{""symbol"":""600000.SH"",""side"":""BUY"",""qty"":1000,""algo"":""TWAP"",""duration"":300}"

    http.Open "POST", url, False
    http.setRequestHeader "Content-Type", "application/json"
    http.Send body

    MsgBox http.responseText
End Sub
B. VBA 写文件/表格 → QMT 监听读取(落地最稳)
优点:不挑版本,兼容性强
做法:VBA 把下单指令写到 CSV(或数据库/共享表),QMT 策略端循环读取新指令,校验后再下算法单。
VBA 写入 CSV 示例:
Sub ExportOrderCSV()
    Dim f As Integer, path As String
    path = "C:\qmt_orders\order.csv"
    f = FreeFile

    Open path For Append As #f
    Print #f, "600000.SH,BUY,1000,TWAP,300"
    Close #f
End Sub
3)你下“算法单”一般要带哪些参数?
- 标的:
600000.SH / 000001.SZ - 方向:买/卖
- 数量:股数(或金额)
- 算法类型:TWAP / VWAP / 冰山 / POV 等(看券商支持)
- 时间/参与率/价格约束:持续多久、参与率、最高/最低价、是否撤单重挂等
4)避坑提醒(很重要)
- 一定加:风控校验(最大下单量、最大金额、是否重复下单)
- 做好:回执处理(是否成功、委托号、失败原因)
- Excel 宏别“连点”:建议做防抖/锁单,避免重复触发
- 算法单属于自动执行,先用模拟盘跑通再上实盘
如果你告诉我:你用的是哪家券商的 QMT、想下的是 TWAP/VWAP/冰山还是条件触发单、以及你希望“Excel界面长啥样”,我可以按你的版本把 VBA 参数格式 + QMT 接收端逻辑一起整理成可直接套用的模板。
#量化 #股票开户 #VBA #QMT
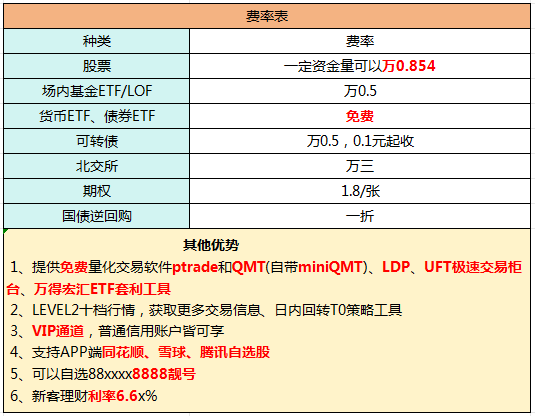
开户找我惊喜优惠福利超多!选8888资金靓号!ETF佣金万0.5!逆回购手续费百万分之一!免费量化qmt/ptrade!更多优惠欢迎找我!
温馨提示:投资有风险,选择需谨慎。

小鹿量化经理
证券经理
全国炒股开户股票,ETF,可转债,两融等低费率开户!

 +微信
 当前我在线
最快30秒解答
 qmt
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
你好,请问都有哪些券商的qmt移除了vba

 1471
目前不少券商在对QMT进行调整,部分券商移除了VBA。不过具体哪些券商实施了这一操作处于动态变化中。券商进行此类调整通常是基于合规、技术升级等多方面考虑。如果你想确切知晓当下移除VBA...
1471
QMT支持算法交易吗?
 652
您好,现在可以支持多种算法交易。
652
QMT的算法交易有哪些策略?
 1236
QMT的算法交易策略包括VWAP(成交量加权平均价格)、TWAP(时间加权平均价格)、Sniper(狙击手策略)等。
1236
QMT支持算法拆单吗?大资金分散下单技巧
 645
您好,QMT支持算法拆单,大资金分散下单可借助平台工具搭配实操技巧降低交易冲击成本。首先要明确,大资金单笔下单的核心风险是冲击成本——大额挂单会快速影响股价,拉高买入成本或压低卖出收益,所以分散...
645
QMT小技巧|用 Python 回测时“借用”VBA指标
184
很多人回测时会遇到两种尴尬情况:1)Python里没有现成函数,但投研软件/VBA公式里有;2)Python自己算太慢(尤其单线程、循环多),CPU多核也没怎么用上。解决思路很简单:别在Python里硬算,让软件的VBA指标去算;Python只负责“取结果”。相当于:先在投研软件里写好一个 VBA公式/指标(里面用你想要的函数)再用Python通过接口实时读取这个指标的输出变量,直接拿来回测/选股/画图这样有几个好处:缺啥补啥:Python没有的函数,用VBA公式顶上;速度更舒服:很多指标计算在软件侧完成,Python少写大循环;开发更省时间:不用重复造...
184
QMT小技巧|用 VBA 在投研端回测期权“双卖”策略
240
经常有做期权的朋友问我:能不能在 QMT 投研端自己回测一个期权双卖(双卖腿)策略?答案是可以的,用 VBA + 数据导出/调用 就能把思路跑起来。1)先说清楚:什么是“期权双卖”?“双卖”就是:同一时间卖出一张认购(Call)+ 卖出一张认沽(Put),靠收权利金赚钱。按行权价是否一样,分两种最常见的玩法:跨式(Straddle):Call 和 Put 的行权价相同例:同时卖出 100 行权价的看涨 + 100 行权价的看跌勒式(Strangle):Call 和 Put 的行权价不同例:卖出 105 的看涨 + 卖出 95 的看跌2)这种策略适合什么行情?一句话:你觉得未来不会大...
240


TA的文章
全部>
TA的回答
全部>
优选券商
更多>


热点推荐
-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


