
工作3年有10万存款,身体不太好,想先买份重疾险,资产配置核心怎么安排保费和储蓄?
还有疑问,立即追问>

重疾险

工作3年有10万存款,身体不太好,想先买份重疾险,资产配置核心怎么安排保费和储蓄?

叩富问财 浏览:669 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

您好,工作3年有10万存款,身体不太好想买重疾险,资产配置核心得先确定合适的保费支出,在保障健康的同时,把剩余资金合理规划储蓄,实现保障和储蓄两不误。

具体安排策略
合理确定保费支出:一般来说,重疾险保费支出占年收入的5% - 10%比较合适。你工作3年有10万存款,假设年收入在8 - 10万左右,那每年保费支出可控制在4000 - 10000元。考虑到身体不太好,保费可能会高一些,建议优先选择保障全面、性价比高的消费型重疾险,既能获得足够保障,又不会给经济造成太大压力。
规划储蓄资金:扣除保费后,剩下的资金要进行合理储蓄。可以将一部分资金存成银行定期存款,比如拿出3 - 5万存3 - 5年期,保证资金的安全性和稳定性,应对突发情况。另一部分资金可以选择货币基金,如余额宝,存2 - 3万,保持较高的流动性,方便日常使用。若有剩余资金,还可以尝试债券基金投资,风险相对较低,长期持有有望获得一定收益。
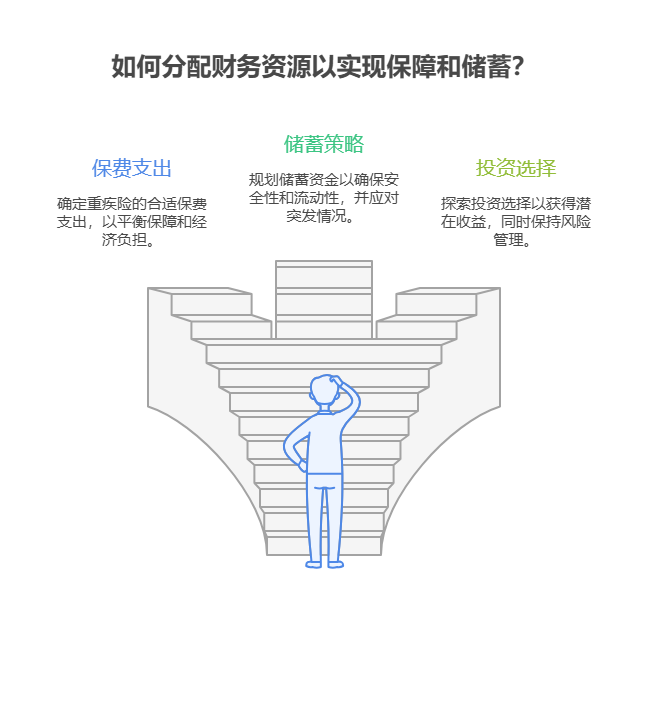
工作3年有10万存款,身体不太好,想先买份重疾险,资产配置核心怎么安排保费和储?

通过这样的资产配置核心安排,能在买重疾险保障健康的同时,实现资金的合理储蓄。要是你想获取更专业的保险和理财规划建议,我公司名列行业前列,具备雄厚师资力量,欢迎右上角关注,为您个性化服务。

赞 关注 分享
踩
发布于2025-7-30 15:18

还有疑问?看看专业认证经理怎么说

9名擅长【资产配置】的认证经理当前在线>

其他类似问题
我对资产配置不太了解,2025年,我有200万,该如何开始进行资产配置?
您好!200万资产配置记住"3个篮子"法则,保本+增值+机会一个都不能少!‌建议先拿100万放稳健理财和债券基金打底,80万配混合型基金追求增值,剩下20万可以博取高收益。上周刚帮客户...
资深李经理 10564
刚工作没几年,每月能存2000元,想3年后凑10万做首付,资产配置核心有什么加速储蓄的方法?
您好,每月存2000元,3年想攒10万(需月均存2778元),光靠省吃俭用不够!核心是“开源+节流+低风险增值”三管齐下:先砍掉非必要消费加速攒钱,再用部分钱买稳健理财赚收益,最后找兼...
资深刘经理 5219
工作4年有16万存款,想每年花2万提升生活品质(买家电、服饰等),资产配置核心怎么平衡?
您好,16万存款想每年花2万提升生活,核心是“保本打底+灵活支取+收益覆盖”!别直接“砍”16万当零花钱,按“8万稳存+5万增值+3万灵活用”分配,既能每年痛快消费,又能让钱“边花边长...
资深刘经理 3009
刚结婚小夫妻,无存款,月入共1.4万,想1年内攒够5万应急金,资产配置核心有什么储蓄方案?
您好,刚结婚没存款,月入1.4万想1年攒5万应急金,核心是“极致抠细节+强制高储蓄+选对工具”!建议每月至少存4167元(5万÷12),实际可按“6000元强制储蓄+灵活调整”操作,比...
资深刘经理 2586
有20万存款,想10万投资商铺(年租6%),10万买债券基金,资产配置核心觉得这种组合如何?
您好,20万拆成10万投商铺(年租6%)+10万买债基,这组合看着“稳中有赚”,但暗藏流动性风险!商铺租金虽稳,但变现难、管理麻烦;债基波动小,但收益可能跑不赢通胀。想优化配置,得先平...
资深刘经理 2323
刚毕业在私企工作,担心失业,手里有3万存款,资产配置核心建议怎么储备应急资金?
您好,刚毕业在私企担心失业,手里3万存款别乱投!资产配置核心是“先保应急,再稳增值”:建议拿2.4万(80%)存高流动性理财当应急金,覆盖6-8个月生活费;剩下6000元买低风险理财,...
资深刘经理 2913
同城推荐
  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业2年

相关文章
回到顶部






