
工作4年有16万存款,想每年花2万提升生活品质(买家电、服饰等),资产配置核心怎么平衡?
还有疑问,立即追问>

资产配置

工作4年有16万存款,想每年花2万提升生活品质(买家电、服饰等),资产配置核心怎么平衡?

叩富问财 浏览:3115 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

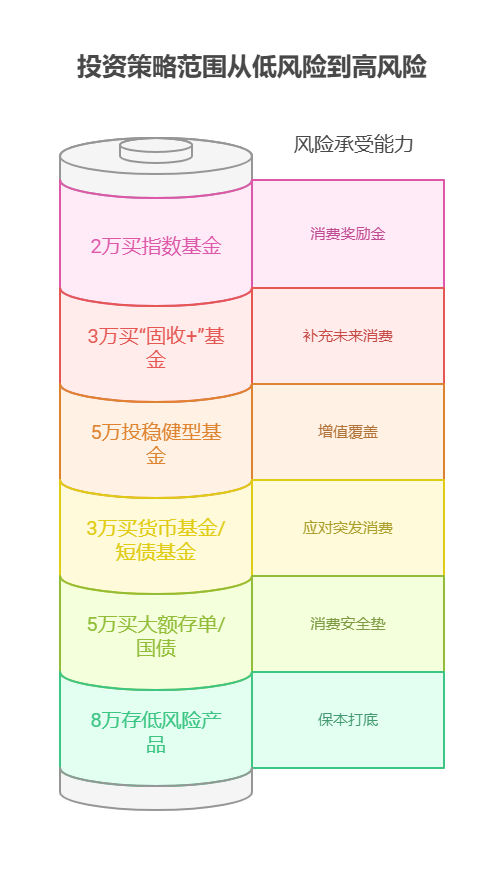
您好,16万存款想每年花2万提升生活,核心是“保本打底+灵活支取+收益覆盖”!别直接“砍”16万当零花钱,按“8万稳存+5万增值+3万灵活用”分配,既能每年痛快消费,又能让钱“边花边长”,避免5年后只剩空钱包!

保本打底:8万存低风险产品
5万买大额存单/国债:选3年期(年化2.5%-3%),到期后连本带息约5.4-5.5万,作为“消费安全垫”——就算未来投资亏损,这钱也能保你3年生活质量不降。
3万买货币基金/短债基金:年化2%-3%,随时可取,应对突发消费(比如家电突然坏了要换新),避免动用定期存款。
增值覆盖:5万投稳健型基金
3万买“固收+”基金(如二级债基,年化4%-6%):收益比存款高,2年后约3.2-3.4万,可补充未来2年的消费(比如买轻奢服饰、升级电子产品)。
2万买指数基金(如沪深300,长期年化6%-8%):若持有3年以上,可能涨到2.4-2.6万,作为“消费奖励金”——比如第4年奖励自己一次旅行。
每年消费:2万从灵活账户支取
优先花货币基金/短债基金里的钱(收益低但灵活),不够再从“固收+”基金赎回部分(尽量持有满1年,避免手续费)。
工作4年有16万存款,想每年花2万提升生活品质(买家电、服饰等),资产配置核心怎么平衡?

工作4年攒钱不易,消费更要“有底气”!我公司名列行业前列,专注年轻人财富规划7年,团队有持证理财师+消费金融顾问,能免费帮您测算“消费与增值的平衡点”,定制“存款+基金+灵活账户”的组合方案。想科学安排16万存款?欢迎右上角关注,领取《边花边赚理财手册》,手把手教您“花钱不心慌”!

赞 关注 分享
踩
发布于2025-7-25 16:31

还有疑问?看看专业认证经理怎么说

量化方经理:
将16万存款划分成长期积累与灵活支配两部分,保障资产保值与日常品质支出的平衡
杨经理:
按年度支出规划调整分配比例,以匹配长期持有需求及短期消费的实际节奏

12名擅长【资产配置】的认证经理当前在线>
   1528位专业经理在线
问题没解决?12353人选择一键咨询
99%用户选择 快速提问
其他类似问题
我对资产配置不太了解,2025年,我有200万,该如何开始进行资产配置?
您好!200万资产配置记住"3个篮子"法则,保本+增值+机会一个都不能少!‌建议先拿100万放稳健理财和债券基金打底,80万配混合型基金追求增值,剩下20万可以博取高收益。上周刚帮客户...
资深李经理 10772
有16万存款,想6万买养老保险(商业),6万买股票,4万存银行,资产配置核心觉得这种组合长期看合理吗?
你好,打算用16万存款做“6万商业养老保险+6万股票+4万银行存款”的配置,从长期看有合理性,兼顾了养老保障、收益潜力和资金安全,不过可优化部分资产来提升稳定性,在我这开户还能推荐适合...
资深刘经理 1117
工作6年有36万存款,想每年花4.5万用于家庭旅游,资产配置核心怎么平衡消费和长期储蓄?
你好!工作6年有36万存款,想每年花4.5万家庭旅游,其实可以把存款分“旅游专项金”“长期储蓄增值金”来规划,既能安稳满足每年旅游需求,也不耽误长期存钱,搭配合适的理财还能让钱生钱呢。...
资深刘经理 1921
工作4年有18万存款,想辞职考研,需要准备1年的生活费和学费共10万,资产配置核心怎么安排剩下的钱?
您好,工作4年有18万存款,要留10万用于辞职考研的生活费和学费,剩下8万资产配置核心得兼顾安全性和一定收益性,可选择稳健型投资产品,为未来可能的情况留足资金缓冲。具体配置策略预留应急...
资深刘经理 946
工作5年有20万存款,没房没车,纠结先攒钱买房还是先做些投资,资产配置核心有什么指引?
您好,工作5年有20万存款,没房没车纠结先买房还是投资,资产配置核心指引就是别把鸡蛋放一个篮子,要综合考量自身抗风险能力、当地房价趋势等,把资金合理分配到不同目标上,兼顾买房规划和投资...
资深刘经理 1817
工作3年有11万存款,想参加海外志愿者项目(需4万),资产配置核心怎么安排这笔支出和后续储蓄?
您好,工作3年有11万存款,想参加4万的海外志愿者项目,资产配置核心是先预留好项目资金,再合理规划剩余存款的后续储蓄与投资,保证资金安全且能有一定增值。具体安排建议预留项目资金:将4万...
资深刘经理 901
同城推荐
  • 咨询

    从业认证|

  • 咨询

    从业认证|

  • 咨询

    从业认证|

相关文章
回到顶部






