


【国债期货11月报】资金与政策扰动下的债市:震荡偏强,警惕波动
发布时间:2小时前阅读:43
 问一问
 身份认证|
入驻4年
主要观点:10月债市整体震荡上行,仅月末最后一日因资金收紧与信用债舆情出现大幅调整。权益市场走弱催生资产荒,银行自营、险资与理财等机构持续增配超长债,做多情绪稳步抬升。月中财政部加码逆周期调控,稳增长信号持续释放,但地方债供给压力仍存,行情维持震荡上行,10年期国债收益率下破1.65%。10月19日央行提出政策利率择机换锚,隔夜逆回购成为核心政策利率,机构融资成本下行、息差拓宽,叠加证监会推出非银大额赎回流动性支持工具,债市接连突破前期高点。月末政策利好充分兑现,超长端交易拥挤,获利盘开始止盈;叠加税期、跨月带来资金收紧,DR007上行至1.4%,信用债舆情进一步扰动市场,超长端主力合约创下3月以来最大跌幅。
11月初债市迎来连续两日超跌反弹。11月3日央行落地第三批1000亿元SFISF操作,叠加股票回购增持再贷款转为长期制度、利率下调,非银流动性压力明显缓解,信用债抛售有所降温。但信用舆情仍在发酵,超长端交易拥挤度居高不下,债市大概率维持偏强震荡格局。政策换锚后,10年期国债收益率最低下探至1.61%,30年期触及2.05%。收益率逼近1.60%关键位后下行空间收窄,银行逢高卖出、公募集中止盈,TL、T合约持仓创出新高,交易过热引发回调。当前央行意在维持流动性平稳,防范长端利率过快下行累积风险,监管对长端过快走牛容忍度较低。短期10年期国债收益率在1.60%—1.63%区间下行阻力较强,叠加A股企稳、超长端止盈压力,行情以震荡修复为主,难现单边趋势,仍需警惕获利了结与稳增长政策带来的波动。中长期债市基本面支撑仍在,整体维持偏多思路。
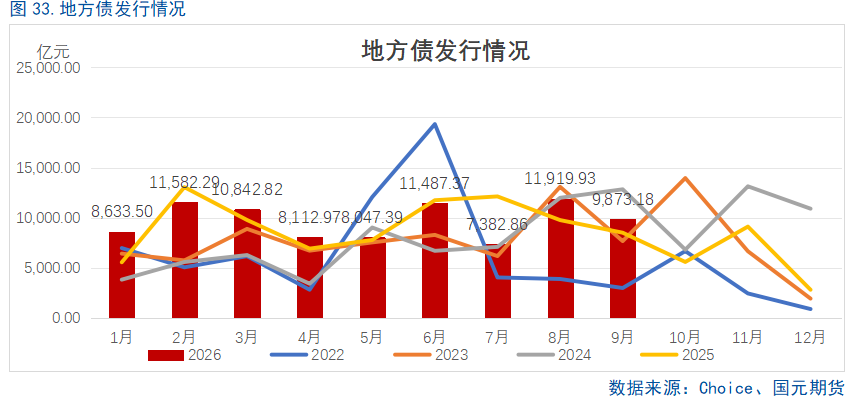
10月债市震荡上行,仅月末最后一天受流动性以及信用债传闻影响大跌。10月前后,权益市场表现偏弱,“资产荒”的进一步演绎之下利好资金流入债市,银行自营、险资、理财等机构债券投资增量有所上行,纷纷加大超长债配置,对债市形成支撑,做多意愿上行。10月中旬,财政部定调加大逆周期调节力度,加力扩大内需,继9月PSL降息和房贷贴息消息落地后再度释放稳增长信号,但与此同时,地方债务结存限额高于往年叠加年内剩余1万亿新增专项债待发,供给压力依然存在,因此债市保持震荡上行的格局,10年期国债现券收益率下破1.65%关键点位。10月19日,央行行长就货币政策框架转型和完善释放多项信号,政策利率择机换锚,隔夜逆回购利率成为主要政策利率,这就意味着银行间市场能够更常态化的获得成本较低的隔夜资金,机构融资成本有望下降,债券投资的息差空间或随之拓宽,进而对债市形成支持,推动债市接连向上突破前高。此外,证监会还宣布拟设立应对非银机构大额赎回的流动性支持工具等安排,为债券市场稳定运行提供了新的政策支撑。临近月末,换锚利好已经定价完毕,叠加超长债市场拥挤度提高,获利盘止盈开始给国债期货带来压力。债市非银大额赎回便利(BNSF)虽然一定程度上降低了系统性风险发生的概率,但是考虑到该工具平常不启用,仅特定情景触发,因此不宜据此判断央行转向大幅宽松。月末资金面阶段性收紧,税期顺延叠加跨月需求,三重压力叠加之下,10月最后一天DR007一度上行7bp至1.4%,信用债市场传来的舆情也对债市形成一定扰动,综合作用下导致致使超长端主力合约实现3月以来最大跌幅。
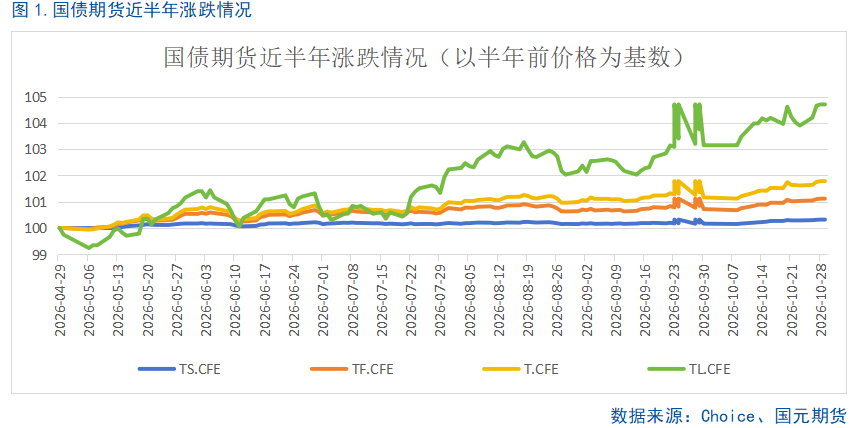
二、国债期货市场行情
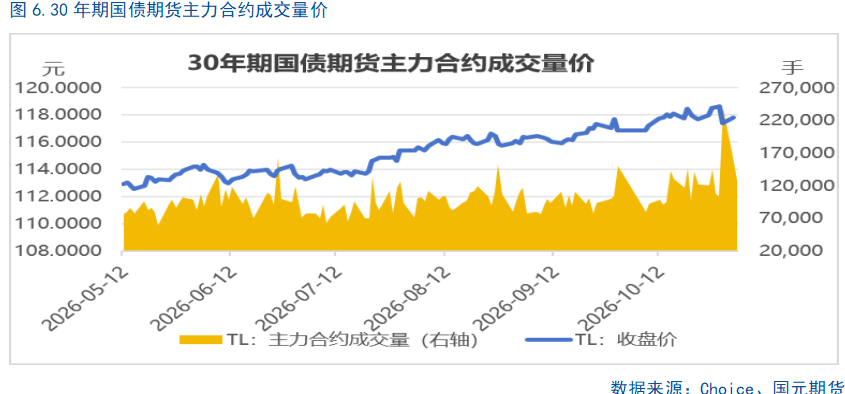
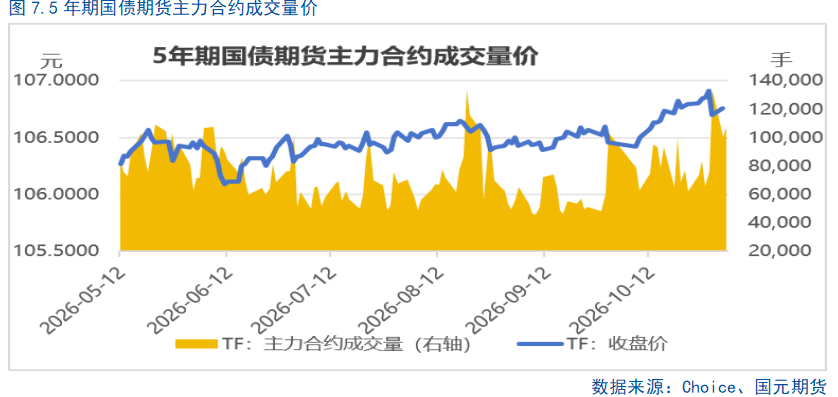
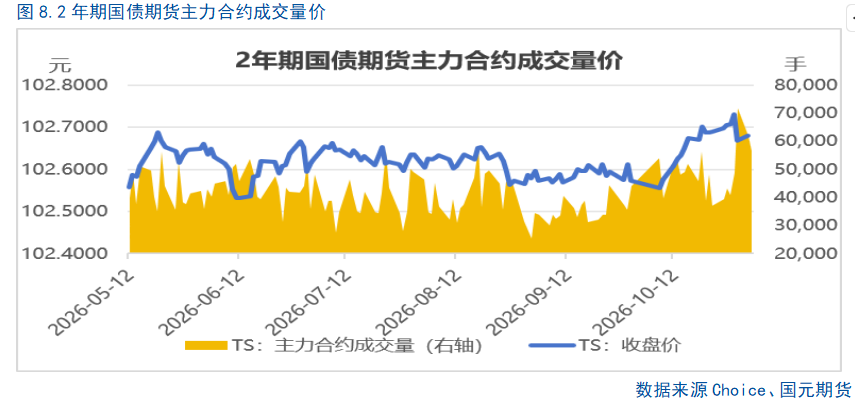
成交量方面,截至10月30日,各期限国债期货日均成交量环比全线上行,交投活跃度明显修复。30年期国债期货10月日均成交133,213手,较9月增加30,093手,绝对增量与10年期并列领先。10年期国债期货10月日均成交117,027手,较9月增加30,834手,增幅35.8%。5年期国债期货10月日均成交84,907手,较9月增加25,668手,增幅43.3%为各期限最高。2年期国债期货10月日均成交49,913手,较9月增加14,146手,增幅39.5%。整体来看,9月成交回落后10月量能全面回暖,短中端品种反弹弹性更大,或与资金面转松、曲线陡峭化预期下交易性需求回升有关,而超长端品种在利率下行与配置力量支撑下维持高换手。
持仓量方面,10月各期限国债期货持仓规模环比全线上行,且增量明显向中短端迁移。2年期国债期货月末持仓104,089手,较9月末大幅增加29,586手,增幅39.7%居首。10年期国债期货月末持仓439,778手,较9月末增加27,914手。5年期国债期货月末持仓249,687手,较9月末增加19,245手。30年期国债期货月末持仓245,817手,较9月末仅增加5,670手,增幅2.4%为各期限最低。与三季度增量集中于长端不同,10月增仓主力转向短端与10年期品种,显示套保与做陡曲线需求重新升温。值得注意的是,30年期品种成交大幅放量但增仓有限,或表明长端以日内及波段交易为主、多头持仓意愿趋于谨慎,存量博弈特征明显。建议关注长端换手率高企而增仓乏力的组合下,若利率再下行缺乏增量资金接力,止盈盘涌出可能放大债市波动。
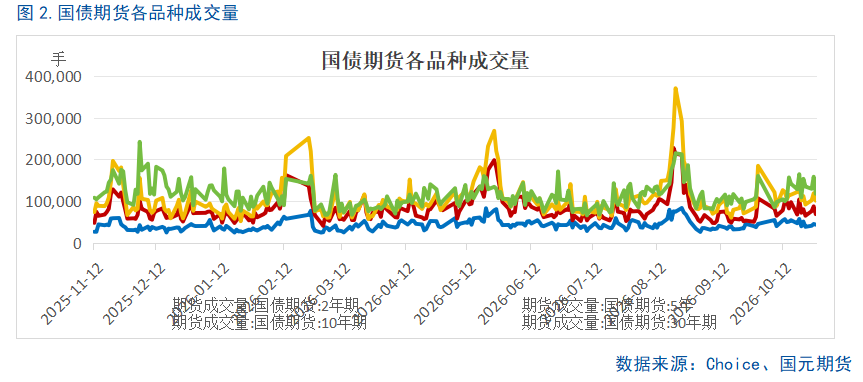
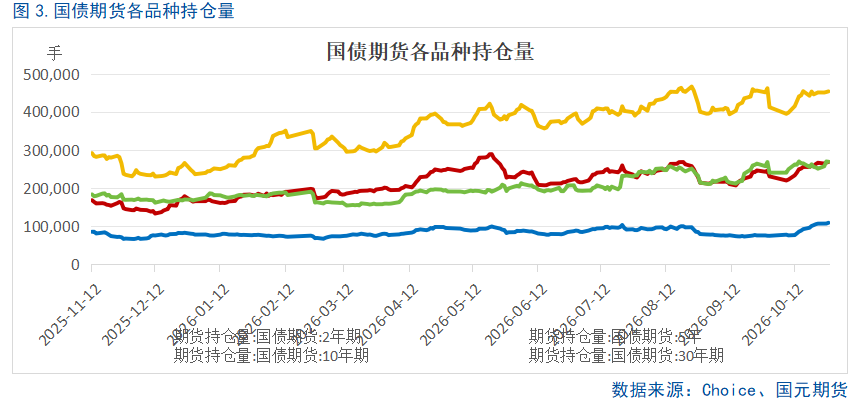
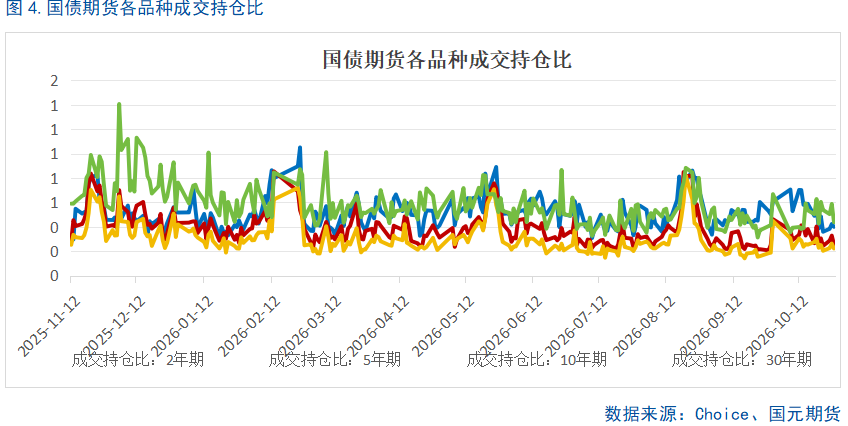

三、国债期货指标
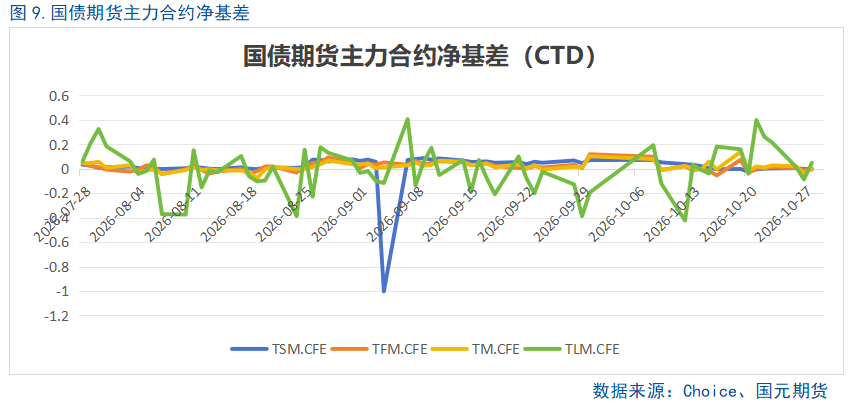
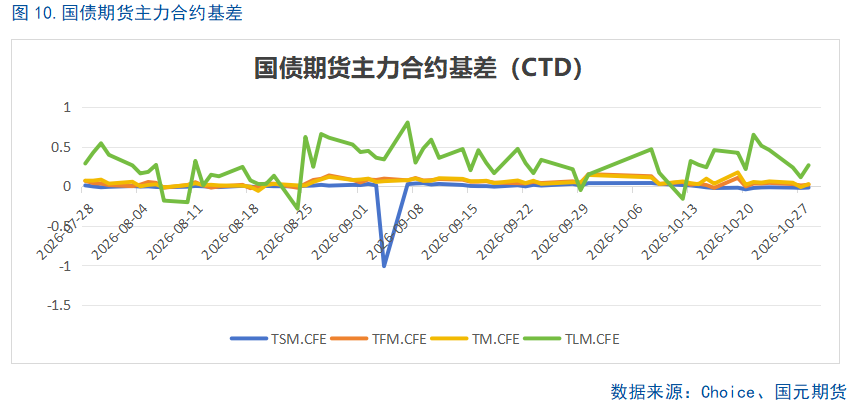
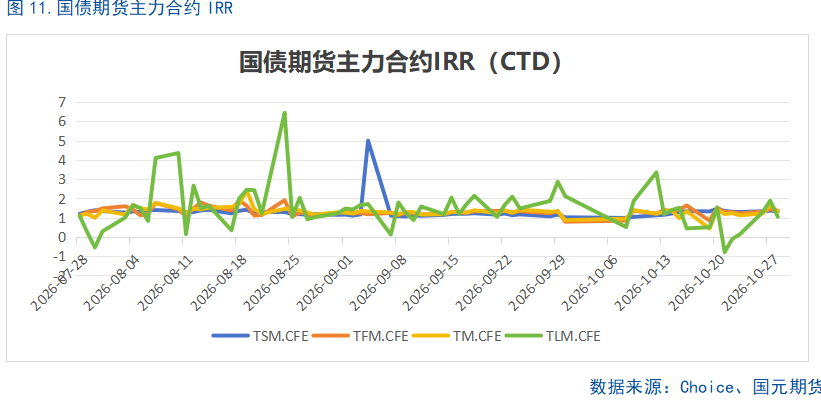
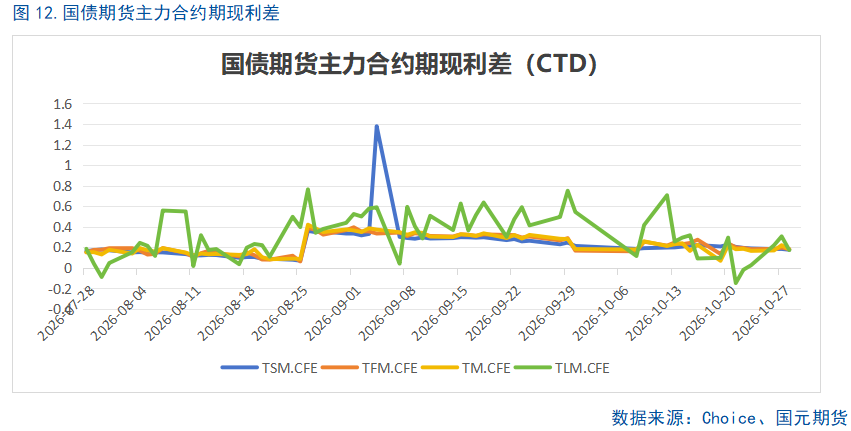
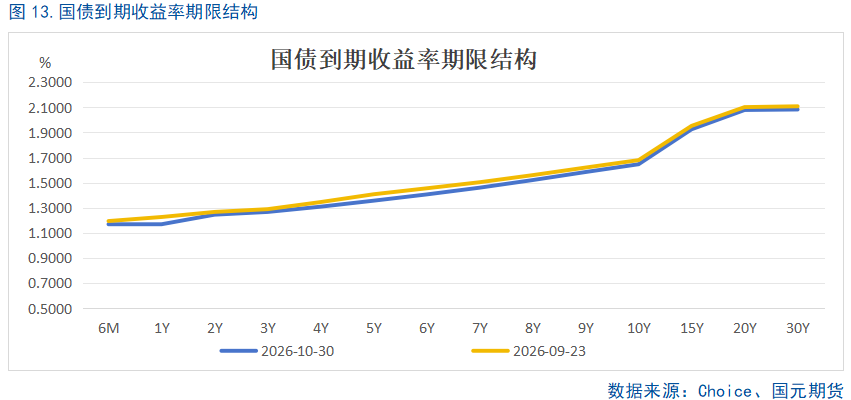
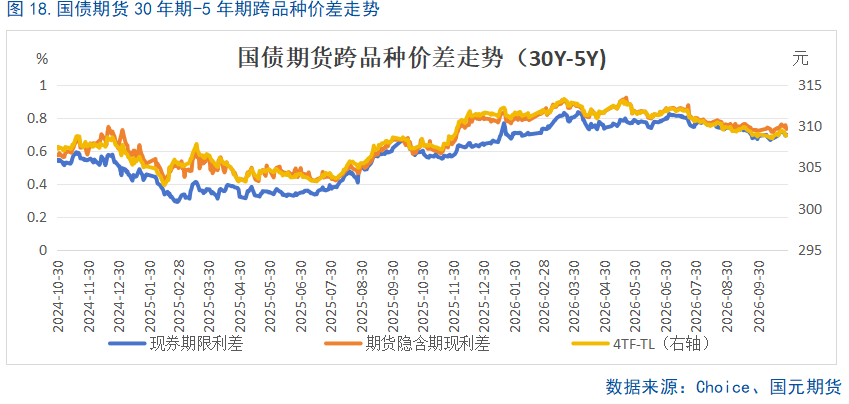
2026年10月,2年期、5年期、10年期及30年期国债期货基差整体有所走阔,月末主力合约CTD净基差分别录得0.01、0.04、0.18、0.02元,除TL外各品种较月中普遍抬升,其中T合约走阔最为明显,期货相对现券定价由月初的阶段性偏强转向偏弱,TL则逆势收敛、重回贴水,超长端期现定价在止盈冲击下快速切换。主力合约CTD对应IRR分别为1.28%、1.09%、-0.05%、1.24%,除TL月末回升外,其余合约IRR周度延续下行,且各期限IRR较DR007(约1.34%)的资金成本整体偏低,正向套利空间基本被压缩,T合约IRR月末罕见转负。TL合约IRR振幅相对较大,月内自约1.9%高位一度降至0.14%,月末回升至1.24%附近。当前30Y-10Y录得约43.3bp,全月呈“V型”走势,上中旬在央行“换锚”预期与资金面宽松推动下,利差一度压缩至40bp附近的历史低位,月末因跨月资金收紧叠加信用舆情引发理财预防性赎回、超长端集中止盈,30年期收益率单日跳升3-4bp,利差被动走阔至43bp附近,中枢较9月底(42bp)大体持平。收益率曲线10月先呈“短端与超长端领跑的平行下移”,月末转为“熊陡”修复,1Y、5Y、10Y、30Y全月分别下行约5bp、3bp、3bp、6bp。后续需关注政策利率换锚落地后短端定价锚清晰化对曲线形态的重塑,以及长端利差与IRR低位背景下止盈盘集中释放引发的波动放大风险。
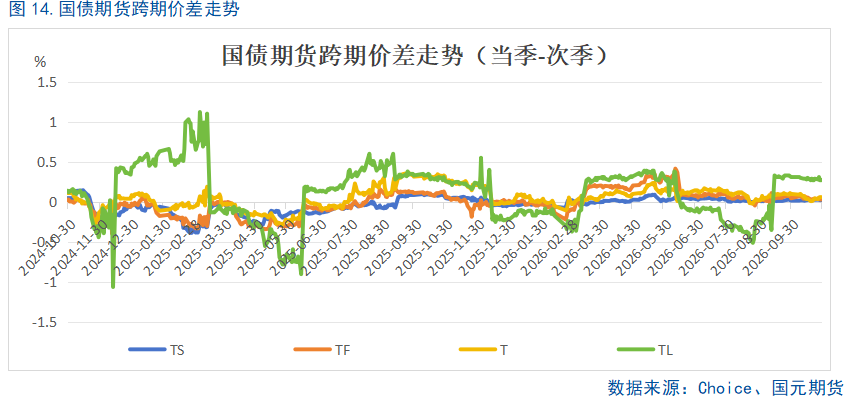
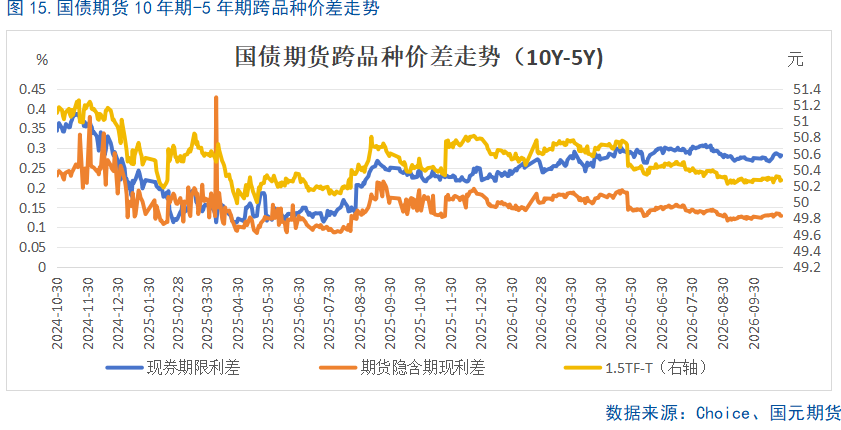
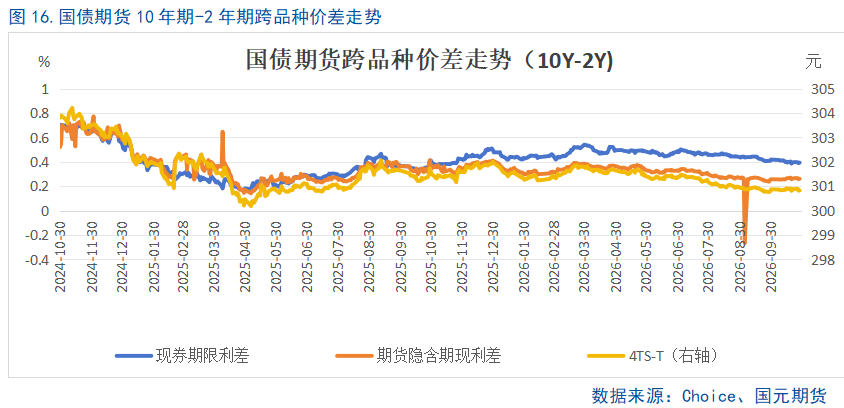
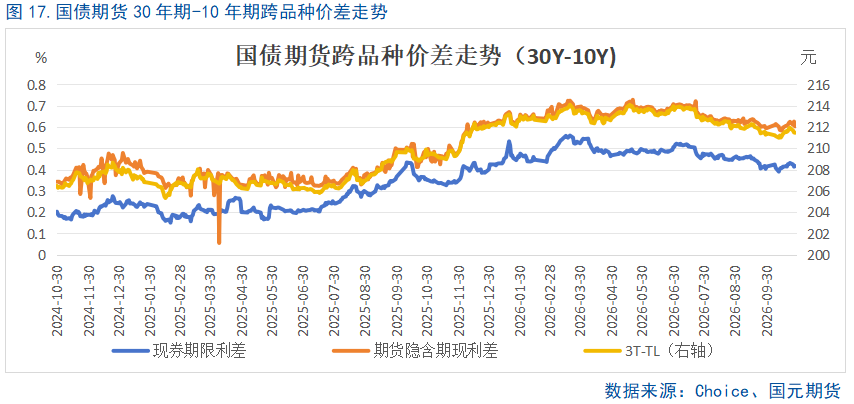
四、宏观经济展望与政策跟踪
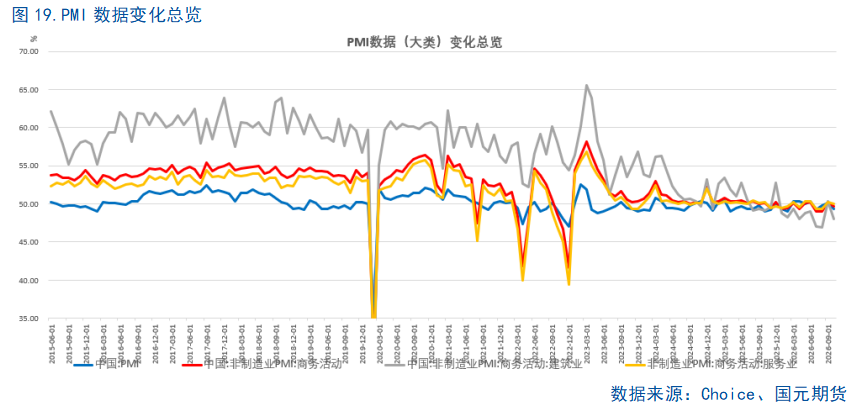
10月制造业PMI回落至荣枯线以下的49.3,环比降幅超出市场预期,生产指数降幅大于新订单,指向生产端被短期扰动压了一下,而不是订单塌陷、企业被动减产。原因可拆成四层:一是长假带来的工作日减少,过去十年10月PMI环比本就平均回落约0.5个点,这部分属日历效应,不承载信息。二是中秋落在9月下旬、去年却在10月上旬,同样的节前备货与生产今年提前到9月完成,把9月消费品景气抬了上去、把10月读数压了下来,约三个百分点的消费类新订单与生产降幅中相当一部分是“统计前置”而非需求消失,这也是9、10月数据应合并观察的原因。三是中东局势推升油价,石化链开工下滑,采购量与进口同步走弱,企业在成本上行与订单不明之间选择“少买慢产”,中小企业受损更重,这是降幅超出季节性的主因。四是需求侧的真实弱项——圣诞订单9月集中释放导致新出口订单回落,属前置透支而非趋势下滑,汽车销量走弱、节后消费退潮压制内需,而全球科技资产调整对产业预期形成扰动,使高技术制造业从高位小幅回落。行业层面呈典型K型分化,新动能行业仍在扩张、生产指数长期站稳荣枯线上,传统消费品与原材料行业转弱,压力集中于成本敏感、议价能力弱的一端。建筑业意外走弱则是“政策已发力、读数未兑现”的时滞——结存限额与新型政策性金融工具已投放完毕,但资金到项目、项目到开工仍需时间,叠加现房销售制度改革压制新开工。整体看,9—10月合并景气水平与7—8月中枢基本持平,指向经济处于徘徊筑底而非二次探底。结构上预期指数仍有韧性、价格剪刀差收窄、新订单与生产的差值修复、库存呈“原料微升+产成品去化”的良性组合,为后续生产回补留出空间。往前看,长假扰动消退叠加约1.4万亿增量财政资金转化为实物工作量,11月PMI有望重回荣枯线附近,但外需前置透支、地产深度调整与油价向下游传导不畅,决定修复斜率偏缓。对债市而言,这是“弱而不破”的阶段性读数,尚不构成方向性利空,更可能强化基本面筑底、政策处于观察期背景下的区间震荡格局。
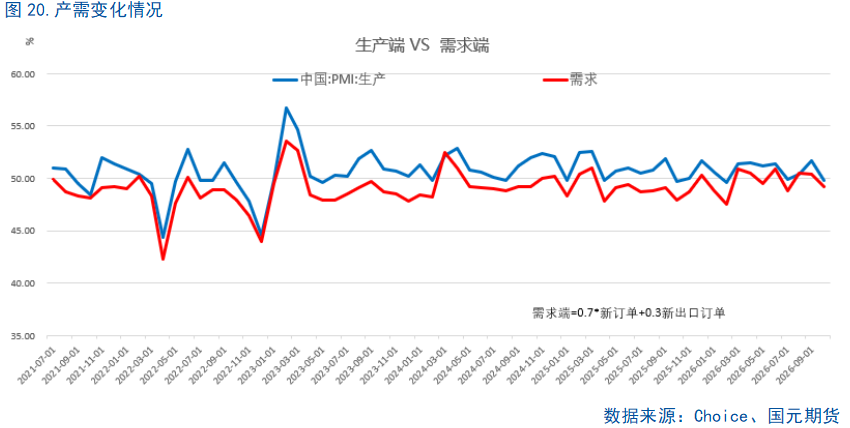
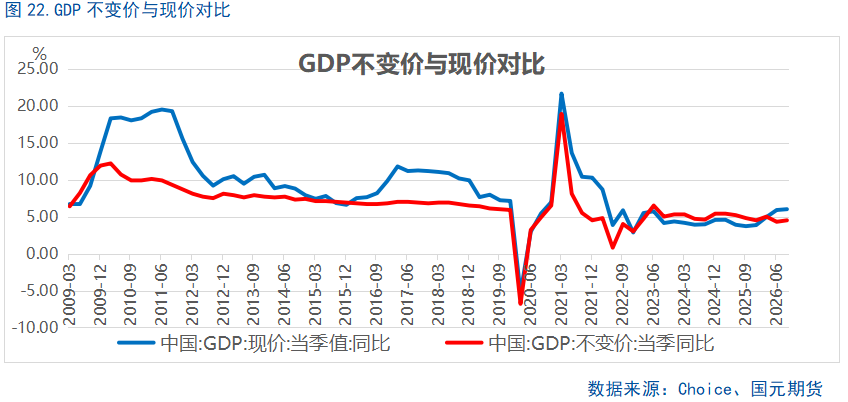
三季度经济数据可以浓缩成一句话:量的企稳、价的集中、需求的分化。实际GDP同比4.5%,较二季度小幅回升,主要靠第二产业改善,前三季度累计4.6%。四季度在低基数下同比只需4.2%左右即可触及目标下限,全年达标压力不大——这基本决定政策基调更可能是“进入观察期”而非“继续加码”。名义增速6.0%继续快于实际,平减指数约1.5%,企业盈利环境理论上略好于二季度。但涨价高度集中在两条线索上——地缘格局驱动的能源化工、产业变局驱动的有色电子,其余行业价格仍弱,微观体感因此明显分化,这正是“数据不差、感受不佳”的来源。从9月单月看,季末冲量特征明显:六大口径中只有地产销售弱于前值,出口高增带动工业与生产性服务业,投资在专项债、特别国债与政策性金融工具对应项目加速落地后环比转正。结构上呈三个特征。一是生产强于需求:工业增速为4月以来最高,出口交货值高增,且新旧动能分化有所收敛,集成电路、新能源车、工业机器人增速回落,而原煤、粗钢、水泥回升,部分反映公共项目落地。产能利用率在连续两季下行后边际企稳,但汽车创近十个季度新低,指向油电并存压价与需求前置、政策退坡的叠加。二是内需改善集中于消费而非投资:社零回升主要由汽车之外的品类贡献,且受中秋与国庆假期前置释放影响,服务消费持续快于商品消费。投资虽环比转正,地产仍是最大拖累,销售、新开工、到位资金全面走弱,仅一线房价环比企稳,尚不足以扭转预期。基建降幅反而扩大,但建筑业PMI与新订单同步回升,说明资金已到项目端,从项目到实物工作量仍有明显时滞。三是外需贡献抬升:净出口对增长的贡献率明显提高,但这一支撑建立在出口前置与低基数之上,四季度可持续性存疑。往后看,增量抓手有两条线:政策性金融工具与“六张网”推动项目开工、形成实物工作量,效果或在四季度后半段逐步显现。服务消费在政策扩围下仍是扩大内需最具确定性的方向。总体判断,经济仍处在“生产与外需托底、内需渐进修复”的筑底阶段,而非趋势性走强,稳增长的必要性并未因单季回升而下降。
对国债期货而言,名义增长连续快于实际、政策转入观察期,意味着基本面已从三季度的债市利多转为中性甚至小幅利空,长端对政策定调与风险偏好的敏感度上升。但地产链条与居民资产负债表这两大内需短板尚未修复,利率上行缺乏持续性支撑,市场更可能表现为“供给放量+资金面波动”下的曲线走陡,而不是趋势性熊市。

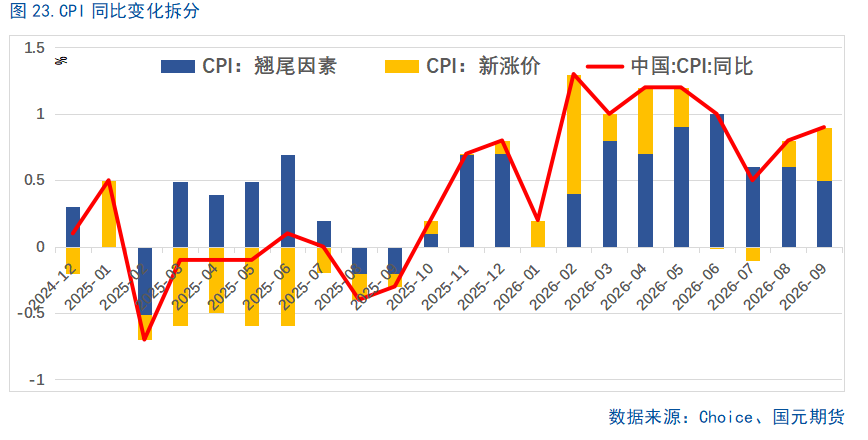
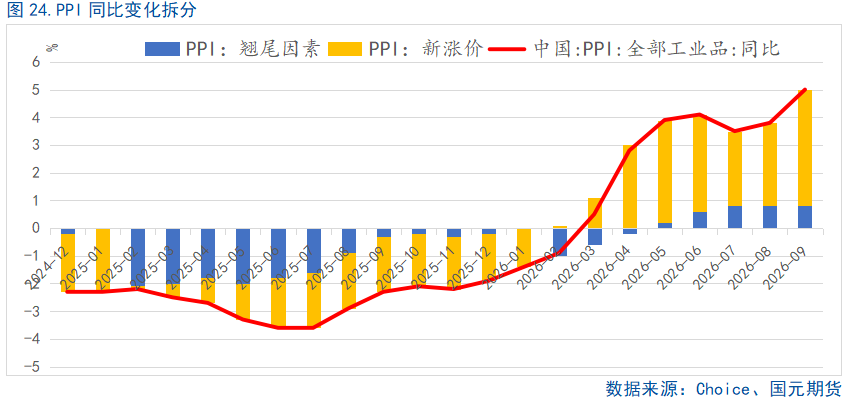
9月CPI、PPI同比同步回升,为2022年7月以来新高,但二者回升驱动存在明显分化,终端需求支撑整体偏弱。9月CPI同比0.9%,环比0.2%,核心CPI持平上月。能源涨价是CPI同比上行主因,食品端猪肉、鲜菜形成拖累,暑期过后出行服务价格环比回落,AI硬件涨价形成正向拉动。本轮CPI改善主要来自国际能源输入传导与AI硬件需求,内需偏弱体现为服务提价能力不足,黄金饰品价格转跌也反映贵金属支撑走弱。展望四季度,受翘尾、节假日及消费刺激政策带动,CPI同比中枢或小幅抬升至1.0%—1.2%,但内生通胀动力不足,后续需跟踪AI产品定价、天气扰动食品价格以及PPI向CPI的传导效果。9月PPI同比5.0%,显著高于市场预期,环比上涨1.2%,涨幅扩张主要来自油气、煤炭等上游能源板块,叠加冬季备煤、部分建材需求边际修复与AI算力产业链拉动。本次PPI上行并非终端需求全面回暖,而是输入性因素与局部产业链修复共同作用,中下游价格扩散有限,传导集中于能源环节。国内供强需弱格局未发生改变,PPI冲高持续性大概率不足一个季度,四季度同比或维持偏强区间,但进一步上行空间受限。若中东局势推升油价,上行周期将拉长、后续回落也会更快,需重点关注年底补库存与出口表现。内需偏弱的基本面仍对国债期货形成底层支撑,但输入性油价扰动带来通胀预期波动,或将放大国债期货震荡幅度。
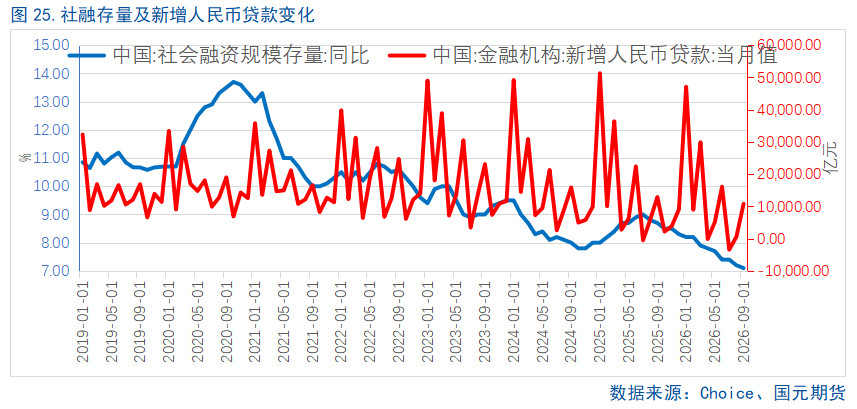
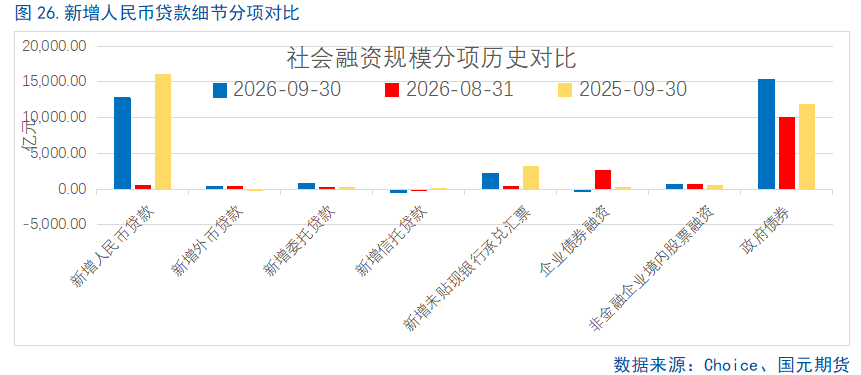
9月金融数据是一次典型的“政策托举型”改善,社融同比小幅多增,但社融存量增速、贷款余额增速与M1、M2同步回落,说明融资端的边际改善几乎全部来自政府部门,私人部门的融资意愿并未修复。政府端率先转向,政府债净融资大幅多增,叠加5500亿元结存限额启用与新型政策性金融工具投放,委托贷款明显放量,政府融资增速结束了长达13个月的下行,四季度政府债供给大概率高于去年同期,社融的底部支撑基本确认。企业端出现早期回应,中长期贷款创4月以来新高,但在票据低基数贡献下,剔除票据后企业贷款仍同比少增,改善更像是季末集中投放与项目配套融资的初步迹象,尚未形成趋势。居民端依旧是短板,贷款连续三个月负增长、中长期贷款连续12个月同比少增,地产销售与消费双弱,居民去杠杆仍在延续。货币指标进一步印证内生需求不足:M1回落主要是去年同期高基数扰动,而非资金活化恶化,M2则受信贷派生放缓拖累,两者剪刀差走阔。往后看,四季度社融有望在政府债与准财政工具支撑下企稳,年内降准仍有空间。但宽信用能否从政策融资扩散到私人部门,取决于资本金能否撬动配套贷款、项目能否形成实物工作量、房贷贴息后地产成交能否稳住居民预期——这三条链条没有打通之前,融资改善更偏向“量”的托底,而不是“价”与融资意愿的修复。
对国债期货而言,政府融资拐点确认意味着“资产荒”叙事的最强阶段已过,长端在政府债供给放量与宽信用预期升温下更易受到扰动,TL的基差与IRR对政策信号的敏感度会高于中短端。但私人部门融资未修复决定了利率上行缺乏基本面支撑,调整更可能体现为曲线走陡,而不是趋势反转。四季度政府债供给高峰叠加跨月资金波动,中短端套保需求或阶段性上升.
五、资金面情况
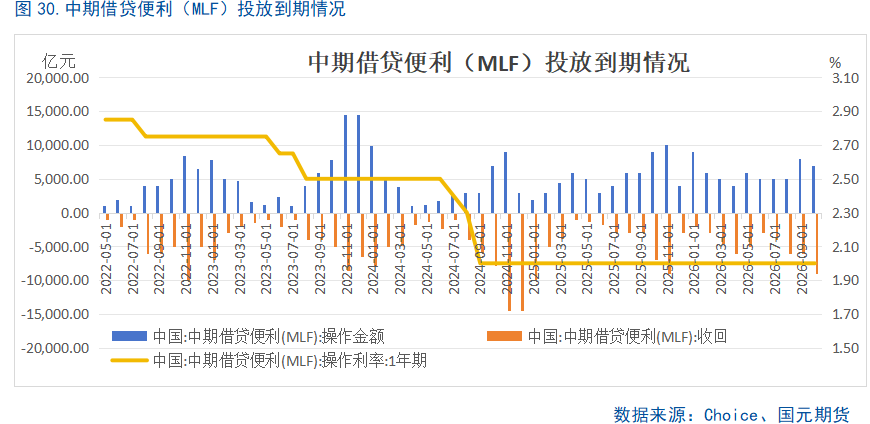
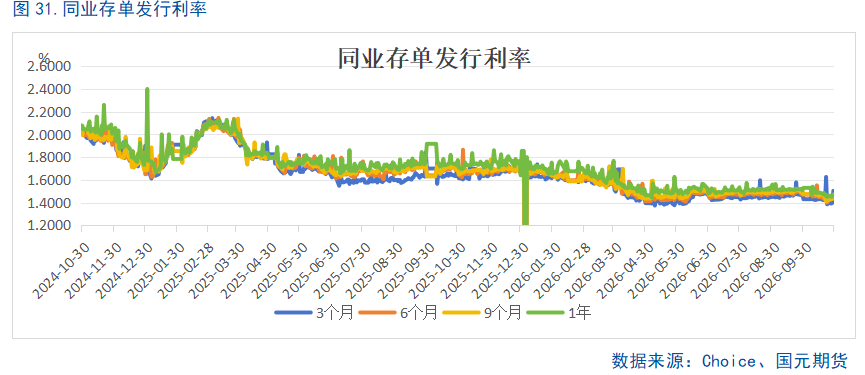
10月资金面是“中枢下移、波动收窄、压力向非银倾斜”的组合。节后央行在回收跨季资金的同时,超量续作中期工具,月中资金转松后,仍继续投放,推动DR001均值降至1.28%附近,较9月下移约10个基点。进入下旬,操作转为精细化收敛,MLF缩量续作、匿名资金提价,显示央行对宽松预期与机构加杠杆的关注。月末跨月叠加信用事件引发的赎回压力,使R007上行幅度明显大于DR007,银行体系尚平稳,非银融资条件偏紧。最具标志性的是10月30日政策利率正式“换锚”:11月2日起,隔夜逆回购以1.25%成为主要政策利率,7天逆回购退为税期与月末的补位工具。这不是降息,但它压低了资金波动的“上限”——税期与月末的脉冲空间被大幅削平,短端定价锚更清晰,也为后续存单与同业活期利率下移打开通道。
展望年底两个月,资金面大概率“均衡偏松、扰动前置”。11月是政府债供给的年内次高峰,结存限额加速落地带来集中缴款,而MLF与买断式逆回购到期约1.8万亿元,续作压力反而下降。隔夜逆回购每日投放可有效平抑缴款冲击,DR001中枢有望稳定在1.25%—1.30%。12月供给明显退坡,但同业存单到期升至3.5万亿元的年内高位,中旬连续两周超万亿,叠加税期走款与跨年取现,是最可能出波动的窗口。在财政集中支出与央行呵护下,跨年脉冲应属季节性特征,而非趋势反转。降准概率大于降息,但“只降准不降息”对资金中枢的拉低有限,且时点可能后移至年末或明年初,不宜作为基准情形交易。
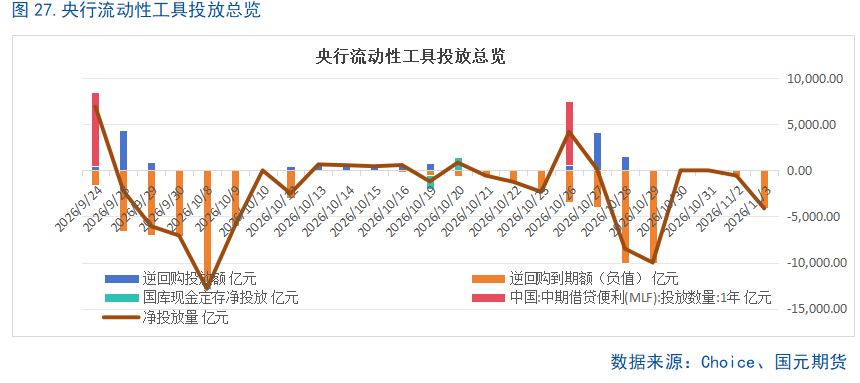

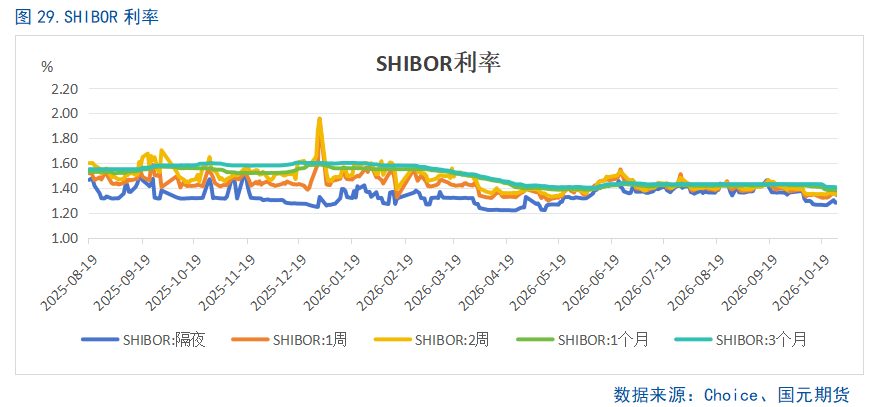

继10月末资金面收紧以及信用债舆情影响之下的下跌,11月初连续两天超跌反弹,11月3日午间央行落地第三批SFISF、规模1000亿元,叠加股票回购增持再贷款转为长期制度、利率由1.25%降至1%,非银流动性压力明显缓解,信用债抛售趋缓,以及前期超长端被赎回与止盈压得最狠,但考虑到信用债舆情仍处于发酵阶段,因此不排除再度引发利率债流动性风险的可能,且当前超长端拥挤度依然较高,因此债市预计仍将维持偏强震荡的格局。自10月19日金融街论坛释放“公开市场操作期限拟切换为隔夜”的信号后,10年国债收益率一路下探至1.61%附近,30年国债收益率触及2.05%。收益率逼近1.60%这一关键点位后,继续下行的收益空间不足,银行转为卖出,基金获利了结。同时,TL、T持仓量创新高,交易拥挤度处于高位,引发集中止盈。此前长端利率点位也处于相对低位,因此市场对监管的态度的担忧也有所升温。央行的货政操作意图或仍主要在于保证流动性充裕的前提下,避免债券市场下行出现自我强化、累积利率风险。考虑到政策对长端利率过快下行的容忍度偏低,需要警惕监管因素带来的波动。短期来看,10Y在1.60%—1.63%区间的向下阻力较强,监管对长端下行过快仍有提示,此外A股企稳反弹、TL年内新高后的止盈压力,意味着这更像“震荡修复”而非趋势性突破,因此仍需警惕获利盘集中止盈以及稳增长政策可能带来的波动。中长期来看,建议对债市保持偏积极的看法,但中期的支撑不意味着短期行情会单边上行,大方向上建议以偏多思路对待。
写作日期:2026年11月3日
分析师
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 关于【国债期货】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 5689
 4807
 2103
 2467
 558
573


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


