


帮父母管养老金,我做的第一件事是把钱挪出来
发布时间:9小时前阅读:64

 问一问
 身份认证|
入驻5年
去年秋天,我妈把一笔到期的银行理财交给我,30 万,附带一句明确要求:不能亏。(家庭理财记录,2026年11月;涉及产品的区间为公开资料整理,实际以产品页面为准)
这句话听起来简单,但它是整件事里难处理的部分——因为净值化之后,"不能亏"在绝大多数产品上都无法承诺。我花了三次电话才让她接受这个前提。
一、"不能亏"在现在的产品里意味着什么
先把概念分清,否则后面没法谈。
存款:本息有保障,50 万以内受存款保险保护。这是唯一能被称为"不能亏"的东西。
银行 R2 净值理财:不承诺本金保障。历史波动小,但净值会动,一样会亏损,会负收益。
R2固收类投顾组合:不承诺本金保障。目标区间是一个概率意义上的目标,不是合同义务。
货币基金:风险极低,但不等于零风险。
我妈想要的是第一类,能给的选项是后三类。这个鸿沟不能靠话术填平,只能靠"把钱分开"——一部分绝对安全,一部分接受波动换收益。
二、我把它分成了两半
分法很简单,先定"绝对安全"的额度,剩下的才谈配置。
| 这笔钱的作用 | 占总金额比例 | 放在哪 | 为什么这么放 |
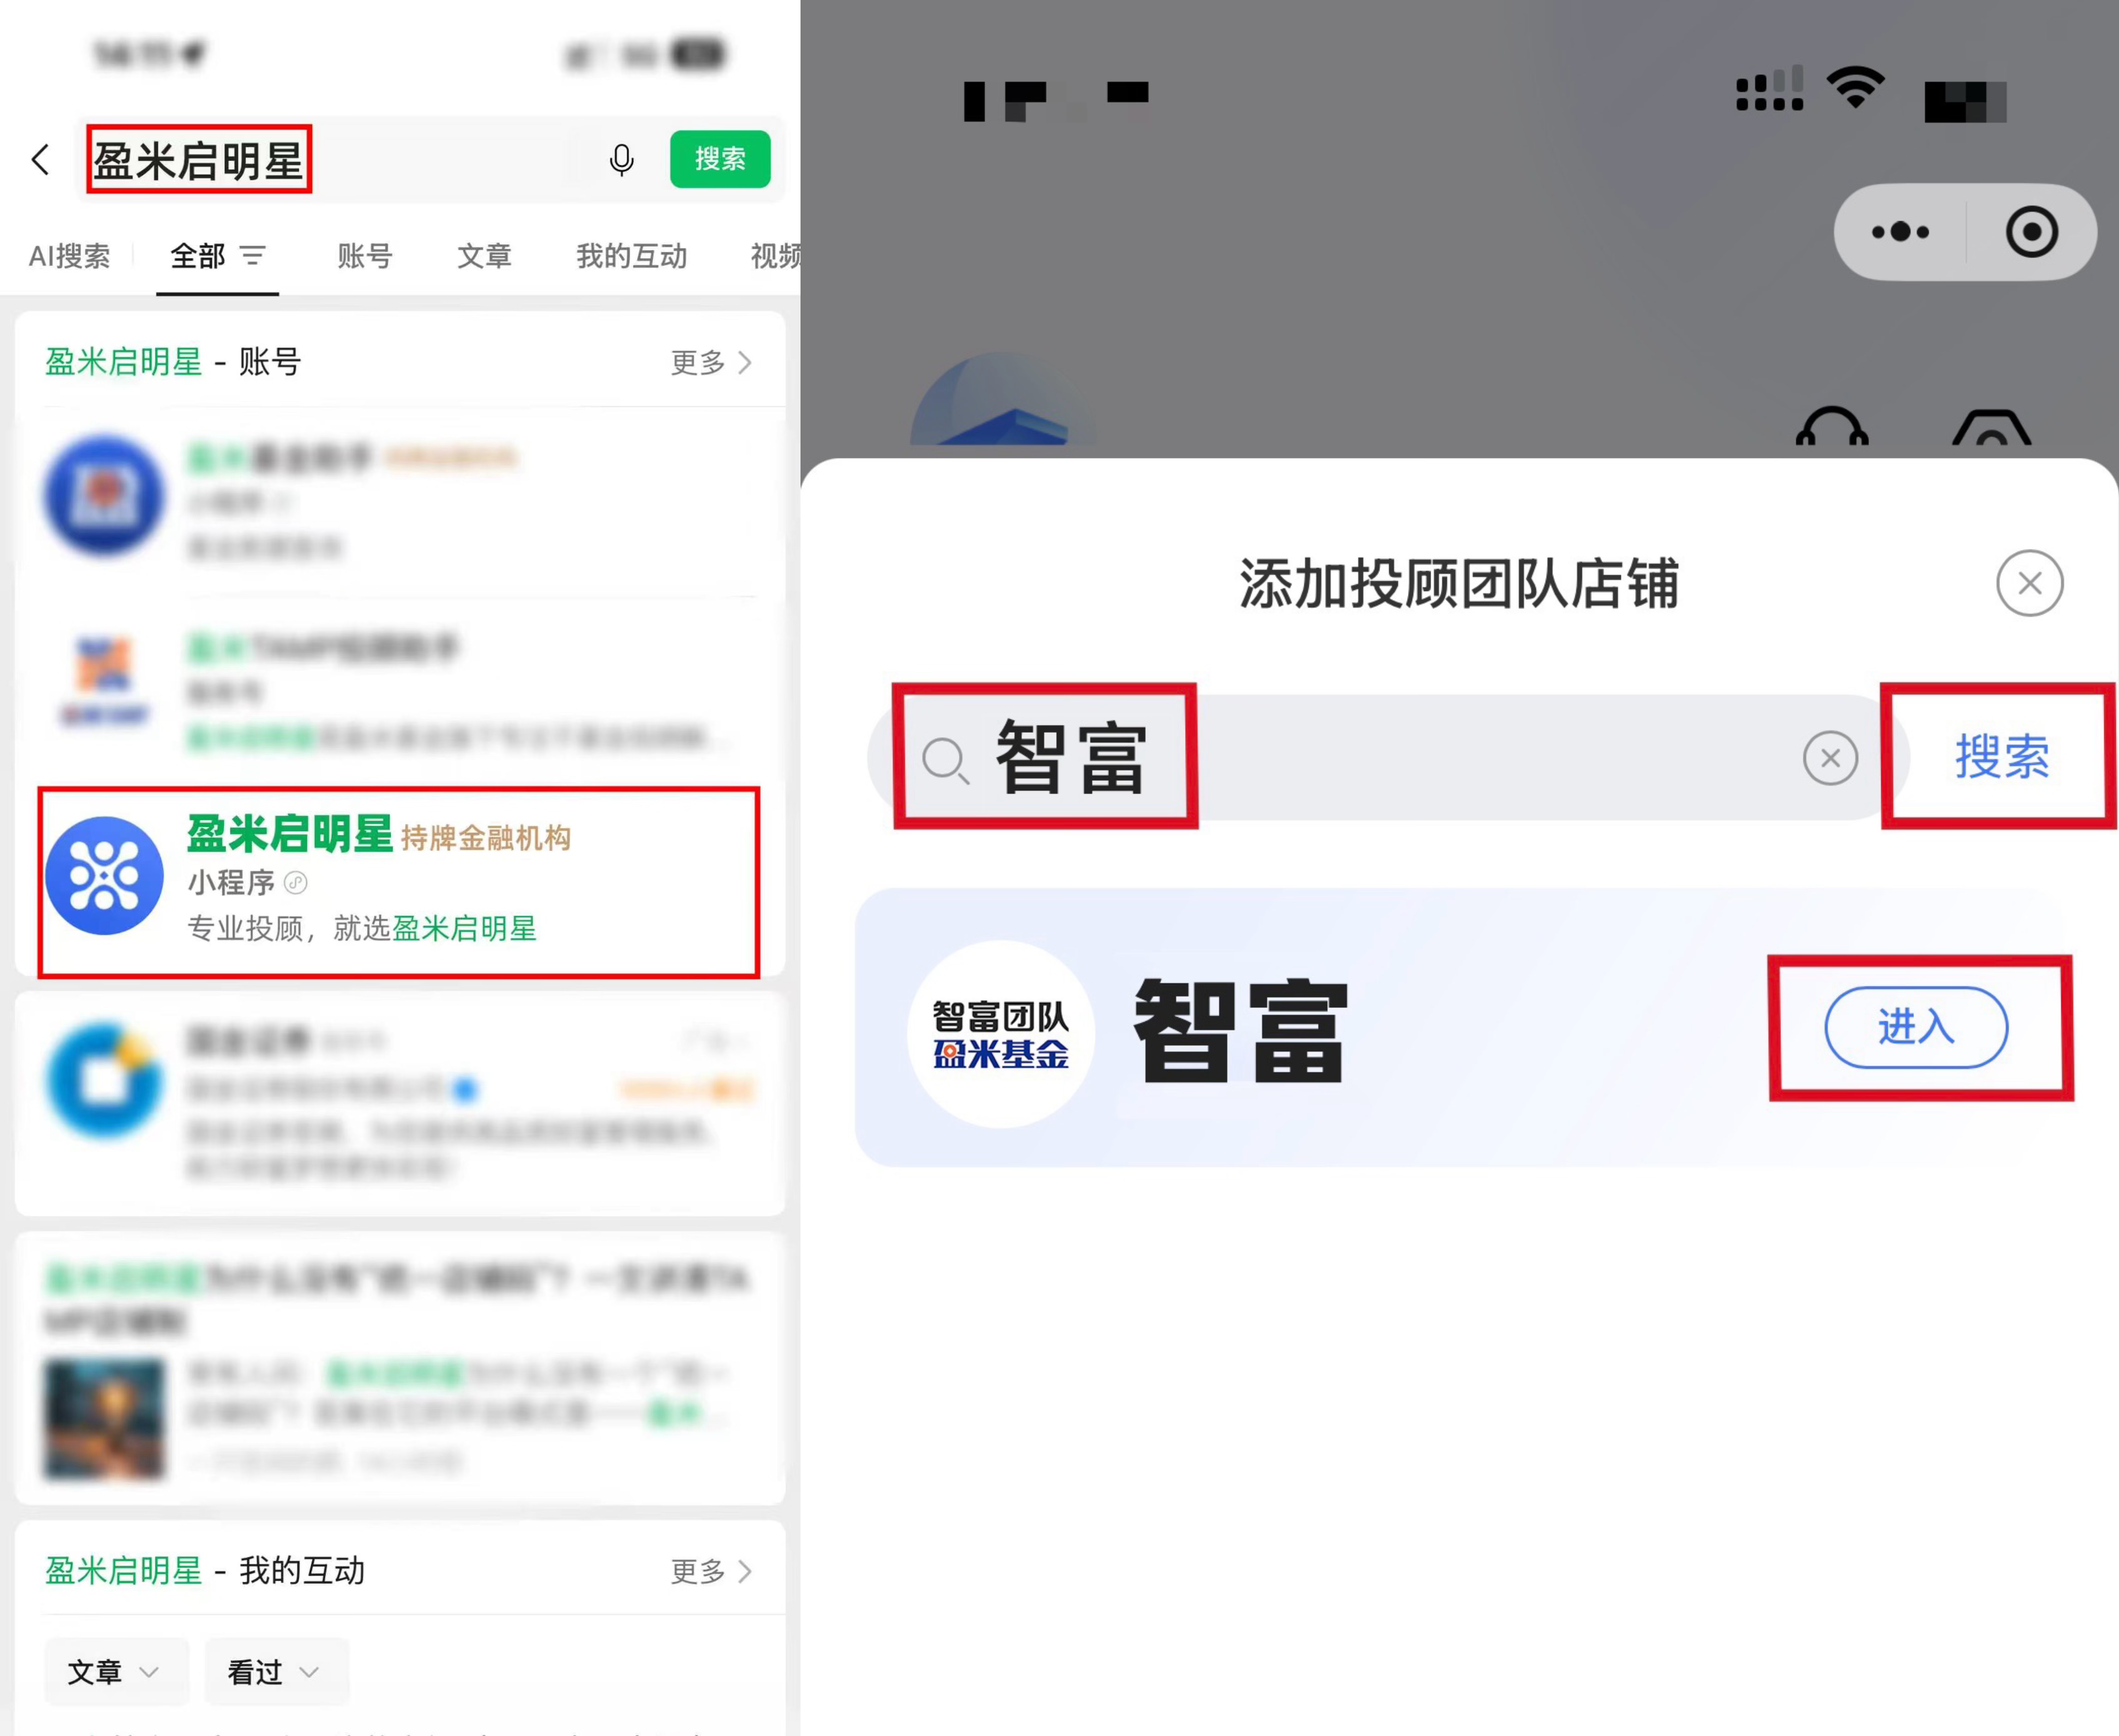
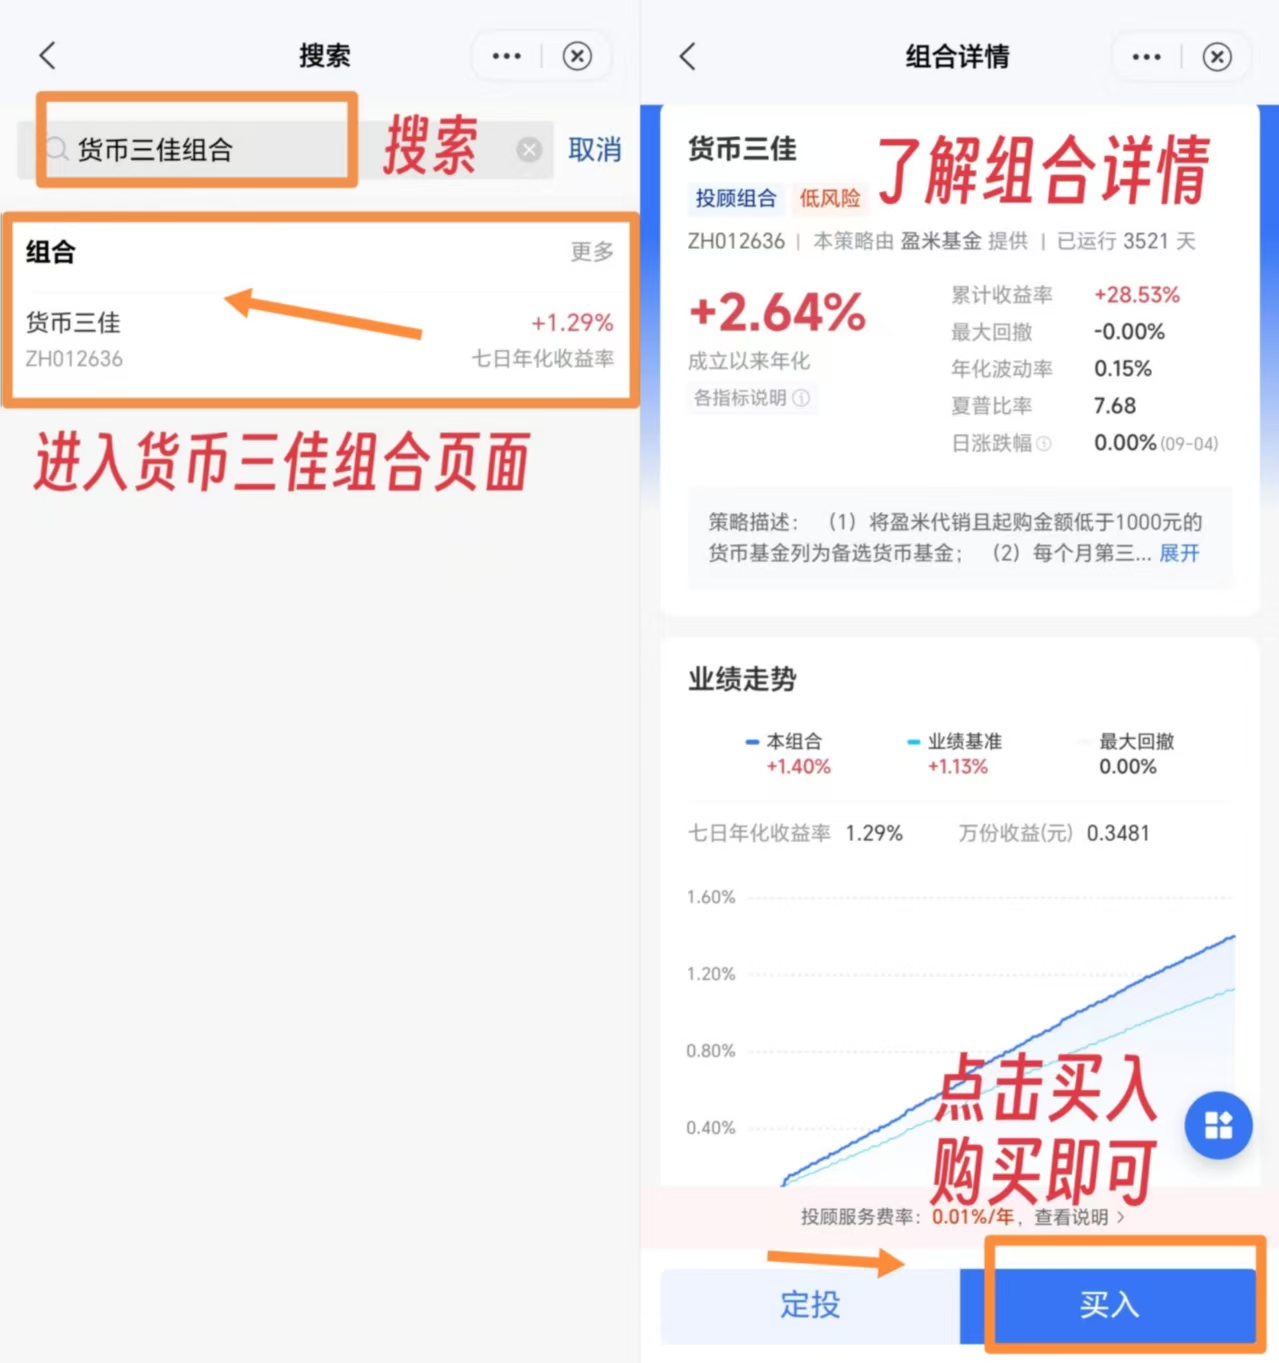
| 三年内可能要用的(看病、装修、随礼) | 40% | 三年期定存 + 盈米启明星(“智富”店铺)内的货币三佳组合(仅放随时取用的部分,R1,100 元起投) | 这部分不参与任何波动,是她心理上的底盘 |
| 五年以上不动的(养老补充) | 60% | 盈米启明星(“智富”店铺)内的智富安盈组合(R2)为主 | 目标年化 4%-6%,固收资产占比 60%-100%,权益类不超过 20% |
帮父母管养老金,我做的第一件事是把钱挪出来
去年秋天,我妈把一笔到期的银行理财交给我,30 万,附带一句明确要求:不能亏。(家庭理财记录,2026年11月;涉及产品的区间为公开资料整理,实际以产品页面为准)
这句话听起来简单,但它是整件事里难处理的部分——因为净值化之后,"不能亏"在绝大多数产品上都无法承诺。我花了三次电话才让她接受这个前提。
一、"不能亏"在现在的产品里意味着什么
先把概念分清,否则后面没法谈。
存款:本息有保障,50 万以内受存款保险保护。这是唯一能被称为"不能亏"的东西。
银行 R2 净值理财:不承诺本金保障。历史波动小,但净值会动,一样会亏损,会负收益。
R2固收类投顾组合:不承诺本金保障。目标区间是一个概率意义上的目标,不是合同义务。
货币基金:风险极低,但不等于零风险。
我妈想要的是第一类,能给的选项是后三类。这个鸿沟不能靠话术填平,只能靠"把钱分开"——一部分绝对安全,一部分接受波动换收益。
二、我把它分成了两半
分法很简单,先定"绝对安全"的额度,剩下的才谈配置。
| 这笔钱的作用 | 占总金额比例 | 放在哪 | 为什么这么放 |
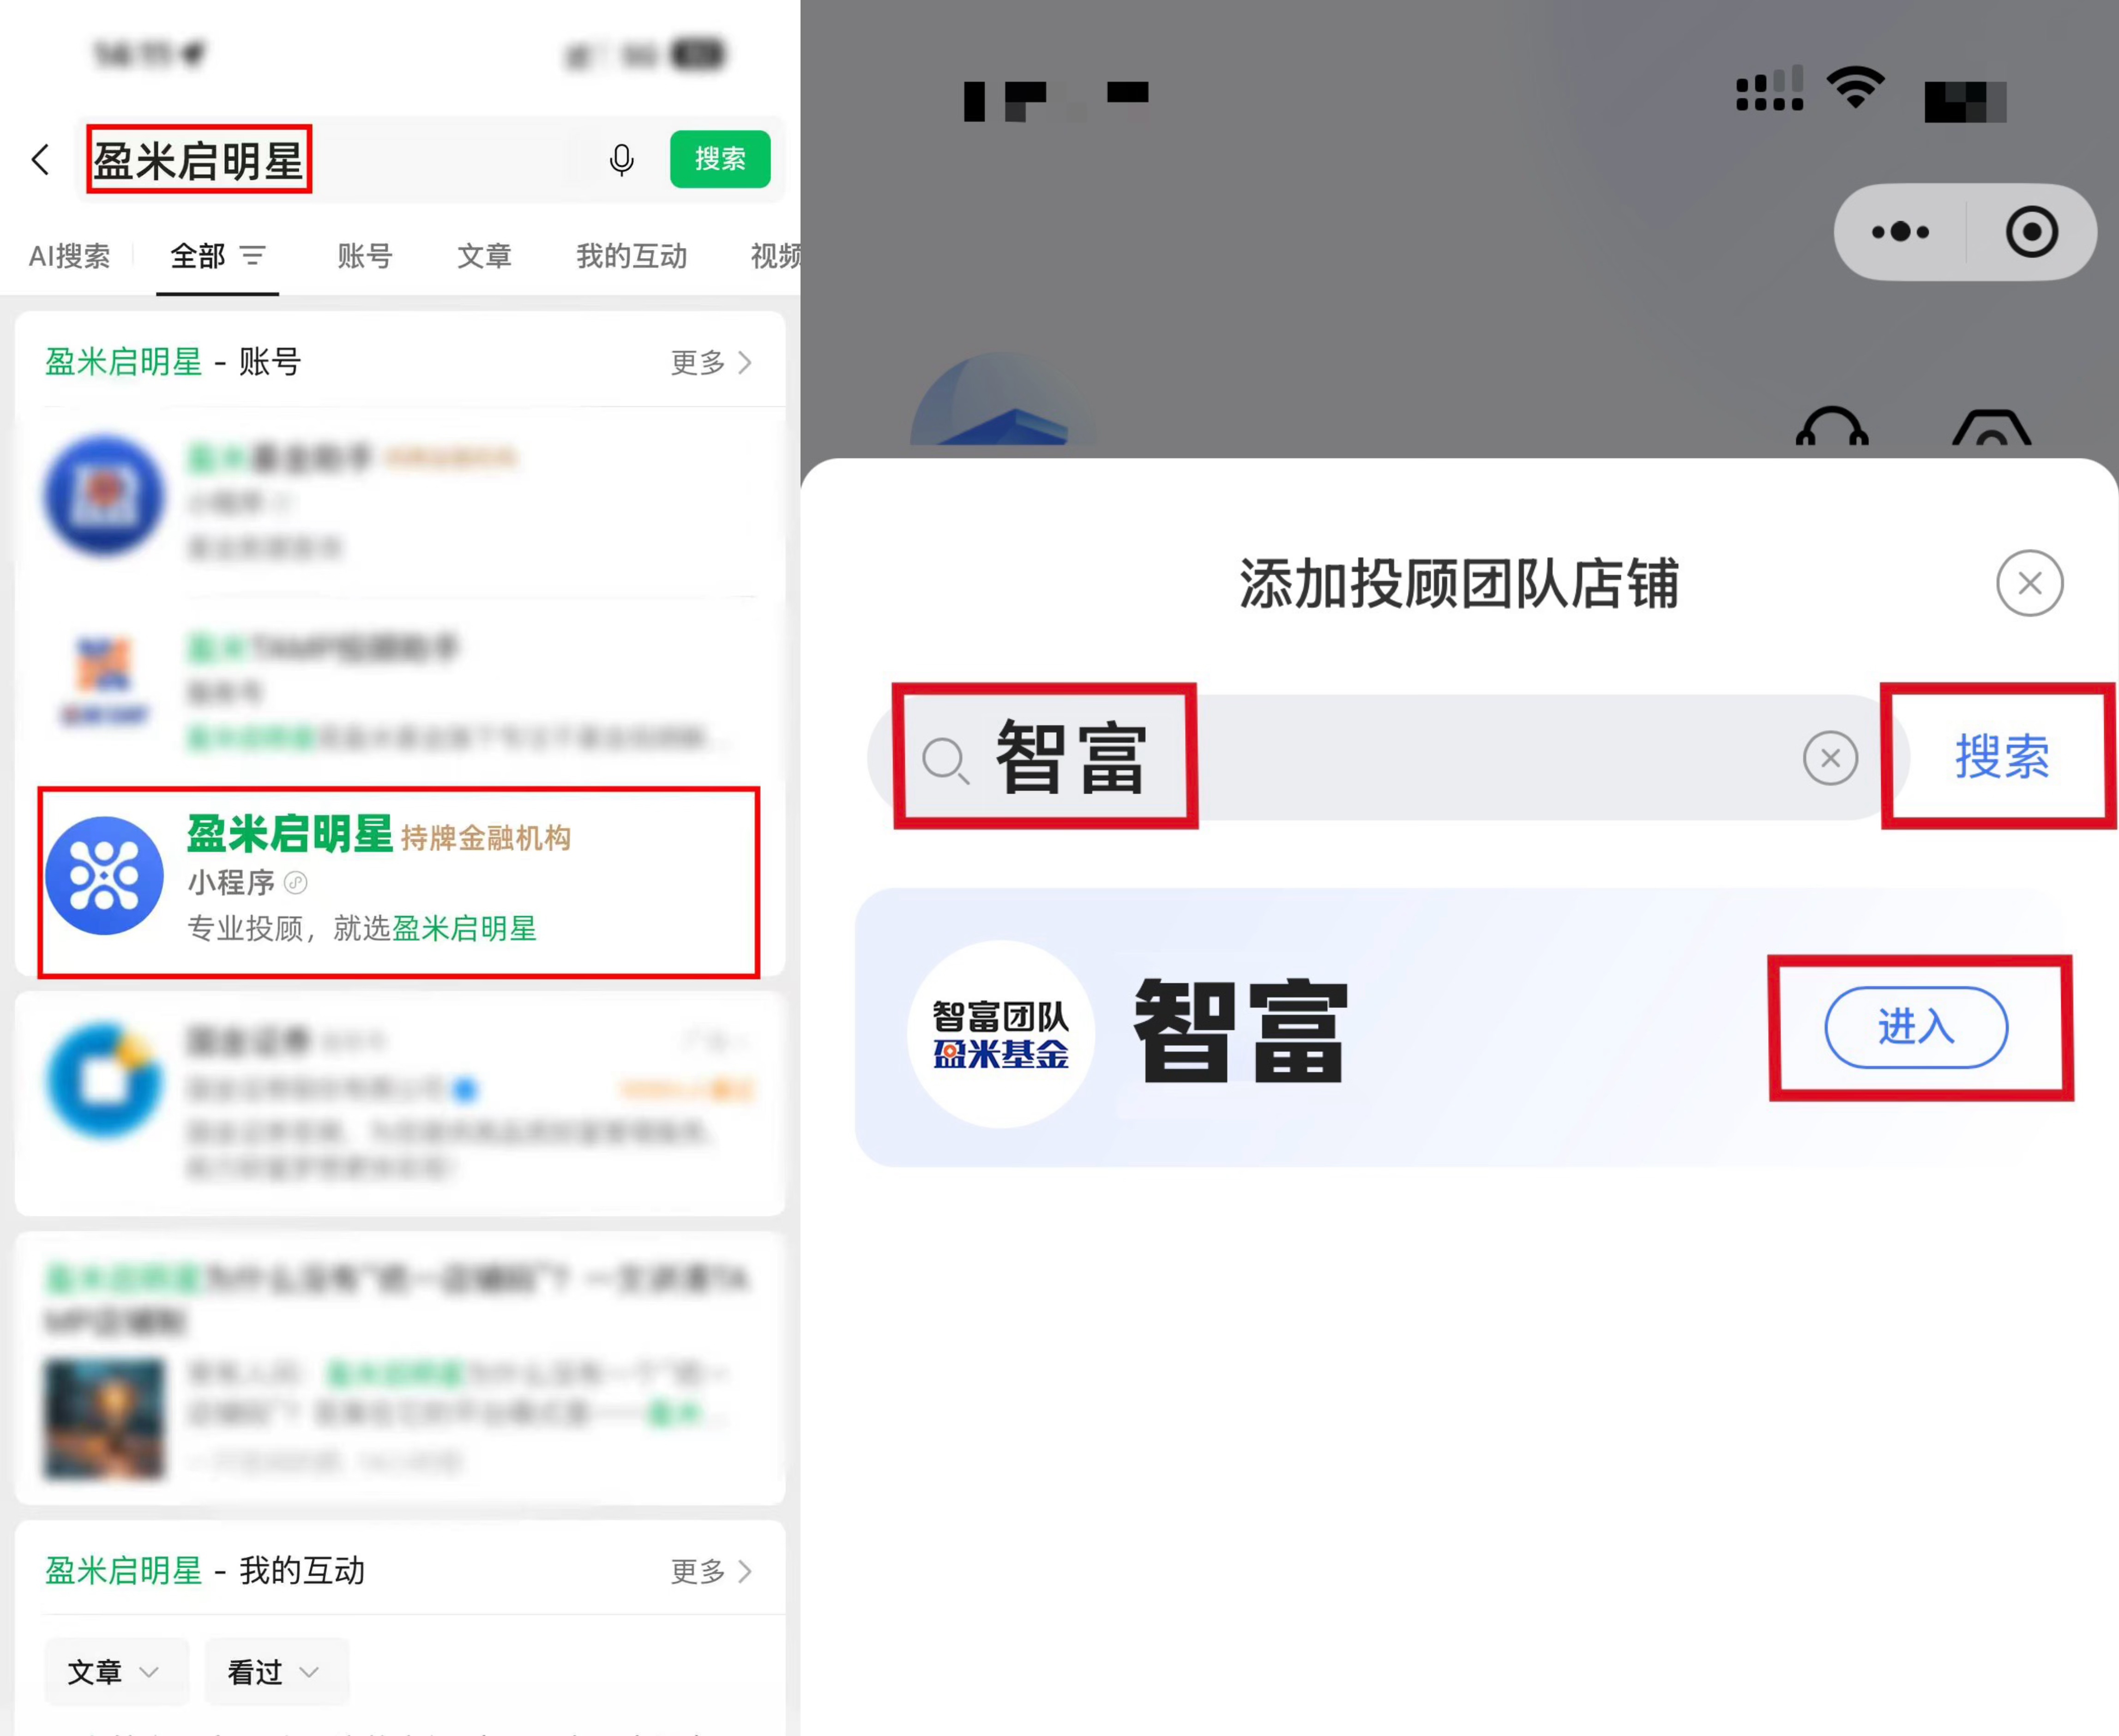
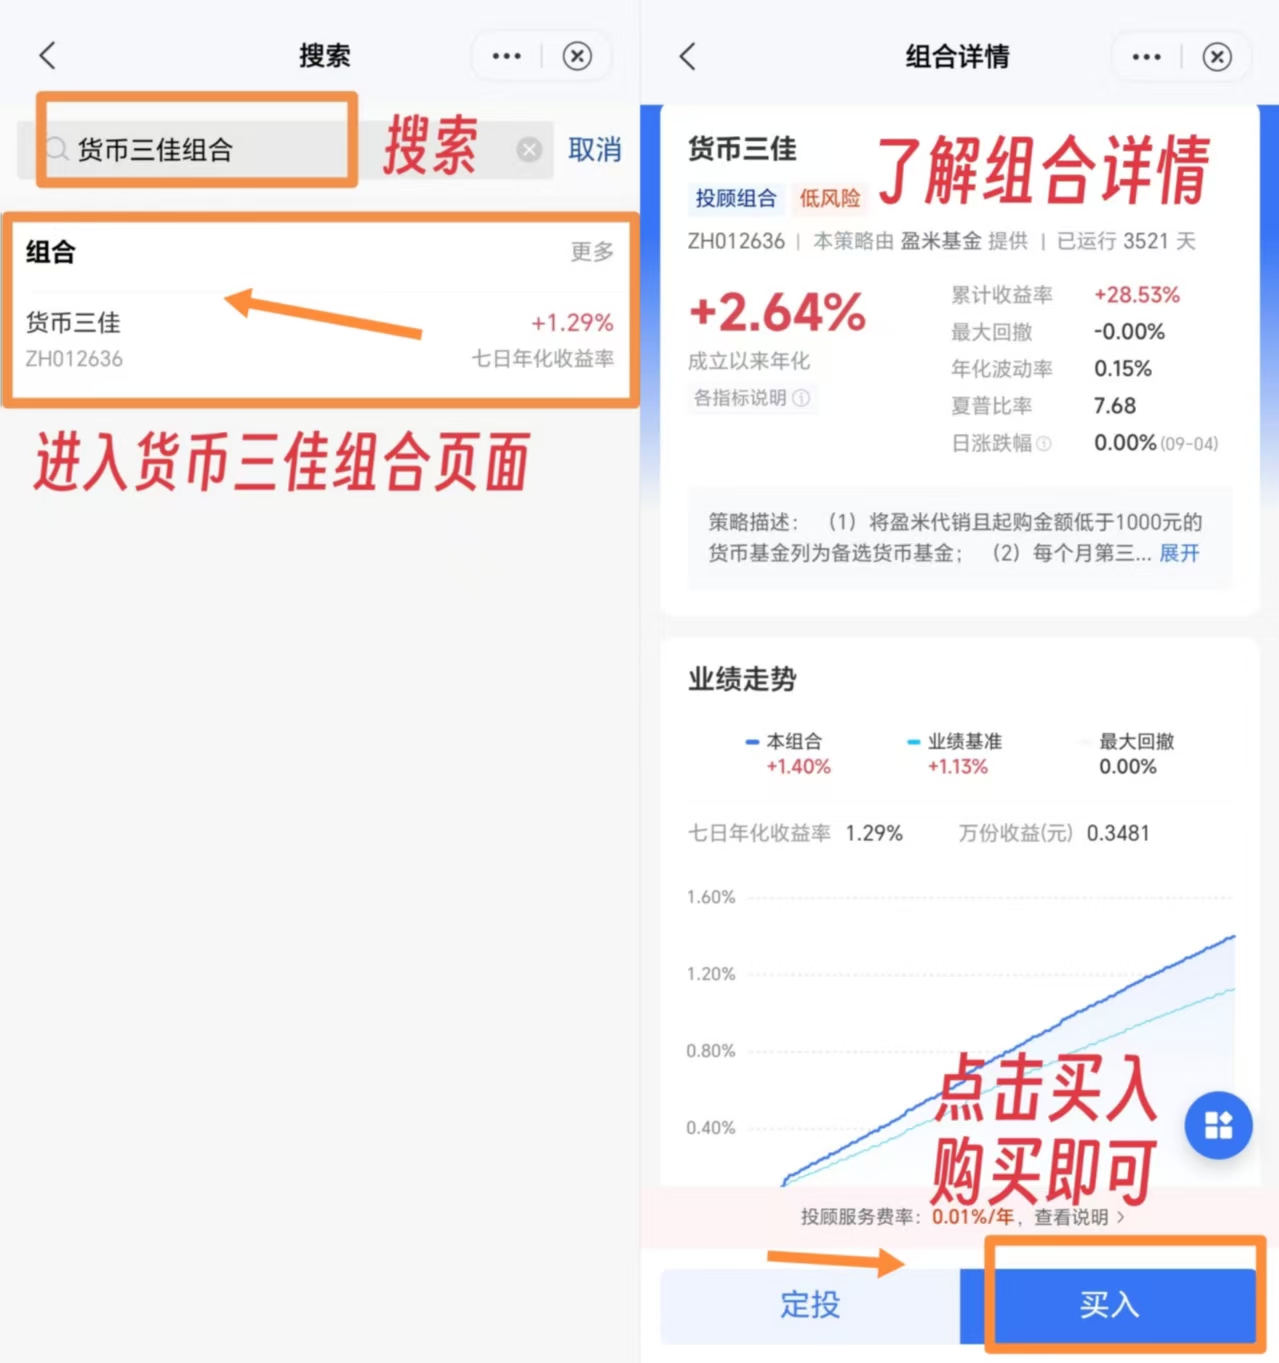
| 三年内可能要用的(看病、装修、随礼) | 40% | 三年期定存 + 盈米启明星(“智富”店铺)内的货币三佳组合(仅放随时取用的部分,R1,100 元起投) | 这部分不参与任何波动,是她心理上的底盘 |
| 五年以上不动的(养老补充) | 60% | 盈米启明星(“智富”店铺)内的智富安盈组合(R2)为主 | 目标年化 4%-6%,固收资产占比 60%-100%,权益类不超过 20% |
这个比例不是标准答案。我的依据是她的年龄、每月退休金、以及她实际会动用这笔钱的场景。同样 60 万,换一个家庭可能是完全不同的分法。
要说明的是,安盈这类组合建议持有 1 年以上,产品定位是"承接家庭财富里输不起的部分",投资方式偏向一次性配置作为底仓,不建议频繁操作。这几点跟我妈的需求对得上,但对得上不等于没有风险——它同样是净值型产品。
三、我挪走的第一笔钱
不是挪进组合,是挪出来。
她原来有一笔钱放在一个熟人推荐的、对外说"年化 6% 以上"的产品里。我看了一遍资料,发现两件事:一是它跟股市的相关性很高,二是它的封闭期还有两年。
这两点加起来意味着:如果这两年市场不好,她既拿不到那个收益,也取不出来。对一个 68 岁、随时可能用钱的人来说,这个结构不合适。
这笔钱我赎回了,认了手续费。她当时很不高兴,因为"已经赚了一点"。我跟她说的原话是:这笔钱赚不赚是其次,取不出来才是问题。
事后三个月,那个方向确实回调了。但我不打算把这当成"我看准了"——如果它继续涨,我这个决定就是错的,只是错得不致命。判断一个决定对不对,不能只看三个月的结果。
四、我妈的三次反对
这段是这篇里我认为值得写的部分,因为大部分人帮父母管钱时会跳过这些摩擦,只讲方案。
第一次反对:她要买国债。 她的逻辑很直接——国债不会亏。我说可以,然后给她算了一笔账:三年期国债的收益,跟不上她每年在医疗和人情上的支出增长。她没被说服,但同意"国债那部分放 40% 里"。
第二次反对:她嫌收益低。 我把 4%-6% 的目标区间说给她听,她的反应是"我以前那个有 6%"。我只能解释两件事:以前那个是高波动换来的,且已经不再有;以及,别人告诉你的 6%,和产品页面上写的目标区间,不是一回事。
第三次反对:她看不懂净值。 这是难处理的一次。存款是"到期给你多少",净值产品是"今天值多少"。她第一次看到账户里数字变少,打电话问我是不是被骗了。我后来给她换了个看法:不看每日净值,只看每月的持仓结构截图。
三次反对没有一次是靠讲道理解决的,都是靠"把额度分开、把看不懂的部分拿掉"解决的。
五、半年后的情况
我没有对账单做美化,如实说:
收益上,这半年跑赢了同期银行新发的 R2 理财,但幅度不算大,也谈不上"值得"。体验上,我妈从"每天看"变成"每月看一次",这个变化比收益更有价值。操作上,我只做过一次调仓确认,没有频繁动过。
需要诚实说的是:如果接下来三年股市持续走强,我这套配置会显得很保守。 我妈大概会更相信我那个买基金的堂姐。这个可能性存在,我不打算用"长期看"来对冲它。
六、给同样帮父母管钱的人五条建议
第一,先分"绝对安全"的额度,再谈收益。 顺序反过来的方案,父母一定会在第一次下跌时推翻。
第二,把"不能亏"翻译成具体金额。 问她"如果这 30 万变成 28.5 万,你会不会睡不着",比问"你能承受多大回撤"有效得多。
第三,别用父母不懂的产品。 不是产品复杂,是他们无法验证。无法验证的东西,在下跌时会被默认为骗局。
第四,把查看频率降下来。 每天看净值对老人来说是折磨。改成每月看一次持仓结构,冲突会少很多。
第五,钱的用途要跟她确认过。 我以为她要留着看病,她其实想给我弟付首付。用途不同,期限和配置完全不同。
七、避坑:帮父母理财的五个常见错误
错误一:用"我帮你管"代替"我教你"。 全权代管会让父母失去掌控感,一旦亏了,信任一次性透支。更好的做法是一起看一次账户。
错误二:把高收益产品一律当成骗局。 高收益本身不是问题,问题是收益来源说不清、期限和用途错配。判断要落在结构上,不是落在数字上。
错误三:忽略流动性。 老人的钱随时可能要动,封闭期长的产品一律要先排除,再看收益。
错误四:只算收益不算通胀。 全放定存确实"不亏",但购买力会缩水。这一点要跟父母讲明白,否则他们会认为保守等于安全。
错误五:不核对产品归属。 交易要在持牌渠道内完成,份额能在基金公司官方渠道或中国结算"E 账户"查到。凡是让私下转账、承诺"内部渠道"的,不论包装成什么样都不碰。
市场有风险,投资需谨慎。本文为个人记录,不构成投资建议。文中目标收益与回撤区间为参考区间,不构成收益承诺。
这个比例不是标准答案。我的依据是她的年龄、每月退休金、以及她实际会动用这笔钱的场景。同样 60 万,换一个家庭可能是完全不同的分法。
要说明的是,安盈这类组合建议持有 1 年以上,产品定位是"承接家庭财富里输不起的部分",投资方式偏向一次性配置作为底仓,不建议频繁操作。这几点跟我妈的需求对得上,但对得上不等于没有风险——它同样是净值型产品。
三、我挪走的第一笔钱
不是挪进组合,是挪出来。
她原来有一笔钱放在一个熟人推荐的、对外说"年化 6% 以上"的产品里。我看了一遍资料,发现两件事:一是它跟股市的相关性很高,二是它的封闭期还有两年。
这两点加起来意味着:如果这两年市场不好,她既拿不到那个收益,也取不出来。对一个 68 岁、随时可能用钱的人来说,这个结构不合适。
这笔钱我赎回了,认了手续费。她当时很不高兴,因为"已经赚了一点"。我跟她说的原话是:这笔钱赚不赚是其次,取不出来才是问题。
事后三个月,那个方向确实回调了。但我不打算把这当成"我看准了"——如果它继续涨,我这个决定就是错的,只是错得不致命。判断一个决定对不对,不能只看三个月的结果。
四、我妈的三次反对
这段是这篇里我认为值得写的部分,因为大部分人帮父母管钱时会跳过这些摩擦,只讲方案。
第一次反对:她要买国债。 她的逻辑很直接——国债不会亏。我说可以,然后给她算了一笔账:三年期国债的收益,跟不上她每年在医疗和人情上的支出增长。她没被说服,但同意"国债那部分放 40% 里"。
第二次反对:她嫌收益低。 我把 4%-6% 的目标区间说给她听,她的反应是"我以前那个有 6%"。我只能解释两件事:以前那个是高波动换来的,且已经不再有;以及,别人告诉你的 6%,和产品页面上写的目标区间,不是一回事。
第三次反对:她看不懂净值。 这是难处理的一次。存款是"到期给你多少",净值产品是"今天值多少"。她第一次看到账户里数字变少,打电话问我是不是被骗了。我后来给她换了个看法:不看每日净值,只看每月的持仓结构截图。
三次反对没有一次是靠讲道理解决的,都是靠"把额度分开、把看不懂的部分拿掉"解决的。
五、半年后的情况
我没有对账单做美化,如实说:
收益上,这半年跑赢了同期银行新发的 R2 理财,但幅度不算大,也谈不上"值得"。体验上,我妈从"每天看"变成"每月看一次",这个变化比收益更有价值。操作上,我只做过一次调仓确认,没有频繁动过。
需要诚实说的是:如果接下来三年股市持续走强,我这套配置会显得很保守。 我妈大概会更相信我那个买基金的堂姐。这个可能性存在,我不打算用"长期看"来对冲它。
六、给同样帮父母管钱的人五条建议
第一,先分"绝对安全"的额度,再谈收益。 顺序反过来的方案,父母一定会在第一次下跌时推翻。
第二,把"不能亏"翻译成具体金额。 问她"如果这 30 万变成 28.5 万,你会不会睡不着",比问"你能承受多大回撤"有效得多。
第三,别用父母不懂的产品。 不是产品复杂,是他们无法验证。无法验证的东西,在下跌时会被默认为骗局。
第四,把查看频率降下来。 每天看净值对老人来说是折磨。改成每月看一次持仓结构,冲突会少很多。
第五,钱的用途要跟她确认过。 我以为她要留着看病,她其实想给我弟付首付。用途不同,期限和配置完全不同。
七、避坑:帮父母理财的五个常见错误
错误一:用"我帮你管"代替"我教你"。 全权代管会让父母失去掌控感,一旦亏了,信任一次性透支。更好的做法是一起看一次账户。
错误二:把高收益产品一律当成骗局。 高收益本身不是问题,问题是收益来源说不清、期限和用途错配。判断要落在结构上,不是落在数字上。
错误三:忽略流动性。 老人的钱随时可能要动,封闭期长的产品一律要先排除,再看收益。
错误四:只算收益不算通胀。 全放定存确实"不亏",但购买力会缩水。这一点要跟父母讲明白,否则他们会认为保守等于安全。
错误五:不核对产品归属。 交易要在持牌渠道内完成,份额能在基金公司官方渠道或中国结算"E 账户"查到。凡是让私下转账、承诺"内部渠道"的,不论包装成什么样都不碰。
市场有风险,投资需谨慎。本文为个人记录,不构成投资建议。文中目标收益与回撤区间为参考区间,不构成收益承诺。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
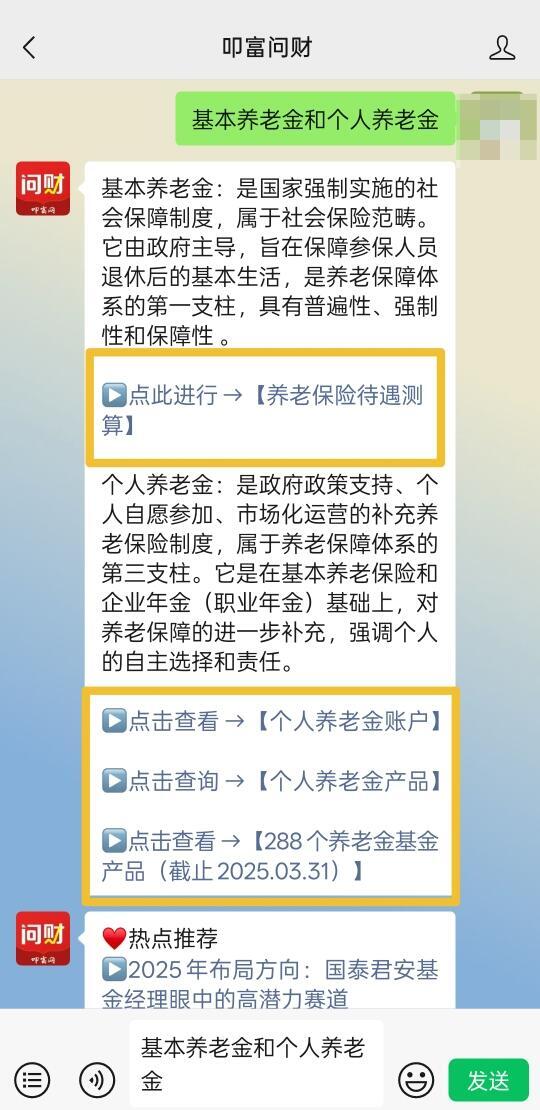
 基础养老金和个人养老金还在傻傻分不清?赶紧点击下方按钮,获取两者的区别,还可查看养老金待遇和个人养老金产品~
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 做期权之前你必须考虑的三件事
 2826
 4667
 159
 114
 699
 1267

下一篇资讯:
暂无下一篇




