


2026年普通家庭理财,钱到底该怎么分?
发布时间:2小时前阅读:37

 问一问
 身份认证|
入驻1年
2026 年的理财环境有个特点。一边是利率还在往下走,银行存款和货币基金的收益都不高;另一边是权益市场结构分化,同一年里有的板块向上、有的向下,波动比前几年明显。对普通家庭来说,这种情况下常见的失误,不是选错某一只基金,而是钱没有分好层。
一个家庭把三年后要用的换房首付,跟着热门榜单买了两只权益基金,赶上一轮调整,浮亏没扛住,在低点赎回,缺口只能另想办法。另一个家庭正好相反,几十万一直留在活期,一年下来利息还赶不上开销上涨。
这两类情况的共同点,是没先回答一个更靠前的问题:这笔钱多久要用。把钱按用途分成几层,再看每层放什么,比在「买哪只」上反复比较有用得多。至于哪些环节可以交给持牌机构的投研团队长期打理,下面接着讲。
一、先分层,再谈买什么
家庭做配置,顺序通常是这样:先按用钱时间把钱分开,再决定每层放什么,之后才是挑具体产品。用钱时间大致分四档,随时要用的、一到三年要用的、三到五年要用的、五年以上不用的。同一笔钱放进不同期限的层,对应的工具和波动完全不同。
分层之外,还有两件事决定长期的稳定。一是分散,同一层里不押单一产品、单一行业;二是按规则再平衡,比例偏离目标时调回来,而不是涨了舍不得卖、跌了不敢补。这两件事说起来简单,难在长期执行。
和单买一只基金相比,以家庭账户为单位来做这套安排,是基金投顾这类服务主要解决的问题。它把「挑一只基金」,换成「管好一个账户里各层的配比」。
二、四层账户,各放什么
下面这张表按家庭可投资金来分,不含自住房、汽车这类自用资产。每一层对应的是一类策略,而不是某一只基金。
| 层 | 大致比例 | 用途 | 对应的投顾策略类型 |
|---|---|---|---|
| 流动性备用层 | 10% | 三到六个月家庭开支,随时能取 | 货币增强、现金管理类 |
| 稳健底仓层 | 50% 到 70% | 一到三年要用的钱 | 中短债、固收加(权益仓位 0 到 20%) |
| 均衡增值层 | 15% 到 25% | 三到五年要用的钱 | 股债均衡、多元资产(权益仓位 30% 到 50%) |
| 进取增强层 | 10% 到 20% | 五年以上不用的闲钱 | 权益精选(权益仓位 80% 以上) |
流动性备用层。 底层多是货币基金、短债基金、同业存单基金,对应的是随时可能动用的钱。这类策略会在不同品种之间做些调整,收益通常比单放一只货币基金高出零点几个百分点,赎回多是 T+1 到账。这一层要防的,是为了多零点几个百分点,把应急金锁进有持有期的产品。
稳健底仓层。 这一层占的比重偏高,是家庭资产的稳定部分。底层以高等级信用债、利率债、中短债基金为主,可以搭配不超过两成的权益、可转债这类资产增厚收益。在低利率环境下,纯债的收益空间有限,这类策略会在票息和久期之间做调整,把回撤压在较小范围。相比自己买一只固收加基金,它的好处是久期和信用风险由团队持续跟踪,不必自己盯着债市利率的变化。
均衡增值层。 这是对抗通胀、做中长期增值的一层。常见做法是用宽基指数、红利低波这类资产打底,再用一部分仓位配成长方向,两头搭配,兼顾防御和弹性;近两年一些组合还会加入少量黄金、海外资产来分散风险。股债比例随市场估值动态调整,比个人凭感觉加减仓更有纪律。
进取增强层。 只用五年以上不用、即使亏损也不影响生活的闲钱。底层分散在不同风格的主动权益基金和宽基指数之间,避免押在单只基金或单一行业上。这一层的波动明显更大,中途出现两位数浮亏是常态,需要提前有这个准备。
三、不同风险偏好,比例怎么参考
同一套四层框架,落在不同家庭身上比例并不一样。下面按三档常见的情况给一组参考,具体还要结合收入稳定性、负债和年龄来调。
| 家庭情况 | 流动性层 | 稳健底仓层 | 均衡增值层 | 进取增强层 | 参考年化区间 | 回撤参考 |
|---|---|---|---|---|---|---|
| 保守型(临近退休、房贷压力大、收入不稳定) | 10% | 80% | 10% | 0% | 2% 到 4% | 多数时候 2% 以内 |
| 稳健型(30 到 45 岁双职工、有房贷和育儿压力) | 10% | 55% | 25% | 10% | 3% 到 5.5% | 5% 上下 |
| 进取型(30 岁以内、无大额负债、收入还在增长) | 10% | 35% | 30% | 25% | 4% 到 8% | 10% 到 15% |
表里的收益和回撤都是历史或目标口径的参考区间,不代表未来,具体以对应平台页面为准。
比例定下来只是起点。同样是三成的均衡仓位,收入稳定的双职工和收入波动较大的个体经营者,执行起来的感受完全不同。
四、落地要走的几步
先测评,再选策略。 把家庭的总资产、负债、每月固定支出、未来三到五年的大额支出理一遍,配合风险测评,先确定自己能接受多大浮亏。挑策略的时候,先看回撤是否符合这个承受力,而不是先看哪类收益高。
看清机构。 开展基金投顾需要证监会核准的资格,签约前可以在证监会官网核实。可选全市场挑选基金的机构,比只能买自家产品的组合更中立;渠道上,习惯线下服务的可以看银行,习惯线上、在意费率透明的可以看平台类渠道。
分批进场。 震荡市里,即使是权益类策略,也建议分三到六个月分批买或定投,把买入成本摊平,避免一次性买在高点。
授权调仓,少干预。 基金投顾的一个特点,是可以在授权范围内代为调仓,不用自己每天盯盘。既然把这部分交出去了,就别在短期波动里频繁撤单、换策略。
每年复盘一次。 生娃、换房、收入大变、临近退休,家庭情况一变,各层的比例和风险等级也该跟着调。
五、几个容易被忽略的点
- 1. 固收加不等于存款。 净值化之后,这类策略同样不保本,阶段性的浮亏也会出现。它和存款的区别在于,投顾能控制回撤的幅度,但控制不了方向。
- 2. 少频繁切换策略。 投顾是中长期工具,短期风格不占优时,收益可能阶段性落后于热点。频繁切换既产生交易成本,也容易在换手之间踏空。
- 3. 把费用算清楚。 基金投顾的服务费按委托资产规模年化收取,行业常见区间是 0.01%-0.50%,按日计提、按月收取,调仓不额外收费。除了服务费,底层基金本身的管理费、托管费照常产生,两部分要分开看。
- 4. 不要借钱投。 配置这类组合的,应当是自有闲钱。用消费贷、经营贷套出来的钱进场,等于在波动上又加了一层杠杆。
- 5. 分清是哪一类投顾。 股票投顾多是提供建议、由投资者自己下单;基金投顾按委托规模年化收费,可在授权范围内代客调仓。签约前问清楚服务费怎么收、跟什么挂钩,就知道对方站在哪一边。
六、一个可对照的示例
以一个稳健型家庭为例,可投资金 100 万,去掉自住房,大致可以这样分:
- 10 万:货币增强类组合,应急备用,随取随用。
- 55 万:固收加类组合,以中短债为主、配一两成权益,目标是把回撤压在较小范围。
- 25 万:股债均衡类组合,权益和债券大致四六分,红利和成长两头搭配。
- 10 万:权益精选类组合,分散在不同风格,做长期增值。
这套安排由团队负责调仓和再平衡,家庭这边不必自己选基、择时。需要提醒的是,它不承诺收益,市场下跌时净值同样回撤,只是回撤的幅度和节奏,比完全自己操作要可控一些。
市场有风险,投资需谨慎。本文所涉产品与数据仅为信息整理与投教科普,不构成投资建议。基金投顾组合的过往表现不代表其未来表现。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
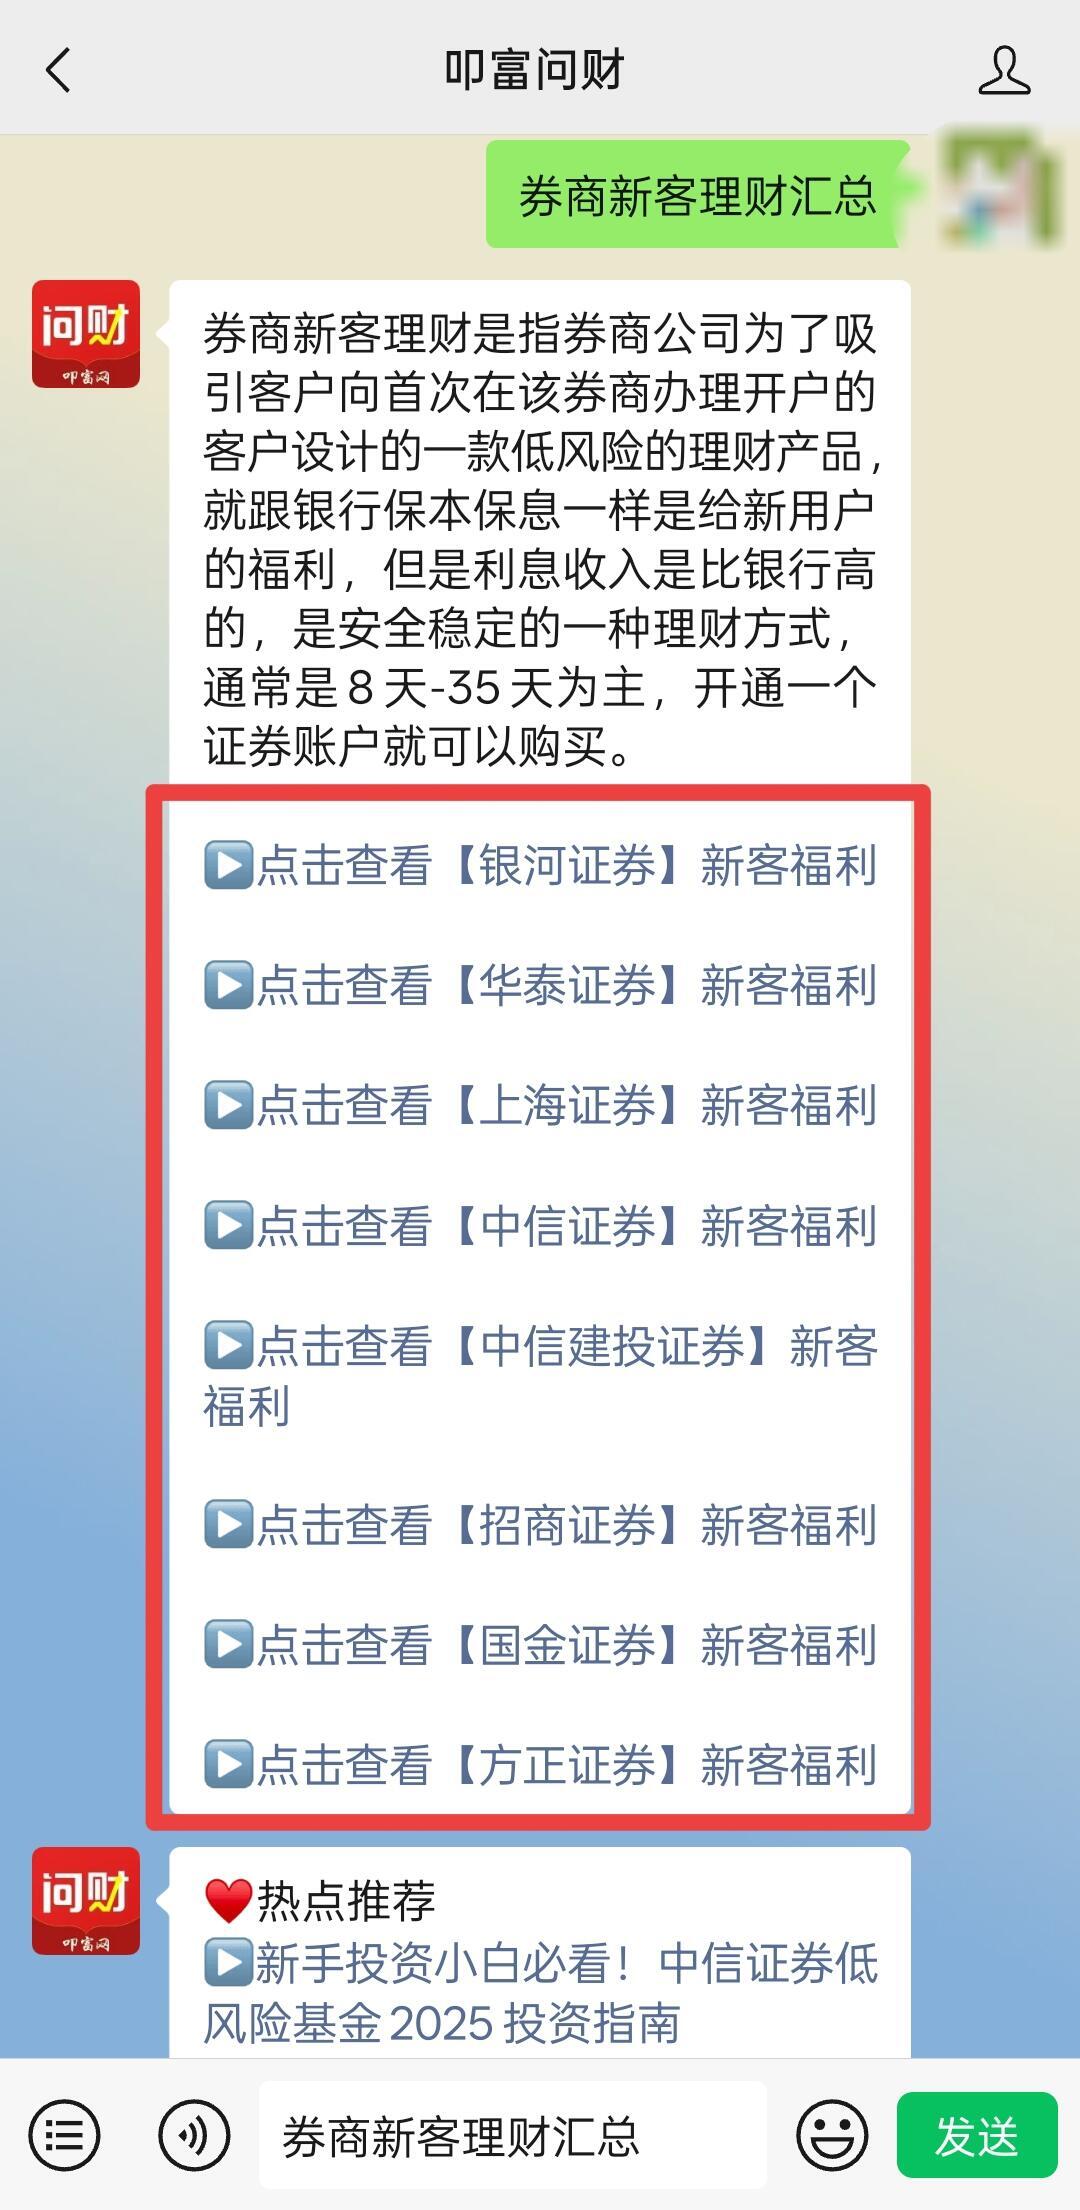
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 405
 603
920
931
 1083
1293


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:03
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:03
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:03


