


量化策略回测过拟合怎么避免?如何申请模拟量化开通?
发布时间:2026-8-27 11:19阅读:145

 问一问
 从业认证|
从业5年
过拟合是量化交易中最隐蔽也最致命的陷阱。很多人辛辛苦苦开发了一个策略,回测曲线漂亮得像画出来的一样——年化收益50%、最大回撤不到5%、夏普比率超过3。结果一上实盘就亏损,才发现所谓的"完美策略"不过是回测中的幻觉。
先说结论:过拟合的本质是策略"记住"了历史数据中的噪音而非规律。避免过拟合需要从数据划分、参数简化、样本外验证等多个环节入手。
什么是过拟合?
举个通俗的例子:假设你让一个人记住过去100次抛硬币的结果,他可以完美地"预测"每一次的结果——因为他已经记住了答案。但这不意味着他能预测第101次的结果。
过拟合就是这种情况。你在历史数据上反复调参,让策略完美地拟合了过去的走势,但策略学到的是历史中的"噪音"(随机波动),而不是真正的"规律"(可重复的市场行为)。当策略面对未来的新数据时,噪音不会再出现,策略自然失效。
过拟合的典型表现
- 回测收益曲线过于平滑,几乎没有回撤
- 参数非常精确(如均线周期设为37日而非40日),微调参数后收益急剧下降
- 回测年化收益远超同类策略的合理范围(如年化100%以上)
- 策略在样本内表现极好,但在样本外表现急剧恶化
- 交易信号非常少但每笔都精准盈利
避免过拟合的方法
方法一:样本外测试。 将历史数据分为两段——前70%用于策略开发和参数优化(样本内),后30%用于验证(样本外)。策略在样本内开发完成后,"封存"参数,在样本外数据上测试。如果样本外表现明显差于样本内,说明过拟合了。
方法二:参数稳健性检验。 一个好的策略不应该对参数过于敏感。如果你把均线周期从20日改为19日或21日,策略表现就天差地别,说明参数是过拟合的结果。正确的做法是选择一组"参数高原"——在这个参数范围内,策略表现都比较稳定,而不是一个尖锐的"参数峰值"。
方法三:减少参数数量。 参数越多,过拟合风险越高。一个简单的3参数策略,过拟合风险远低于一个15参数的策略。每增加一个参数,策略就多了一个"拟合噪音"的机会。尽量用最少的参数实现策略逻辑。
方法四:多市场/多品种验证。 如果一个策略只在沪深300成分股上有效,在中证500和创业板中完全失效,说明策略可能只是拟合了沪深300的某些特定规律。真正有效的策略应该在多个市场或品种中都能产生正向收益(虽然幅度可能不同)。
方法五: Walk-forward分析。 将历史数据分成多个滚动窗口,在每个窗口内优化参数,然后在下一个窗口中验证。这种方法模拟了实际交易中"用过去的数据优化、在未来执行"的过程,比简单的样本内外划分更加严格。
方法六:蒙特卡洛模拟。 对回测的交易序列进行随机打乱或Bootstrap重采样,生成大量模拟的收益曲线。如果大部分模拟曲线的表现都远差于原始回测,说明原始回测结果可能依赖特定的交易顺序,存在过拟合风险。
合理的回测预期
一个没有过拟合的策略,回测结果通常表现为:
- 年化收益在10%~30%之间(远超这个范围需要警惕)
- 最大回撤在10%~30%之间
- 收益曲线有正常的波动和回撤,不是平滑的直线
- 样本外收益约为样本内收益的50%~70%(打折扣是正常的)
- 参数微调后表现不会剧变
⚠️ 提醒:回测曲线越"完美",越要警惕过拟合。真正有效的策略在回测中看起来往往是"不那么漂亮"的——有回撤、有亏损期、参数不那么精确,但逻辑经得起推敲。
如果需要更多问题咨询,欢迎通过主页联系方式与我沟通。
量化交易者福利✨
上市券商直供,符合条件即可免费使用 QMT、PTrade 量化终端,开户门槛友好。 想了解软件使用、交易费率优惠等细节,直接点击头像咨询,随时为您解答!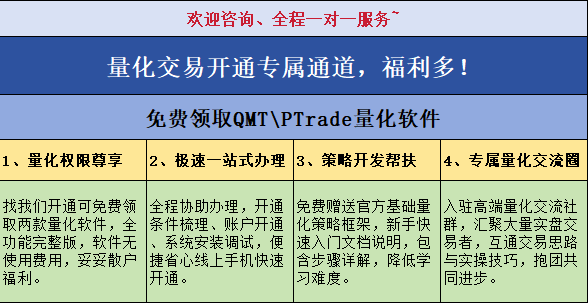
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 量化开通
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
 696
 580
 557
 517
 688
 541


-
标普上调中国券商评级:“bb+”是什么意思?信用评级符号一次讲清”
 2026-09-29 14:00
-
股票突然停牌,钱会被锁住吗?停复牌规则和期限一次讲清
2026-09-29 14:00
-
银行理财也会亏?R1到R5风险等级怎么看,"业绩比较基准"不等于收益
2026-09-29 14:00


