


凯莱英2026年半年报:新兴业务高速增长,利润受汇率扰动承压
发布时间:2026-8-25 12:35阅读:80

 身份认证
蓝鲸新闻8月25日讯,8月24日,凯莱英(002821.SZ)公布2026年中报,公司依托小分子CDMO基本盘稳固与新兴业务板块的高速扩张,受益于多肽、寡核苷酸等增量需求爆发及在手订单大幅增长,报告期业绩呈现营收稳健增长、利润受汇率扰动承压的特征;同时,新签订单同比大增超五成,为后续业绩释放奠定坚实基础。
财报数据显示,报告期公司实现营业收入36.07亿元,同比增长13.13%;归母净利润5.20亿元,同比下降15.71%;扣非归母净利润5.24亿元,同比下降7.30%。经营活动产生的现金流量净额为8.22亿元,同比增长17.18%。公司营收保持双位数增长,但归母净利润出现下滑,主要系汇率波动产生汇兑损失所致,若剔除汇率及股份支付等非经常性因素影响,经调整净利润同比增长12.90%,主业盈利能力依然稳健。
从业务结构看,公司传统小分子CDO业务实现收入22.97亿元,虽同比小幅下降5.44%,但毛利率维持在47.83的高位,且交付商业化项目48个,基本盘稳固。业绩增长的核心引擎来自新兴业务板块,该板块实现收入13.04亿元,同比大幅激增72.49%,占总营收比重提升至36.16%。其中,化学大分子业务收入7.36亿元,同比增长94.14%,主要得益于减重相关多肽药物及寡核苷酸项目的快速放量;生物大分子业务收入2.00亿元,同比增长122.82%;制剂CDMO及临床CRO业务也分别实现50.93%和2.73%的增长。分地区看,境内市场收入12.05亿元,同比大幅增长68.95%,显示国内创新药外包需求强劲;境外市场收入24.02亿元,在恒定汇率下保持微增。
业绩变动方面,营收增长主要源于新兴业务订单交付加速及国内市场拓展成效;利润端承压则主要受财务费用中汇兑损失增加影响,报告期财务费用达1.34亿元,而上年同期为收益6232万元,这一非经营性因素显著拖累了表观净利润表现。
展望后续,全球GLP-1等多肽药物需求持续高涨,带动CDMO行业特别是化学大分子领域迎来结构性机遇。公司截至报告披露日在手订单总额达16.73亿美元,较去年同期增长53.77%,且新签订单中化学大分子和生物大分子占比显著提升,预计2026年全年营业收入将增长19%-22%。然而,公司仍面临汇率波动、国际贸易环境不确定性以及创新药研发失败等风险。后续需重点关注多肽产能扩建进度及交付情况、汇率波动对财务费用的实际影响,以及新兴业务订单向收入转化的持续性。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
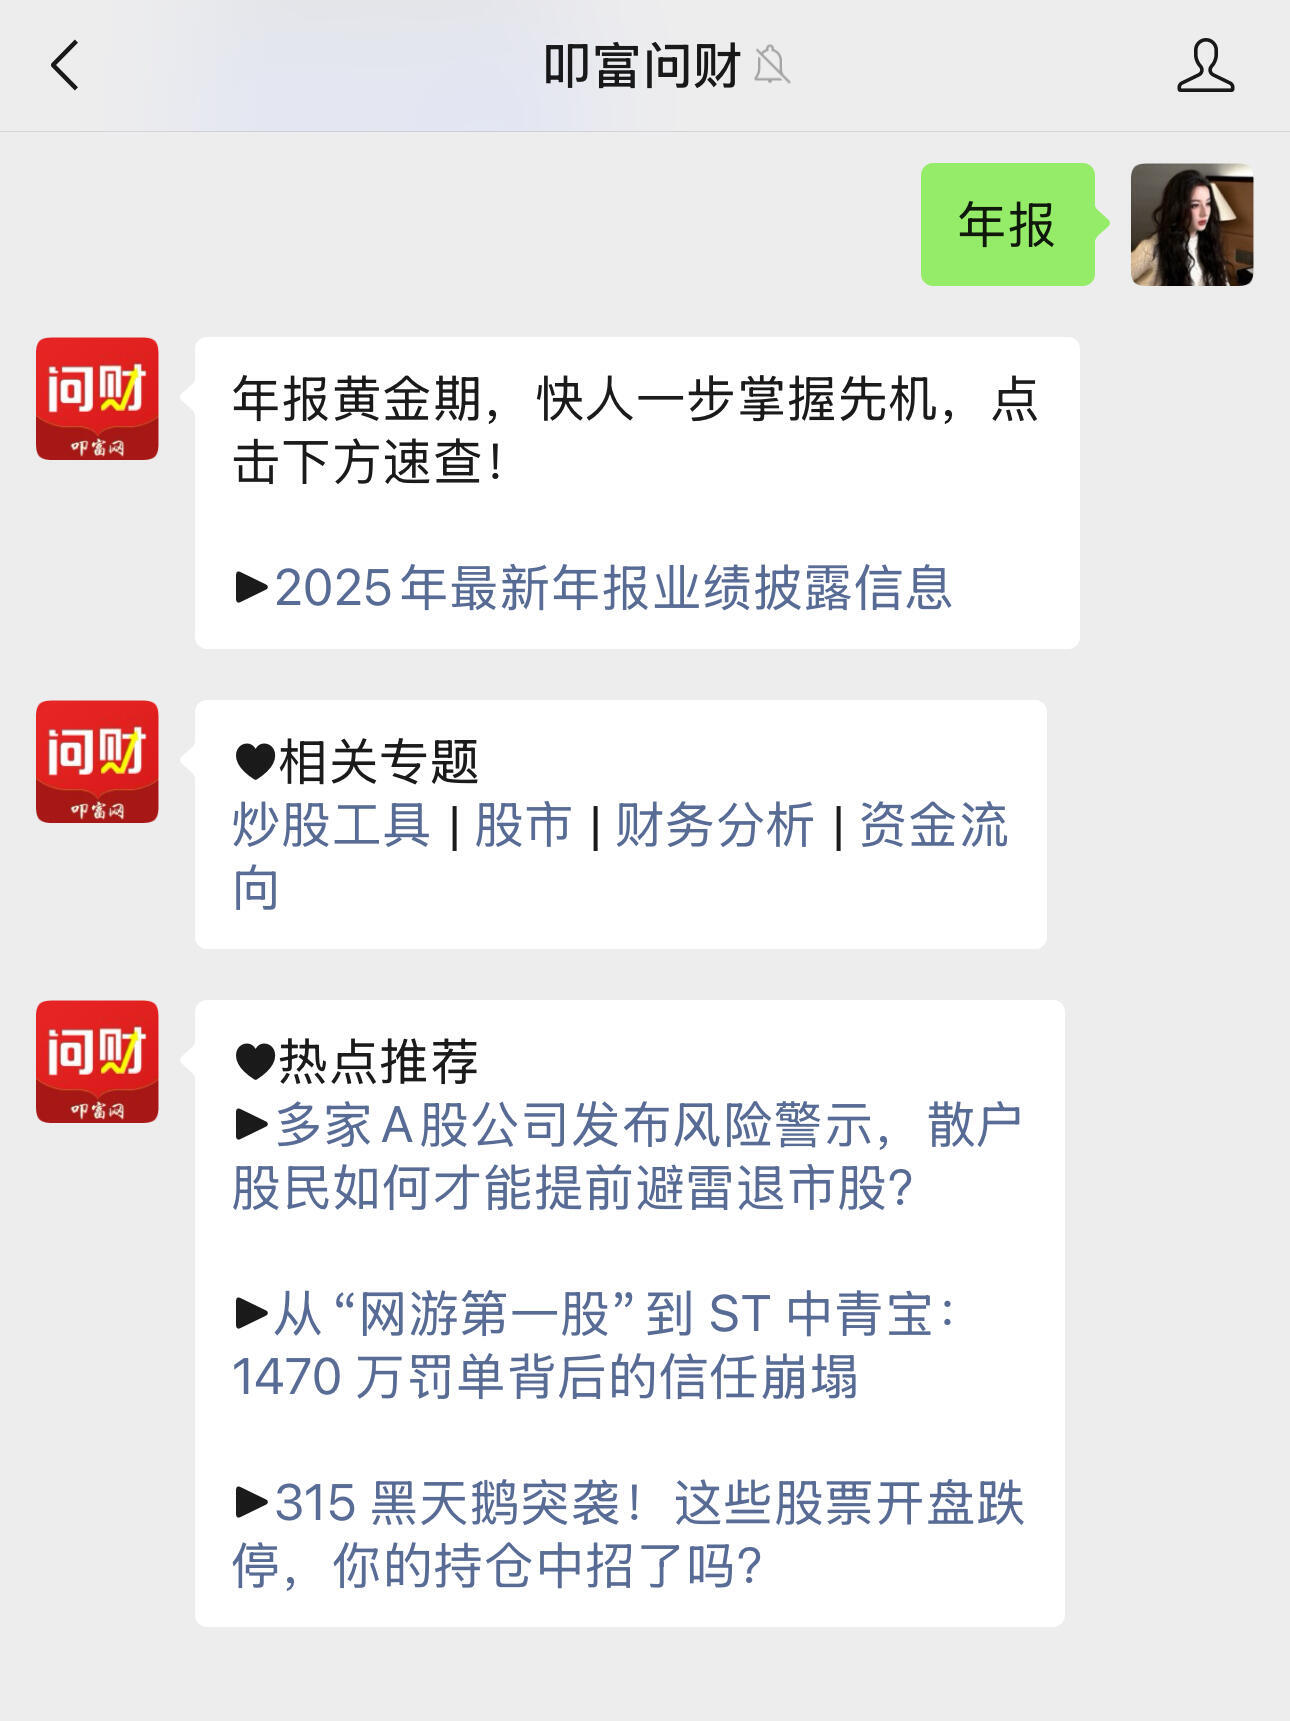
 关注公众号【叩富问财】,发送关键词“年报”, 秒查2025年最新年报业绩披露信息,一键获取个股年报+关键数据解读
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 慕思股份发布的2023年半年报,有资深人士可以指导一下吗?
 1633
 4554
 3056
 3011
 729
677








-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


