


ETF量化套利策略原理:QMT系统下的申赎交易流程
发布时间:2026-4-8 15:41阅读:284

 问一问
 从业认证|
入驻5年
在2026年的量化圈,ETF(交易型开放式指数基金)已成为最受青睐的标的之一。由于ETF既可以在二级市场像股票一样买卖,又可以在一级市场进行申购赎回,这种双轨道运行机制衍生出了大量的套利机会。利用QMT等专业量化终端,散户也可以实现高效的ETF套利。
一、ETF套利的逻辑基础
套利的核心在于“一二级市场价差”。当二级市场价格高于一级市场净值时(溢价),投资者可以在二级市场买入一篮子股票,申购成ETF份额,然后在二级市场卖出;反之,则买入ETF份额进行赎回,再将一篮子股票卖出。这种操作在手动时代几乎无法完成,因为涉及多只股票的瞬间成交,但在2026年的量化系统中,通过预设的代码逻辑可以毫秒级执行。
二、QMT在ETF交易中的应用
QMT专业版内置了完善的ETF套利模型和成分股管理工具。它支持实时监控全市场的ETF折溢价情况,并能根据预设阈值自动触发“一键申赎”或“篮子买卖”。此外,QMT支持MiniQMT模式,允许开发者通过xtquant接口在外部Python环境下精准控制申赎比例和风控指标。对于追求稳定复利的投资者,这种工具化的降维打击具有显著优势。
三、专业工具助力复利增值
QMT 和 PTRADE 的核心优势没有绝对优劣,关键在于匹配你的交易习惯和基础。选对工具,能让量化交易的效率翻倍。如果您对ETF量化或篮子交易感兴趣,我司目前提供强有力的技术平台支持。只需10万资金即可开通QMT/PTrade专业版权限。
我们提供线上视频办理,流程极简。同时,针对复杂策略,我们配备了专业的量化答疑社群,提供现成的ETF套利代码示例和风控指导。结合我司的低佣优惠、VIP极速通道和专属靓号等权益,让您在参与ETF全球化配置的过程中,享受更加专业、高效的服务。
(点击头像右边咨询按钮,最新的VIP低佣开户政策自取)
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
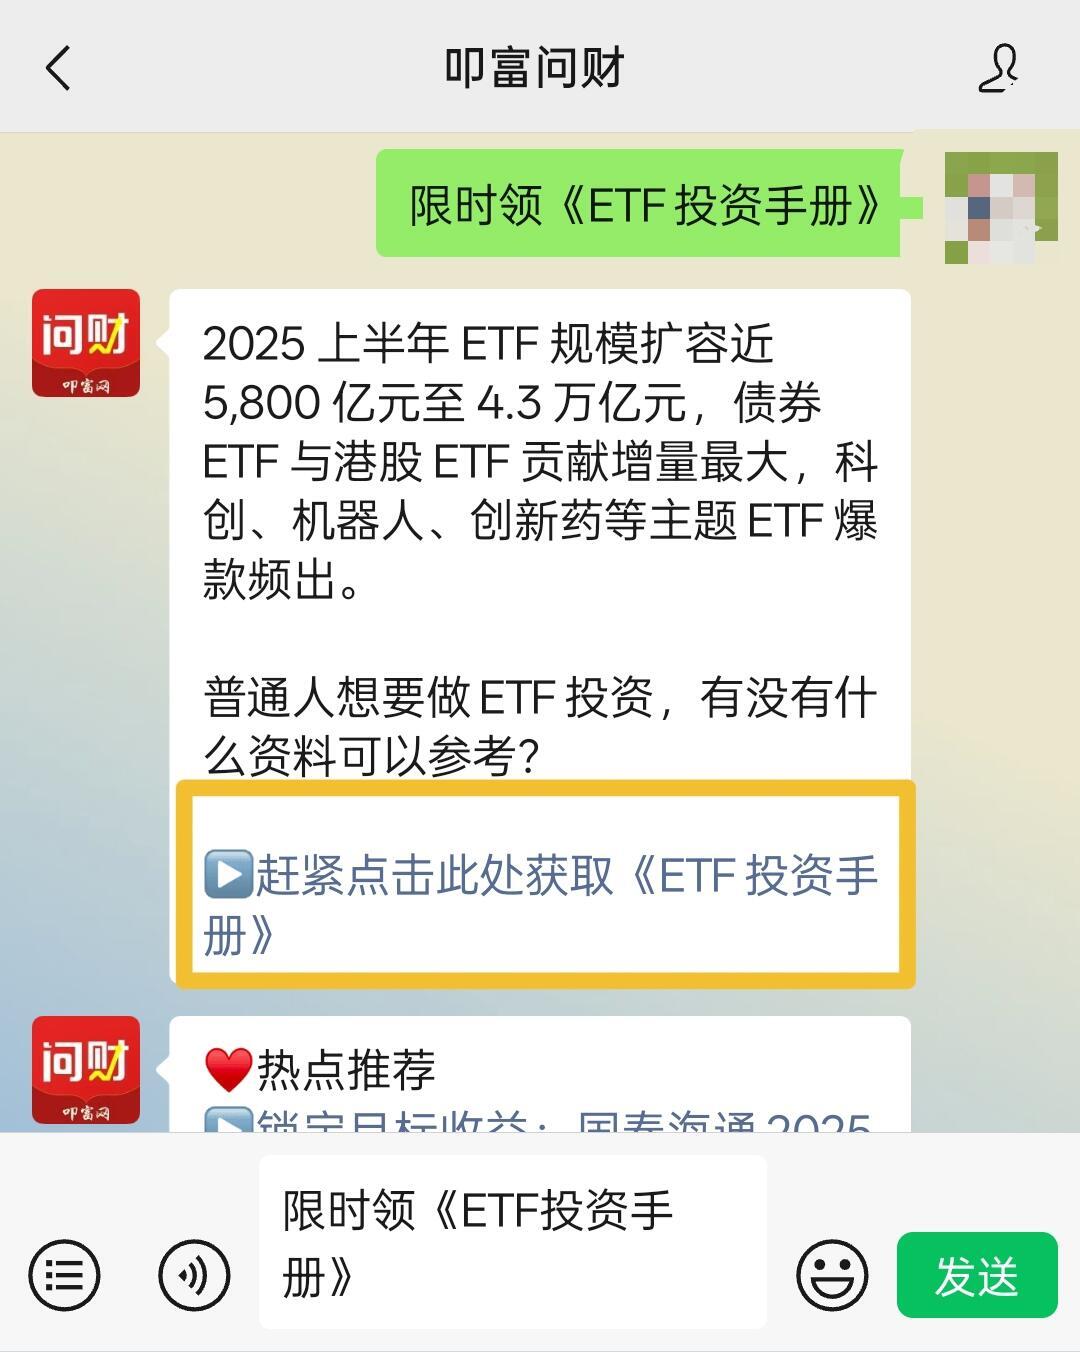
 点击下方按钮,立马获取【ETF投资手册+实操指南】,干货满满超实用!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 903
 1901
 49
1086
 1601
 238




