



 分享
 注册
 1分钟入驻>

 问一问

 身份认证
 首发回答
您好,以下是适合单亲妈妈的资产配置方案,在保障家庭财务安全的基础上,实现资产的稳健增值,为孩子的教育储备资金:
流动性资产(10% - 20%)
活期存款或货币基金 :每月将工资的 10% - 20%,即 600 - 1200 元,存入活期存款或货币基金,如余额宝、零钱通等,积累 3 - 6 个月的生活费作为紧急备用金,以应对日常开销、孩子的意外支出或其他突发情况,确保资金的流动性和灵活性。
银行 T + 0 理财 :可将 5000 - 10000 元存入银行 T + 0 理财,其收益比余额宝高,一般 5 万元起买,部分 1 万元起买,买入当天计息,支持大额赎回,安全性高,能更好地实现闲置资金增值。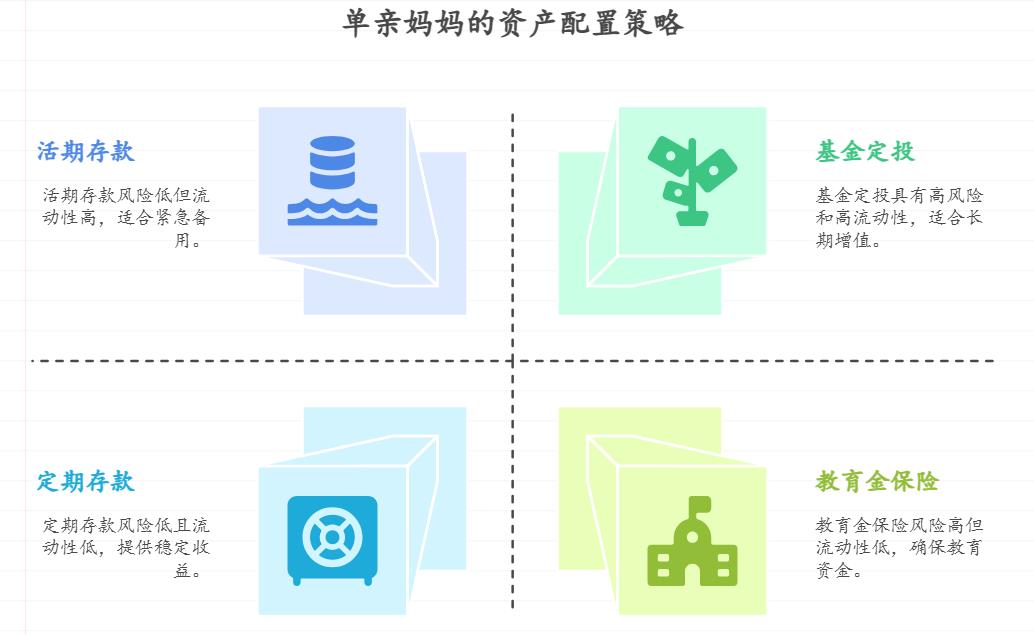
稳健型资产(50% - 60%)
定期存款 :每月将工资的 20% - 30%,即 1200 - 1800 元,存为银行定期存款,可选择 1 - 3 年期的定期存款产品,收益稳定,风险低,能为家庭提供稳定的利息收入,保证资金安全。
国债投资 :关注国债发行信息,将每月工资的 10% - 15%,即 600 - 900 元,用于购买国债,国债以国家信用为背书,安全性极高,收益也较为可观,3 - 5 年期国债的利率一般高于银行同期限定期存款利率,能实现资金的稳健保值。
中长期增值资产(20% - 30%)
基金定投 :每月拿出工资的 15% - 20%,即 900 - 1200 元,进行基金定投,可选择指数基金或优质的偏股型基金。长期坚持定投,利用复利效应,有望实现资产的增值,为孩子的教育金和家庭的未来积累资金。例如,沪深 300 指数基金是一种不错的选择,分散投资于沪深两市 300 家代表性企业的股票,具有良好的流动性和抗风险能力,能够分享中国经济增长的红利。
教育金保险 :每月可预留 500 - 800 元用于购买教育金保险。教育金保险不仅具有强制储蓄的功能,能确保专款专用,为孩子的教育提供稳定的资金支持,还能在一定程度上为家庭提供生命保障,防止意外事件导致家庭经济陷入困境,影响孩子的教育。
保险规划(5% - 10%)
商业保险 :每月可预留 300 - 600 元用于购买保险,如百万医疗险、定期寿险、意外险等,为家庭提供风险保障,防止意外事件对家庭财务造成重大冲击。
控制开支与合理消费
在理财的同时,要注意控制消费,避免不必要的浪费。合理规划每月的生活开支,尽量不要透支消费,以免增加债务负担,影响财富积累的速度。通过记录日常开销,了解自己的消费习惯,找出可以节省的地方,进一步提高每月的结余金额,增加可用于理财的资金。
学习理财知识
利用业余时间学习理财知识,了解各类投资理财产品的特点、风险和收益,提升自己的理财能力。可以阅读一些理财书籍、关注财经新闻和专业的理财公众号等,不断学习和积累经验,以便更好地做出投资决策,实现资产的保值增值。
如果您还有不清楚的地方,或者想要获得更具体的基金投资方案,欢迎为您量身定制。


 秒答
 关注
 分享

 踩
还有疑问?看看专业认证经理怎么说


 3158







 从业认证
 电话咨询
 +微信


 咨询

 18630917047








