
中产家庭配置资产时,该如何平衡孩子教育和养老储备?​
还有疑问,立即追问>

中产家庭配置资产时,该如何平衡孩子教育和养老储备?​

叩富问财 浏览:2498 人 分享分享

共2个回答

首发回答

中产家庭配置资产时,建议采用“三足鼎立”策略:教育金、养老金、应急资金各占30%-40%比例,剩余资金用于稳健增值。

例如,教育金可通过年金险锁定长期收益,养老金用增额寿或养老目标基金对抗通胀,应急资金配置货币基金或短期理财。右上角领《家庭理财规划表》,免费获取教育金测算工具+养老替代率计算器!
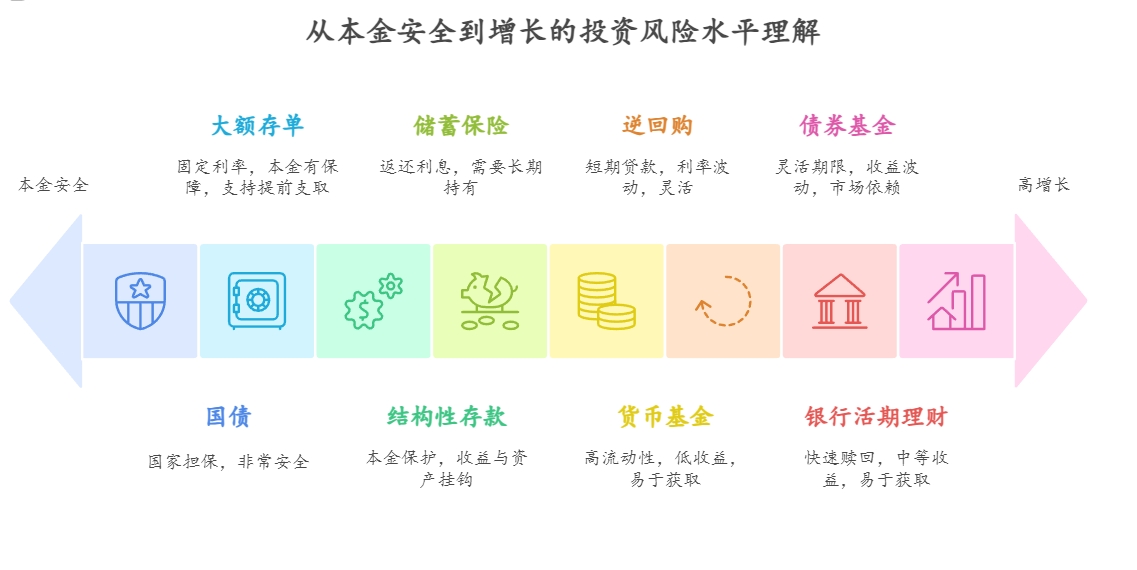
怎么选择理财产品,都有什么优缺点啊
具体配置三步走
教育金: 优先配置教育年金险(如30万10年交),18岁起每年领钱,专款专用防挪用;若预算充足,可叠加基金定投,选择股债平衡型产品,兼顾灵活性和收益。

养老金: 用养老目标基金(如FOF)定投15年以上,年化5%-6%;搭配纯债基金或国债,每年利息补贴养老生活,确保退休后现金流稳定。

应急与保障: 留出10%资金放货币基金,应对突发大病或教育/养老临时加码;同时配置重疾险+医疗险,避免意外打乱资产计划。

为什么需要专业规划?
家庭理财不是简单的“钱多钱少”,而是用每笔钱匹配人生不同阶段的需求。


例如,教育金需专款专用,但若只存银行,20年后可能贬值30%;养老金若只靠社保,替代率不足45%,需商业养老险补足。

我们能帮您:①测算精准缺口,②匹配低波动产品,③动态调整配置,避免“为孩子掏空养老钱”或“重理财轻保障”的常见误区。

右上角,免费获取《最新版家庭资产配置模板》,让专业人士帮您省心规划!

发布于2025-6-17 09:00 上海
当前我在线 直接联系我
赞 关注 分享 追问
踩
举报

中产家庭配置资产时,建议采用“三足鼎立”策略:教育金、养老金、,联系李经理,对于符合年交易经验和工作日日均万的客户,他能在合作券商免费开户打新债,享受专业辅导和优佣金优惠。

发布于2025-6-17 09:01 广州
赞 关注 分享 追问
踩
举报
   1632位专业经理在线
问题没解决?12353人选择一键咨询
99%用户选择 快速提问
其他类似问题
中产家庭金融资产中,股票配置多少比例最舒服?
“最舒服”的股票配置比例没有唯一答案,它取决于你的风险承受能力、年龄和财务目标。不过,综合主流观点来看,对于大多数普通中产家庭,15%-30%是一个相对舒适的参考区间。以下是结合不同情...
资深杨经理 841
用三笔钱(应急金+教育金+养老储备)搭建家庭资产,基金和ETF的配置比例该怎么设定?
当前经济环境下,家庭资产配置需兼顾流动性、安全性与收益性,“三笔钱”(应急金、教育金、养老储备)的分层管理是核心逻辑。多数家庭存在资金用途混淆、配置单一的问题,导致应急时流动性不足或长...
资深安经理 1207
家庭存款有200万,想为孩子的教育金和自己的养老金进行投资,该如何进行资产配置?
对于200万资金用于孩子教育金和自己养老金的投资,可做如下资产配置。一部分存为银行定期存款,这能保障资金安全,获取稳定利息,为未来提供基本的资金保障。再配置一些债券基金,它相对稳健,收...
资深张经理 1553
资产配置时,如何平衡股票、基金、债券等不同资产的比例?
(搓手快速给思路)新手或保守型投资者先按“股3债7”起步,比如股票类资产(含主动基金)占30%、债券类(纯债/二级债基)占70%,降低波动;激进派或年轻有稳收人群可“股6债4”,比如4...
刘经理 2520
家庭有80万存款,如何通过资产配置为养老做准备?
家庭80万存款用于养老配置,需遵循“稳健为主、长期增值、适度流动性”的原则,科学分配资产才能确保退休后有稳定的现金流。具体可从以下几点着手:1.划分资金用途:将80万分为三部分,应急备...
理财薇薇老师 1170
有房有车但担心失业,中产家庭如何用资产配置保障生活质量?​
中产家庭有房有车但担心失业,资产配置的核心是“稳”字当头。建议优先建立3-6个月家庭开支的应急资金,选择货币基金或短期理财工具3,同时配置足额重疾险、医疗险和意外险,转移突发风险对现金...
理财师马经理 2509
同城推荐
  • 咨询

    从业认证| 从业2年

  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业10年+

相关文章
回到顶部







