


纯碱期货走势怎么看,短期长期分开看?
发布时间:2小时前阅读:64

 问一问
 身份认证|
入驻7年
看纯碱期货的走势,要把时间轴拆成两段——短期看供需的边际变化和情绪,长期看产能周期和成本中枢。短期盯供给端的检修、开工率,需求端的玻璃、光伏用碱变化,再加上库存和基差;长期回到产能有没有过剩、成本线在哪、需求结构往哪走几个大问题上。两套逻辑混着看,容易把短期反弹当成长期趋势,或者反过来,用长期的故事解释短期的波动。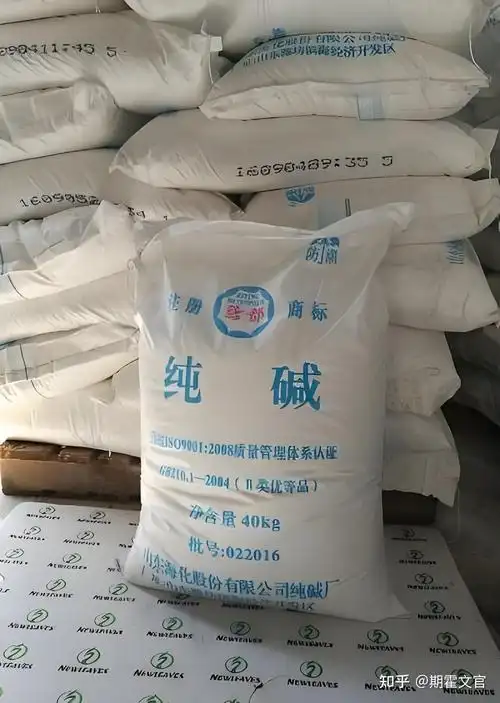
一、先弄明白:纯碱这个品种,上下游是谁
① 上游看成本。 纯碱的生产主要有氨碱法和联碱法两条工艺路线,联碱法副产氯化铵。原盐、煤炭、天然气是主要成本项,决定纯碱长期价格底部区域。
② 下游看需求。 纯碱的需求大头在玻璃——浮法玻璃(建筑门窗、幕墙用)和光伏玻璃,这两块占了需求大头;此外还有洗涤、日用化工等轻质纯碱下游,占比小一些。所以纯碱的需求跟着玻璃产销走。
③ 一个要点:重质和轻质。 纯碱分重质纯碱和轻质纯碱,重质主要给玻璃用,是期货和现货市场的定价重心,看盘面盯重质纯碱的供需和价格。
二、短期走势看什么:四样东西
短期(几周到几个月)的走势,主要由供需的边际变化驱动,盯四样:
① 看供给:开工率和检修。 纯碱是连续生产的行业,装置开工率的变化直接决定产量。检修季一到,供给收缩,价格容易有支撑;检修结束、装置复产,供给回升,压力就来了。“检修潮”就是短期供给收缩的信号。
② 看需求:玻璃产销和光伏投产。 浮法玻璃产销、光伏玻璃投产进度,决定纯碱需求强弱。玻璃厂补库,需求就好;降库、采购放缓,需求就弱。光伏玻璃是这几年需求的重要增量,但投产节奏受光伏行业景气度影响。
③ 看库存:厂库和社会库存的方向。 纯碱企业的厂内库存、贸易环节的社会库存,是供需松紧的温度计。库存持续累积,说明供大于求,价格承压;持续去化,说明需求在消化供给,价格有支撑。看库存看方向,别只看绝对高低。
④ 看基差和情绪。 基差是现货价和期货价的差,反映当下市场松紧。期货升水、现货跟不上时,要留心回落;期货贴水、现货坚挺时,反而有支撑。检修传闻、出口变化、政策消息,都会在短期放大波动。
三、长期走势看什么:三个大问题
长期(一两年以上)的走势,看行业格局,盯三个问题:
① 看产能周期:有没有过剩。 纯碱前几年经历了一轮产能扩张,新增产能投放之后,行业从偏紧走向阶段性宽松。产能有没有过剩,决定价格中长期中枢往上还是往下。新增产能的投放节奏、老旧装置的淘汰,都是长期要跟的变量。
② 看成本中枢:价格底在哪。 长期看,纯碱价格很难长期待在成本线以下——亏损久了,高成本装置会减产或退出,供给收缩反过来托住价格。所以成本线(尤其高成本产能的成本)是判断长期底部的参考。成本线不是死数,原盐、煤炭价格波动会带着成本一起动。
③ 看需求结构:增量往哪走。 传统浮法玻璃需求跟地产竣工挂钩,波动大;光伏玻璃是这几年主要增量。长期看纯碱,要看这两块的天花板和节奏——地产端能不能企稳、光伏端投产是不是可持续,决定长期需求的重心。
四、短期和长期,怎么分开看、合起来用
① 先定周期,再谈方向。 先判断自己在做短期波段,还是看长期位置。短期盯供给、库存、基差这些边际变量,长期盯产能、成本、需求结构这些格局变量,两套指标混用容易打架。
② 短期信号归短期,长期逻辑归长期。 短期的反弹,不一定是长期趋势的反转;长期的逻辑,也不一定解释得了眼下的每一次波动。长期产能过剩格局没变,但短期检修潮照样能带来一波上涨——这不矛盾,是两套时间框架同时起作用。
五、几个容易踩的坑
① 拿长期故事解释短期波动。 行情一涨就讲长期逻辑、一跌就讲长期利空,是常见误区。短期波动更多是供需边际和情绪在起作用,长期逻辑慢慢发酵,别把时间尺度搞混。
② 拿检修当长期利好。 检修是短期的供给收缩,检修结束复产之后供给会回来。把检修当长期支撑,容易在复产后被动。
③ 只盯玻璃,不看光伏。 纯碱的需求已经不只是浮法玻璃,光伏玻璃成了重要一块。只看地产和浮法玻璃,会漏掉光伏端的需求变化,总量判断容易偏。
④ 忽略成本和库存的组合。 价格在成本线附近,还要看库存往哪走——成本支撑叠加库存去化,底部信号更实;成本支撑但库存还在堆,底部就没那么稳。
结论: 纯碱的走势,短期看供需边际和情绪,长期看产能与成本——先把时间轴拆开,再决定这一单做波段还是位置。
风险提示:期货交易具有杠杆效应,请结合自身风险承受能力谨慎参与。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,即可获取【期货】知识合集+热点问题解答+重要信息,顺利开启期货投资!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 928
 2457
 1299
1287
 1436
1582

下一篇资讯:
暂无下一篇




