


45万亿定存到期的“十字路口”:为什么2026年,通用理财方案越来越不够用?
发布时间:9小时前阅读:26

 问一问
 身份认证|
入驻4年
2026年,有件事正在悄悄发生:一大批几年前锁定了“3字头”利率的定期存款,陆续到期了。
据中信证券测算,2026年到期的2年期及以上定期存款规模约45万亿元,其中超过35万亿元,是2023年集中发行的3年期品种。问题在于——当年3%以上的利率,如今同期限已经降到1.5%左右。“续存还是搬家”,成了这批资金面对的十字路口。
这背后,其实藏着一个更大的命题:当“存银行吃利息”的老办法失效,普通人该往哪里走?为什么过去那种“大家都用同一套理财方案”的模式,越来越不管用了?
一、存款真的在“搬家”吗?先看清数据
先摆事实,再讲结论。
2026年上半年,住户存款增加7.58万亿元,同比少增3.19万亿元;同期,非银行业金融机构存款增加4.65万亿元,同比多增2.1万亿元(中国人民银行)。一减一增,勾勒出“存款搬家”的轮廓。到2026年6月末,资管产品资产合计达124.8万亿元,同比增长12.7%。
但这里必须泼一盆冷水:“搬家”是渐进的,不是“大逃亡”。
多家机构的测算显示,到期的定期存款中,绝大多数(约90%)仍会选择续存或转存,真正分流到资管产品的比例大约只有10%-20%。原因很朴素——银行定存客户以风险厌恶型为主,对“本金安全”的关注,远高于对那点利率的敏感度。嘴上说着要搬家,真到签字那一刻,很多人还是选择留在原地。
这就是当下最真实的图景:想搬,但不敢搬;想多赚,又怕亏本。 而这,恰恰是个性化理财方案要解决的矛盾。
二、为什么“通用方案”越来越不够用了?
过去很长一段时间,理财是件“标准化”的事:利息是固定的,产品是同质的,大家用的方案大同小异。
但现在环境变了,三个变化让“通用方案”越来越尴尬:
变化一:产品谱系变宽了。 从货币基金、同业存单指数基金,到短债基金、“固收+”、宽基指数、黄金、QDII……可选项从个位数变成了几十种,风险和收益跨度极大。选项越多,选错的代价越大。
变化二:每个人的“约束条件”不一样了。 同样是20万,准备明年买房的人,和准备20年后养老的人,能配的产品天差地别。通用方案没法回答“这笔钱你多久后用”这个最关键的问题。
变化三:市场波动变大了。 2026年的黄金一年内回撤近29%、QDII产品频繁限购、权益市场结构性分化……这些波动,对不同人的冲击完全不同。同一场雨,有人淋湿感冒,有人只是打个伞。
打个比方:通用理财方案就像一份“标准体检套餐”,项目齐全、适合大多数人做筛查;但真正查出问题了,你需要的是“对症的诊疗方案”,而不是继续做套餐。个性化,就是从‘套餐’走向‘对症’的过程。
三、“个性化”到底个性化什么?
很多人口中的“个性化”,其实只是“换个产品推荐”。真正的个性化方案,至少包含四层:
- 风险测评:先搞清楚你能承受多大回撤,而不是你想赚多少;
- 目标规划:把孩子教育、养老、买房这些目标具象化,倒推需要多少本金、什么期限;
- 资产配置:根据目标和风险,把资金分配到不同大类资产上;
- 动态调仓:市场变了、你的情况变了,配置也跟着调整。
第4层最容易被忽视,也最难自己做到——它需要长期的跟踪和专业判断。
四、基金投顾,在这里扮演什么角色?
也正是在这个背景下,基金投顾服务走进了大众视野。
和传统的“卖方销售”(谁卖得多谁赚钱)不同,基金投顾的定位是“买方顾问”:由持牌机构根据客户的风险承受能力和投资目标,定制配置方案并负责后续调仓,收入来自按资产规模计提的服务费(年化0.01%-0.50%区间,按日计提、按月收取),而非产品佣金。
到2026年初,基金投顾试点机构已扩容至60家,行业管理规模约4500亿元,累计服务客户近1000万户(公开报道)。规模不算大,但方向很明确:从“卖产品”转向“管账户”。
五、但要泼一盆冷水:投顾不是“万能药”
讲到这里,必须把话说全,否则就是不负责任。
第一,投顾组合未必跑得赢基准。 根据晨星中国发布的投顾组合观察报告,在过去一年,只有股票型组合中战胜基准的占比超过半数,其他类别的组合中,有半数以上未能跑赢基准;拉长到三年,这个比例进一步下降。
第二,投顾服务有成本。 除了底层基金的费率,还要叠加投顾服务费,存在“双重费率”问题——总持有成本才是真正要关注的数字。
第三,它无法消除市场风险。 投顾做的是“配置”和“纪律”,不是“保本”。市场下跌时,组合一样会回撤。
所以,投顾解决的不是“多赚钱”,而是“少犯错”和“有人陪”。 它适合那些没时间研究、管不住手、配置又比较复杂的人;如果你有精力、有纪律、资金量小,自己配置完全没问题。
写在最后
45万亿定存到期,与其说是一个“理财机会”,不如说是一次“认知升级的提醒”:低利率时代,钱该往哪里去,答案不再统一。
通用方案给的是“平均数”,而你要过的,是自己的日子。搞清楚自己这笔钱多久后用、能承受多大波动、想实现什么目标——想清楚这些,比跟风买任何一个“爆款”,都更重要。
风险提示:产品或策略的历史业绩不预示其未来表现。基金投资有风险,投资者在投资基金之前应仔细阅读基金的《基金合同》《招募说明书》和《产品资料概要》等法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否与自身风险承受能力相匹配。基金投顾服务不保证本金安全,不承诺最低收益。因基金投资顾问业务尚处于试点阶段,存在因试点资格被取消不能继续提供服务的风险。市场有风险,投资需谨慎。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
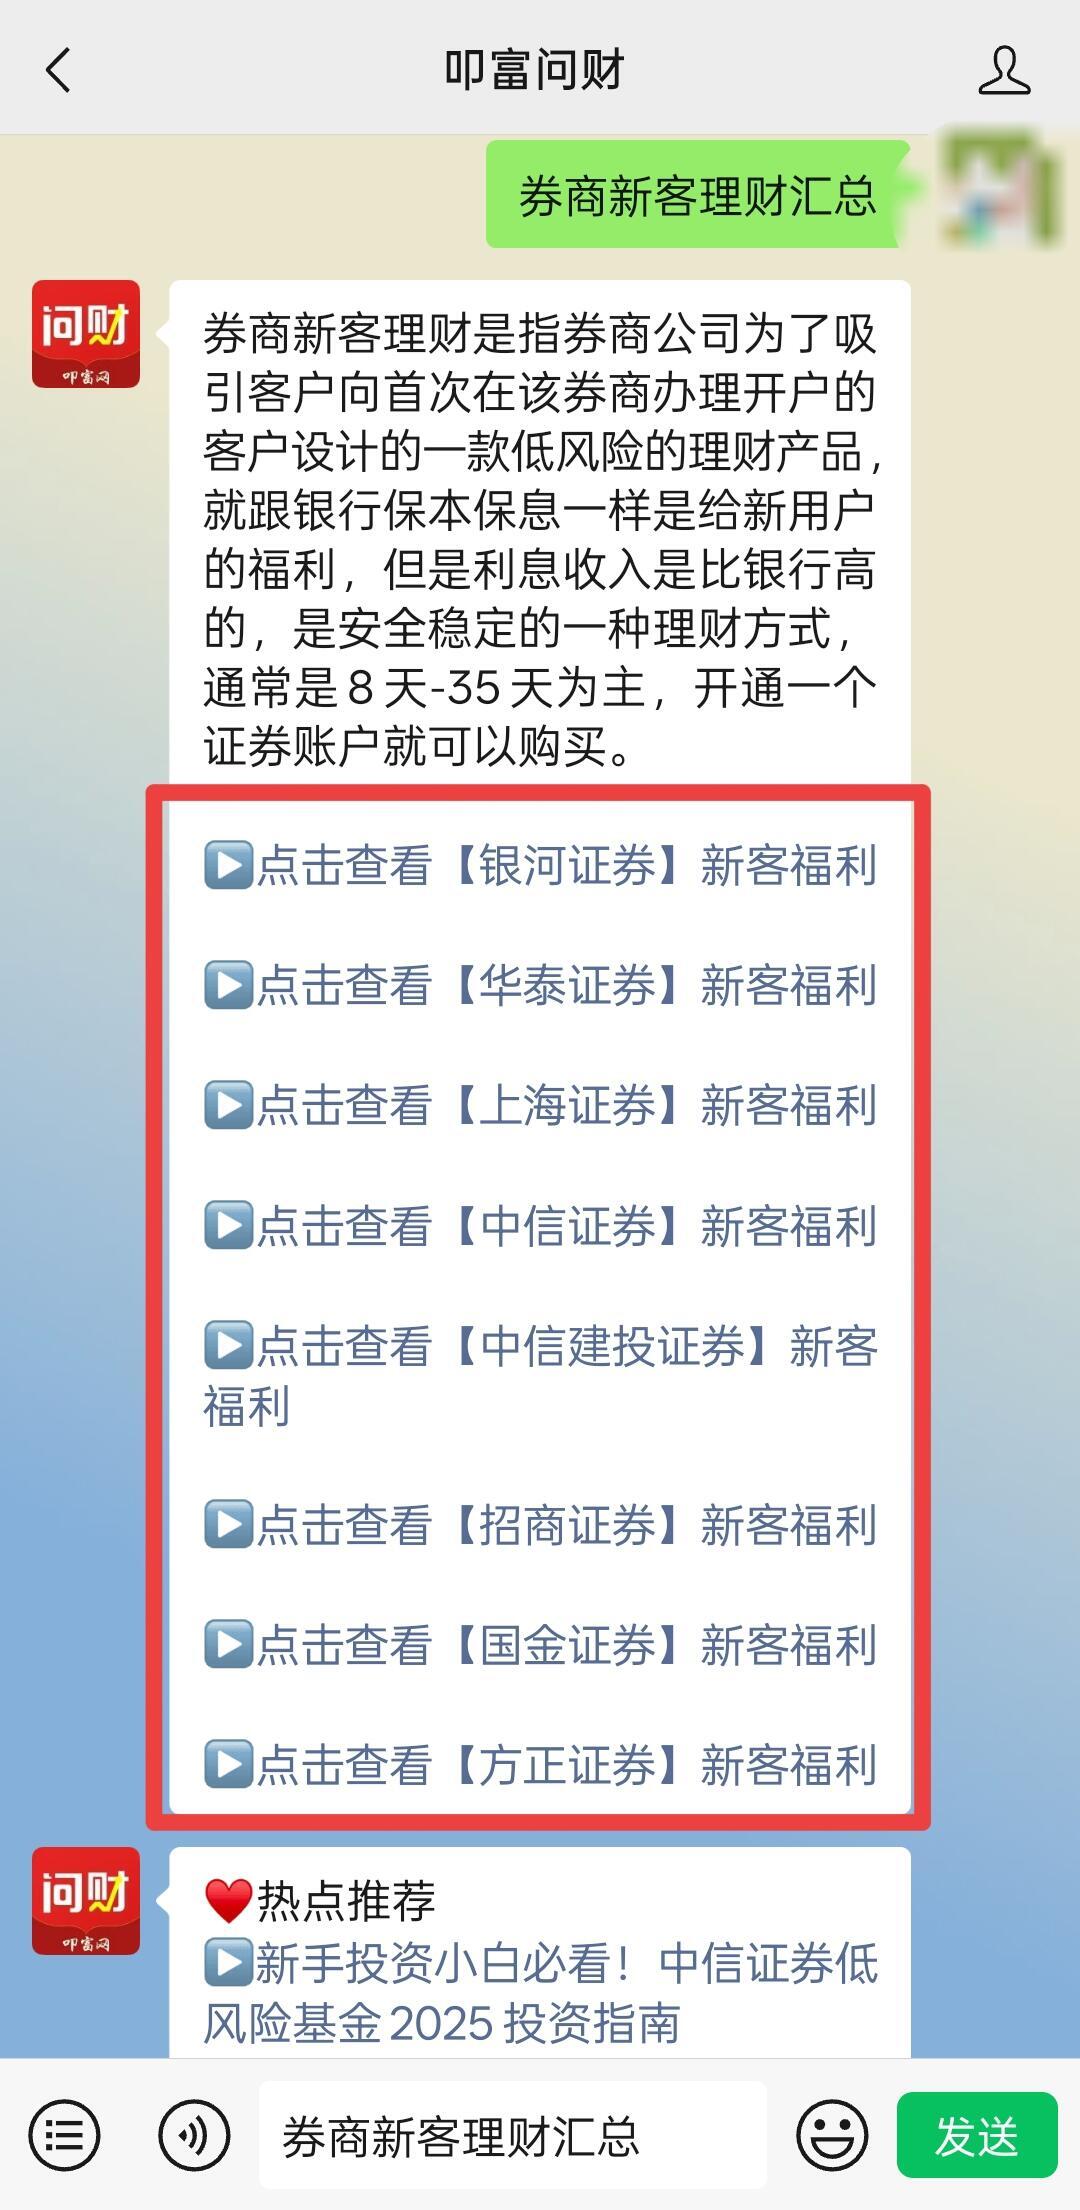
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 A股重回十字路口,现在是应该买入还是抛售?
 5147
 4851
 3662
 1428
 1068
 1069


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:03
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:03
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:03


