


2026年普通家庭理财规划怎么配置资产更合理
发布时间:4小时前阅读:27

 问一问
 身份认证|
入驻4年
三年前随手锁定的那笔3%以上大额存单,在今年集中到期后,打开手机银行发现续存只剩1.55%。这不是个案——约50万亿元定期存款正面临集中再定价,商业银行净息差收窄至1.42%的历史低位,存款利率下行已从"新闻"变成"日常"。钱没有消失,只是从"存款表"搬到了"非银表":居民存款同比少增数万亿元,非银金融机构存款多增相应规模。面对这种变化,普通家庭该如何进行理财规划?资产配置的核心逻辑是什么?
先破除一个最大误区:稳健≠保本
很多人把"稳健理财"等同于"保本保息",这是低利率时代最大的认知误区。存款的稳健来自存款保险制度+银行信用背书,在50万元限额内具有刚性兑付属性;而净值化产品的稳健来自资产配置+风险控制能力,不承诺保本保息。底层逻辑完全不同:前者是"刚性框架内的确定",后者是"波动管理中的相对稳健"。
安全是有代价的。存单"看得见的确定"以锁定资金流动性为代价,且隐含再定价风险——三年后到期续存时,利率可能更低。净值化产品用小幅波动换回资金主动权与回报弹性,但需要投资者接受"不保本"的前提。不可能三角告诉我们:没有资产能同时满足"高收益、零波动、随时取"。把全部安全钱压在单一品类,等于把未来收益主动权拱手让给宏观利率。
闲钱分层:按使用时间匹配产品期限
理财规划的第一步不是选产品,而是分期限。不同使用时间的钱,应该放在不同流动性的资产中:
应急资金层(0—3个月)
这一层资金的核心诉求是"随时可用",收益率是次要考虑。适合放在活期存款或货币市场基金中,T+0/T+1到账,确保突发情况时能立即动用。建议存放3—6个月生活费作为家庭应急资金池。
短期资金层(3个月—1年)
这一层资金可以承受小幅波动,换取高于活期的收益。适合短久期债券基金、同业存单指数基金等R2级产品,持有期7天至数月不等,收益通常高于货币基金,但需接受债市调整期的阶段性回撤。
中期资金层(1—3年)
这一层资金可以接受中等波动,追求更高收益。适合纯债基金、二级债基等产品,通过债券打底+少量权益增强,预期收益高于短债,但波动也更明显,需承受债市和股市双重风险。
长期资金层(3年以上)
这一层资金可以接受一定波动,通过专业配置实现稳健增值。适合基金投顾组合、混合型基金等产品,通过大类资产配置分散风险,目标是在控制回撤的前提下获取更高收益。关键是要有长期持有的耐心,让资产配置的平滑效应充分显现。
风险等级匹配:认识R1到R5的差异
理财产品按风险等级分为R1(低风险)到R5(高风险),普通家庭稳健理财主要关注R1和R2:
R1低风险:主要投资银行存款、同业存单、国债等高信用等级资产,波动极小,历史上极少出现亏损。适合对本金安全性要求极高、无法接受任何波动的投资者。
R2中低风险:主要投资债券、同业存单等固定收益类资产,可配置少量权益类资产增强收益。存在净值波动风险,极端情况下可能出现短期亏损,但长期来看收益稳定性较好。适合能接受小幅波动、希望获得高于存款收益的投资者。
R3及以上:涉及股票、商品等高风险资产,波动显著放大,不适合以"稳健"为目标的普通家庭。
资产配置的三大原则
原则一:分散而非集中
把资金分散到不同风险等级、不同期限、不同底层资产的产品中,避免单押某一品类。例如:应急资金放R1货基,短期闲钱放R2短债,长期资金放投顾组合或混合基金。分散的本质是用相关性低的资产对冲风险。
原则二:匹配而非跟风
每个人的收入稳定性、风险承受能力、资金使用计划千差万别,没有"标准答案"。别人的最优解可能是你的最差选择。关键是完成规范的风险承受能力测评,根据自己的实际情况选择匹配的产品,而不是盲目追逐热门品种。
原则三:长期而非短期
净值化产品的价值需要时间才能体现。短期看,债市调整、股市波动都可能导致账面浮亏;但拉长到1—3年维度,优质资产的收益确定性会逐步显现。频繁申赎不仅增加交易成本,还可能错失复利效应。
动态调整:定期检视而非一成不变
资产配置不是一次性动作,而是持续过程。建议每半年或一年检视一次持仓:
- 检查各层级资金比例是否偏离初始规划
- 评估自身风险承受能力是否发生变化(如收入下降、家庭支出增加)
- 关注市场环境变化(如利率大幅上行/下行、政策调整)
- 根据检视结果适度调整,但避免频繁操作
结语
每个人情况不同——收入稳定性、风险承受能力、资金使用计划千差万别。如果想要量身定做的资产配置方案,可以去找专业的基金投顾,完成规范的风险承受能力测评后,由持牌机构提供个性化建议。
风险提示
市场有风险,投资需谨慎。本文不构成投资建议,过往业绩不代表未来表现。各类净值化产品均不承诺保本保息,存在本金亏损风险。投资前请仔细阅读产品法律文件,根据自身风险承受能力谨慎决策。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
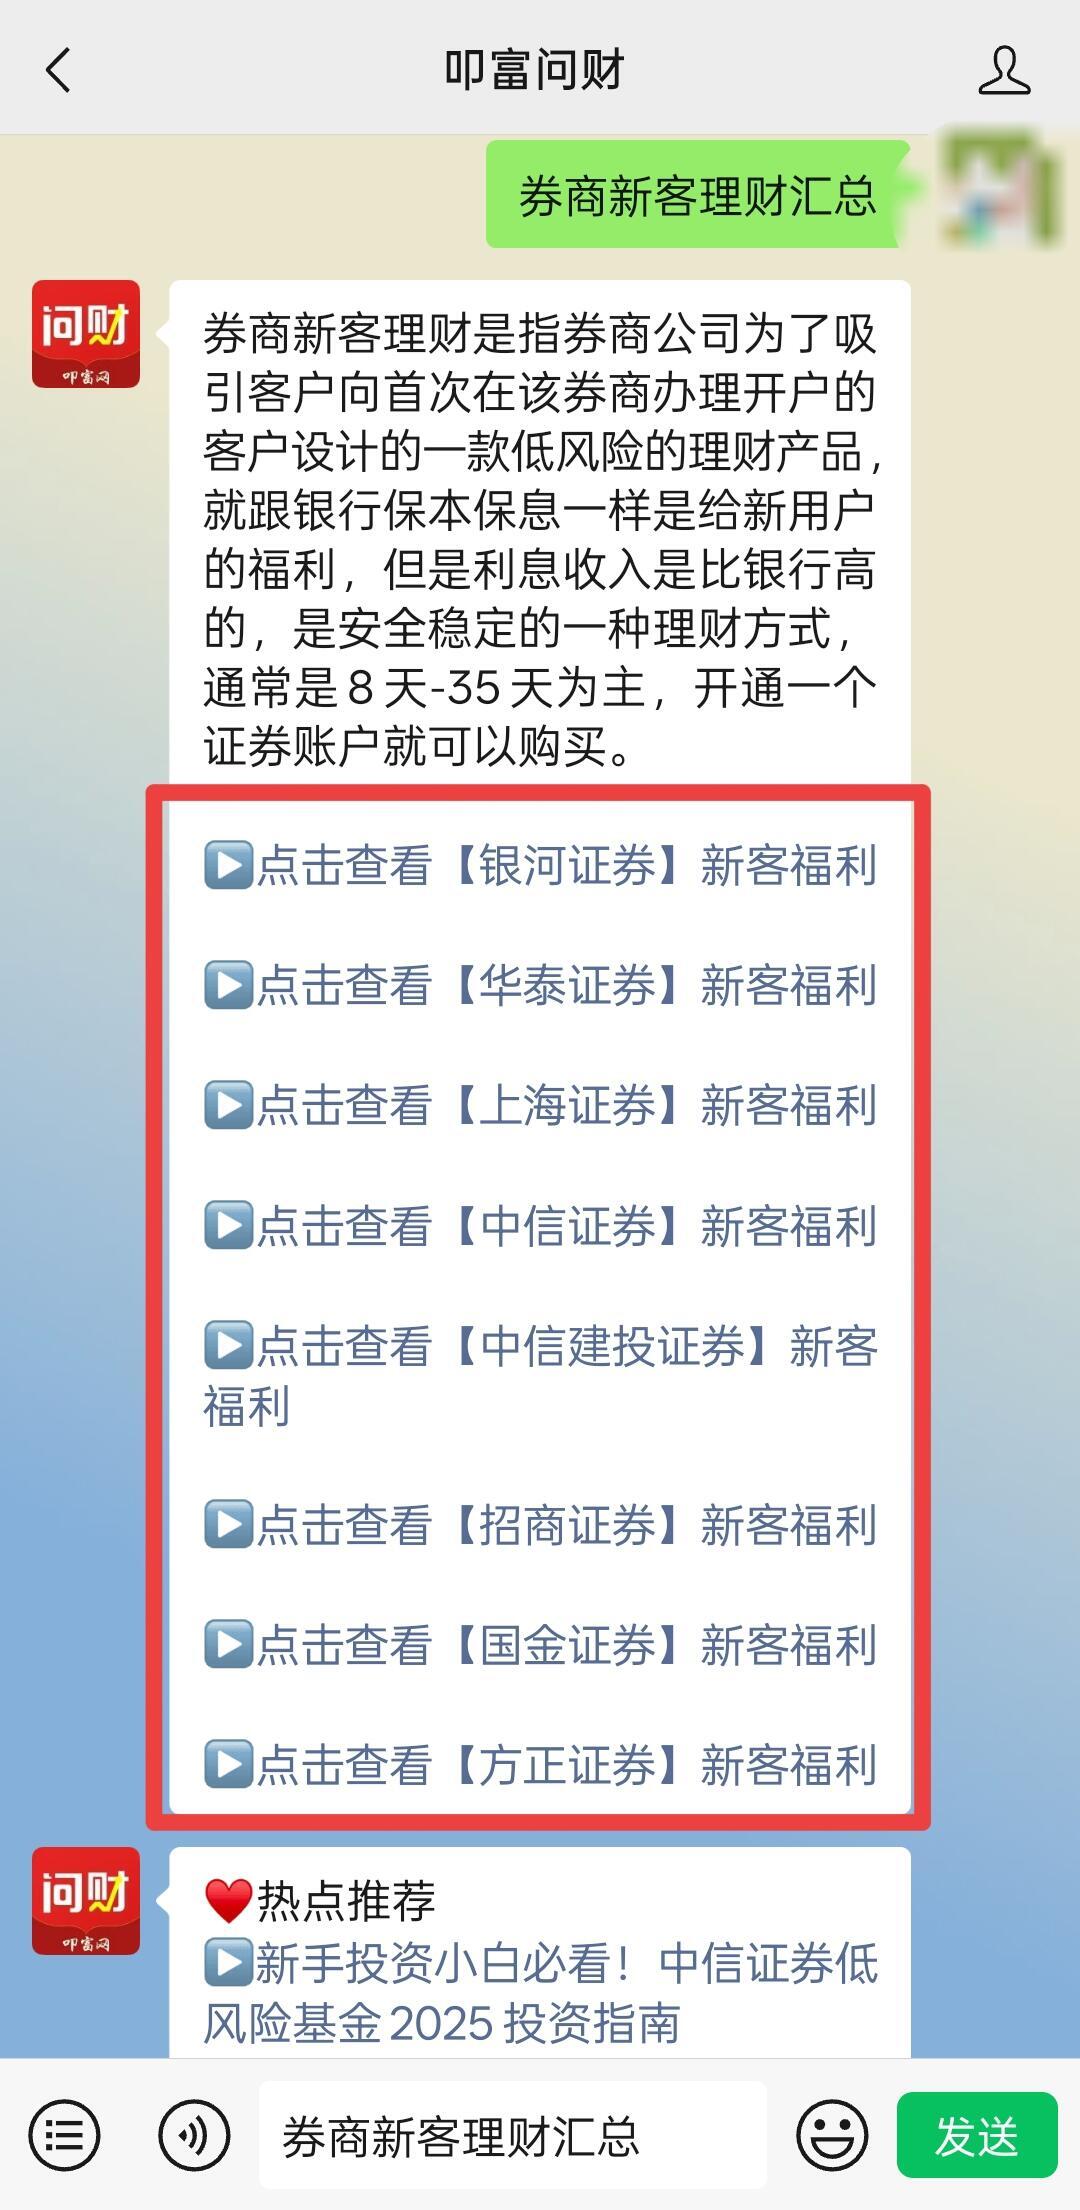
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 712
 355
 1069
651
 1071
1280


-
2026年国庆节A股休市安排已发布!请查收
 2026-09-29 13:57
-
2026国庆国债逆回购+场内货基理财攻略(附7天假期赚16天利息指南)
2026-09-29 13:57
-
看不懂K线形态?华泰 ⌈形态雷达⌋ 智能抓经典形态,让你炒股不用盯盘猜~
2026-09-29 13:57


