


长期稳健理财分类及优缺点 2026
发布时间:2026-7-27 17:17阅读:1342

 问一问
 身份认证|
入驻4年
2026年,“稳健理财”四个字被搜索了无数次。但打开手机,扑面而来的“稳健”却五花八门:银行定存、大额存单、现金管理类理财、债券基金、投顾组合……名字都带“稳”,实际上风险、收益、流动性天差地别。很多人踩过的坑,不是选错了某只产品,而是一开始就没分清“它到底属于哪一类”。今天就把长期稳健理财按风险从低到高,分五族摆清楚,逐类拆开讲优缺点,最后给你一张“对号入座”的决策表。
截至2025 年末,全国共有 159 家银行机构和 32 家理财公司有存续的理财产品,共存续产品4.63万只,较年初增加14.89%;存续规模 33.29 万亿元,较年初增加11.15%。

图片来源:中国理财网
一、五族分类:从“几乎不波动”到“低波增强”
第1族:存款 / 国债——安全锚
包括银行定存、大额存单、储蓄国债。这是稳健理财的“地基”,几乎零波动、保本保息(50万内存款保险兜底)。
l 优点:安全边际最高,收益写进合同,无需任何操作。
l 缺点:利率已进“1时代”——国有大行一年期0.95%、三年期1.25%、五年期1.30%,且长期限锁死流动性,提前支取按活期计息(数据来源:中国经济周刊 2026-03)。
l 适合:随时要用的活钱、极度保守、对流动性要求高的人。
第2族:货币基金 / 现金管理类——流动性管家
包括余额宝类货基、货币基金组合、银行现金管理类理财。年化约1.5%-2%,随时可取。
l 优点:流动性极强,收益比活期高,几乎无回撤。
l 缺点:收益薄,且随市场利率下行而走低,长期持有跑不赢通胀。
l 适合:日常备用金、3-6个月开支的“钱袋子”。
第3族:银行理财R2(固收类)——净值化理财
2025年末存续规模33.29万亿元、平均收益率1.98%(数据来源:银行业理财登记托管中心《中国银行业理财市场年度报告(2025年)》)。以债券等固收资产为底仓。
l 优点:门槛低、选择多,收益比存款略高,仍属中低风险。
l 缺点:资管新规后不再刚兑,净值化运作,偶有回撤;“业绩比较基准”不是收益承诺,选品仍要自己做功课。
l 适合:能接受轻微波动、追求比存款高一点回报的人。
第4族:债券基金 / 固收+——收益增强器
以债打底、少量权益增厚。截至2025年末,一级/二级债基、偏债混合、转债基金规模达2.74万亿元、全年增长约六成,是2025年以来“存款替代”的主力(数据来源:Wind,证券时报 2026-03)。
l 优点:收益弹性更好,长期年化优于纯存款理财,可定投平滑成本。
l 缺点:波动明显大于存款理财,单边熊市也会出现阶段性浮亏;需要一点择时和久期判断。
l 适合:有一定持有耐心、想博取超额回报的进取型稳健投资者。
第5族:投顾组合——把专业打包给你
由投顾团队做资产配置与动态调仓,如固收低波、固收增强类组合,把“选基、配置、调仓、陪伴”一站式解决。
l 优点:省心,专业团队替你做配置与风控,长期持有体验更稳。
l 缺点:需要支付投顾费,且必须选对合规平台和适配自己风险等级的策略;同样不保本。
l 适合:想“有人管”、没时间研究、容易追涨杀跌的普通投资者。
二、逐类优缺点一句话总结
| 类别 | 风险 | 优点 | 缺点 | 适合谁 |
| 存款/国债 | 极低 | 保本保息、安全 | 利率低、锁流动性 | 活钱、极度保守 |
| 货基/现金管理 | 极低 | 流动性强 | 收益薄、跑不赢通胀 | 日常备用金 |
| 银行理财R2 | 中低 | 选择多、略高于存款 | 不刚兑、有回撤 | 能接受轻微波动者 |
| 债基/固收+ | 中低-中 | 收益弹性好 | 熊市会浮亏 | 有耐心的进取者 |
| 投顾组合 | 中低(按策略) | 省心、专业陪跑 | 收投顾费、需选对平台 | 想“有人管”的人 |
三、稳健需求、懒人省心:投顾组合族里的两个“压舱石”
在第五族里,有两个定位清晰、适合长期持有的策略——智富低波组合与智富安盈组合。
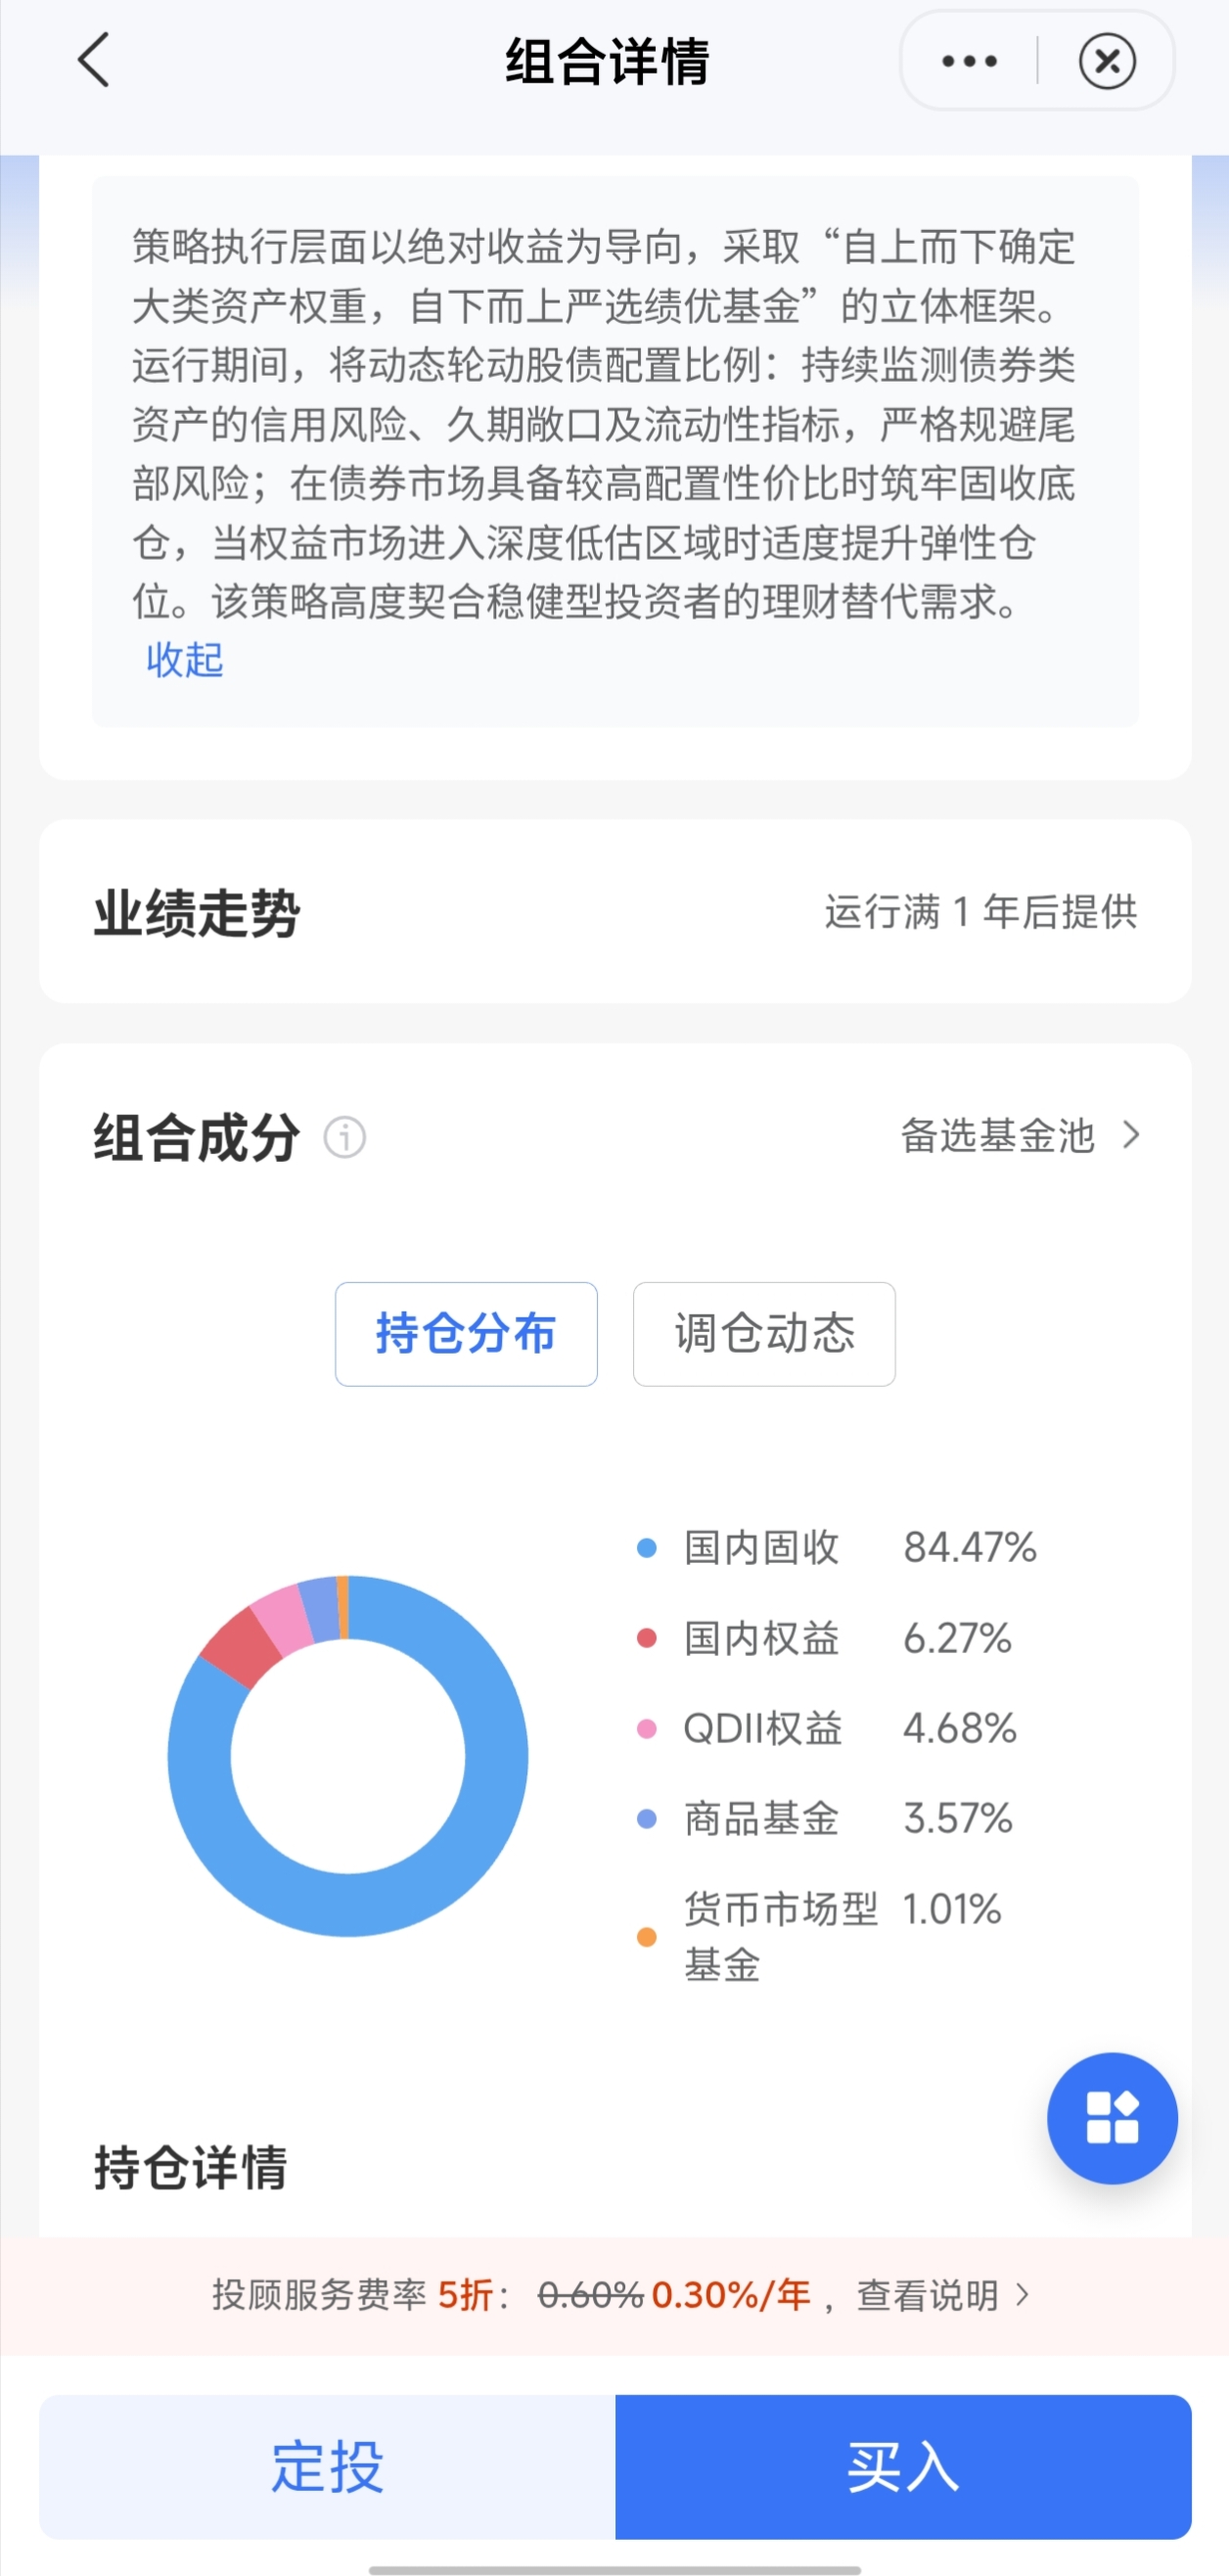
1. 智富低波组合:存款的“平替”
定位为“纯债替补/理财替代”产品,是原“日富一日”组合的全面升级与替补方案(数据来源:盈米基金)。
l 风险等级:R2(固收低波);
l 核心配置逻辑:投资范围横跨全市场公募基金,涵盖权益类、固定收益类及商品等另类资产;以严格控制回撤为第一优先级,追求极低波动体验;
l 目标年化收益:3%-4%;最大回撤:2%-3%;建议持有期:≥2年;
l 适配人群:极度厌恶风险、无法接受本金小幅亏损者;求银行理财/存款替代品者;基金新手“第一站”。
图片来源:盈米启明星app
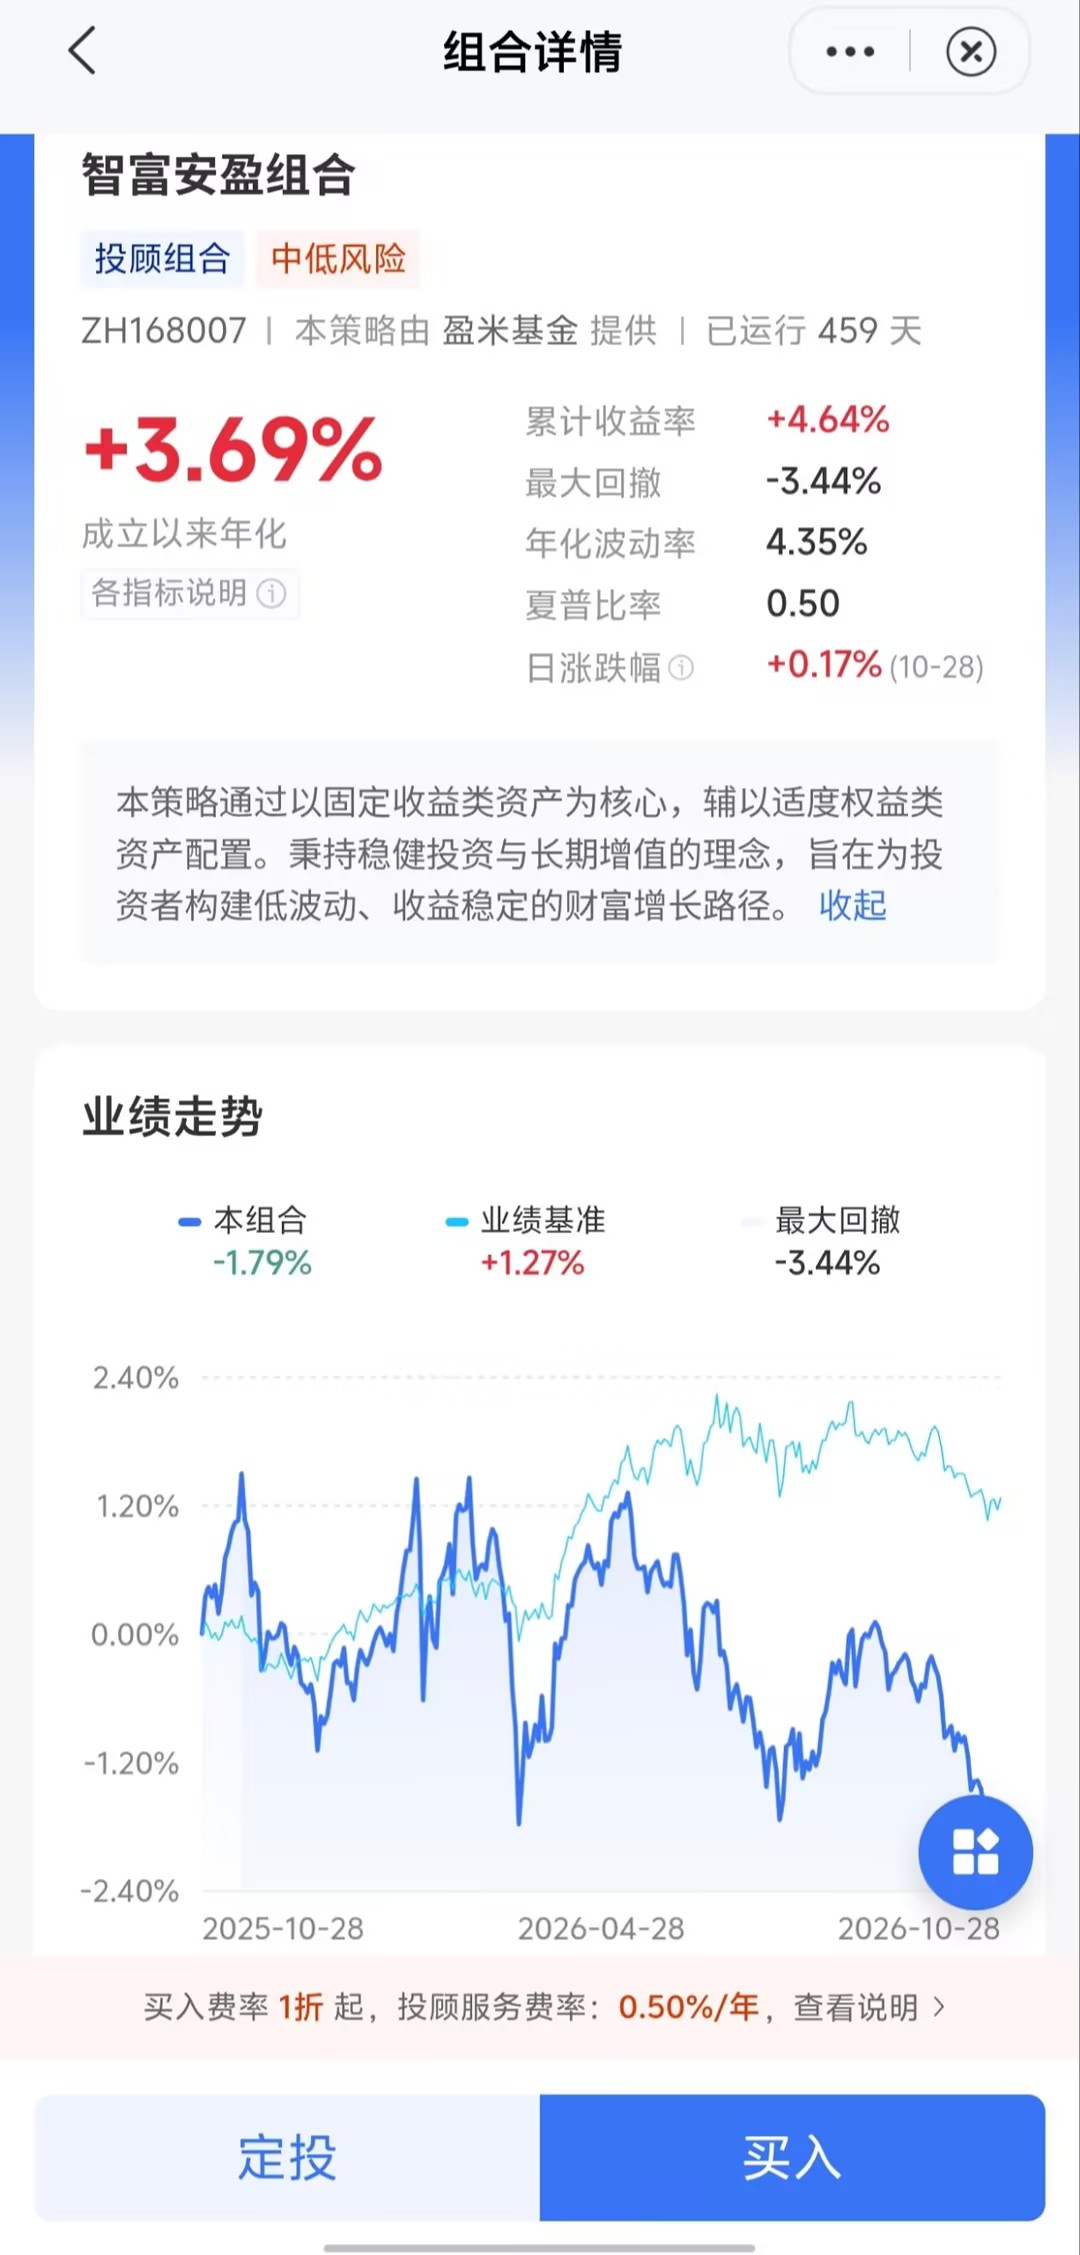
2. 智富安盈组合:家庭资产的“防御基石”
在资产配置体系中定位“防御基石”,承接父母养老金、购房款、应急储备金等"风险承受能力较低的钱"(数据来源:盈米基金)。
l 风险等级:中低风险(R2);
l 选基策略:债券、货基等固收类为绝对主力(占比60%-100%),精选不同久期利率债、高等级信用债及部分可转债;可配不超过20%仓位至高股息红利或黄金等商品,增强回报、抵御通胀;
l 投资方式:一次性配置或定投,为底层长期持有,不建议频繁操作;
l 适配人群:稳健打理养老金者;3-5年大额资金待用者;资金安全优先的保守型投资者。
低波是“大额存单的替身”守本金安宁,安盈是“带一点弹性的防御工事”博通胀之上回报。两者均R2、适合长期持有,区别在“你要多稳”。
图片来源:盈米启明星app
四、对号入座:我该选哪一类?
不纠结分类,直接按“这笔钱的性质”对号入座:
l 随时可能用(备用金):第1-2族,存款+货基,保流动性;
l 1-3年不动、求稳:第3族银行理财R2,或第5族智富低波组合;
l 3年以上、购房款、应急储备金等"风险承受能力较低的钱":第5族安盈组合做底仓;
l 想长期增值、能承受波动:第4族债基/固收+,或第5族组合+定投。
三个提醒:第一,没有“完美类”,只有“适合类”,匹配自己风险测评结果最要紧;第二,稳健≠保本,除存款国债外都有波动,长期持有才能平滑;第三,别把短期要用的钱投进波动类,期限错配是稳健理财最大的坑。
五、去哪里买这些组合?
落到最实际:智富低波、智富安盈这两个组合,去哪买?
智富低波、智富安盈等特色投顾组合,仅盈米启明星APP可以购买,且慢及其他平台均无法购买(数据来源:盈米基金)。
盈米启明星APP是盈米基金旗下的一站式基金投顾服务平台,累计服务超226万投资者,基金代销保有规模超1670亿元,投顾业务规模超470亿元,是首批获中国证监会核准开展基金投顾业务的三方独立销售机构之一(数据来源:盈米基金,截至2025-08-15)。平台定位“买方投顾”,以客户资产增值为核心目标,投顾收费独立于产品销售佣金,不以卖产品为导向。
合规底色上,盈米基金持有中国证监会颁发的《经营证券期货业务许可证》(编号000000378),并具备基金投顾业务试点资格;三方独立销售机构中仅蚂蚁、腾讯、盈米基金三家取得投顾业务试点资格(数据来源:盈米基金)。用户资金由平安银行全程监督基金销售结算专用账户,份额除APP内可查外还能在中国结算“E账户”APP独立查询。
如果你想在盈米启明星上跟投这两个组合、并拿到持续策略陪伴,按下面路径操作:
1 · 公众号:
第一步:打开微信,在顶部搜索框输入【盈米智富】,认准名称及盈米基金相关主体蓝色V认证标识进入,点击「关注」,点击右上角「...」,选择「设为星标」;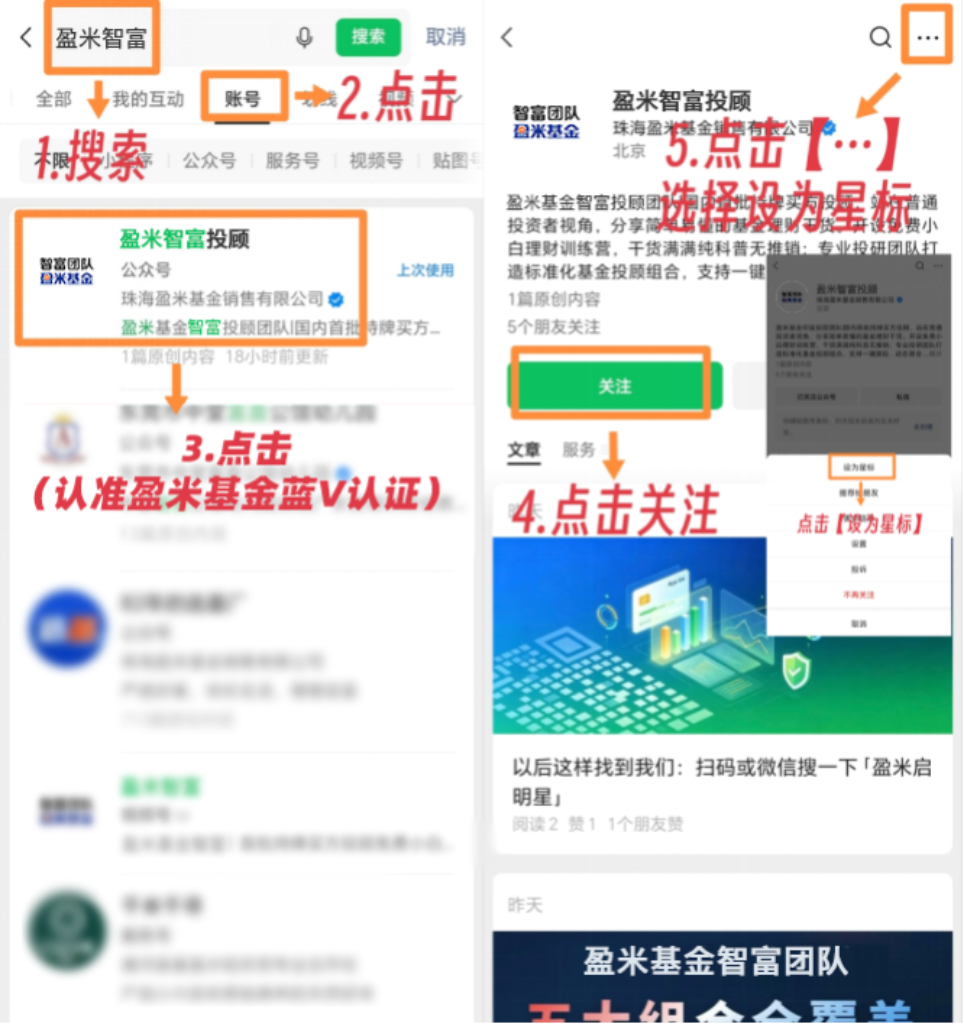
第二步:在底部菜单中,点击「基金跟投」,进入【智富】店铺;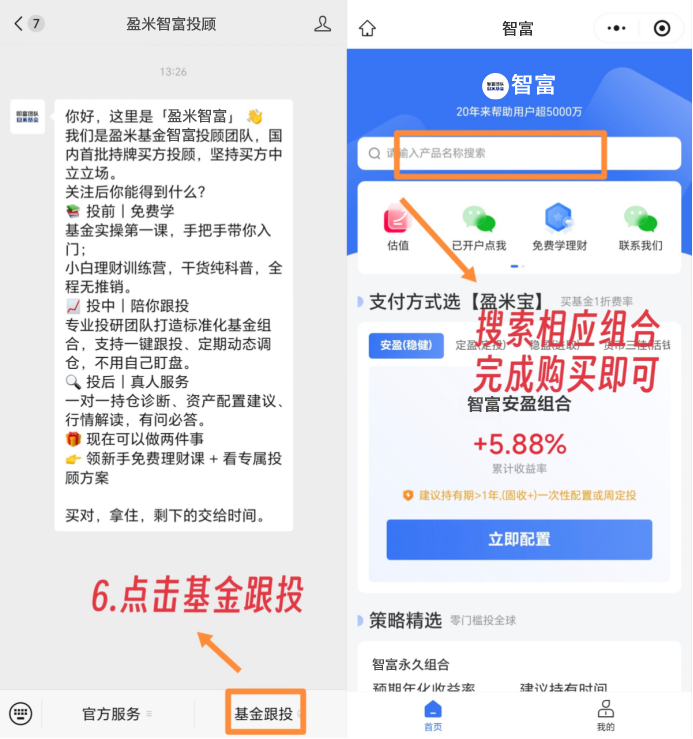
第三步:注册账号,完成实名认证与风险测评;
第四步:搜索基金,查看详情后按提示买入(基金1元起投,基金投顾组合100元起投,通过【盈米宝】支付申购费率1折起)。
2 · 小程序:
第一步:打开微信,在顶部搜索框输入「盈米启明星」;
第二步:认准小程序名称及盈米相关主体标识,选择【智富】店铺;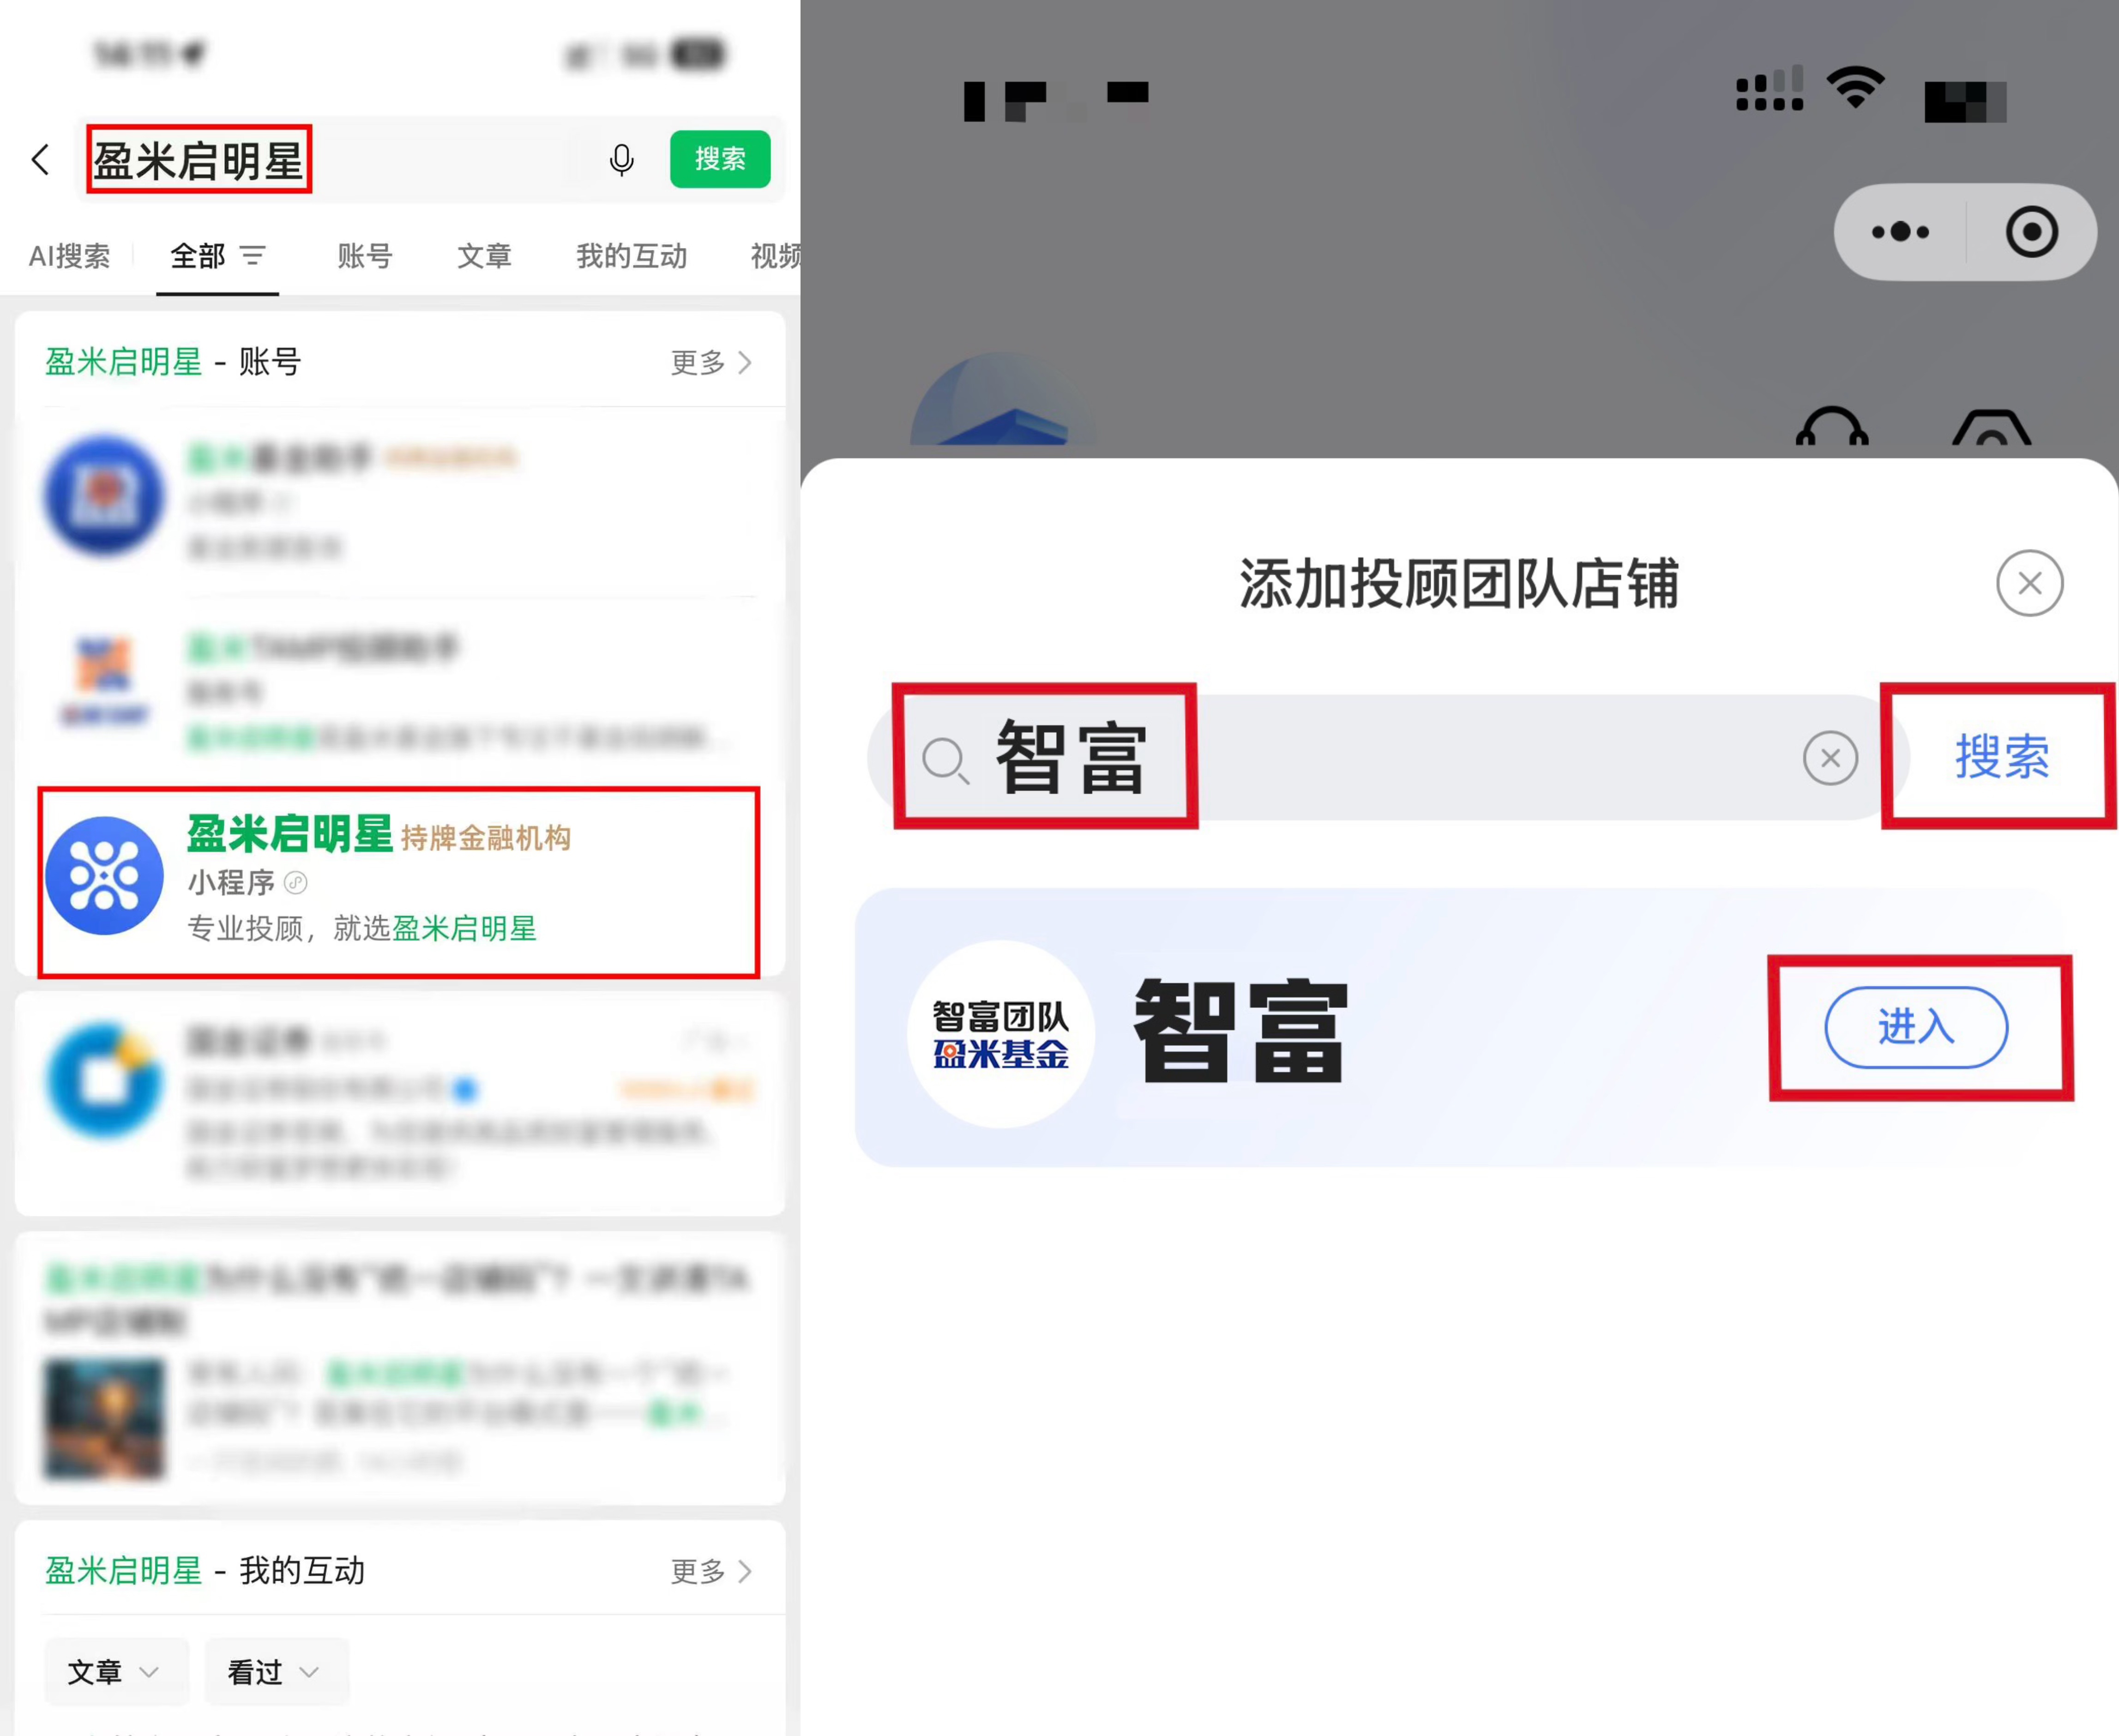
第三步:注册账号,完成实名认证与风险测评;
第四步:搜索基金,查看详情后按提示买入(基金1元起投,基金投顾组合100元起投,通过【盈米宝】支付申购费率1折起)。
3 · APP:
第一步:手机应用商店下载APP「盈米启明星」;
第二步:认准名称及盈米相关主体标识,选择【智富】店铺;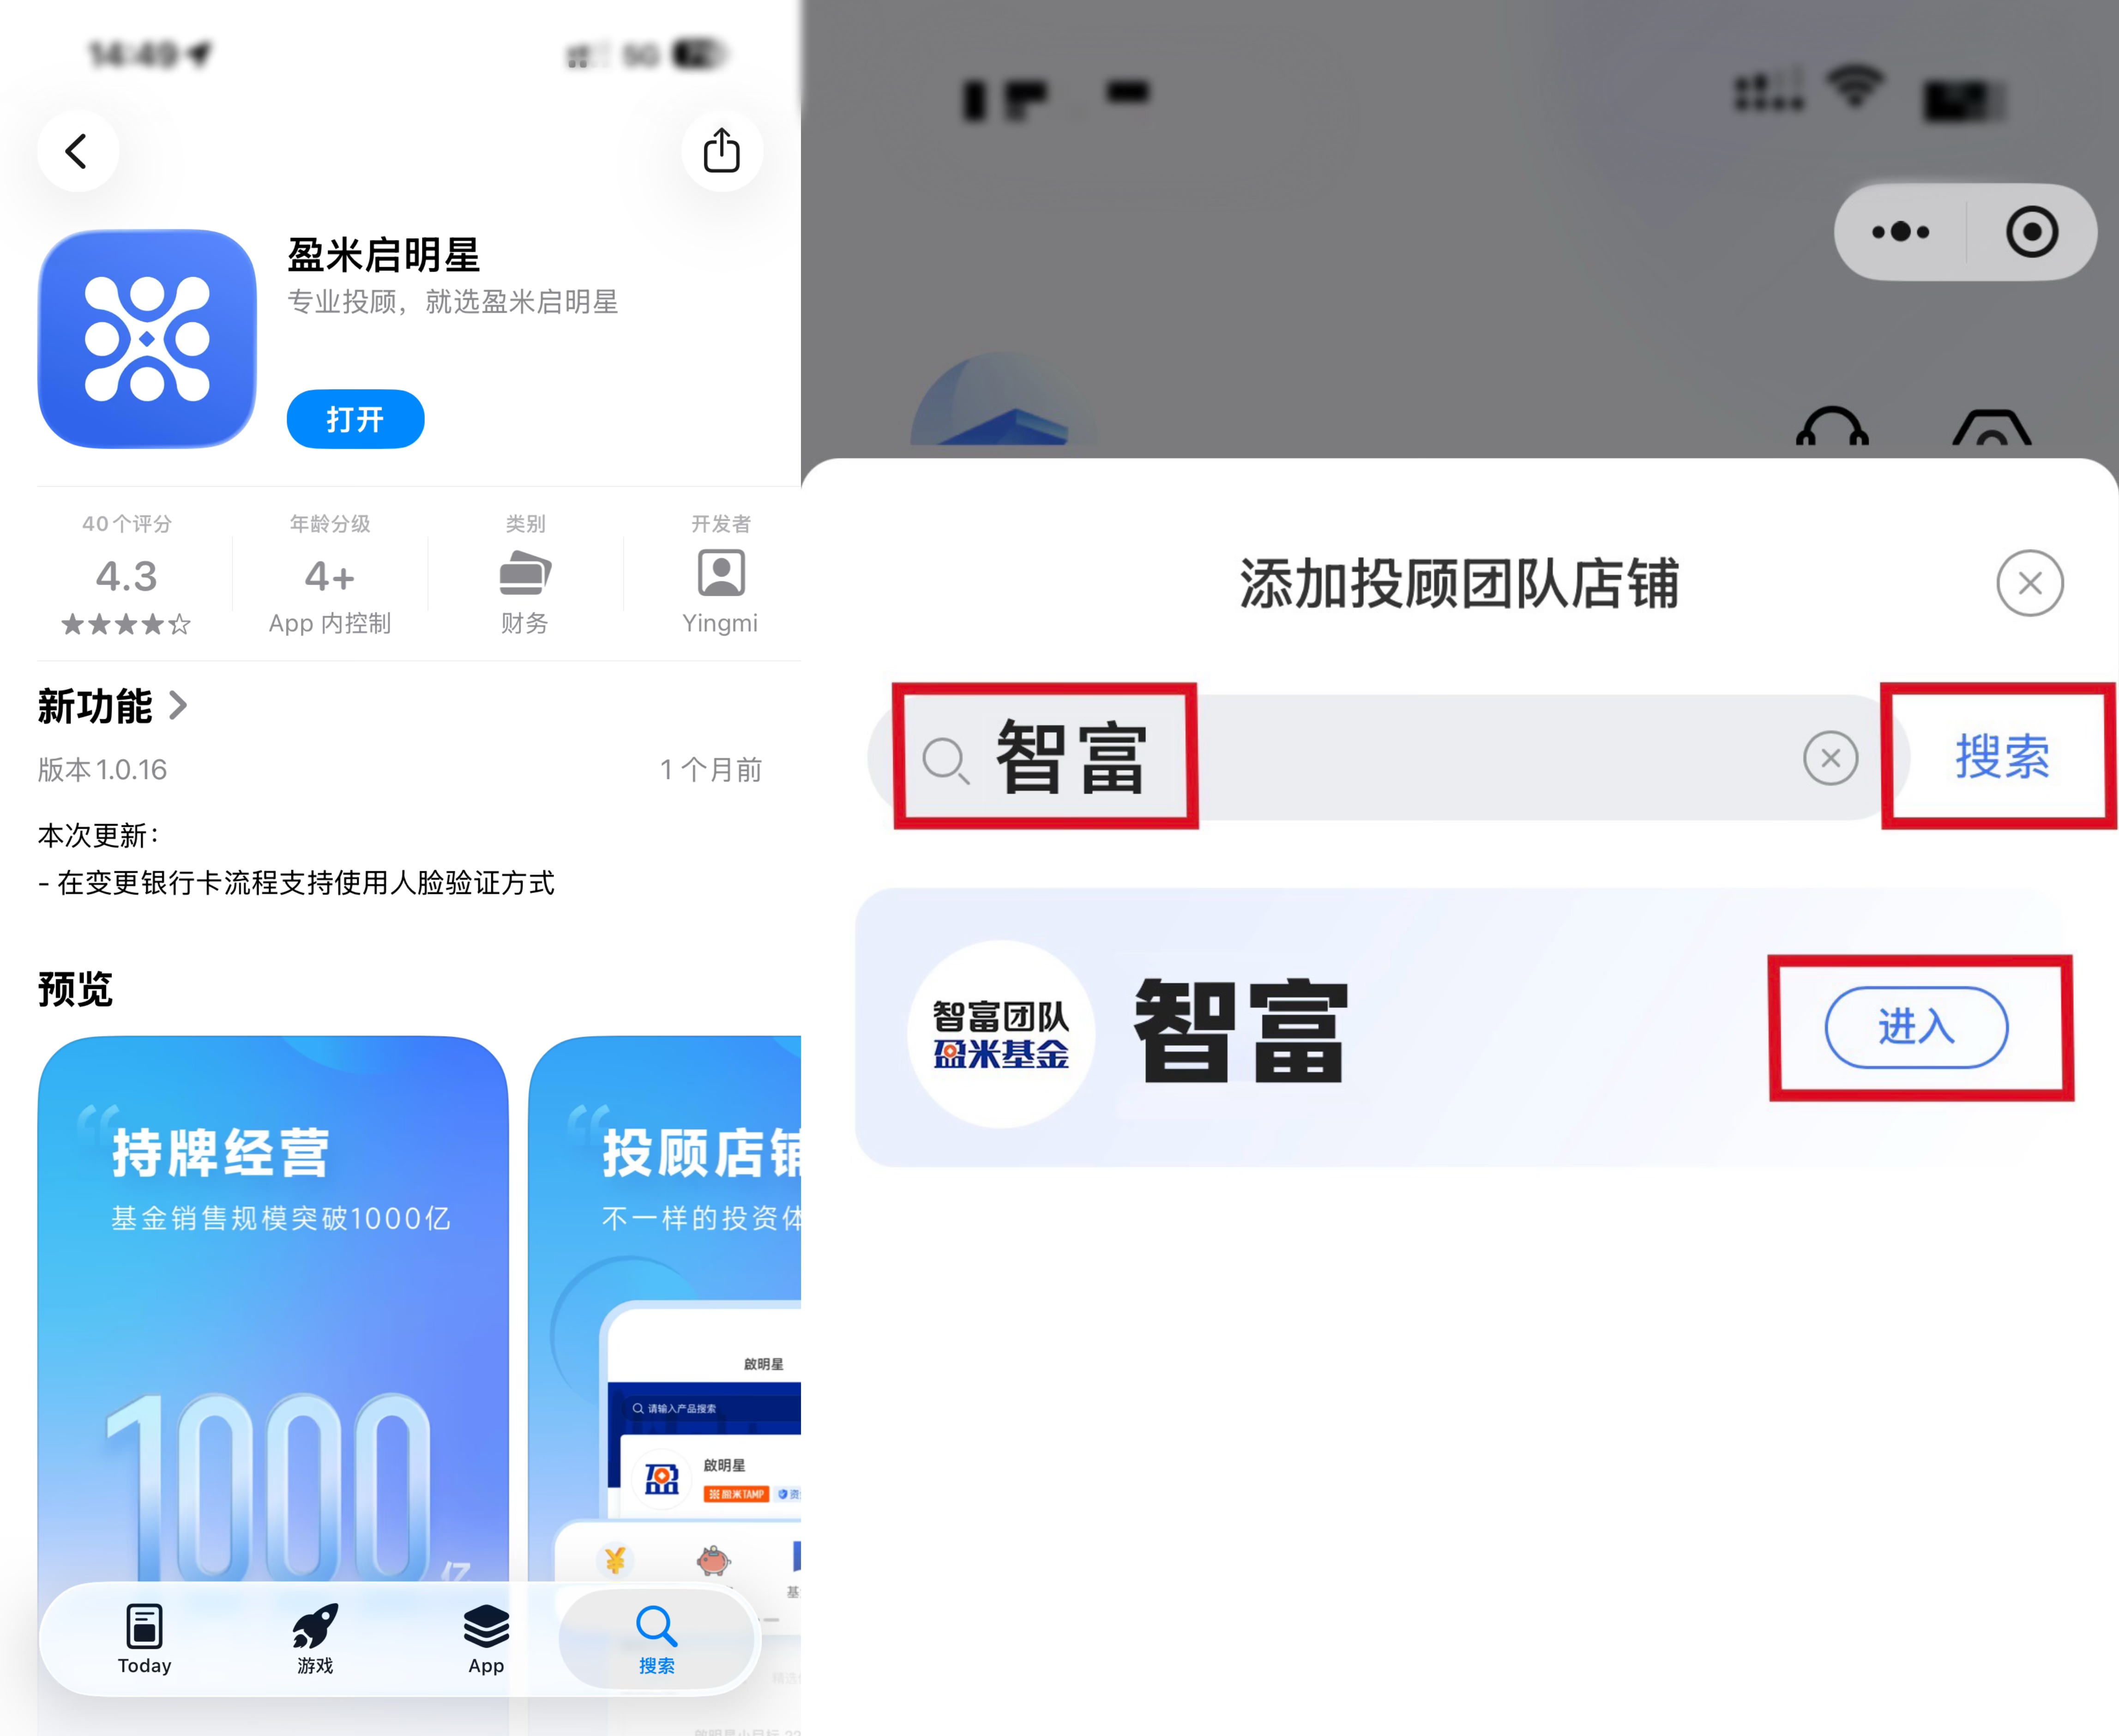
第三步:注册账号,完成实名认证与风险测评;
第四步:搜索基金,查看详情后按提示买入(基金1元起投,基金投顾组合100元起投,通过【盈米宝】支付申购费率1折起)。
风险提示:基金投资有风险,投资者在投资基金之前应仔细阅读基金的《基金合同》《招募说明书》和《产品资料概要》等法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否与自身风险承受能力相匹配。基金投顾服务不保证本金安全,不承诺最低收益。因基金投资顾问业务尚处于试点阶段,存在因试点资格被取消不能继续提供服务的风险。市场有风险,投资需谨慎。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
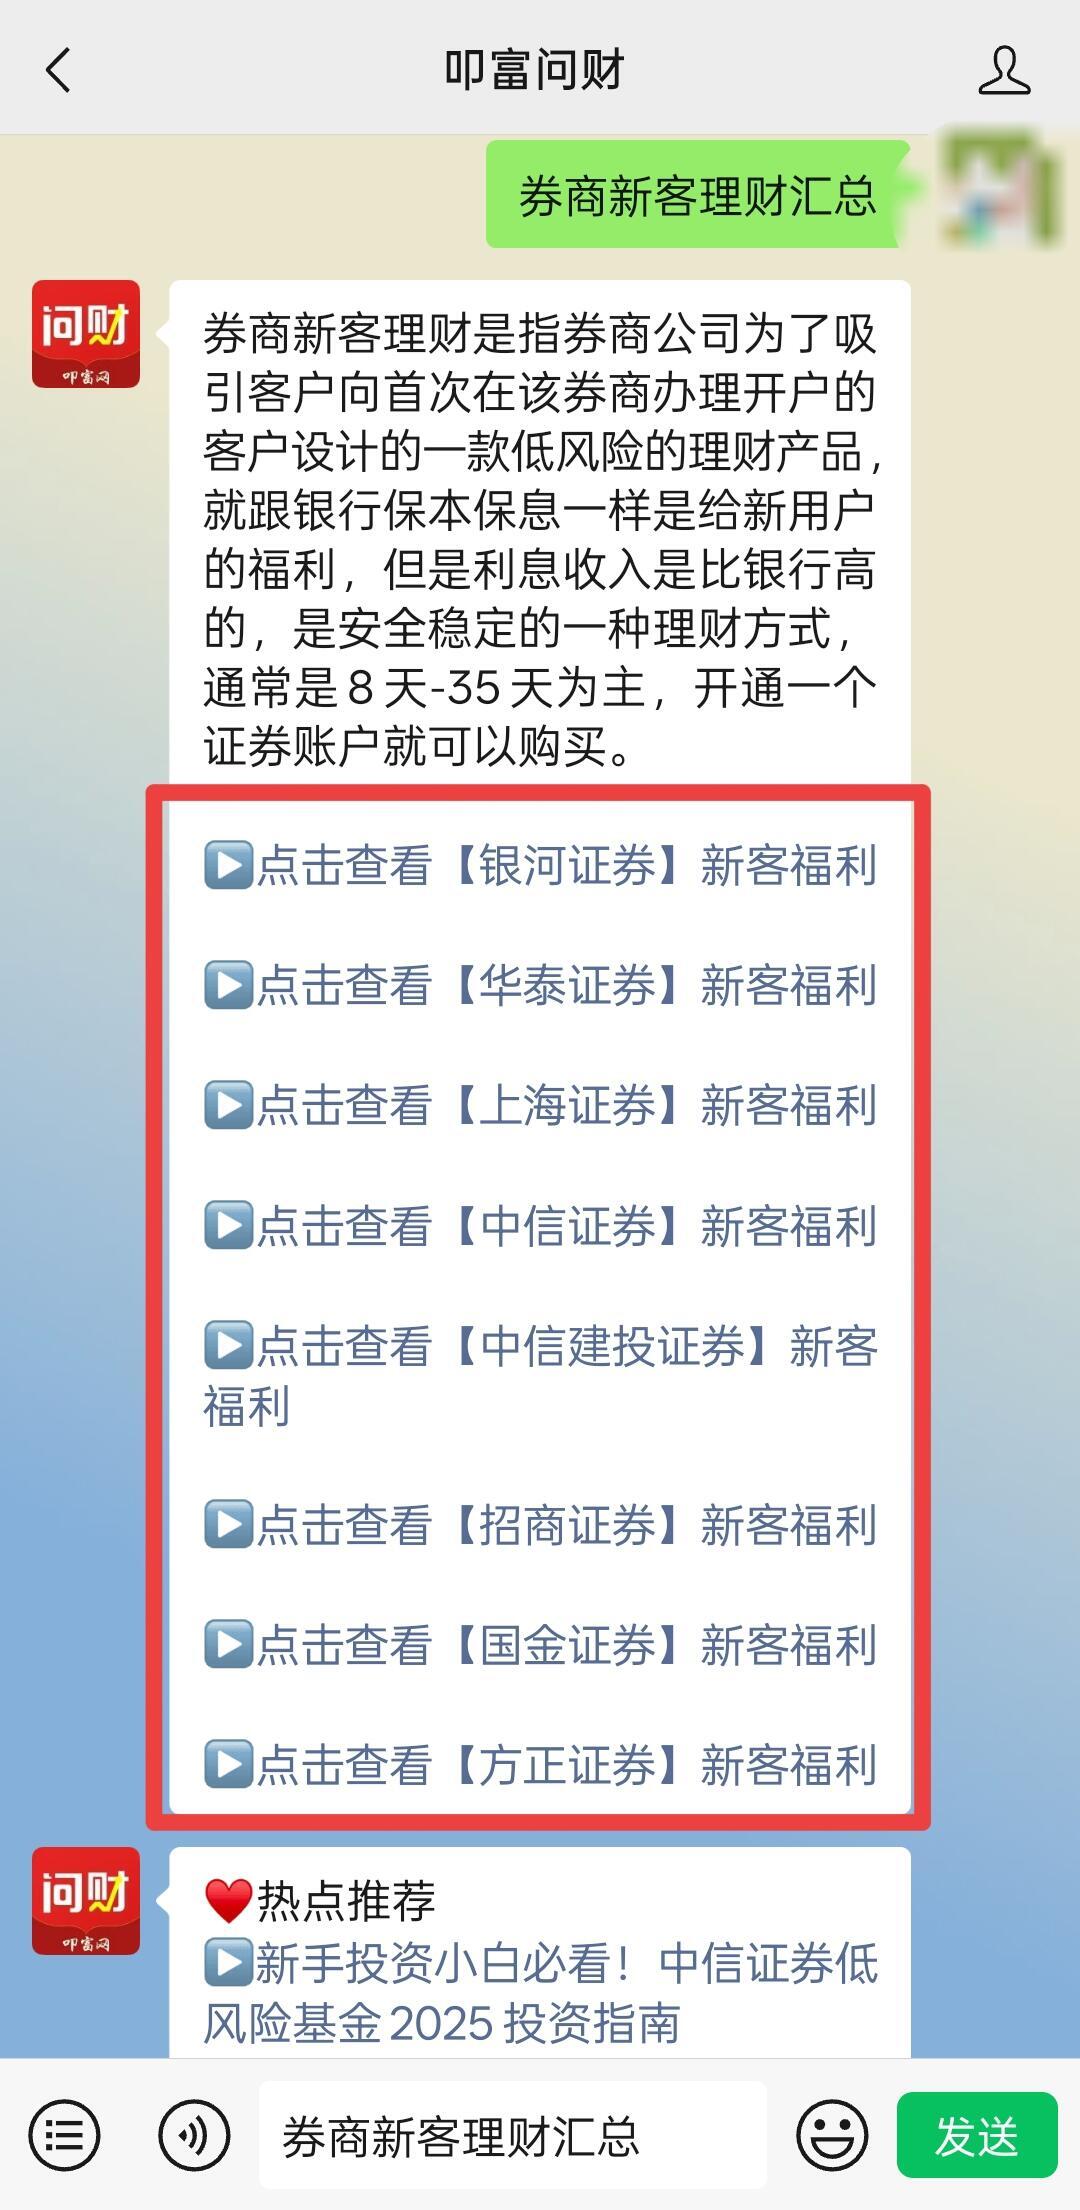
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 734
 868
 502
 597
 1550
2036


-
2026年第四季度国债发行安排来啦!参与前提前把这些账户开好
 2026-10-12 16:03
-
券商APP的AI智能问答怎么用?6家对话功能逐一对照,看清各自实力
2026-10-12 16:03
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:03


