


【量化】如何编写一个策略,使其在回测阶段和实盘阶段执行略有不同的逻辑?
发布时间:2026-4-29 14:29阅读:343

 问一问
 从业认证|
从业9年
在 QMT 和 Ptrade 中,编写一个在回测阶段和实盘阶段执行略有不同逻辑的策略,可以通过以下方式实现:
QMT
- 利用全局变量区分环境:在策略代码中定义一个全局变量来标记当前是回测还是实盘环境。例如:
- python
IS_BACKTEST = True  # 初始设为回测,实盘时手动改为False

def init(context):
    global IS_BACKTEST
    # 可通过获取某些环境变量来动态判断,这里简化为手动设置
    pass

def handlebar(context, bar_dict):
    if IS_BACKTEST:
        # 回测阶段逻辑
        log.info('回测阶段,执行特定逻辑')
        # 比如使用历史数据做更复杂的分析
    else:
        # 实盘阶段逻辑
        log.info('实盘阶段,执行特定逻辑')
        # 例如实时获取行情数据并快速决策
- 使用不同的数据获取方式:回测时可使用本地已下载的历史数据,实盘时则需实时获取最新行情数据。
- python
def get_data():
    if IS_BACKTEST:
        # 从本地历史数据获取
        data = download_history_data("000001.SZ", "1d", "20230101", "")
        return data
    else:
        # 实时获取行情数据
        real_time_data = get_realtime_quotes(["000001.SZ"])
        return real_time_data
- 交易执行差异:回测时交易执行相对理想化,实盘时要考虑更多实际因素,如订单类型、成交情况等。
- python
def execute_trade(security, amount, direction):
    if IS_BACKTEST:
        # 回测时简单模拟成交
        log.info(f'回测中,模拟以市价单 {direction} {amount} 股 {security}')
    else:
        # 实盘时发送真实订单
        if direction == 'buy':
            order_id = buy(security, amount, price_type = PriceType.MARKET)
        else:
            order_id = sell(security, amount, price_type = PriceType.MARKET)
        # 检查订单状态等实盘操作
        status = get_order_status(order_id)
        log.info(f'实盘下单,订单ID: {order_id},状态: {status}')
Ptrade
- 通过环境变量或配置文件区分:可以在策略代码中读取环境变量,或者加载一个配置文件来判断当前是回测还是实盘。例如,通过读取环境变量
TRADING_ENV: - python
import os

def initialize(context):
    env = os.getenv('TRADING_ENV')
    if env == 'BACKTEST':
        context.is_backtest = True
    else:
        context.is_backtest = False

def handle_data(context, data):
    if context.is_backtest:
        # 回测阶段逻辑
        log.info('回测阶段,执行特定逻辑')
        # 回测时可进行更详细的统计分析
        analyze_backtest_data(data)
    else:
        # 实盘阶段逻辑
        log.info('实盘阶段,执行特定逻辑')
        # 实盘时注重实时性和风险管理
        manage_real_time_risk(data)
- 数据处理和获取差异:回测数据可从本地或云端的历史数据存储获取,实盘则从实时行情接口获取。
- python
def get_data(context):
    if context.is_backtest:
        # 从历史数据获取
        history_data = get_history(context.security, start_date='2023-01-01', end_date='2023-12-31', frequency='1d')
        return history_data
    else:
        # 实时获取行情数据
        real_time_data = get_current_data(context.security)
        return real_time_data
- 交易逻辑调整:回测时可简单按策略信号模拟成交,实盘时要处理订单排队、撤单等情况。
- python
def execute_trade(context, security, amount, direction):
    if context.is_backtest:
        # 回测时模拟成交
        log.info(f'回测中,模拟以市价单 {direction} {amount} 股 {security}')
    else:
        # 实盘时发送订单
        if direction == 'buy':
            order_id = order_shares(security, amount, 'buy')
        else:
            order_id = order_shares(security, amount,'sell')
        # 监控订单状态
        while True:
            status = get_order_status(order_id)
            if status in ['FILLED', 'CANCELLED', 'REJECTED']:
                break
        log.info(f'实盘下单,订单ID: {order_id},最终状态: {status}')


通过上述方法,可以有效地让策略在回测和实盘阶段执行不同的逻辑,以更好地适应不同的交易环境。
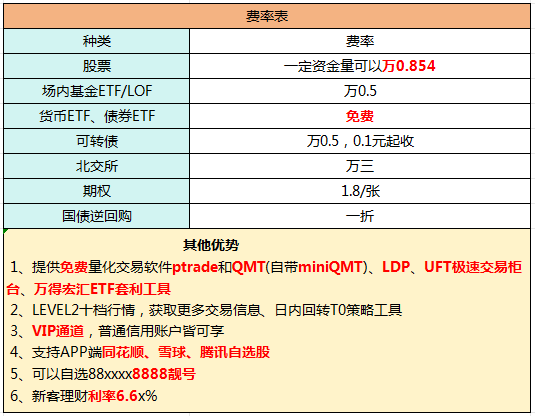
股票开户找我!无门槛国债逆回购一折 (百万分之一)!ETF佣金万0.5!融资利率5%以下!优惠多多!免费量化!ptrade&QMT!
温馨提示:投资有风险,选择需谨慎。

首席黄顾问
证券经理
开户找我!免费使用量化QMT+miniQMT+ptrade!

 +微信
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
怎样运用QMT来编写量化策略以及进行回测操作?
 1749
使用QMT编写量化策略,首先要熟悉其编程语言和策略编写规则。例如,在编写一个简单的均线策略时,要通过代码获取股票价格数据,计算均线指标,然后根据均线的交叉情况生成交易信号(如买入或卖出信号)。回...
1749
量化策略实盘和回测差很多怎么办?
 717
实盘和回测有差距是常见情况。逻辑拆解:回测是基于历史数据,市场情况是不断变化的,实盘会受到实时行情、交易滑点等多种因素影响。落地步骤:1.仔细检查策略参数在实盘和回测中的设置是否一致。2.分析实...
717
量化策略回测漂亮,实盘怎么才能也赚钱
 663
很多朋友都遇到过:回测时曲线一路飘红,实盘却频繁止损——核心问题往往出在“回测美颜”和“实盘落地断层”上。###解决方案分三步走:1.先给回测“卸妆”,拒绝“美颜数据”回测漂亮可能是过度优化(比...
663
量化交易的系统支持策略的实盘和回测结果对比吗,能看实盘和回测的偏差有多大?
 197
目前正规券商的量化交易系统,大多支持将策略的实盘运行结果和历史回测结果进行对比,也可以查看二者的偏差情况,我们可为你提供开户佣金成本费率,满足你的优惠需求。第一步:完成量化策略的回测运行1.打开...
197
量化交易策略编写全流程注意事项:从逻辑到实盘的避坑指南编写量化交易策略有哪些注意事项?
 1331
一、策略逻辑设计:从原理到可行性避免伪相关性陷阱案例:某策略发现 “雨天股票上涨概率 70%”,实则天气与市场无因果关系。需通过统计检验(如 t 检验、信息比率)验证因子有效性,避免基于巧合的策略。工具:用 QMT 的回测引擎计算因子 IC 值(>0.05 为有效),或通过 PTrade 的因子分析模块筛选变量。策略逻辑可解释性禁止 “黑箱策略”:如单纯依赖神经网络预测价格(难以解释涨跌逻辑),优先选择趋势跟踪、均值回归等经典模型(如双均线交叉策略)。示例:“MACD 金叉买入” 逻辑清晰,而 “LSTM 预测次日涨跌幅” 在...
1331
为何量化策略回测效果好,实盘却差很多?
852
量化策略在回测中表现优异,但在实际交易中往往大打折扣,这主要是因为回测与实盘存在诸多差异。回测基于历史数据,是一种理想化的模拟,而实盘则面临真实市场的复杂变化。常见的原因包括:过拟合(策略过于依赖历史数据)、数据偏差(使用未来函数或错误数据)、忽略交易成本(如滑点、佣金、冲击成本)、市场结构变化(回测期间的市场环境已改变)、回测模型假设不现实(如认为所有价格都能成交)等。此外,回测通常假设资金量较小,而实盘可能涉及大资金,导致策略执行效率下降。同时,心理因素和执行偏差也会影响策略表现...
852


TA的文章
全部>
TA的回答
全部>
优选券商
更多>


热点推荐
-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


