



2026-10-20 21:52315 浏览

 问一问
 身份认证| 入驻5年
期货与期权:一对"兄弟"的关系,和它们的根本不同。二者都是受中国证监会监管、在正规期货交易所挂牌的标准化衍生品,通过持牌期货公司开户交易。下面一个点一个点讲透。
一、先说关系:本是同根生
① 都是衍生品,不是"货"本身 衍生品(derivative)的意思是"价值从别的资产派生出来"。期货和期权的合约本身都不是大豆、铜、股票指数这些实物或指标,而是一张"挂在标的上面"的标准化合约。你赚的钱,来自标的资产价格变动带来的价差,而不是真的囤了一批货。
常见标的:大宗商品(铜、豆粕、原油、黄金)、金融指标(股票价格指数、国债收益率、汇率)等。
价差盈利举例:以3000元/吨买入豆粕期货,涨到3200元/吨卖出,赚的就是这200元/吨的价差乘以合约乘数。
② 都在正规交易所挂牌,标准化、受监管
标准化:合约的标的、数量(合约乘数)、交割月份、最小变动价位(tick)都由交易所统一规定,不能私下改条款。例:豆粕期货一手=10吨、最小变动1元/吨;沪深300股指期货合约乘数为每点300元。
受监管:上海期货交易所、大连商品交易所、郑州商品交易所、中国金融期货交易所均受中国证监会监管,中国期货业协会做自律管理;交易经期货公司进场,资金第三方存管。
对照"场外":和私下签的"一对一协议"(场外衍生品OTC)不同,场内品种没有对手方违约风险——交易所中央对手方(CCP)替你担保履约。
③ 都能加杠杆,也都能套保或投机,功能重叠
杠杆:期货用保证金交易,交10%保证金约等于10倍杠杆;期权买方用少量权利金撬动较大标的敞口。杠杆放大收益也放大亏损。
套保(对冲):豆粕加工企业担心原料涨价,可买入豆粕期货锁定采购成本;持有股票组合担心大盘下跌,可买入股指看跌期权做保险。
投机(交易):纯粹判断方向赚价差,两者都能做。
④ 最关键的纽带:很多商品期权的标的就是对应的期货合约 这是学期权前必须搞清楚的一点。商品期权(豆粕期权、铜期权、黄金期权)的标的不是现货,而是同品种的期货合约。
豆粕期权 → 标的为豆粕期货
铜期权 → 标的为铜期货
黄金期权 → 标的为黄金期货 你交易豆粕期权,实质是在交易"豆粕期货"未来的价格;到期若行权,拿到的是一份豆粕期货头寸,不是一车豆粕现货。正因如此,想把期权学透,得先把期货的涨跌、保证金、交割逻辑搞明白——期权是站在期货肩膀上的。 补充准确性:并非所有期权都挂在期货上。股指期权(如沪深300股指期权)标的是股票指数本身,ETF期权标的是ETF基金,这些属于"现货类期权"。但商品期权这条线,基本都连着期货。
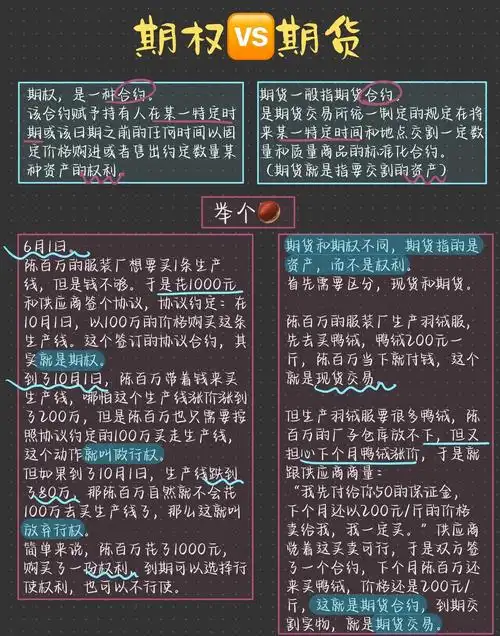
⑤ 正规入口是期货公司,开户时可一并开通
期货和期权都在持牌期货公司开户交易,例如国泰君安期货、广发期货这类机构,账户里既做期货也做期权。适当性上两者有差异:商品期货开户门槛较低(身份证+银行卡+适当性评估即可);期权按品种有分级要求,商品期权与股指/ETF期权在资产门槛、知识测试、交易经历上的要求不同,开户时一并申请、通过评估后即可使用。
【示例串讲】用豆粕把上面几点连起来: 假设你判断豆粕要涨,有两个做法。 做法A(期货):豆粕期货现价3000元/吨,买入1手(10吨),按约10%保证金比例,占用保证金约3000元。若涨到3200,盈利=(3200−3000)×10=2000元;若跌到2800,亏损2000元。 做法B(期权买call):买入行权价3000的豆粕看涨期权,权利金50元/吨,1手付500元(不退)。到期若豆粕期货低于3000,放弃行权,最多亏500元;若涨到3200,盈利=(3200−3000)×10−500=1500元。 同样看涨,期货占用保证金约3000、盈亏对称;期权买方只付500权利金、亏损封顶500、但盈利因权利金成本略低。这就是"同根"之下已经露出的差别。
二、最大的不同:权利和义务不对等
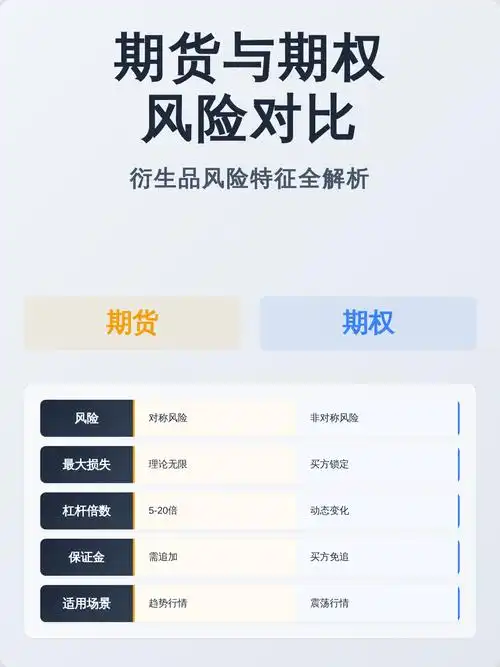
① 期货:买卖双方都背着履约义务 期货合约一旦持有到期,多头(买方)和空头(卖方)都有履约责任:要么交割(实物或现金),要么在到期前主动平仓了结。方向看反了亏损要认——期货亏损在价格极端变动时可能非常大(受保证金和强平机制约束,但理论上风险不封顶)。
② 期权:买方买的是"权利"不是"义务" 期权买方支付一笔权利金(premium),换来的不是必须行动的义务,而是"到那天我可以选择行不行权"的权利。
看涨期权(call):有权在约定价格买入标的。
看跌期权(put):有权在约定价格卖出标的。 判断错了,买方可以放弃行权,最坏结果就是把那笔权利金亏掉,不会被追着要钱。如上例豆粕call,到期期货价低于行权价就放弃,亏的只是500元权利金。
③ 一句话记住 期货是"必须干"——到期得有个交代;期权是"可以选择干"——买方手握主动权,不行权最多丢权利金。 (顺带说清卖方:期权卖方收了买方权利金,代价是承担对应履约义务。买方放弃行权时卖方白赚权利金;买方行权时卖方必须按约履行。所以卖方是"收钱但担责",第四部分讲钱怎么交时再展开。)
三、盈亏结构:一个线性,一个非线性
期货的盈亏随价格走直线:涨多少赚多少、跌多少亏多少,盈亏和价格变动成正比,两边都可能很大。期权因"权利金+行权价"机制,盈亏是折线(非线性),买方和卖方形状完全不同。
维度 | 期货 | 期权买方 | 期权卖方 |
|---|---|---|---|
最大亏损 | 可能很大 | 封顶(=权利金) | 可能很大 |
最大盈利 | 可能很大 | 可能很大 | 封顶(=权利金) |
保证金 | 双边都要 | 不用(已付权利金) | 要交 |
权利金 | 不交 | 要交(不退) | 收权利金 |
展开讲:
期货(线性):盈亏=(卖出价−买入价)×合约乘数,图像是一条过原点的斜线,斜率固定。涨100点赚固定金额,跌100点亏同样固定金额。
期权买方(非线性,亏损封顶):以买call为例,标的价格低于行权价时不行权,亏损恒等于权利金(封顶);超过行权价后,盈利=(标的价格−行权价)−权利金,随价格上涨而增长,理论空间很大。图像在行权价处出现拐点,呈折线。买put反之:标的价格高于行权价亏权利金,低于行权价后盈利=(行权价−标的价格)−权利金。
期权卖方(非线性,盈利封顶):卖call收权利金,若标的不涨破行权价稳赚权利金;一旦标的大涨,卖方要按行权价履约,亏损随涨幅扩大(卖call理论亏损无限);卖put在标的大跌时亏损扩大(封顶于标的价格跌到0,但已是巨亏)。所以卖方"盈利封顶、风险不小"。
四、钱怎么交:成本和保证金
① 期货:不付权利金,但双边交保证金,资金被占用 期货没有"权利金"这笔钱,开仓不用额外付一笔不退的费用。但买卖双方都要按合约价值一定比例缴保证金(约5%–15%,随品种和交易所调整)。保证金是履约担保、会被占用,且随持仓盈亏每日结算(逐日盯市):赚了可用余额增加,亏了要补足,否则可能被追保甚至强平。 示例:铜期货约70000元/吨、5吨/手,合约价值约35万元,按10%保证金约需3.5万元占用资金。
② 期权买方:付一笔权利金,不退,但不交保证金 买期权像"买门票",权利金一次性付清、归属卖方、不再退还。换来的是权利而非义务,所以买方没有后续保证金负担,最大损失就是已付权利金。 示例:豆粕看涨期权权利金50元/吨、1手10吨,付500元,之后不用再交钱,最坏情况亏500元。
③ 期权卖方:收权利金,却要交保证金 卖方是"收钱担责":开仓时收下买方权利金,但背了履约义务、存在违约风险,交易所要求卖方缴保证金,且随标的波动动态调整。卖方赚的是权利金,但要准备足够保证金缓冲,防止价格朝不利方向走时被追保。 示例:卖1手豆粕call收500元权利金,但需缴保证金约2000–3000元(随交易所和波动率调整);若豆粕大涨、买方行权,卖方要按约定价履约,可能产生远超权利金的亏损。
五、策略维度:期权多带了"时间"和"波动"
① 期货基本只表达方向 期货是单维度工具:看涨就买多,看跌就卖空,赌的是价格朝某一方向走。它不直接表达"波动多大""时间多长"这些看法。
② 期权能同时表达方向、波动、时间三个维度
方向(direction):看涨买call、看跌买put,和期货类似。
波动率(volatility):预期后市大幅波动但不确定方向,可买跨式(straddle,同时买同行权价的call和put);预期波动收窄,可卖跨式赚波动率下降的钱。
时间(time):期权有时间价值,会随到期临近而衰减(theta)。卖方赚时间价值的流失;买方要赶在价值耗尽前让行情走出来。 在这些维度上组合,能拼出价差(spread)、跨式(straddle)、宽跨式(strangle)、备兑开仓(covered call)、保护性看跌(protective put)等花样。
③ 同样看多,精细度差很多
期货:只能"买涨"一条路。
期权:可以买call(直接进攻)、卖put(收权利金且愿意低位接货)、做牛市价差(bull spread,一买一卖把成本压低、风险封住)。同样看涨,期权能按你的资金、风险承受、对波动和时间的判断调出不同"配方",精细度明显高于期货。
六、怎么选:看你要什么
① 方向特别笃定、想简单直接上手:期货够用 你只关心"涨还是跌",不想研究波动率、时间价值这些额外变量,期货的单维度结构最干净,交易和保证金逻辑也好理解。
② 想用少量钱博方向、又怕亏太多:买期权 买方亏损封顶(最多丢权利金),适合资金有限、又想用杠杆表达观点的人。亏得起、睡得着,是买期权的核心优势。
③ 手里有持仓想加层保险,或想顺手赚时间价值:用期权组合
保护性put(protective put):持有股票或期货多头,买一份put当"保险",下跌时有底。
备兑开仓(covered call):持有标的现货/期货,卖出call收权利金,在横盘或温和上涨时增厚收益。 这类"期货做底、期权加层"的玩法,是期权相对于期货独有的价值。
④ 提个醒 期权比期货多一个"时间"变量。时间流逝本身就在吃掉买方价值(theta decay),行情不动也可能亏钱。新手务必先把期货逻辑、期权权利义务、保证金机制吃透,再用小资金实盘体会,切忌一上来就卖期权博权利金。
对比维度 | 期货 | 期权 |
|---|---|---|
权利义务 | 双方都有履约义务 | 买方有权利无义务,卖方有义务 |
盈亏特征 | 线性,两边不封顶 | 买方亏损封顶/盈利大,卖方盈利封顶/风险大 |
保证金 | 双边缴纳、占用资金 | 买方不交,卖方交 |
权利金 | 不交 | 买方交(不退),卖方收 |
策略维度 | 仅方向 | 方向+波动率+时间 |
最大风险 | 价格极端时很大 | 买方=权利金;卖方可能很大 |
适合场景 | 方向明确、求简单 | 控风险、做保险、赚时间价值 |
风险提示 期货与期权均为带杠杆的衍生品,价格波动可能导致本金部分或全部损失。本文仅为知识科普,不构成任何投资建议;具体交易决策请结合自身风险承受能力,并在正规期货公司完成开户与适当性评估。市场有风险,投资需谨慎。
作者声明:本文为个人观点,仅供学习交流,不构成买卖建议。



