




 分享
 注册
 1分钟入驻>


 +微信


 身份认证
 首发回答
不看入口长什么样,看三个落点:开户机构有没有牌照、你看到的开户页面是不是券商官方页面、关键环节有没有落在券商自己的系统里。这三条是判断开户渠道合规的核心。入口可以多元,只要这三个落点对得上,渠道就是合规的。
2026年4月21日,中国人民银行、中国证监会等八部门联合发布了《金融产品网络营销管理办法》,自2026年9月30日起施行,这是国内第一部专门管金融产品网络营销的系统性文件。它把"开户导流"的边界写得很明确:
1. 没有金融资质的公司或个人,不能替券商推广开户;
2. 第三方平台不能转委托,提供转接的必须跳到券商自营平台,不能一个平台再跳另一个平台;
3. 销售合同签订、资金划转、适当性测评这些环节,第三方平台一律不得介入。
一句话,入口可以多元,真正经办你账户的只能是持牌券商本身。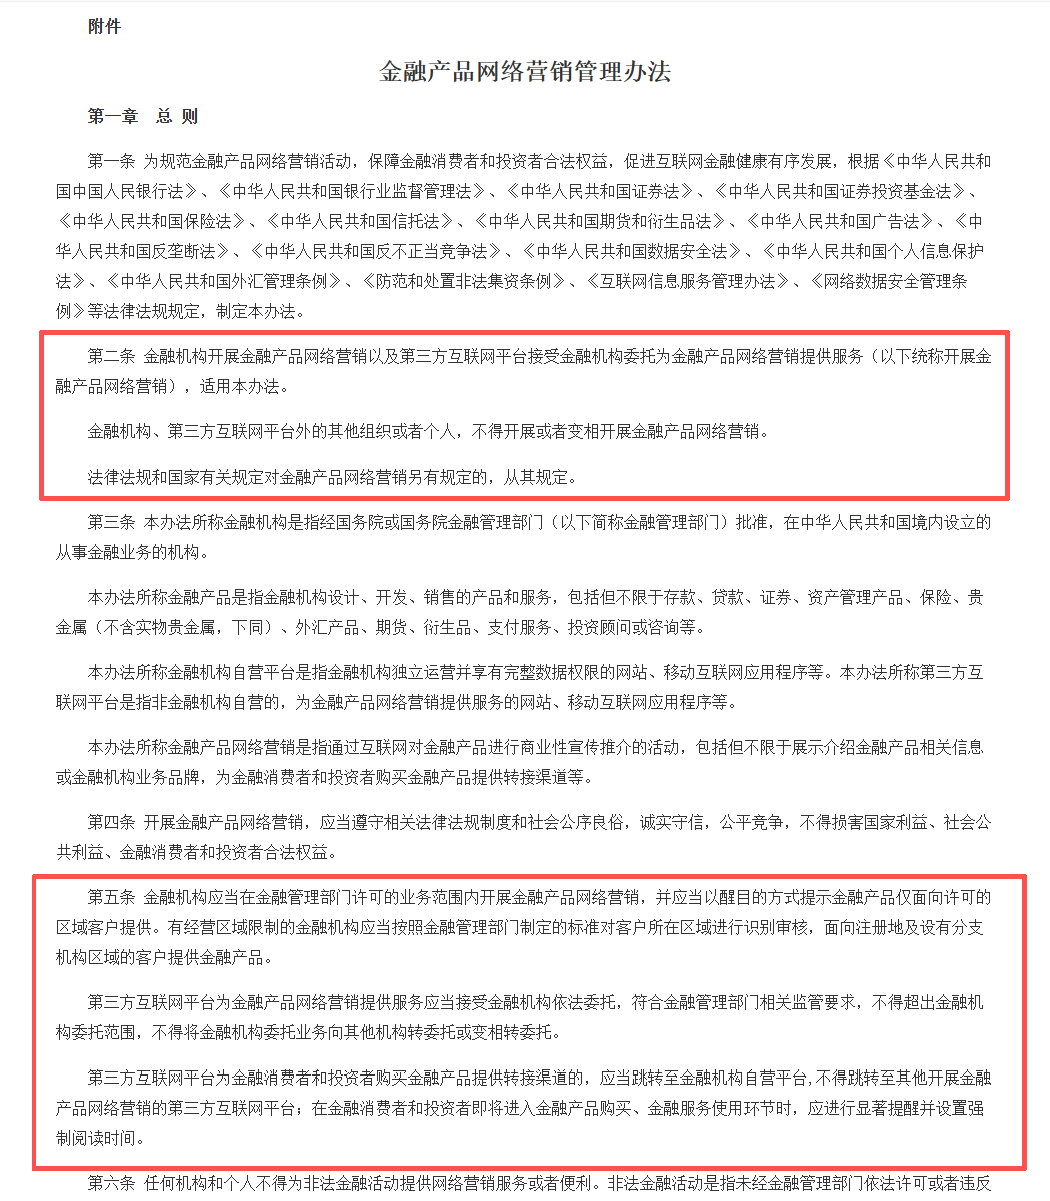
落到你自己核查,看五点。
1. 核机构,去证监会官网"证券公司名录"和中证协官网查这家机构有没有牌照,没资质的直接排除。
2. 核人员,中证协官网有从业人员执业信息公示,可以核对联络人的执业资格;对方自称券商员工,你就再通过券商官网或客服热线核实一遍。
3. 核落点,看开户页面是不是落在券商自营平台。如果链接一路跳转、始终没回到券商系统,或者入口是来源不明的二维码、短链接,你就要小心。
4. 核环节,身份核验、风险承受能力测评、协议签署、资金存管,都得你本人操作、在券商系统内完成。
5. 核表述,页面和推广语里出现"无成本""包赚不赔"这类说法,你直接警惕。
说句实话,你记住"机构、人员、落点、环节、表述"这五点,比背新规条文实用得多。它们和前面说的三个落点讲的是一件事:账户必须在持牌券商的系统里、由你本人开出。
市场有风险,开户前把渠道核实清楚,是对你自己钱袋子最起码的负责。
发布于4小时前 广州
 当前我在线
 直接联系我


 秒答
 关注
 分享
 追问

 踩
 举报




 38













 电话咨询



 咨询

 18630917047








