家庭存款该怎么理财?能兼顾安全和收益的那种?
还有疑问,立即追问>

家庭存款该怎么理财?能兼顾安全和收益的那种?

叩富问财 浏览:1351 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

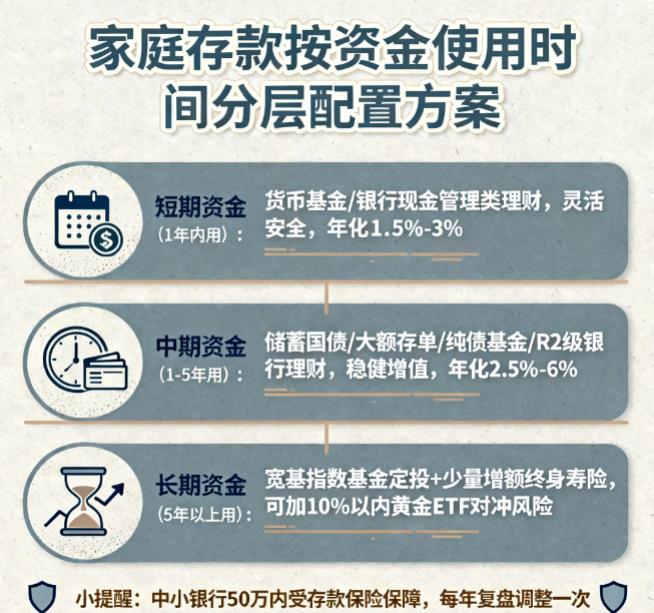
您好,家庭存款兼顾安全和收益,核心是按资金使用时间分层配置,短期侧重灵活安全,中期追求稳健增值,长期适度进取拉高新收益,以下是适配不同需求的清晰方案:
家庭存款该怎么理财?能兼顾安全和收益的那种?

短期资金(1 年内要用,如日常开支、应急钱)
核心需求是灵活存取,本金零风险。可把 6 - 12 个月的家庭开支放这类资产,具体可选货币基金(余额宝等,年化 1.5%-2.5%,随取随用);也能选银行现金管理类理财(R1 级,年化 2%-3%,部分支持工作日随时赎回),收益比货币基金略高。若有股票账户,月末、节假日可将闲置资金投国债逆回购,能赚短期高息,安全性拉满。
中期资金(1 - 5 年要用,如教育金、买房首付)
可牺牲少量流动性换更高稳定收益。优先选 3 年期或 5 年期储蓄国债(国家信用背书,收益固定还免征利息税);有 20 万以上可投大额存单,利率比同期限定存高,部分能转让。也能配纯债 / 短债基金(年化 3%-6%,波动小),或 R2 级银行封闭理财(年化 2.5%-4%),不用频繁打理,适合稳健增值。
长期资金(5 年以上不用,如养老金)
可用时间平滑波动,追求更高收益抵御通胀。一方面可定投沪深 300 等宽基指数基金,分散风险,长期能分享经济增长红利,适合长期持有;另一方面可少量配增额终身寿险,收益白纸黑字写进合同,安全性高,还能强制储蓄,适配养老等确定的长期需求。另外也能拿不超总资产 10% 的钱买黄金 ETF,对冲市场波动风险。

另外有两个实用小提醒:一是 50 万以内的银行定存、大额存单受存款保险保障,可放心存中小银行(利率常比大行高);二是每半年或一年复盘一次,若某类资产收益持续走低,可及时换成国债等更优替代产品。

希望以上回答可以帮助到您。如果您想获得专业的投顾服务或者想要学习基金理财,可以右上角点击【+微信】或者【咨询TA】,我给您提供一对一深入解答,助力您实现财富的保值增值。

赞 关注 分享
踩
发布于2025-11-12 16:36

还有疑问?看看专业认证经理怎么说

资深张经理:
先配置高安全性的现金类产品,覆盖日常应急资金储备
方程1114:
逐步配置匹配风险承受能力的中低波动品种,平衡安全与收益需求
19名擅长【安全理财】的认证经理当前在线>
其他类似问题
2026年我想规划闲钱理财,该怎么搭配才能兼顾灵活和收益?
提示:2026年闲钱理财兼顾灵活与收益,是很多稳健投资者的核心需求,当前低风险理财合理预期总区间约1%-6%;以下渠道全部为国内合法渠道,银行理财与存款均已打破刚兑、不保本,收益以平台...
资深夏经理 1081
2026年的闲钱理财怎么搭配才能兼顾流动性和收益呢?
提示:2026年存款利率持续下行,兼顾流动性与收益的闲钱配置核心是按「资金使用期限分层」,低风险理财合理预期总区间约1%-6%;以下渠道全部为国内合法渠道,银行理财与存款均已打破刚兑、...
资深夏经理 655
我想找靠谱的稳健理财,能兼顾流动性与收益的,有什么推荐吗?
提示:2026年存款利率持续下行,兼顾流动性与收益的稳健理财需在风险、收益、灵活度间平衡;以下渠道均为国内合法持牌平台,银行理财已打破刚兑、不保本(存款50万以内受存款保险保障),收益...
资深夏经理 343
2026年的闲钱理财该怎么搭配,能兼顾流动性和收益?
提示:2026年存款利率持续下行,闲钱理财搭配需在流动性和收益间平衡,以下方案兼顾核心需求,银行理财已打破刚兑、不保本(存款50万内受存款保险保障),收益以平台最新公示为准;信息仅供参...
资深夏经理 386
有没有收益比定期存款高,还能兼顾流动性的稳健理财产品?
2026年存款利率持续下行,一年期定期存款年化约0.95%,以下几款低风险产品收益更高且兼顾流动性,符合您的需求:•货币三佳组合(R1级):在盈米启明星(官方“智富”店铺)上,这是低风...
资深夏经理 351
短期闲钱理财选什么产品,能兼顾流动性和收益的?
提示:2026年存款利率持续下行,短期闲钱(通常1年以内)理财需兼顾流动性、收益性和低风险;以下渠道均为国内合法持牌渠道,银行理财已打破刚兑、不保本(存款50万内受存款保险保障),收益...
资深夏经理 390
同城推荐
  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业2年

相关文章
回到顶部