您好,重大疾病是为保监会所规定的25种重大疾病+保险公司规定的其他重大疾病。这25种重大疾病列表如下:
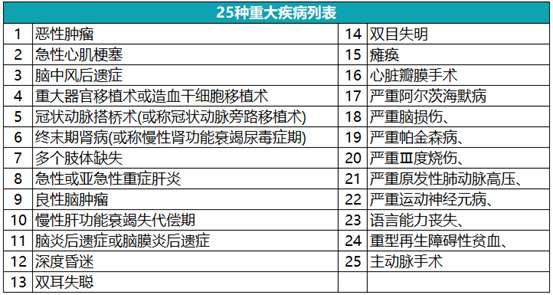
25种重疾按照核保方式共分为3类:
1.确诊即理赔,12种;
2.采取某种治疗手段后理赔,5种;
3.达到特定状态后理赔,8种;
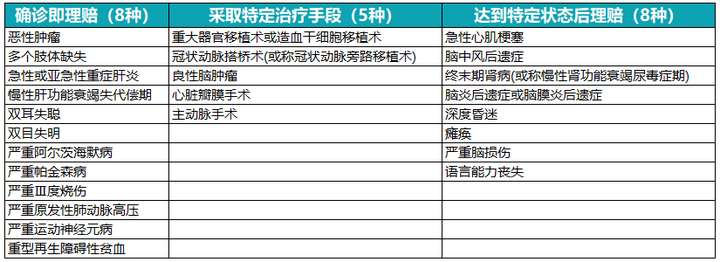
保险公司规定的其他重大疾病按照合同条款固定的方式进行赔付。从发生率来看,25种标准重疾已经占到了重疾发生率的95%左右,额外增加的病种对发生率影响不大。
二、包含轻症和重疾保障的重疾险产品
除了包含重疾保障之外,还包含轻症责任。
针对一些疾病的极早期、不严重的阶段,重疾险开发了轻症责任。
不同于重疾有《疾病定义规范》的束缚,轻症是没有行业标准的,所以我们挑选轻症一般都是对照着相应的重疾险来选择,比如6种极高危重疾对应的轻症,应该完全具备。
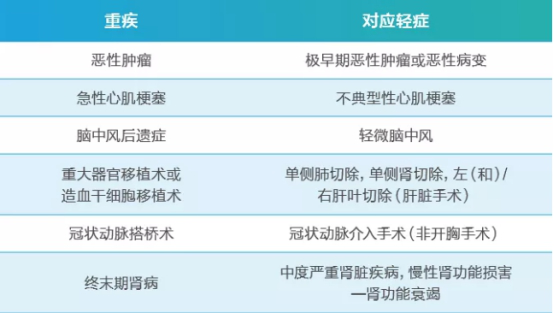
(前六种重疾对应的轻症)
轻症责任出现的其实很早,但是最开始大家都不重视,保险公司也就瞎糊弄。
不过这两年,随着信息的公开与透明,大家逐渐对轻症有了一定的认识,各家公司也不敢随意糊弄了。
随着差异化竞争的出现,轻症进一步迭代出中症/前症的概念,但是都还不太成熟,所以目前依然以高发轻症为判定标准。
轻症赔偿,几乎已经成为了现在重疾险的标配,通常会赔偿原保额的20%~45%,实用性较大。并且后期还可以豁免保费,还是很有意义的。轻症赔付也是分为两种情况:分组或者不分组。
推荐一款性价比高,而且重中轻症都包含,赔付率还是180%的王炸重疾险:
达尔文5号
1、高灵活度:定期/终身/身故责任均可自由选择
2、高额保障:首次重疾最高可赔付94.5万
3、高赔付比例:特定疾病二次赔付150%,轻中重均有额外赔
4、特色责任更关“癌”:癌症晚期可额外赔30%保额
点击上方产品链接可以查看产品详细介绍,保费测算等,保险的种类错综复杂,每款产品的特点也不尽相同。很多人都会担心买了保险之后会被坑,后续出险理赔难、或者收益低等问题,所以选择对的产品特别重要,如有需要可以添加我的微信进一步沟通了解。我会用最专业的知识帮您解答困惑,祝您和家人生活愉快!
发布于2021-5-18 19:44 免费一对一咨询
 当前我在线
 直接联系我




 分享
 注册
 1分钟入驻>

 问一问
 身份认证
 官方评定为【优质回答】


 秒答
 关注
 分享
 追问

 踩
 举报
 首发回答














