
作为上有老下有小的家庭经济支柱,每个月要还房贷车贷,手里有点闲钱想做稳健理财,有哪些适合的低风险理财产品推荐?
还有疑问,立即追问>

2025理财产品推荐 房贷 低风险理财推荐 稳健理财

作为上有老下有小的家庭经济支柱,每个月要还房贷车贷,手里有点闲钱想做稳健理财,有哪些适合的低风险理财产品推荐?

叩富问财 浏览:885 人 分享分享

共1个回答
身份认证| 入驻4年

首发回答

您好!作为上有老下有小,还背负着房贷车贷的家庭经济支柱,咱们理财时追求稳健至关重要。既想让手中闲钱实现增值,又不能承受过高风险,以下这些低风险理财产品就很适合你。
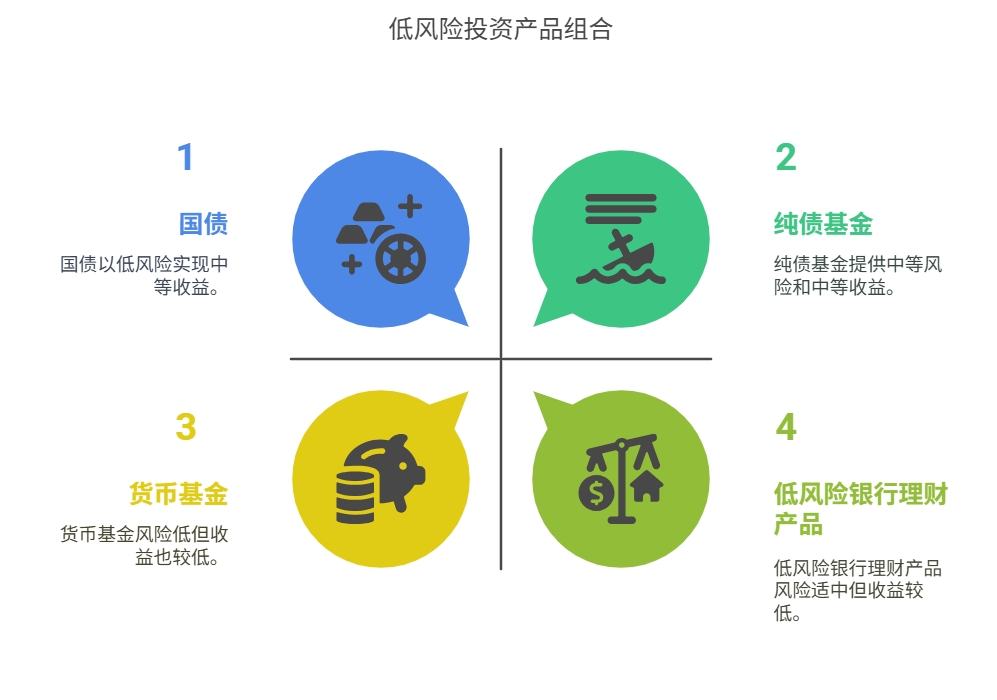

低风险理财产品组合

首先,国债是非常不错的选择。国债由国家信用作担保,几乎没有违约风险,安全性极高。一般分为 3 年期和 5 年期,2025 年其年利率分别可达 2.96% 和 3.12% 。你可以在国债发行期,通过银行网点或网上银行购买。国债收益稳定,到期即可获取本金和利息,特别适合长期稳健投资。


货币基金同样值得考虑,像我们熟知的支付宝余额宝、盈米基金【货币三佳】,本质都是货币基金。这类基金主要投资短期货币市场工具,如短期国债、银行存单等,流动性强,能随时申购赎回,收益相对稳定。它适合存放日常备用金,比如预留 3 - 6 个月家庭日常开销资金于此,既能获取一定收益,又不影响资金随时取用。


低风险的银行理财产品也可纳入配置。这类产品投资债券、同业存单等低风险资产,收益相对稳定。不过,要注意区分产品风险等级,选择 R1(低风险)和 R2(中低风险)等级的产品。R2 级产品虽不保证本金,但出现本金损失的概率较低。


还有纯债基金,专门投资债券市场,不涉及股票投资,净值波动相对较小。它在市场波动较大时,能起到稳定资产组合的作用。但投资纯债基金并非毫无风险,市场利率波动、债券发行人信用变化等,都可能影响基金净值,只是相比股票型基金,风险要低很多。


为了平衡风险与收益,我们可以将闲钱分散投资于上述几种低风险理财产品。如果您对理财不太熟悉,或者不确定如何选择适合自己的产品,可以来咨询我。作为一位拥有多年理财经验的专业理财顾问,我能够帮助新手伙伴实现大家的理财目标。您可以【右上角】点击微信随时联系我,我会为您提供免费的一对一指导。

发布于2025-6-18 13:13 上海
赞 关注 分享 追问
踩
举报
   1583位专业经理在线
问题没解决?12353人选择一键咨询
99%用户选择 快速提问
其他类似问题
手里的闲钱想做低风险投资,稳健理财怎么搭配才合理?
低风险闲钱理财搭配的核心原则是「按用款期限分层,匹配风险承受力,避免过度集中」。2026年国内利率仍处下行周期,且银行理财产品已打破刚兑,单一产品难以兼顾收益与流动性,合理搭配可参考「...
资深夏经理 780
我是个理财小白,对风险比较敏感,想选择一些低风险的理财产品,基金定投算低风险吗?还有其他适合我的低风险理财产品吗?
作为理财小白且风险敏感,基金定投并非严格意义上的低风险产品,但它通过定期定额买入的方式分散了市场波动风险,是相对友好的入门选择。不过定投的风险程度取决于所选基金类型——若定投股票型基金...
理财薇薇老师 925
人到中年,上有老下有小,每月除去房贷车贷还能攒5000元,想通过理财实现资产保值增值,同时留足应急资金,资产该怎么配置?
您好,以下是根据你们的情况制定的资产配置方案,在实现资产保值增值的同时,留足应急资金:应急资金预留3-6个月的家庭生活开支作为应急资金,可以将每月结余中的部分资金先存入活期存款或流动性...
资深章经理 1252
2026年低风险理财产品推荐,有哪些产品适合长期持有,收益相对稳定?
2026年适合长期持有的低风险理财产品,以下这些可以考虑:-国债:国债由国家信用背书,安全性极高。投资者购买国债后,只需持有到期,就可按约定利率获得本金和利息。国债期限一般有3年、5年...
理财马老师 2377
低风险理财产品应该怎么搭配,才能平衡风险和收益呢?
低风险理财产品要平衡风险和收益,核心是**按“资金使用期限”分仓配置**,避免“一笔钱用到底”的误区。具体可以参考“三笔钱”的搭配思路:###1.活钱储备(10%-15%)→流动性优先...
资深夏经理 228
我是家庭经济支柱,有房贷和孩子要养,想让手里的钱增值一点,又不敢冒太大风险,市面上有哪些稳健型的理财产品推荐?
对于你这种情况,市面上有一些比较稳健的理财产品适合你。货币基金:它的安全性高,流动性强,收益相对稳定,就像一个“现金管理工具”,能随时支取,收益虽然不算特别高,但胜在稳定且风险极低。债...
理财宫老师 599
同城推荐
  • 咨询

    从业认证| 从业10年+

  • 咨询

    从业认证| 从业2年

  • 咨询

    从业认证| 从业10年+

相关文章
回到顶部







