


2026年普通家庭理财规划怎么配置资产更合理
发布时间:22分钟前阅读:17

 问一问
 身份认证| 入驻1年
"我们家年收入30万,有房贷,孩子刚出生,该怎么理财?"——这是很多普通家庭的共同疑问。
但现实是:不同生命周期的家庭,理财重点完全不同。单身期追求增值,成家期平衡收支,成熟期积累财富,退休期保值传承。盲目照搬他人的方案,往往导致资金错配、目标落空。
本文从家庭生命周期视角,解析2026年普通家庭的资产配置策略,帮你找到适合自己的理财路径。
一、为什么家庭生命周期影响配置策略?
1. 收入与支出的变化
单身期(22-30岁):
- 收入:起步阶段,增长空间大但不稳定
- 支出:个人消费为主,负担较轻
- 储蓄率:可达30%-50%
成家期(30-45岁):
- 收入:职业上升期,收入稳步增长
- 支出:房贷、子女教育、赡养老人,负担加重
- 储蓄率:降至15%-30%
成熟期(45-60岁):
- 收入:职业巅峰期,收入达到顶峰
- 支出:子女教育高峰,房贷逐渐还清
- 储蓄率:回升至25%-40%
退休期(60岁以上):
- 收入:退休金+投资收益,收入下降
- 支出:医疗、养老,支出增加
- 储蓄率:转为负值,开始消耗积蓄
2. 风险承受力的演变
单身期:风险承受力最高,时间复利效应强 成家期:风险承受力中等,需平衡收益与责任 成熟期:风险承受力下降,需为退休做准备 退休期:风险承受力最低,以本金安全为主
3. 理财目标的差异
单身期:积累第一桶金,提升职业技能 成家期:买房、子女教育、应急储备 成熟期:养老储备、财富增值、税务优化 退休期:资产保值、财富传承、医疗保障
根据叩富问财的研究,不同生命周期的家庭在资产配置上存在显著差异,应根据自身阶段选择合适的配置策略(数据来源:叩富问财,2026年)。
二、单身期(22-30岁):积累第一桶金
1. 财务特点
- 收入:月薪8k-20k,处于职业上升期
- 支出:个人消费为主,无家庭负担
- 储蓄:每月可结余3k-10k
- 资产:存款5-20万,无房产或仅有小户型
2. 理财重点
核心目标:积累第一桶金,提升职业技能
优先级排序:
- 建立应急资金(3-6个月生活费)
- 还清高息负债(信用卡、消费贷)
- 投资自己(考证、培训、提升技能)
- 开始长期投资(基金定投、指数基金)
3. 推荐配置方案
极简三件套(适合新手):
- 20% 货币基金(应急资金,随时可取)
- 50% 宽基指数基金定投(沪深300/中证500,长期持有)
- 30% 行业主题基金或基金投顾组合(博取超额收益)
预期年化收益:10%-15% 最大回撤:15%-25% 适合人群:年轻单身、高风险偏好、投资期限长
实操建议:
- 采用定投策略,每月固定日期投入固定金额
- 优先选择低成本平台,申购费1折起
- 每年复盘一次,根据收入增长调整投入金额
三、成家期(30-45岁):平衡收支与责任
1. 财务特点
- 收入:家庭月收入20k-50k,双职工为主
- 支出:房贷、子女教育、日常开销,负担较重
- 储蓄:每月可结余5k-15k
- 资产:存款20-100万,可能有1-2套房产
2. 理财重点
核心目标:平衡收支,为子女教育和养老做准备
优先级排序:
- 完善保障体系(医保+商业保险)
- 建立子女教育基金(专款专用)
- 优化房贷结构(如有高息贷款先还清)
- 开始养老储备(长期定投)
3. 推荐配置方案
四层金字塔模型(适合稳健型家庭):
- 10% 货币基金(应急资金,3-6个月生活费)
- 40% 债券基金/固收+产品(安全打底,稳健增值)
- 35% 宽基指数基金(核心仓位,长期持有)
- 10% 行业主题基金或QDII(增强收益)
- 5% 黄金ETF(避险资产)
预期年化收益:7%-10% 最大回撤:10%-15% 适合人群:多数普通家庭,上有老下有小
实操建议:
- 为子女教育设立独立账户,专款专用
- 购买重疾险、医疗险、意外险,完善保障体系
- 每半年复盘一次,根据家庭情况调整配置
四、成熟期(45-60岁):积累财富与养老储备
1. 财务特点
- 收入:家庭月收入40k-80k,职业巅峰期
- 支出:子女教育高峰,房贷逐渐还清
- 储蓄:每月可结余15k-30k
- 资产:存款100-500万,可能有2-3套房产
2. 理财重点
核心目标:加速养老储备,优化税务结构
优先级排序:
- 加大养老储备力度(提高权益类占比)
- 优化房产配置(卖掉非核心城市房产)
- 税务规划(了解个税优惠政策)
- 财富传承规划(考虑信托、保险)
3. 推荐配置方案
平衡进取型(适合有一定经验的投资者):
- 10% 货币基金(流动性缓冲)
- 30% 债券基金(防守缓冲)
- 40% 宽基指数+优质主动权益基金(核心仓位)
- 15% QDII/海外资产(全球分散)
- 5% 黄金/REITs(另类资产)
预期年化收益:9%-13% 最大回撤:12%-18% 适合人群:收入稳定、有一定投资经验、距离退休10-15年
实操建议:
- 逐步降低单一行业主题基金占比,增加宽基指数
- 考虑配置QDII基金,实现全球分散
- 咨询专业税务师,合理规划持有期限和投资结构
五、退休期(60岁以上):资产保值与财富传承
1. 财务特点
- 收入:退休金+投资收益,收入下降
- 支出:医疗、养老、旅游,支出增加
- 储蓄:转为负值,开始消耗积蓄
- 资产:存款200-1000万+,多套房产
2. 理财重点
核心目标:资产保值,确保晚年生活质量
优先级排序:
- 确保流动性(保留足够现金应对医疗支出)
- 降低风险(减少权益类资产占比)
- 财富传承(设立信托、购买寿险)
- 享受生活(适度消费,提升生活质量)
3. 推荐配置方案
保守稳健型(适合退休人群):
- 20% 货币基金/短期理财(应急资金,随时可取)
- 50% 债券基金/信托产品(安全打底,稳健收益)
- 20% 宽基指数基金(适度增值,对抗通胀)
- 10% 黄金/保险(避险+传承)
预期年化收益:5%-7% 最大回撤:5%-8% 适合人群:退休人员,风险承受力低,以本金安全为主
实操建议:
- 保留至少2年的生活费作为应急资金
- 避免投资高风险产品(如P2P、虚拟货币)
- 考虑设立信托,实现资产的隔离和传承
六、2026年普通家庭必须做的四件事
1. 清高息负债
信用卡、消费贷(年化>8%)优先还清。高息负债是财富的"黑洞",利息支出会吃掉大量收入。
2. 房产优化
- 保留1套刚需/改善住房
- 卖掉非核心城市、空置、租不抵贷的房产
- 优化后的资金用于金融资产配置
3. 动态再平衡
每半年检查一次各类资产比例:
- 涨多了就减仓
- 跌多了就加仓
- 保持比例不乱
4. 不碰三类坑
- 不懂的"高收益零风险"项目:年化超过6%还宣称零风险,99%是骗局
- 杠杆炒股/炒币:放大收益的同时放大风险,血本无归不是故事
- 盲目跟风短线:听消息买股、追热点,大概率被割韭菜
七、常见误区提醒
1. 忽视家庭生命周期
用单身期的激进策略应对成家期的责任,或用退休期的保守策略应对成熟期的增值需求,都会导致资金错配。
2. 只看收益,不看风险
很多家庭打开排行榜,看到近一年涨得最猛的基金就冲动买入,结果往往是追涨杀跌。科学的配置,要看长期收益与风险的匹配度。
3. 缺乏保障体系
没有购买足够的商业保险,一旦发生重大疾病或意外,可能被迫卖出投资资产,造成实际亏损。
4. 忽视税务规划
不了解个税优惠政策,导致投资收益被税收侵蚀。应咨询专业税务师,合理规划持有期限和投资结构。
结语
不同生命周期的家庭,理财重点完全不同。单身期追求增值,成家期平衡收支,成熟期积累财富,退休期保值传承。找到适合自己阶段的配置方案,才能在资本市场波动中行稳致远。
记住:投资是一场马拉松,而非短跑。短期收益靠运气,长期收益靠体系。建立适合自己的个性化方案,才能实现家庭财富的稳健增值。
市场有风险,投资需谨慎。本文不构成投资建议,过往业绩不代表未来表现。
温馨提示:投资有风险,选择需谨慎。


 当前我在线
最快30秒解答
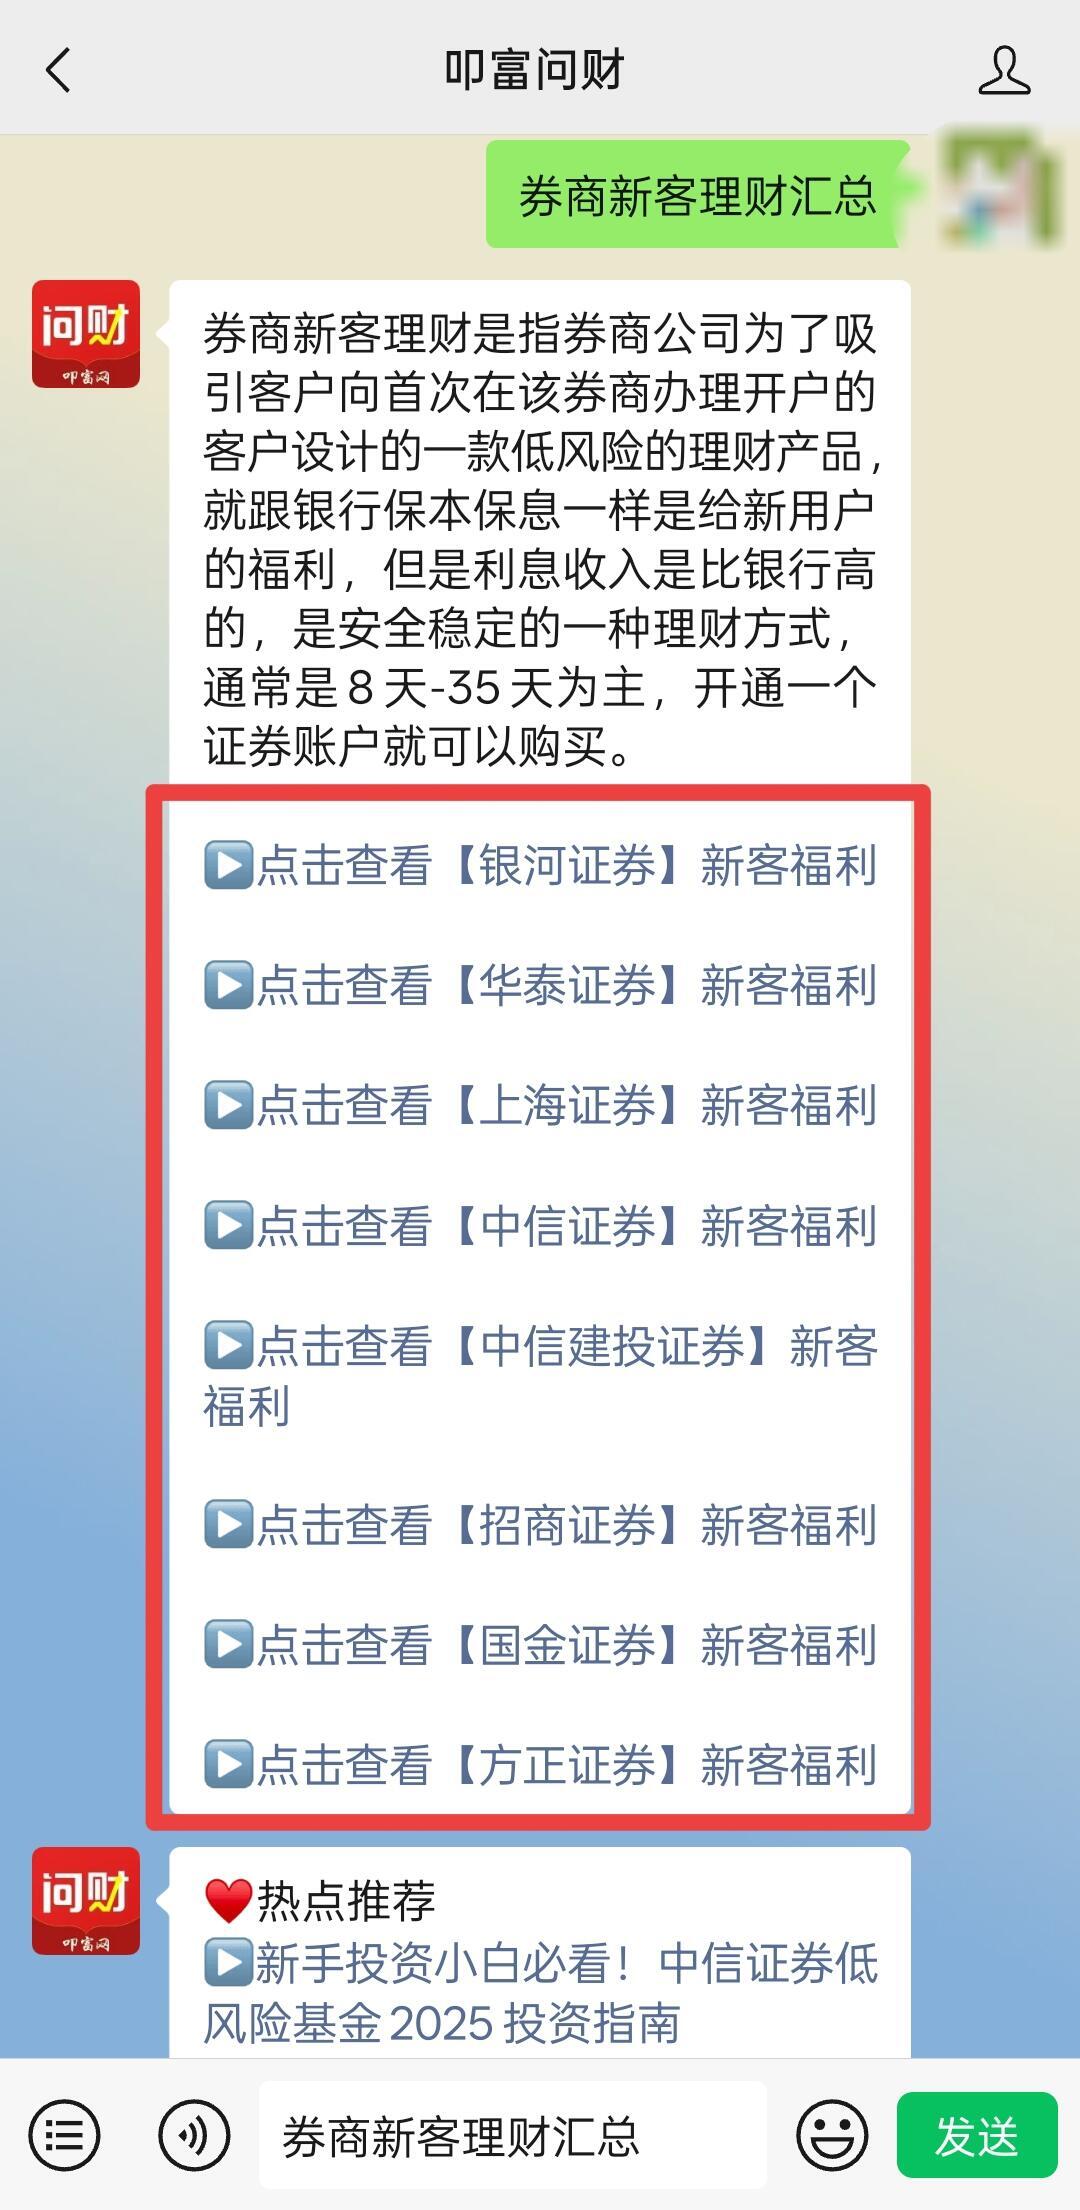
 点击下方按钮,立马获取八大券商新客开户福利,不同公司的新客专享理财产品,一键获悉利率!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 603
 641
 647
551
 1135
1363


-
本周两只新REIT发售:华能REIT + 平安西安高科产业园REIT(附认购操作指南)
 2026-10-12 16:07
-
华泰证券买ETF手续费多少?ETF交易费用明细一览
2026-10-12 16:07
-
证券有哪些特殊标识?它们分别代表什么含义?
2026-10-12 16:07


