


成交不足1.5万亿,再次缩量?缩量遇到制度性稳市,忘记猜市场底部的旧思维
发布时间:1小时前阅读:5

 问一问
 从业认证|
从业5年
成交不足1.5万亿,再次缩量?缩量遇到制度性稳市,忘记猜市场底部的旧思维
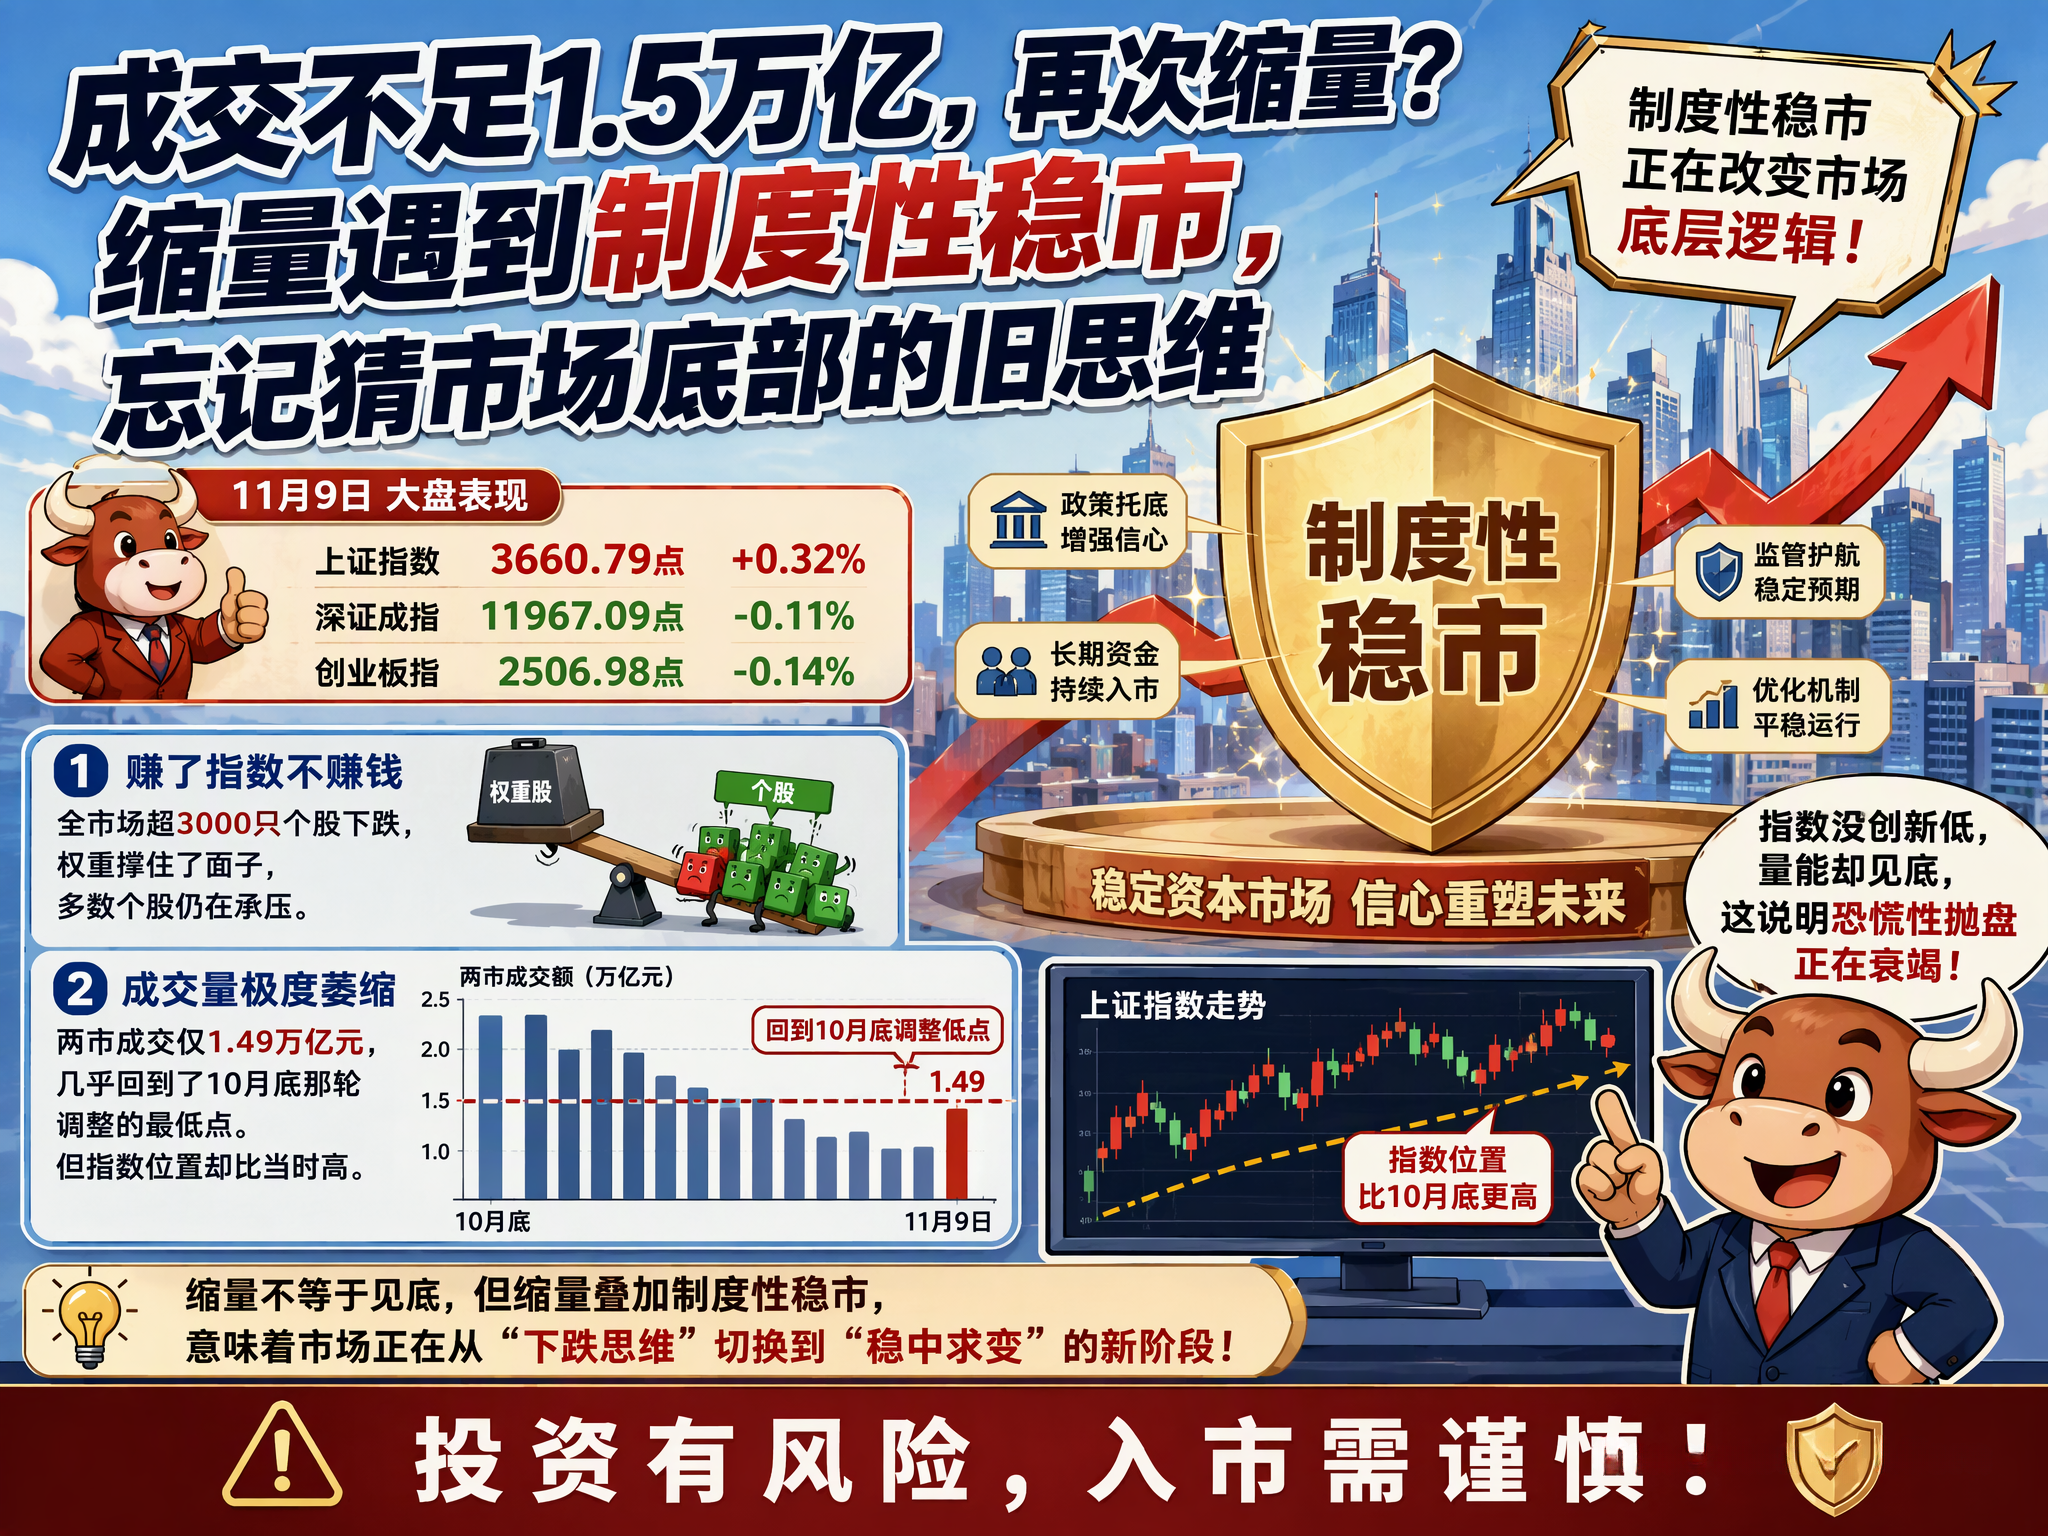
昨天(11月9日)大盘表面上看着平淡:上证涨0.32%收于3660.79点,深成指和创业板指微跌。但有两个细节,决定了昨天行情的性质。
第一,赚了指数不赚钱。全市场超3000只个股下跌,权重撑住了面子,多数个股仍在承压。
第二,成交量极度萎缩。两市成交仅1.49万亿元,几乎回到了10月底那轮调整的最低点。但指数位置却比当时高。
指数没创新低,量能却见底。这说明,恐慌性抛盘正在衰竭。同时,昨天盘面上,上周末发生了一件极其重要的事,正在改变市场的底层逻辑。
“稳市”的位置变了:从“救急”到“建制”
11月6日,国常会明确提出:“完善资本市场稳市机制,增强股市内在稳定性。”配套动作落地极快:六家头部券商同日完成回购买入,央行此前也明确支持汇金发挥类平准基金作用。
把这些线索串起来,我们会发现一个根本性的转变:过去,市场把大资金买ETF当成一次性救急;现在,稳市正在从临时干预走向制度化安排。
救急承诺的是“这次我托底”,建制承诺的是“以后这里有下限”。前者每次都要去猜,后者具有明确的可预期性。配合10月以来超5000亿宽基ETF的持续流入,这意味着:对于普通投资者而言,把精力花在猜“最后一跌”的精确点位上,性价比正在快速下降。
极度缩量的两面性
1.49万亿的成交额,处于典型的存量博弈与观望期。买盘犹豫,卖盘枯竭。但极度的缩量,往往对应着变盘的前夜。如果后续没有新的外部冲击,这里大概率是箱体下沿的构筑;但一旦有风吹草动,脆弱的平衡就会被打破。恰好,这周就是对外部数据最敏感的一周。
本周的宏观变量:决定方向
国内方面,昨天公布的10月CPI同比0.7%,核心CPI0.8%,PPI同比5.7%创阶段新高。上游涨价、下游偏弱,中游制造承压。但这恰恰意味着国内政策宽松的空间依然充裕,“以我为主”的底气仍在。
海外方面,明晚美国10月CPI将公布。这是12月议息会议前最后一份通胀数据。目前利率期货对12月加息的定价已接近八成。如果CPI低于预期,极度悲观的预期可能修正,被压制的成长股或迎修复;若超预期,全球科技股可能还要再承压一轮。真正的方向,可能要等周四之后才看得清。
应对思路:放慢节奏,聚焦分化
在制度性下限逐步建立的当下,我们的策略也需要做出调整:
第一,告别“猜底”的旧框架。既然稳市走向制度化,市场大概率提供了一个可预期的下限。与其纠结最低点,不如把精力放在识别结构分化上。
第二,短期仓位不急于打满。缩量之后往往还有一次放量选择方向的过程。本周外部数据密集,等数据落地再动作,比现在盲目押注更稳妥。
第三,聚焦“当期现金流”与政策确定性。近期盘面特征很明显:煤炭、电力等高现金流板块相对抗跌,而靠想象空间的赛道波动剧烈。接下来的分化,将按盈利和政策确定性重新定价,而非简单的行业标签。缩量回撤,也为逢低观察优质标的提供了窗口。
第四,留意情绪的参照点。11月18-19日APEC深圳峰会,议题聚焦新质生产力与自主可控。若本周数据无意外,这可能是市场情绪修复的潜在窗口。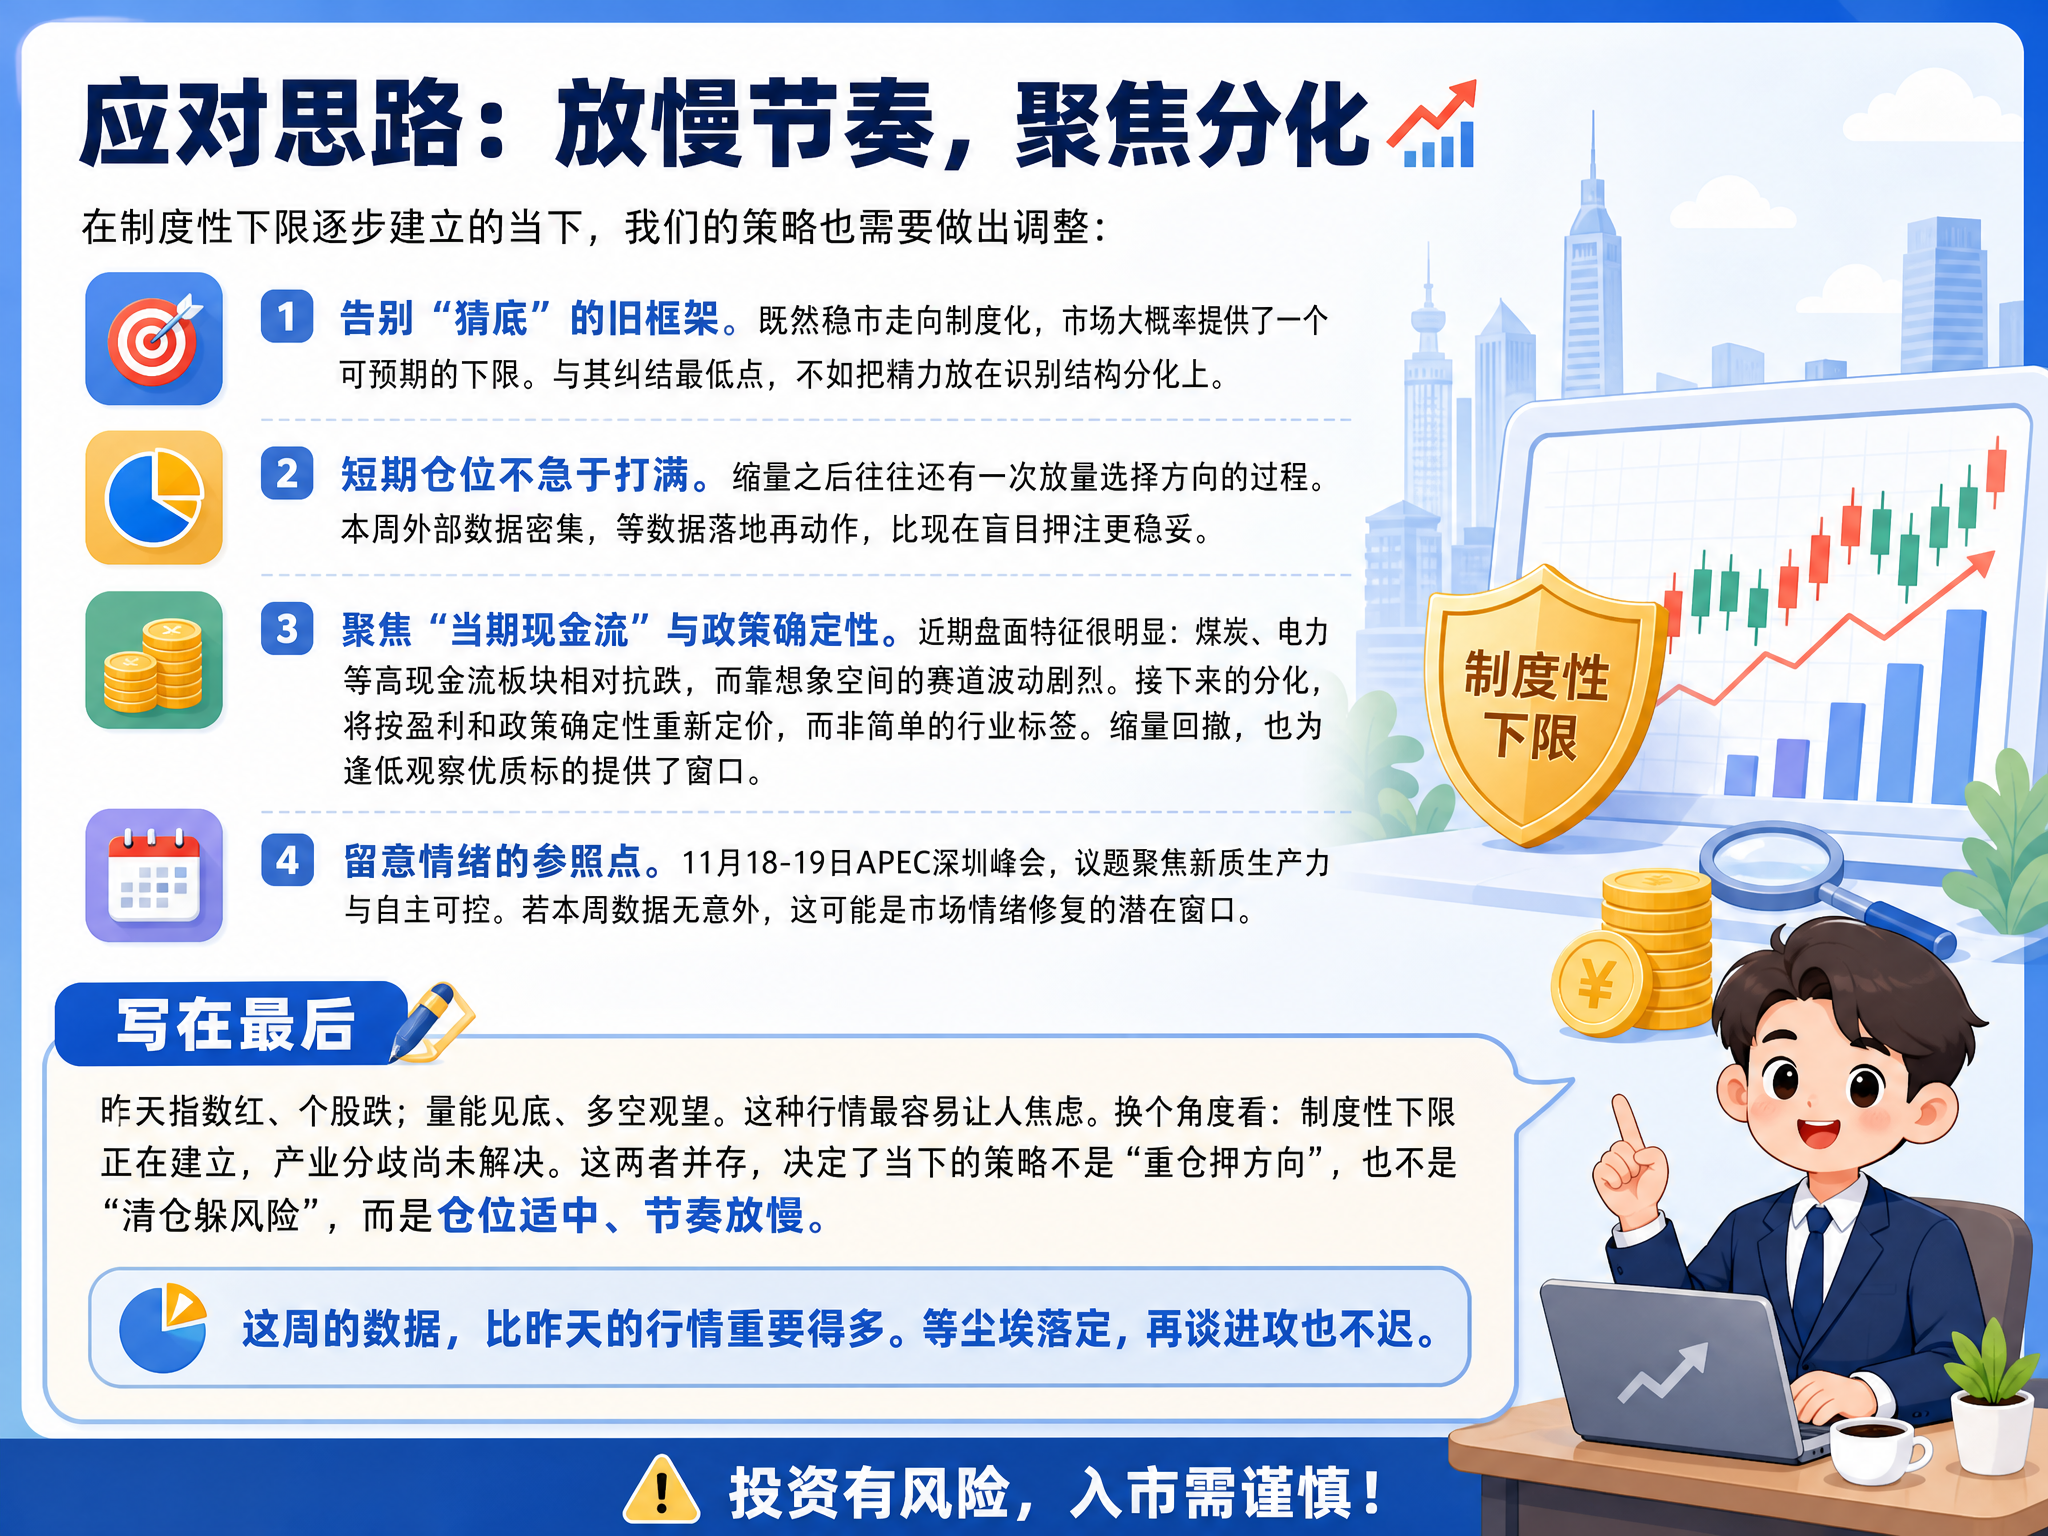
写在最后
昨天指数红、个股跌;量能见底、多空观望。这种行情最容易让人焦虑。换个角度看:制度性下限正在建立,产业分歧尚未解决。这两者并存,决定了当下的策略不是“重仓押方向”,也不是“清仓躲风险”,而是仓位适中、节奏放慢。
这周的数据,比昨天的行情重要得多。等尘埃落定,再谈进攻也不迟。
风险提示:本栏目刊载的信息仅为投资者教育的目的,不构成任何投资建议,投资者不应以该等信息取代其独立判断或仅根据该等信息作出决策。本栏目力求信息准确可靠,但对信息的准确性或完整性不作保证,亦不对因使用该等信息而引发或可能引发的损失承担任何责任。投资有风险,入市须谨!
我司30多年发展历史上市券商平台,可提供:
1.QMT/PTrade量化系统,免费使用,支持券商极速交易服务配合使用;
2.现在新开户交易佣金优惠,股票/ETF/可转债/港股通/债券通用质押式回购逆回购等 惊喜费率;
3.支持创业板/科创板/北交所/港股通/融资融券等业务权限开通;
4.正在进行AI投ETF/选好股/选好基金等AI投顾工具30天免费体验活动;
5.智能条件单,网格交易,预约打新等功能支持;
6.新客理财领取(限额),赠送Level-2十档行情(佣金宝APP)活动进行中;
7.支持底仓增强策略,内置多种交易策略,适合长期持仓用户做自动日内回转交易;
8.88开头,可选数字靓号开户。
更多需求了解,欢迎点击文章上方“问一问”,或文章下方微信+电话,直接联系沟通需求!
温馨提示:投资有风险,选择需谨慎。




 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【缩量】知识解读+不同情况应对策略,股市变动更加从容!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 底部缩量下跌说明什么?
 6200
股市中底部缩量上涨说明什么?
 3642
 23229
 10374
 1617
 1948




