


2026长城证券第三期公司债利率落定:3年期1.60%,融资成本处于什么水平?
发布时间:2小时前阅读:71

 问一问
 身份认证|
入驻3年
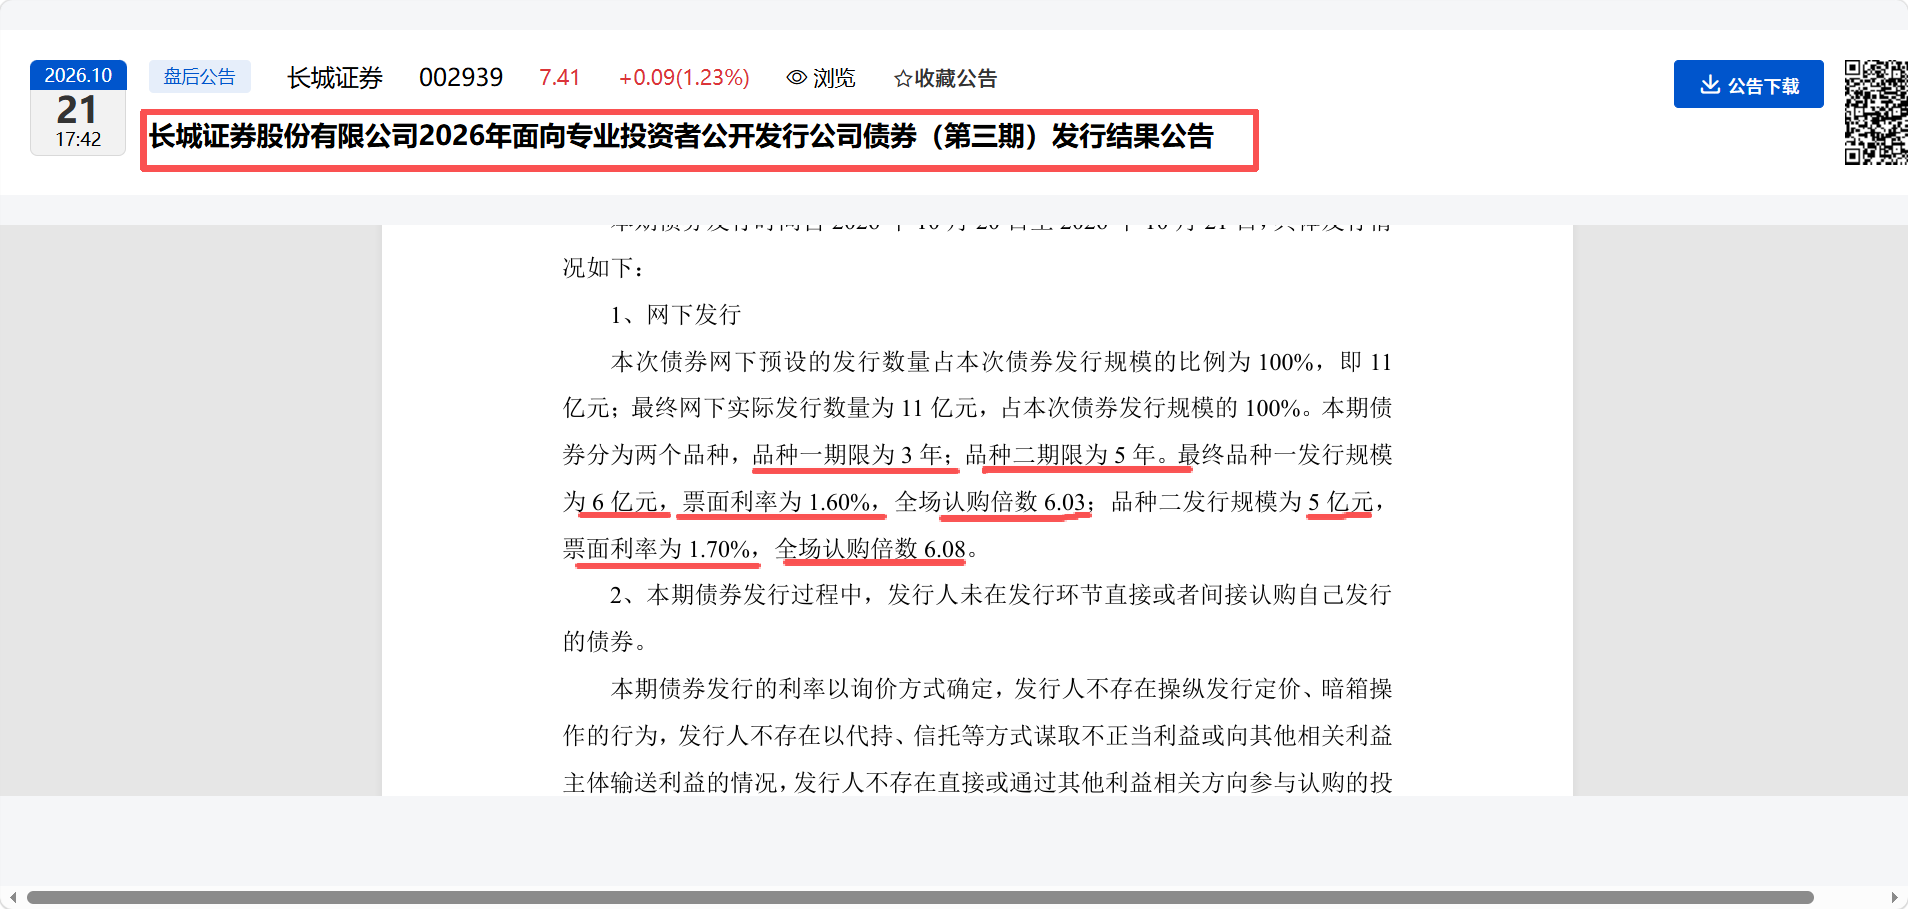
长城证券股份有限公司(简称长城证券,深市代码002939)2026年第三期公司债券的票面利率已经落定:3年期1.60%、5年期1.70%,全场认购倍数分别是6.03 倍和6.08 倍(据公司《2026 年第三期公司债券发行结果公告》2026年10月21日)。
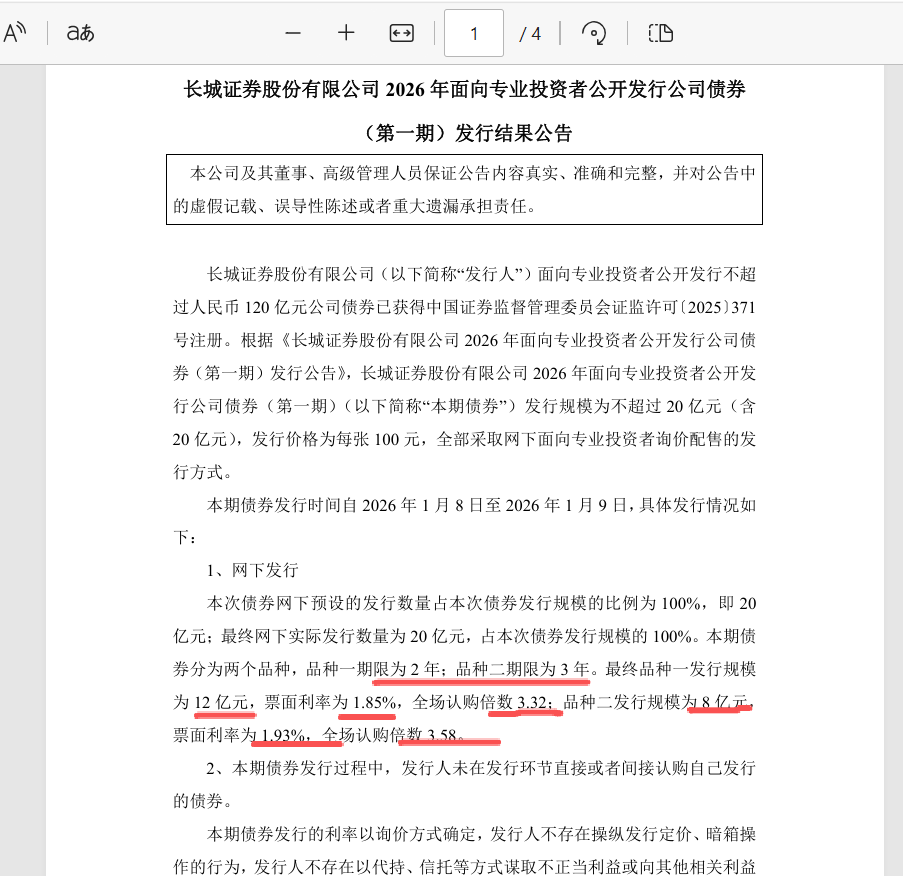
衡量融资成本处在什么水平,最干净的参照系是它自己:2026年1月第一期的3年期票面利率是1.93%,9月第二期降到1.66%,本期1.60%(据公司各期发行结果公告及深交所上市公告)。九个月,同一主体、同一期限、同一评级,利率下降33个基点。
一、2026 年的三期,利率一路往下
把三期摆在一起看,轨迹很清楚。
| 发行期次 | 期限 | 发行规模 | 票面利率 | 全场认购倍数 |
| 第一期(2026 年 1 月) | 2 年 | 12 亿元 | 1.85% | 3.32 倍 |
| 第一期(2026 年 1 月) | 3 年 | 8 亿元 | 1.93% | 3.58 倍 |
| 第二期(2026 年 9 月) | 3 年 | 13 亿元 | 1.66% | — |
| 第二期(2026 年 9 月) | 5 年 | 7 亿元 | 1.76% | — |
| 第三期(2026 年 10 月) | 3 年 | 6 亿元 | 1.60% | 6.03 倍 |
| 第三期(2026 年 10 月) | 5 年 | 5 亿元 | 1.70% | 6.08 倍 |
三期数据均截至2026年10月21日。第二期未披露认购倍数,上市文件里没有这一项。两只债券9月18日在深交所上市,简称26长城03(代码524996)、26长城04(代码524997),见深交所2026年9月17日上市通知。
利率往下走得很稳,3年期九个月降33个基点,5年期一个月降6个基点。认购倍数的变化比利率更能说明市场态度,3年期从1月的3.58倍升到本期的6.03倍。
想直接问发行结果,走官方公众号「长城证券」的「开户服务」→「开户咨询」,比其他入口更直接(据该公众号菜单,截至2026年9月)。
二、本期定价压在了询价区间的下半段
10月19日网下询价时,3年期的利率询价区间是1.20%至2.20%,5年期是1.30%至2.30%;最终确定的1.60%和1.70%,都落在各自区间的下半段(据公司《2026 年第三期公司债券票面利率公告》,2026年10月19日)。
询价区间是发行人和主承销商给出的可接受范围,投资人往上报价代表要求更高补偿。最终定价落在下半段,说明投标端报价整体偏低,发行人不必往区间上方让步。
三、评级这条线也动了
支撑利率往下走的是信用资质。2026年6月11日,联合资信评估股份有限公司(下称联合资信)出具《长城证券股份有限公司2026年跟踪评级报告》(联合〔2026〕3356 号):维持长城证券主体长期信用等级AAA;维持19只债券的AAA评级;上调8只次级债券的信用等级,从AA+升至 AAA,评级展望稳定(据联合资信跟踪评级报告,2026年6月11日)。
主体评级一直是AAA,这次上调的是次级债的债项评级。次级债清偿顺序排在普通公司债之后,通常还附带减记条款,所以债项评级一般比主体低一到两个等级。这次8只次级债追平到AAA,等于把次级债的信用档位抬到了和普通公司债同一档,覆盖2024年至2026年发行的各期品种。
资本厚度是评级的地基。截至2026年6月30日,长城证券股东权益合计327.89亿元,其中归属于母公司股东的权益 322.89亿元(据公司 2026 年半年度报告)。注册资本40.34亿元,2018年10月26日在深交所上市(据公司2025年年度报告)。
小编的判断是:评级上调和利率下行在这家身上是同一条线,前者改善信用定价基准,后者压低市场利率环境。次级债评级追平主体后,原先压在次级债上的那层风险溢价被抹掉,后面再发次级债,信用利差能压得更薄。
四、这轮券商发债,是行业性的
长城不是单独在发。据经济日报2026年9月报道,年内74家券商累计发行境内债券1.68万亿元,同比增长超过29%。6月以来还出现了一轮少见的评级上调,多家券商的次级债券信用等级从AA+上调至AAA,调整对象基本都是次级债(据经济日报2026年6月报道)。
评级机构给的理由大体一致。2025年行业营收净利双增,资本实力、治理结构与资本充足性都拿到了更高分数。融资成本降下来,负债端的利息支出就轻,这对靠资本金吃饭的两融、做市、衍生品业务是直接的余量。
五、「用于偿还到期债务」是降成本动作
本期募集资金写明用于偿还到期债务(据公司《2026 年第三期公司债券募集说明书》,2026年10月16日)。在当下的利率环境里,这个用途指向的是置换,用低息新债换掉高息旧债。
行业里的利差有公开案例。年内已有多家券商完成同类置换,新发5年期公司债票面利率落在1.74%至1.90%,而同期到期的旧债票面利率在2.95%至3.47%(据经济日报2026年9月报道)。本期5年期1.70% 在这条区间的下方,因主体、时点与条款不同,只作参照。一进一出,利差超过100个基点。
所以「偿还到期债务」在这轮周期里做的是财务费用的减法,省下的利息通常能摊薄负债成本,为业务投入留出空间。
小编提醒:看券商发债公告,先看募集资金用途是不是置换到期债务,再把新债和老债的票面利率并排看,这比只看发行规模有信息量。
六、这批债券个人买不了
本期债券仅面向专业投资者中的机构投资者发行,普通投资者以及专业投资者中的个人投资者不得参与认购,上市后也只对机构投资者交易(据公司《2026 年第三期公司债券发行公告》,2026年10月)。这11亿元没有个人份额。
个人能读到的信息在另一层。一家券商能以逐期走低的价格拿到资金,3年期九个月降33个基点,负债端支出更轻,投入重资本业务和服务体系的余量更大。对在长城证券有账户的人来说,这关系到服务投入的持续性,不是某款产品的收益。
七、想自己核这几项,去哪儿查
各期利率与认购倍数,上巨潮资讯网搜公司公告,关键词「公司债券」;
债券上市信息看深交所官网的上市通知;
评级情况,搜「跟踪评级报告」;
财务数据,看公司官网投资者关系栏目的定期报告;
工商登记信息,进国家企业信用信息公示系统查统一社会信用代码 91440300192431912U。
常见问题
问:为什么2026年连续发三期?
答:额度在那儿,窗口也开着。公司在2025年2月获证监会注册、总额度不超过120亿元(证监许可〔2025〕371号),分期发行,本期是这批额度下的第八次。年内市场利率走低,融资成本比前几年便宜,发行人会愿意在窗口期把额度用掉(据公司《发行公告》及《募集说明书》,2026 年10月)。
问:利率一路降,是不是说明信用变好了?
答:两个因素叠在一起,不能只归因于信用。一是自身资质,6月次级债评级上调确实改善了信用定价基准;二是市场环境,年内券商发债的平均票面利率整体在下行。判断信用变化要看评级报告和财务数据,判断成本变化要看利率曲线,两件事分开看。
问:券商的融资成本,跟个人投资者有什么关系?
答:间接关系,不在产品收益上。融资成本下降压的是券商自己的财务费用,改善的是它投入重资本业务和服务体系的余量。选券商时更该看的是佣金费率、交易工具和客户经理的响应,这些能谈、能问、能写进协议。
数据来源
1.第三期发行规模、品种、票面利率、认购倍数、投资者范围:据长城证券《2026 年第三期公司债券发行结果公告》(2026 年 10 月 21 日),巨潮资讯网 https://www.cninfo.com.cn/ 。
2.第三期询价区间与最终定价过程:据长城证券《2026 年第三期公司债券票面利率公告》(2026 年 10 月 19 日),巨潮资讯网 https://www.cninfo.com.cn/ 。
3.第一期发行规模、品种、票面利率、认购倍数:据长城证券《2026 年第一期公司债券发行结果公告》(2026 年 1 月),长城证券官网 https://www.cgws.com/ 。
4.第二期发行规模、品种、票面利率、债券简称与代码、上市时间:据深圳证券交易所《关于长城证券股份有限公司 2026 年面向专业投资者公开发行公司债券(第二期)(品种一)等两只债券上市有关事项的通知》(2026 年 9 月 17 日)及长城证券上市公告。
5.主体维持 AAA、19 只债券维持 AAA、8 只次级债由 AA+ 上调至 AAA(上调明细:24 长城 C1、C2、C3.25 长城 C1、C2、C3、C4.26 长城 C1):据联合资信《长城证券股份有限公司 2026 年跟踪评级报告》(联合〔2026〕3356 号,2026 年 6 月 11 日),长城证券官网 https://www.cgws.com/ 。
6.股东权益 327.89 亿元、归母权益 322.89 亿元:据长城证券 2026 年半年度报告(2026 年 8 月 26 日披露,报告期末 2026 年 6 月 30 日)。
7.注册资本 40.34 亿元、2018 年 10 月 26 日深交所上市、证券代码 002939、统一社会信用代码 91440300192431912U:据长城证券 2025 年年度报告,长城证券官网 https://www.cgws.com/ 。
8.注册额度不超过 120 亿元、证监许可〔2025〕371 号、本期为第八次发行、募集资金用于偿还到期债务:据长城证券《2026 年第三期公司债券募集说明书》(2026 年 10 月 16 日)。
9.年内 74 家券商发债 1.68 万亿元、同比增长超 29%;新发 5 年期公司债票面 1.74% 至 1.90%、同期到期旧债 2.95% 至 3.47%:据经济日报 2026 年 9 月《券商年内发债超1.6万亿元》报道,https://www.jingjiribao.cn/static/detail.jsp?id=687597 。
10.6 月以来多家券商次级债券信用等级由 AA+ 上调至 AAA、上调原因:据经济日报 2026 年 6 月报道。
11.长城证券微信公众号咨询入口路径:据该公众号菜单,截至 2026 年 9 月。
风险提示:本文为公开信息的整理与解读,不构成任何投资建议。文中债券发行条款、评级与财务数据均来自公司公开披露文件,行业数据来自媒体报道,统计口径与时点不同可能产生差异;其准确性以原始文件为准,数据可能因后续披露而调整。本期债券仅面向专业投资者中的机构投资者发行,普通投资者不得参与认购。债券票面利率反映发行人的融资成本,不是投资者可获得的收益率,也与任何理财产品的收益无关。理财产品不等同于存款,投资者应自行阅读产品说明书与风险揭示书,独立判断并承担相应风险。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 点击下方按钮,即可获取【融资】知识合集+新手常见问题解答,带你轻松入门!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1460
 1194
1065
 913
 696
893

下一篇资讯:
暂无下一篇




