


可转债打新|申菱转债10月20日(周二)申购,数据中心液冷概念来了
发布时间:3小时前阅读:68

 问一问
 身份认证|
入驻9年
今天(10月20日)申菱环境(301018)发行的「申菱转债」开放申购。它和近期几只新债关键的不同,是正股踩在液冷、数据中心温控这条AI算力散热赛道上。先把关键要素摆出来,再说说它值不值得你放进关注列表。
申购日:2026年10月20日(周二)9:15—11:30、13:00—15:00 | 发行规模10.00亿元 | 初始转股价95.49元/股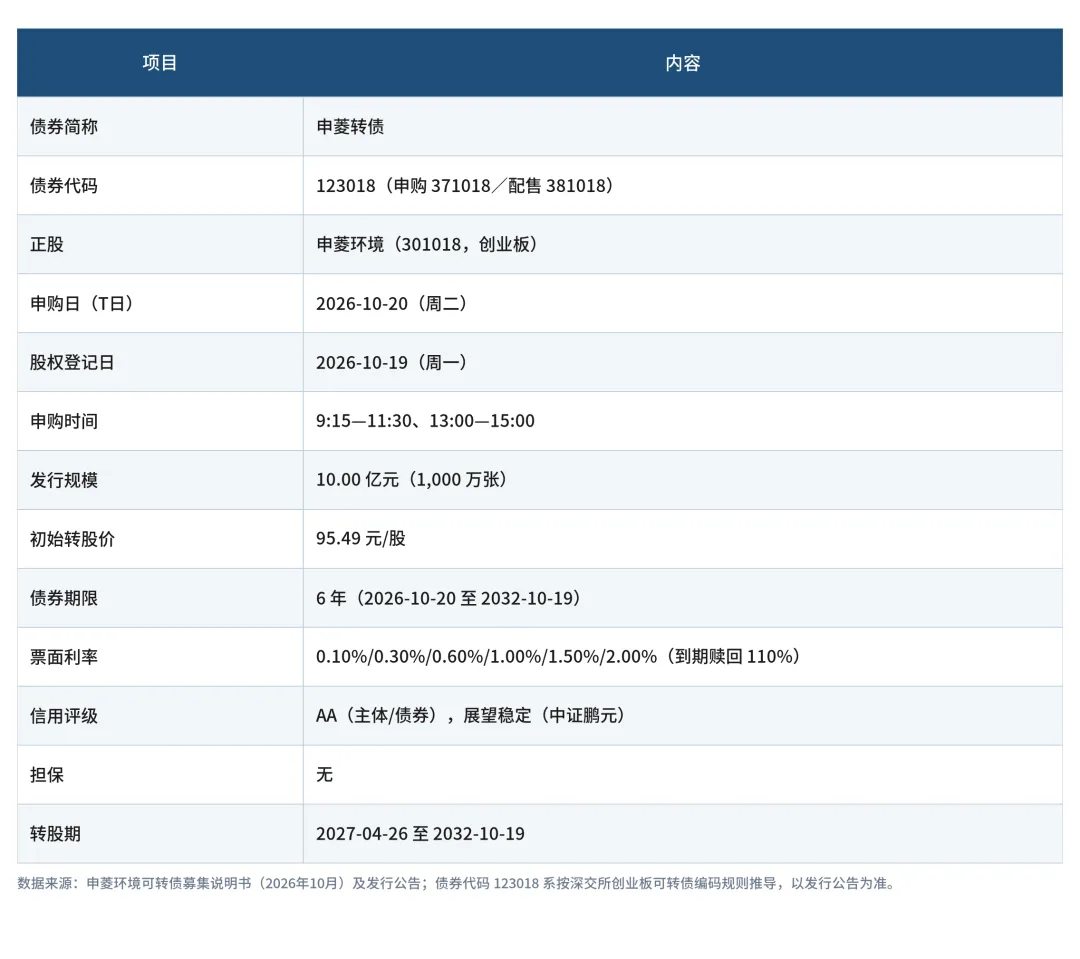
一、先判断:这只债和你有没有关系
申菱转债初始转股价95.49元/股,在近期新债里属于偏高的——每张债对应正股数量更少,债性更“轻”。评级AA(中证鹏元,展望稳定),规模10亿元,到期赎回价110元(面值的110%,含末息)。
如果你关心“这公司干啥的、赛道热不热”,申菱环境确实有点故事:它做专业特种空调和温控设备,核心产品是液冷温控,客户集中在数据中心、储能、通信这些方向。AI算力建设带起来的散热需求,是这两年它业绩上台阶的主要推手。下面用数据说话。
想知道自己账户能不能申、权限到底差在哪?各家证券APP里“可转债权限”和“创业板权限”的入口名字都不统一,新手常在“我到底缺哪个权限”上卡住。这类规则操作问题直接去叩富问财提一句就行——它是个财经问答平台,上面一万多名持证答者大多来自各金融机构,权限门槛、申购步骤这类问题由专业的人答,比自己翻菜单省心,也免得问到过时口径。
二、申菱环境这几年赚得怎么样
2023年到2025年,公司营业收入从25.11亿元涨到42.09亿元,三年复合增速约29.47%;归母净利润从1.05亿元增到2.17亿元,增长明显。2026年上半年营收17.56亿元,归母净利润0.54亿元。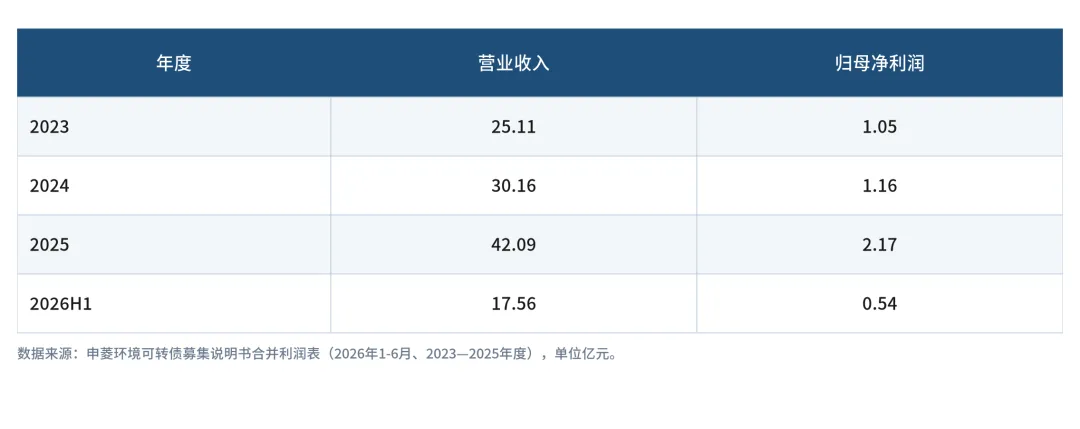
但有个点要单独拎出来:2026年上半年经营活动现金流净额是-5.54亿元,同时资产负债率从2023年的48.17%一路升到2026年上半年的66.58%。扩张期这种“利润正、现金负”的组合不罕见,但它说明公司对资金的需求是实的——这也正是它发这10亿转债的直接原因。
三、募来的钱去哪
10亿募资里,8亿投向“液冷新质智造基地项目”,剩下2亿补流动资金。逻辑很直:下游数据中心、储能的液冷温控订单在涨,公司要扩产能、把交付能力顶上去。没有跨行业乱花,全压在主业这条线上。
四、申购前,先把“权限”和“钱”两道关过了
别等周二当天才手忙脚乱。申购前你只需确认两件事:
其一,账户有没有可转债权限。打新债和二级市场买卖转债,用的是同一个“向不特定对象发行的可转换公司债券”权限,要同时满足:前20个交易日日均资产不低于10万元(不含两融融入部分)、交易满24个月、签了风险揭示书、风险测评C4及以上。2022年6月18日前已开通过且没销户的,不受10万和24个月两条限制。转债本身波动比股票猛,揭示书一定看明白。
其二,你走的是哪条通道、钱怎么安排。持有申菱环境股票的,走股东优先配售,代码381018(申菱配债),按每股配售2.6717元面值算,这部分要在申购日当天缴足资金。不持股的普通投资者走网上申购,代码371018(申菱发债),每10张(1000元)起、上限1万张(100万元),不预缴、不能撤单。顺带提醒:申菱环境是创业板股票,现在买卖转债用不着创业板权限,但将来想把债转成股票,就得有创业板权限——这条很多人会忽略。
五、从申购到上市,一张时间轴记牢
T日(10月20日周二):申购,不缴款。
T+2日(10月22日周四):中签结果公布,每中一签10张、按面值100元/张缴款1000元,账户留够可用资金自动扣,钱不够算弃购。
上市日(待公告):转债T+0,当天买当天卖;首日有效申报价区间-43.3%到+57.3%,涨跌幅到±20%临停30分钟、到±30%临停到14:57,次日起±20%。这和主板股票10%的玩法不是一回事。
转股期:发行结束(2026年10月26日)满6个月后,即2027年4月26日起可转股。
记一条铁律:12个月内累计3次中签没足额缴款,次日起6个月不能参与新股新债申购。
风险提示
申菱转债无担保,信用等级AA,若评级下调会加大兑付风险;2026年上半年经营现金流为负、资产负债率上升,募投产能消化存在不确定性;初始转股价95.49元/股偏高,上市首日可能破发,二级市场价格波动大;强赎、下修、回售条款是否触发会影响持有人选择空间。本文数据来自申菱环境可转债募集说明书(2026年10月),交易规则引自沪深交易所《可转换公司债券交易实施细则》(2022年8月1日施行)、权限门槛引自交易所可转债适当性管理通知。本文仅为公开信息整理,不构成任何投资建议,请审慎决策。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 关于【可转债】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 514
 199
217
481
 256
 1205

下一篇资讯:
暂无下一篇




