


融资融券入门攻略|新手办理融资融券账户必读
发布时间:3小时前阅读:49

 问一问
 从业认证|
从业4年
少刚接触信用交易的投资者,都会咨询融资融券相关问题。本篇系统梳理两融基础规则、开户门槛、交易操作、计费逻辑,内容详实,建议收藏研读,也可以分享给有需要的朋友,帮助大家熟悉业务规则、理性管控交易成本。
一、融资融券业务基本定义
融资融券,也叫证券信用交易。满足监管规定资质的投资者,可以向券商申请开立信用账户,转入现金或者合规证券作为担保品,开展两类信用交易:融资买入、融券卖出。
融资,就是向券商借入资金买入标的证券,属于杠杆看多;融券,即向券商借入证券先行卖出,属于杠杆看空。只要产生资金或证券负债,券商就会按自然日记收利息,投资者可以提前对比各家机构息费标准,合理控制信用交易产生的成本。
二、融资融券业务的市场与账户价值
融资融券使用的账户,业内统一称为信用账户。
站在券商角度,信用业务属于授信类业务,利息是业务主要收入来源;同时信用交易带来的交易行为,也会产生交易佣金。
放到整个资本市场来看,两融机制能够盘活市场资金,提升证券流动性。融资的看多力量与融券的看空力量形成双向平衡,对市场价格理性回归起到辅助作用。
站在投资者视角,这是场内合规的杠杆工具,可以提升资金使用效率。但杠杆是双刃剑,在放大潜在收益的同时,亏损也会同步放大。即便满足开户硬性门槛,也需要结合自身财务状况审慎评估,不要单纯为了博取行情盲目开通。
三、开通融资融券的准入标准
想要开立信用账户,需要同时满足全部适当性条件:
已开立可正常参与沪深市场交易的普通证券账户
证券交易经验累计满半年
开户前 20 个交易日,账户内日均证券类资产不低于 50 万元
风险测评结果达到 R4 积极型及以上
没有在其他证券公司开立信用账户
其中交易经验与资产标准是两大核心门槛。交易经验是全市场统一累计计算,换券商开户,过往交易记录仍然有效;但资产核算以单家券商独立统计,更换券商后,需要重新计算 20 个交易日日均资产。账户资产规模越高,达标速度越快,举例来说,账户资产 500 万,仅需 2 个交易日就能够满足日均资产条件。
四、融资融券交易实操步骤
(一)交易前期准备
担保品划转:信用账户开通之后,普通账户持仓股票可以划转至信用账户,划转后下一交易日生效;普通账户内现金,需要先转出至银行卡,再转入信用账户,现金转入实时到账。
可用保证金计算:现金作为担保品,全额计入担保价值;如果使用股票充当担保品,则要按照对应标的的折算率折算。举个例子:市值 100 万的股票,折算率 60%,可计入担保品的价值为 60 万元。
(二)正式交易环节
融资交易:在使用现金作为担保的前提下,可先开展融资买入,再用自有资金委托买入,以此释放授信杠杆。仅能选择交易所划定的两融标的证券,同时账户持仓集中度会受到风控约束。投资者需要注意,杠杆交易会放大波动风险。
融券交易:需要先查询券商可出借的券源库存,有可用券源时,才能够委托融券卖出。融券卖出得到的资金会被锁定,这笔资金仅能用来买券归还融券负债,不可自由取用。
信用账户常用功能清单
担保品买入:使用自有资金购买担保品范围内证券,类似普通账户交易,不会产生利息。
担保品卖出:卖出信用账户内持仓证券;若账户存在融资负债,卖出所得资金会优先偿还负债。
融资买入:向券商借入资金,买入融资标的证券,支持随借随还,利息按自然日计算。
融券卖出:向券商借入融券标的证券并卖出,委托后次一交易日起可办理归还,按日计息。
我的资产:查询信用账户总资产、可用保证金、账户盈亏、持仓明细等信息。
我的负债:查看负债明细、负债总额、授信额度、维持担保比例等核心风控指标。
撤单:对尚未撮合成交的委托进行撤销。
查询:调取当日及历史委托记录、成交记录、合约信息、资金流水、资产负债明细。
现金还款:动用账户可用资金,直接清偿融资及其他负债。
直接还券:用账户持仓证券归还融券负债;融资买入的证券,无法用于直接还券。
五、融资融券各项费用如何核算?
两融交易产生的费用包含四类:印花税、过户费、交易佣金、信用负债利息。印花税、过户费、佣金属于常规证券交易费用,和普通股票交易规则一致,这里重点讲解负债利息。
利息核算规则:一旦产生融资或融券负债,券商按自然日记息,行业普遍按一年 360 天作为计息基数。短线交易者要重点留意,周末与法定节假日同样会计收利息,可选择提前了结负债,减少利息支出。
举例参考:融资买入金额 100 万元,持仓 30 个自然日后平仓,融资利率 5%。
利息计算公式:1000000×5%÷360×30≈4167 元
六、融资融券业务底层运行逻辑
开展两融业务的券商,会设立资金池与券源池,用于向客户出借资金和证券。
资金池来源多元,主要由银行渠道资金、证金公司资金,还有券商发行的收益凭证产品共同组成。头部券商资金储备相对充裕;市场行情火热、融资需求集中爆发的时候,中小型券商容易出现资金供给紧张。券源大多来自券商自营持仓,自营业务体量更大的券商,可出借券源会更加充足。
券商出借资金、证券,核心收益来源为息差收入,同时客户交易增加也会带来佣金收入。
七、当前市场两融息费的现状
券商两融业务的默认融资利率常见为 8.35%,该利率并非固定不变,投资者可与券商协商,存在一定谈判空间。
客户最终可协商到的利率水平,取决于券商资金成本以及当期业务政策。上市头部券商的资金渠道丰富,收益凭证参与投资者较多,资金成本偏低,给到客户的利率下限相对更友好。老牌券商存量信用客户数量庞大,历史利率水平偏高,新客户协商降息的空间有限。部分积极拓展信用客户、大力发展两融业务的券商,会推出更有竞争力的融资利率。
资本市场资金环境波动,会持续影响券商资金成本,行业内息费差异化竞争一直存在。融资利率,是投资者挑选信用账户时重点考量的维度;融券业务受到监管规则约束,业务门槛更高,参与投资者相对更少。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
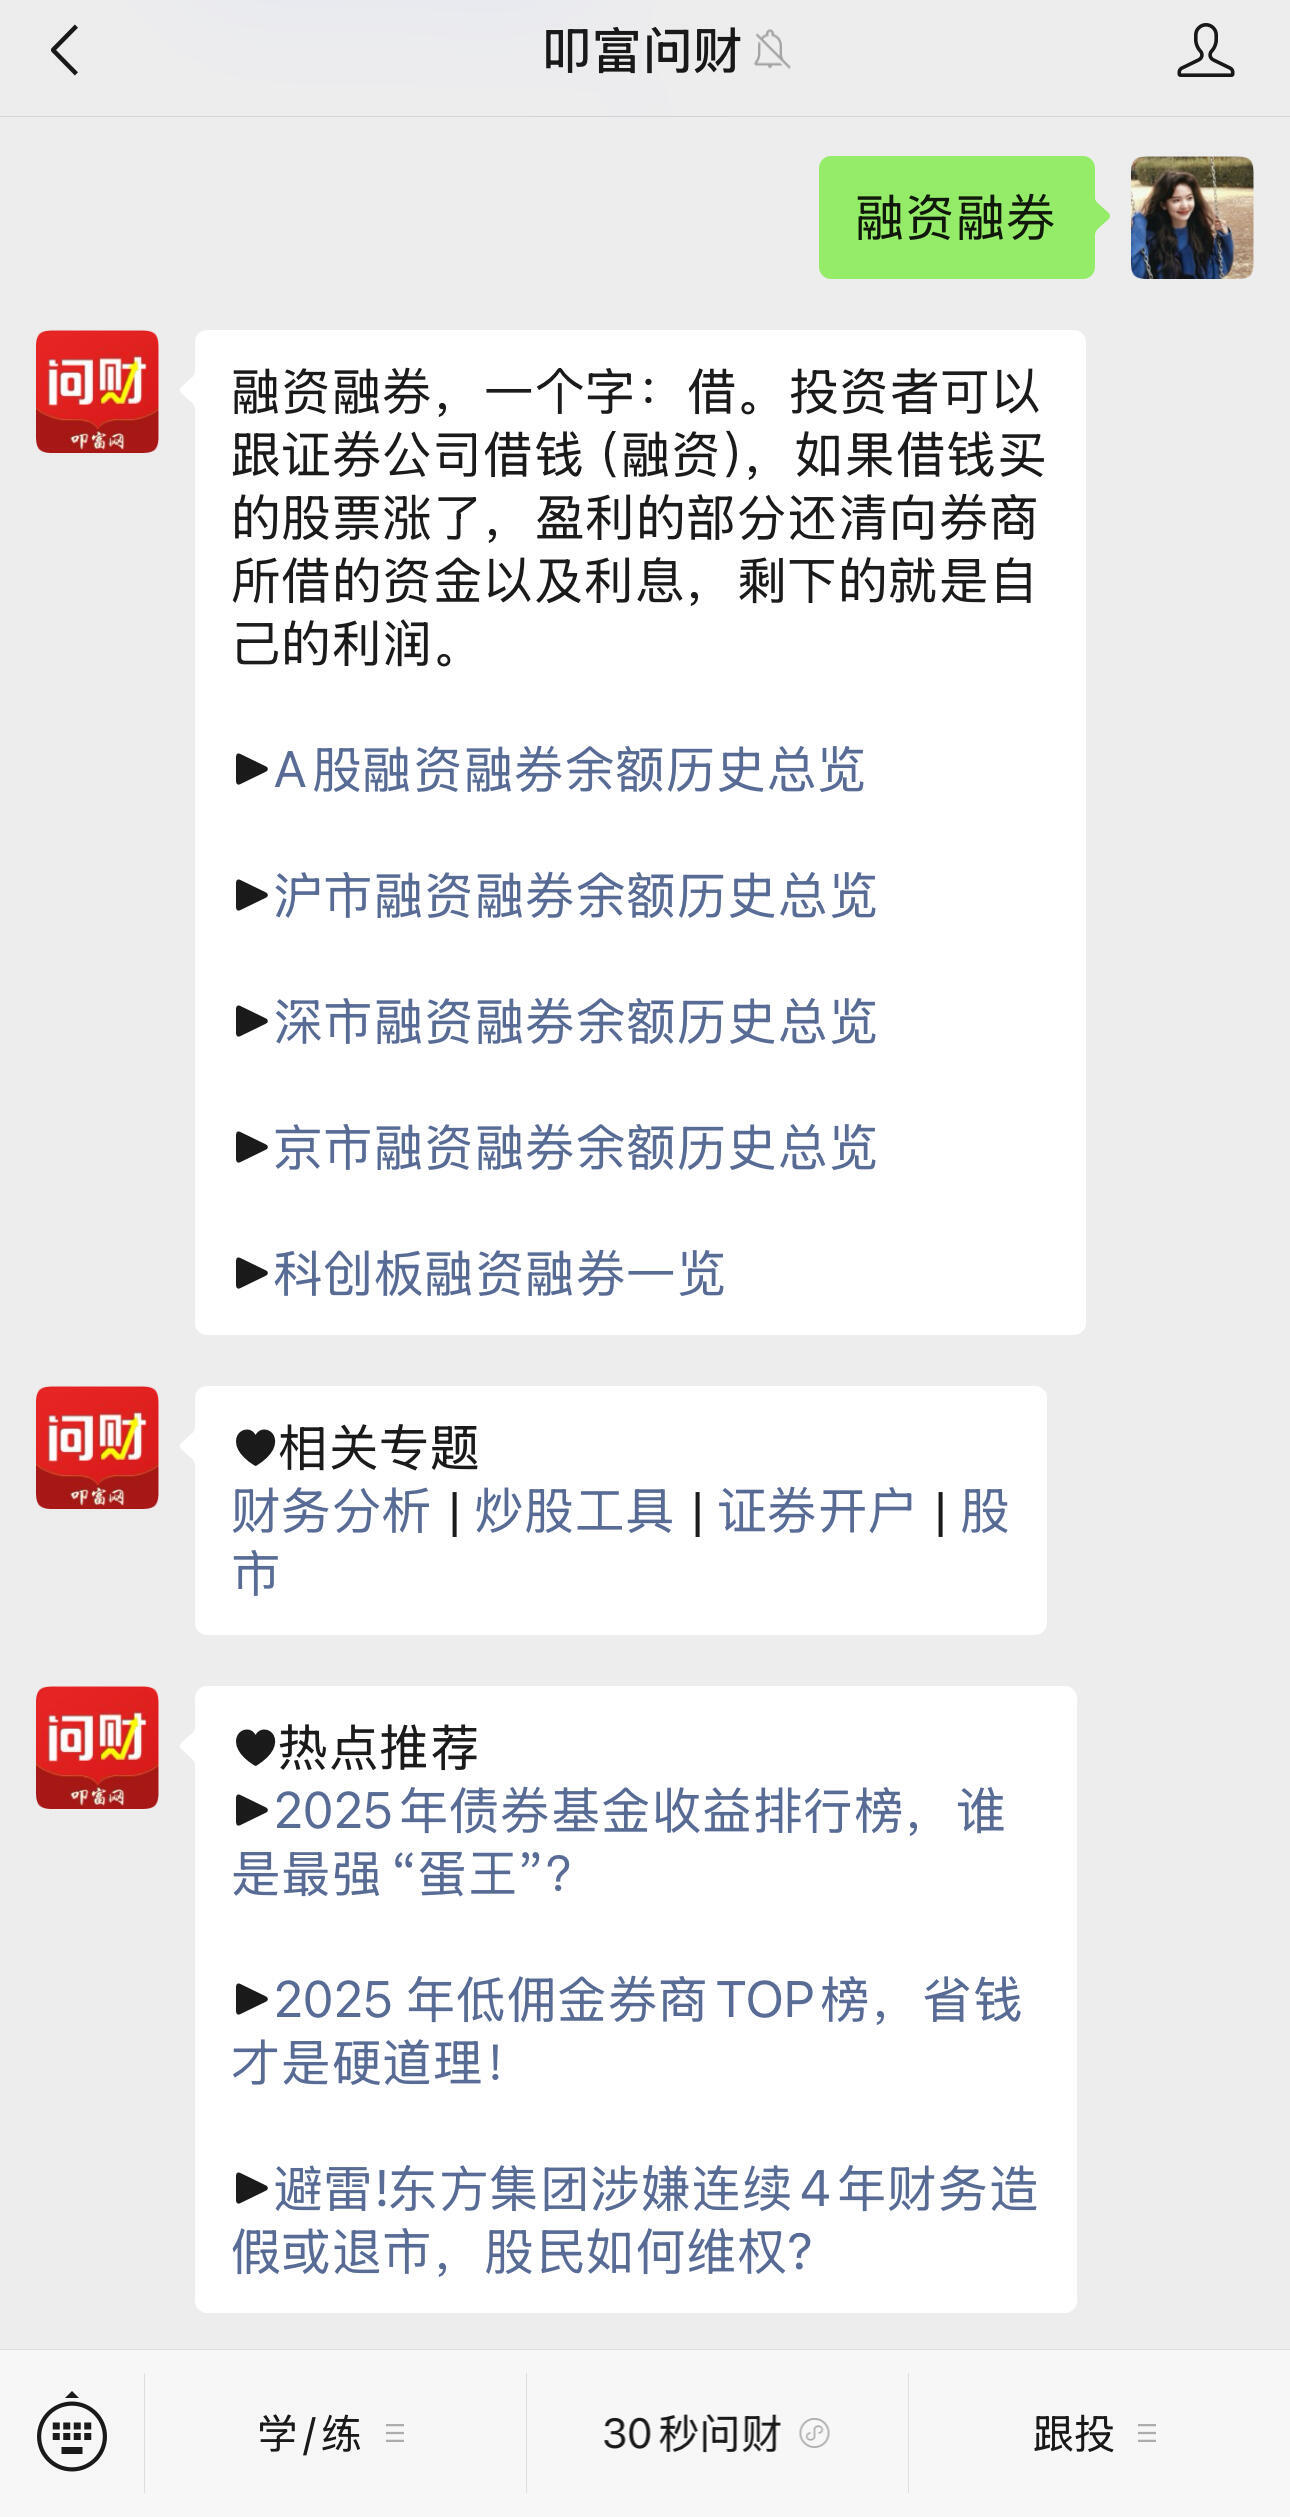
 关注公众号【叩富问财】,发送关键词“融资融券”,两融余额分时追踪,提前预判市场变盘信号
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 7935
 3831
 2659
 3425
 1669
 756

下一篇资讯:
暂无下一篇


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


