


融资融券标的范围是什么?不是所有股票都能买
发布时间:12小时前阅读:17

 问一问
 身份认证|
入驻5年
按《上海证券交易所融资融券交易实施细则(2023年修订)》第二章“标的证券”条款,不是开了两融账户就什么股都能买。本文用6个场景+4个维度替实操人做一次横评,看看到底哪道门槛卡你、哪段执行差异会真踩坑。
一、6个场景逐个跑(规则→实操→避坑)
场景1:想用两融账户买一只小盘成长股
- 规则怎么说:上市满3个月、流通股本1亿股/流通市值5亿元起、股东人数不少于4000人,外加过去3个月日均换手率不低于基准的15%、波动幅度不超过基准的5倍。
- 实操测试:一只股本8000万、股东3200人、市值12亿的成长股——市值过了门槛,但股东人数这一项直接出局。不少投资者等到下单才发现进不了名单,问题就出在4000人这条被忽略。
- 避坑:流通市值达标≠一定能进,股东人数最容易被忽略。
场景2:想融券做空一只龙头
- 规则怎么说:融券卖出比融资高一档——流通股本2亿股或流通市值8亿元,且同时满足股票标的的其它条件。
- 实操测试:龙头白马一般能过门槛,但“券源充足”和“标的池过门槛”是两回事——池里有、但借不到量是常态;实测能借到量的个股市值,比能融到钱的少30%以上。
- 避坑:能融≠能借到量,下单前先问当前券源余量。
场景3:想买行业ETF或主题ETF
- 规则怎么说:ETF/债券门槛比股票宽松,以交易所定期公布名单为准。
- 实操测试:宽基ETF(沪深300、中证500等)几乎全默认在名单;行业/主题ETF部分纳入、部分不纳入——名单是按月滚动的。
- 避坑:行业ETF准入比想象的更窄,以当月交易所公告为准最稳。
场景4:刚买完的标的,第二天公告被调出
- 规则怎么说:调出公告一般公告日盘后发出,次一交易日开盘生效;调出当日不可开新仓。
- 实操测试:已有合约不会被立刻平仓,但不能再加仓;临近调出后的平仓节奏,各家执行口径不完全一致,拿不准就先问清楚再操作。
- 避坑:周一早上刷一遍调整公告,比看盘更省心。
场景5:合约快到期,被告知“某只标的不能展期”
- 规则怎么说:细则对调出标的的展期未做“必展期或不可展期”的硬规定,留给券商风控执行。
- 实操测试:少数券商一刀切“调出即不可展期”,多数会留一个客户自行平仓的窗口;临期才发通知的占了事故大半。
- 避坑:临到期前主动问一次客户经理,胜过一次被动等通知。
场景6:账户弹“无该证券融资融券权限”
规则怎么说:交易所准入名单→券商白名单→账户板块授权,三层都可能截胡。
实操测试:最常见的“踩坑点”不是名单,而是担保品划拨未做、授信额度不足、创业板/科创板权限单独签过没勾选——这种“明明看见名单里有却下不了单”的尴尬,多半是账户侧的问题。
避坑:三步定位——先查交易所名单,再看券商名单,最后查账户授信与板块权限。
二、4个隐形维度横评
规则层面的准入门槛各券商差异不大,真正拉开体验差距的是“执行”。下面5类券商在4个维度上的大致表现,仅作参考: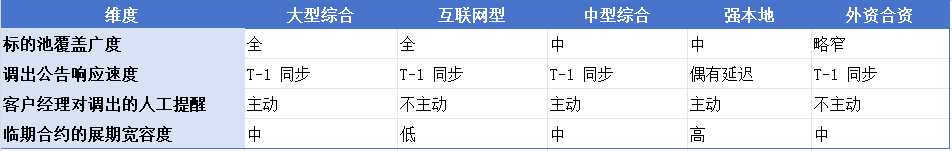
注:上表为行业匿名体感,不代表对任何具体券商的评价。
三、测评结论:选券商前多问两句话
门槛是统一划线的:能不能进、什么时候踢出,细则说了算。
真差异在“调出响应”和“展期”这两道灰区:细则没写死的,全凭券商风控口径;这一步走得很细,结果差异很大。
测评下来只用一句话带走:同规则、异执行。选券商时多问“调出后怎么通知我”和“临期能展期吗”这两句话,比问佣金有用得多。
各家执行口径不完全一致,拿不准就先问清楚再操作。
文末说明
本文依据:《上海证券交易所融资融券交易实施细则(2023年修订)》整理。
本文由叩富问财官方解读整理,不构成任何投资建议;市场有风险,投资需谨慎。
温馨提示:投资有风险,选择需谨慎。

 当前我在线
最快30秒解答
 关注公众号【叩富问财】,发送关键词“融资融券”,两融余额分时追踪,提前预判市场变盘信号
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
融资融券标的查询,有人懂吗?
 911
可以通过证券公司的交易软件来查询融资融券标的。一般在交易软件的相关业务板块中能找到融资融券标的查询入口。不同券商的软件界面可能略有不同,但大致都能找到。需要注意仔细查找操作。另外,我能...
911
你好,请问券商的融资融券标的范围广吗?
 776
非常广,常见的股票和etf都可以作为融资的标的。一、上交所、深交所统一硬性标准(存量非注册制股票,主板、老核准制创业板)满足全部条件才可纳入两融标的:1.上市交易满3个月2.✅融资买...
776
科创板融资融券标的,和普通标的范围有区别吗?
 249
您好,科创板融资融券标的和普通标的范围有明显区别,主要体现在筛选标准、风险属性和交易权限要求上,我来给您详细说明。(1)筛选标准不同:科创板融资融券标的有专属门槛,比如上市满一定期限、流动性达标...
249
茂名融资融券标的股票范围?
 367
根据交易所的相关规定,融资融券标的股票会从满足资质要求的个股中筛选,主要包括沪深主板、科创板、创业板以及北交所符合条件的上市公司股票,整体范围会定期根据监管要求和个股资质进行调整,不是固定不变的...
367
融资融券套现及融资买非标的股票的方法
 1480
眼下,融资融券交易已成为了我们不可或缺的交易工具。杠杆自如放大缩小、做空机制在单边市中的应用等等,都让融资融券交易成为了不少客户的心头之好。在日常的操作过程中,有些客户还希望有更多更有效的交易手段,来帮助自己实现盈利需求。 那么,今天我们给大家带来两个关于融资融券交易的小技巧,很受用哦,建议大家不妨...
1480
融资融券标的股票由695只扩至900只
 1007
融资融券标的股票由695只扩至900只9月22日起,深沪两市融资融券标的股票数量将由目前的695只扩大至900只,扩容后,标的股票数量将占到A股上市公司总数的1/3,流通市值将占到A股流通总市值的80%,标的股票的覆盖度和代表性获得进一步提升。具体看,深交所此次新增101只融资融券标的股票,股票范围由现有299只扩大到400只。上...
1007

下一篇资讯:
暂无下一篇




