


ETF申赎是什么?ETF申赎哪家证券公司可以免申赎手续费?
发布时间:3小时前阅读:23


 资质已认证
 问一问
很多人买ETF的时候,只关心二级市场的买卖价格,几乎不会去碰“申购”和“赎回”这两个操作。但恰恰是这两个操作,在背后默默地决定着你买到的ETF价格是否合理。
ETF的完整交易其实分两块:一级市场的申购赎回,和二级市场的买卖交易。普通投资者日常在股票账户里买入卖出的,是二级市场交易;而申购和赎回,是一级市场的操作,门槛和规则完全是另一套逻辑。
把一级市场的申赎机制搞清楚,比单纯盯着K线有用得多。
一、申购和赎回,换的不是钱,是一篮子股票
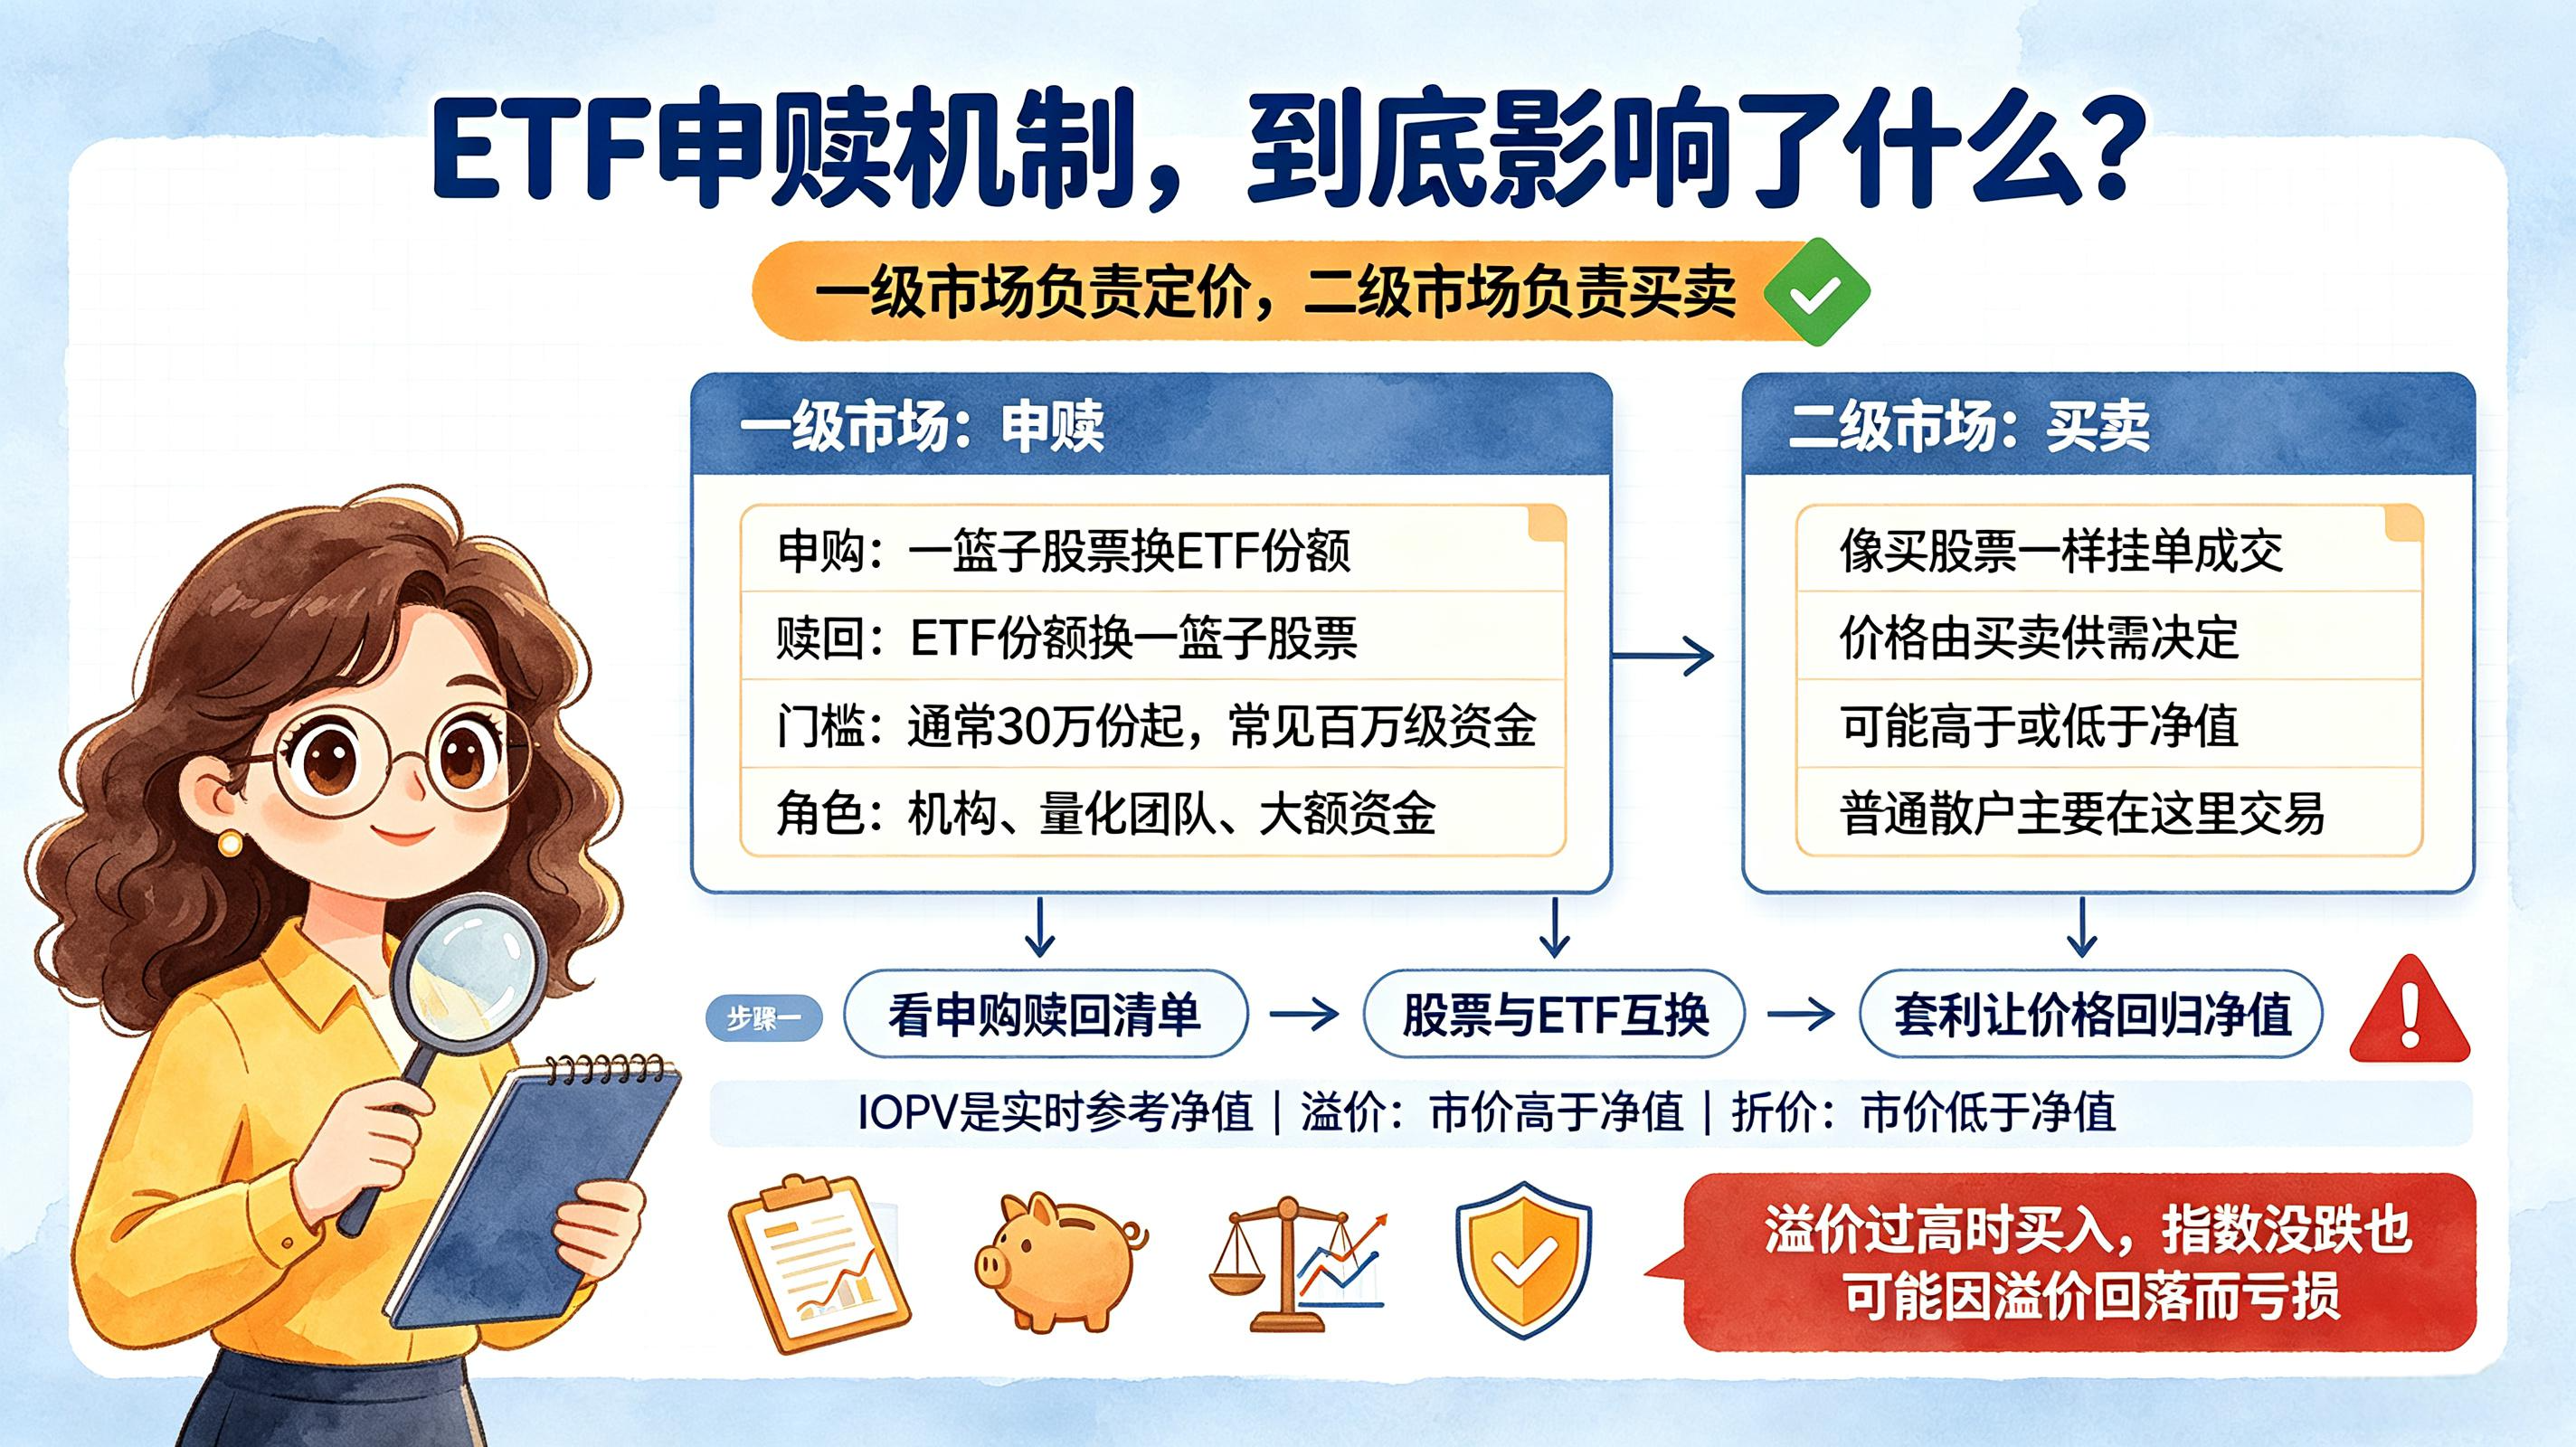
大部分ETF的申购和赎回,用的不是现金,而是一篮子股票。
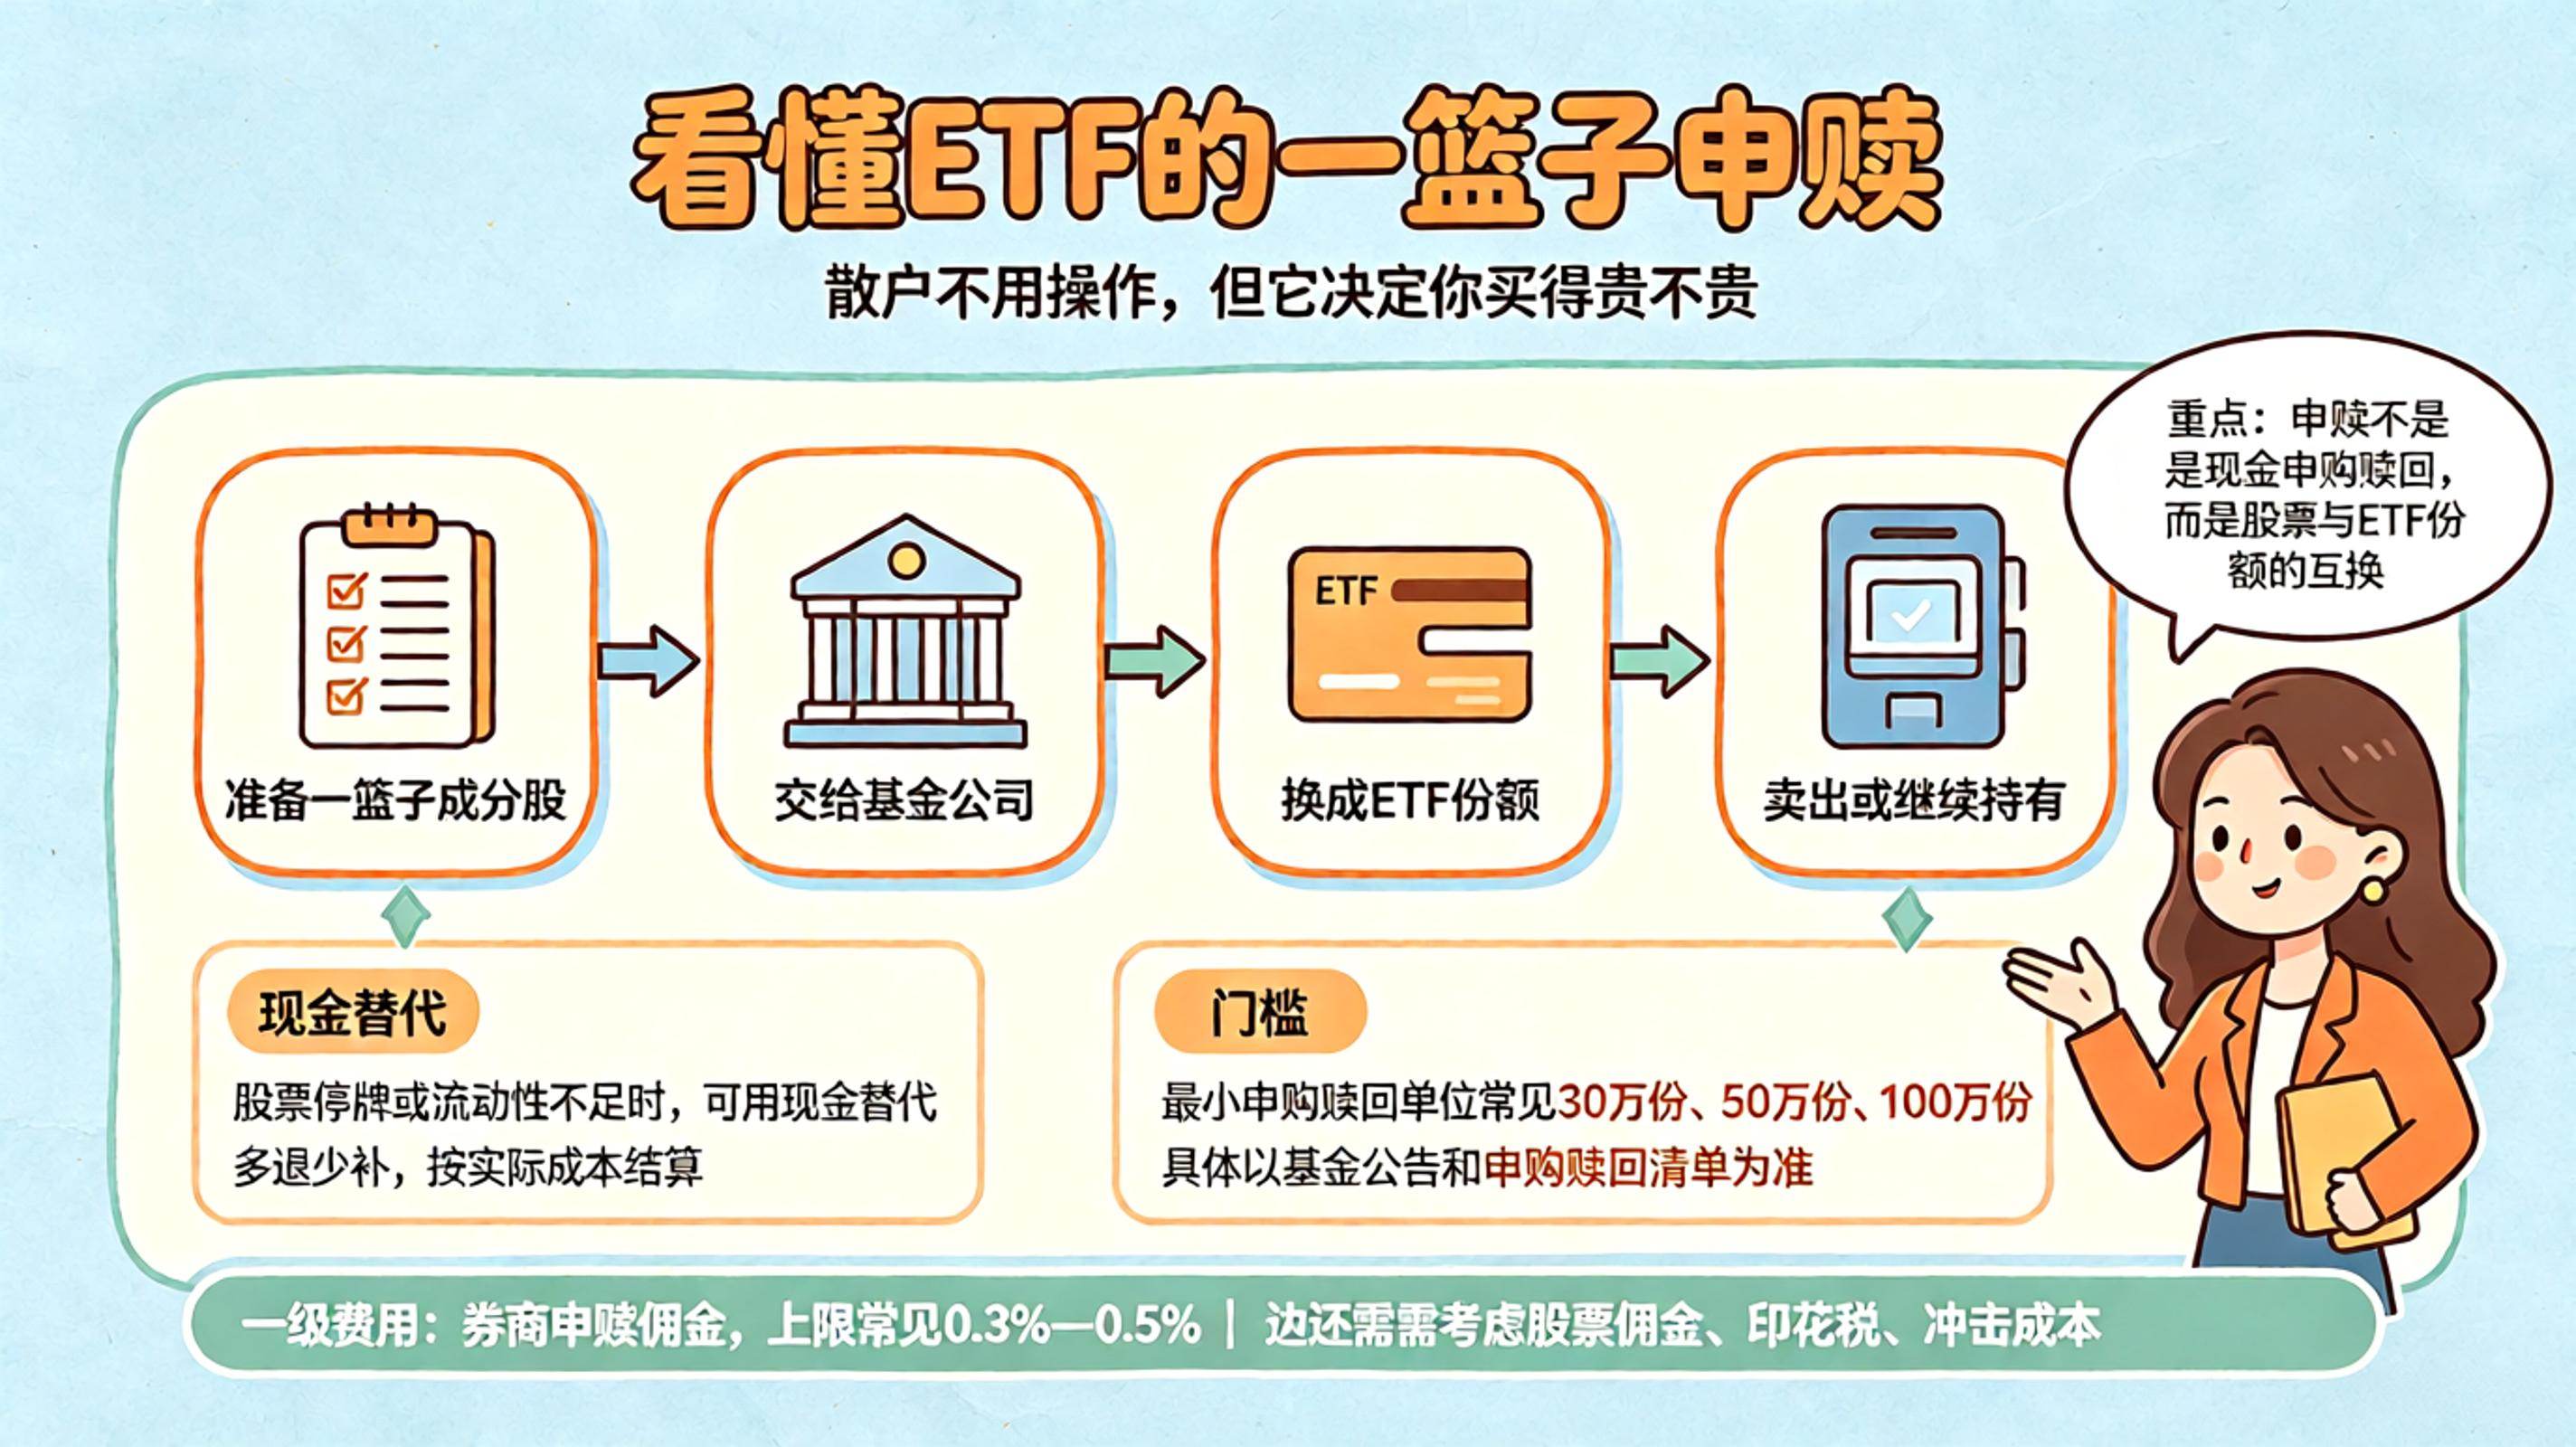
申购的时候,投资者按照基金公司每日公布的申购赎回清单,准备好对应数量和比例的指数成分股,交给基金公司,换回固定数量的ETF份额。赎回的时候反过来:把ETF份额交还给基金公司,换回一篮子成分股,然后自己再把股票在二级市场卖出变现。
上交所的投教材料里写得很直白:ETF的申购是用一篮子股票换ETF份额,赎回是用份额换回一篮子股票。深交所的投教材料也把这一点称为“产品结构设计的精髓所在”。
这个设计的好处是,ETF的申赎不会像普通开放式基金那样因为大额现金进出而被迫买卖股票、产生冲击成本,基金的持仓结构更稳定。
不过实际操作中,清单里的成分股不一定每只都能凑齐。比如某只股票停牌了、或者流动性太差买不到足够的量,基金公司允许用现金来替代这部分股票。这就是“现金替代”机制。
申购赎回清单里,每只成分股的现金替代标志分为几类。以“可以现金替代”为例,它一般适用于因停牌等原因导致投资者无法在申购时买入的证券,基金管理人会在证券恢复交易后买入,并预先设定一个溢价比例来覆盖实际买入价格和申购时参考价格之间的差异。如果预先收取的金额高于实际买入成本,多收的部分会退还给投资者;如果不够,则需要补交差额。
二、门槛到底有多高
一级市场申赎的门槛,是大多数散户不参与的直接原因。
每只ETF都有最小申购赎回单位,投资者申购或赎回的份额必须是这个单位的整数倍。上交所的投教材料里明确写道:通常只有机构投资者或资产规模较大的个人投资者才会参与申赎交易。
而且这个门槛不是固定不变的,基金公司会根据产品运作需要和市场情况来调整。2026年就有不少调整案例:国泰中证影视主题ETF在2月将最小申购赎回单位从100万份调整为50万份;博时中证央企创新驱动ETF在3月从100万份调整为60万份,博时中证国新央企现代能源ETF甚至调整到了30万份。另一边,国泰上证科创板50ETF在7月从300万份上调到了600万份,鹏华国证半导体芯片ETF在8月从200万份上调到了500万份。
调整方向取决于基金的运作需求,但对散户来说结论是一样的:即便门槛相对较低的品种,30万份对应的资金量通常也在百万级别。ETF申赎的资金参与门槛较高,一般在百万元级别,适合大户投资者和机构投资者参与。普通投资者用几万、十几万的资金去参与一级市场申赎,基本够不着门槛。
三、申赎环节的费用怎么算
一级市场申赎的费用结构,和二级市场买卖ETF不太一样。
上限是0.3%和0.5%,实际水平由各家券商和客户协商确定。有券商已经将ETF一级市场申赎的费率调整到了万分之2.5的水平。如果资金量较大、申赎频率较高,在开户前和客户经理沟通,争取一个更合适的费率方案是常规做法。不同券商的基础标准有差异,多对比两三家再决定比较稳妥。目前有部分券商是支持申请ETF免申赎。
另外,申赎涉及一篮子股票的买卖,还会产生股票交易本身的成本,包括买卖股票的佣金和印花税(卖出时收取),这些也需要算进去。
四、折溢价套利:申赎机制真正在做什么
一级市场的申赎机制,对普通投资者最直接的影响,其实是通过折溢价套利来稳定ETF在二级市场的价格。
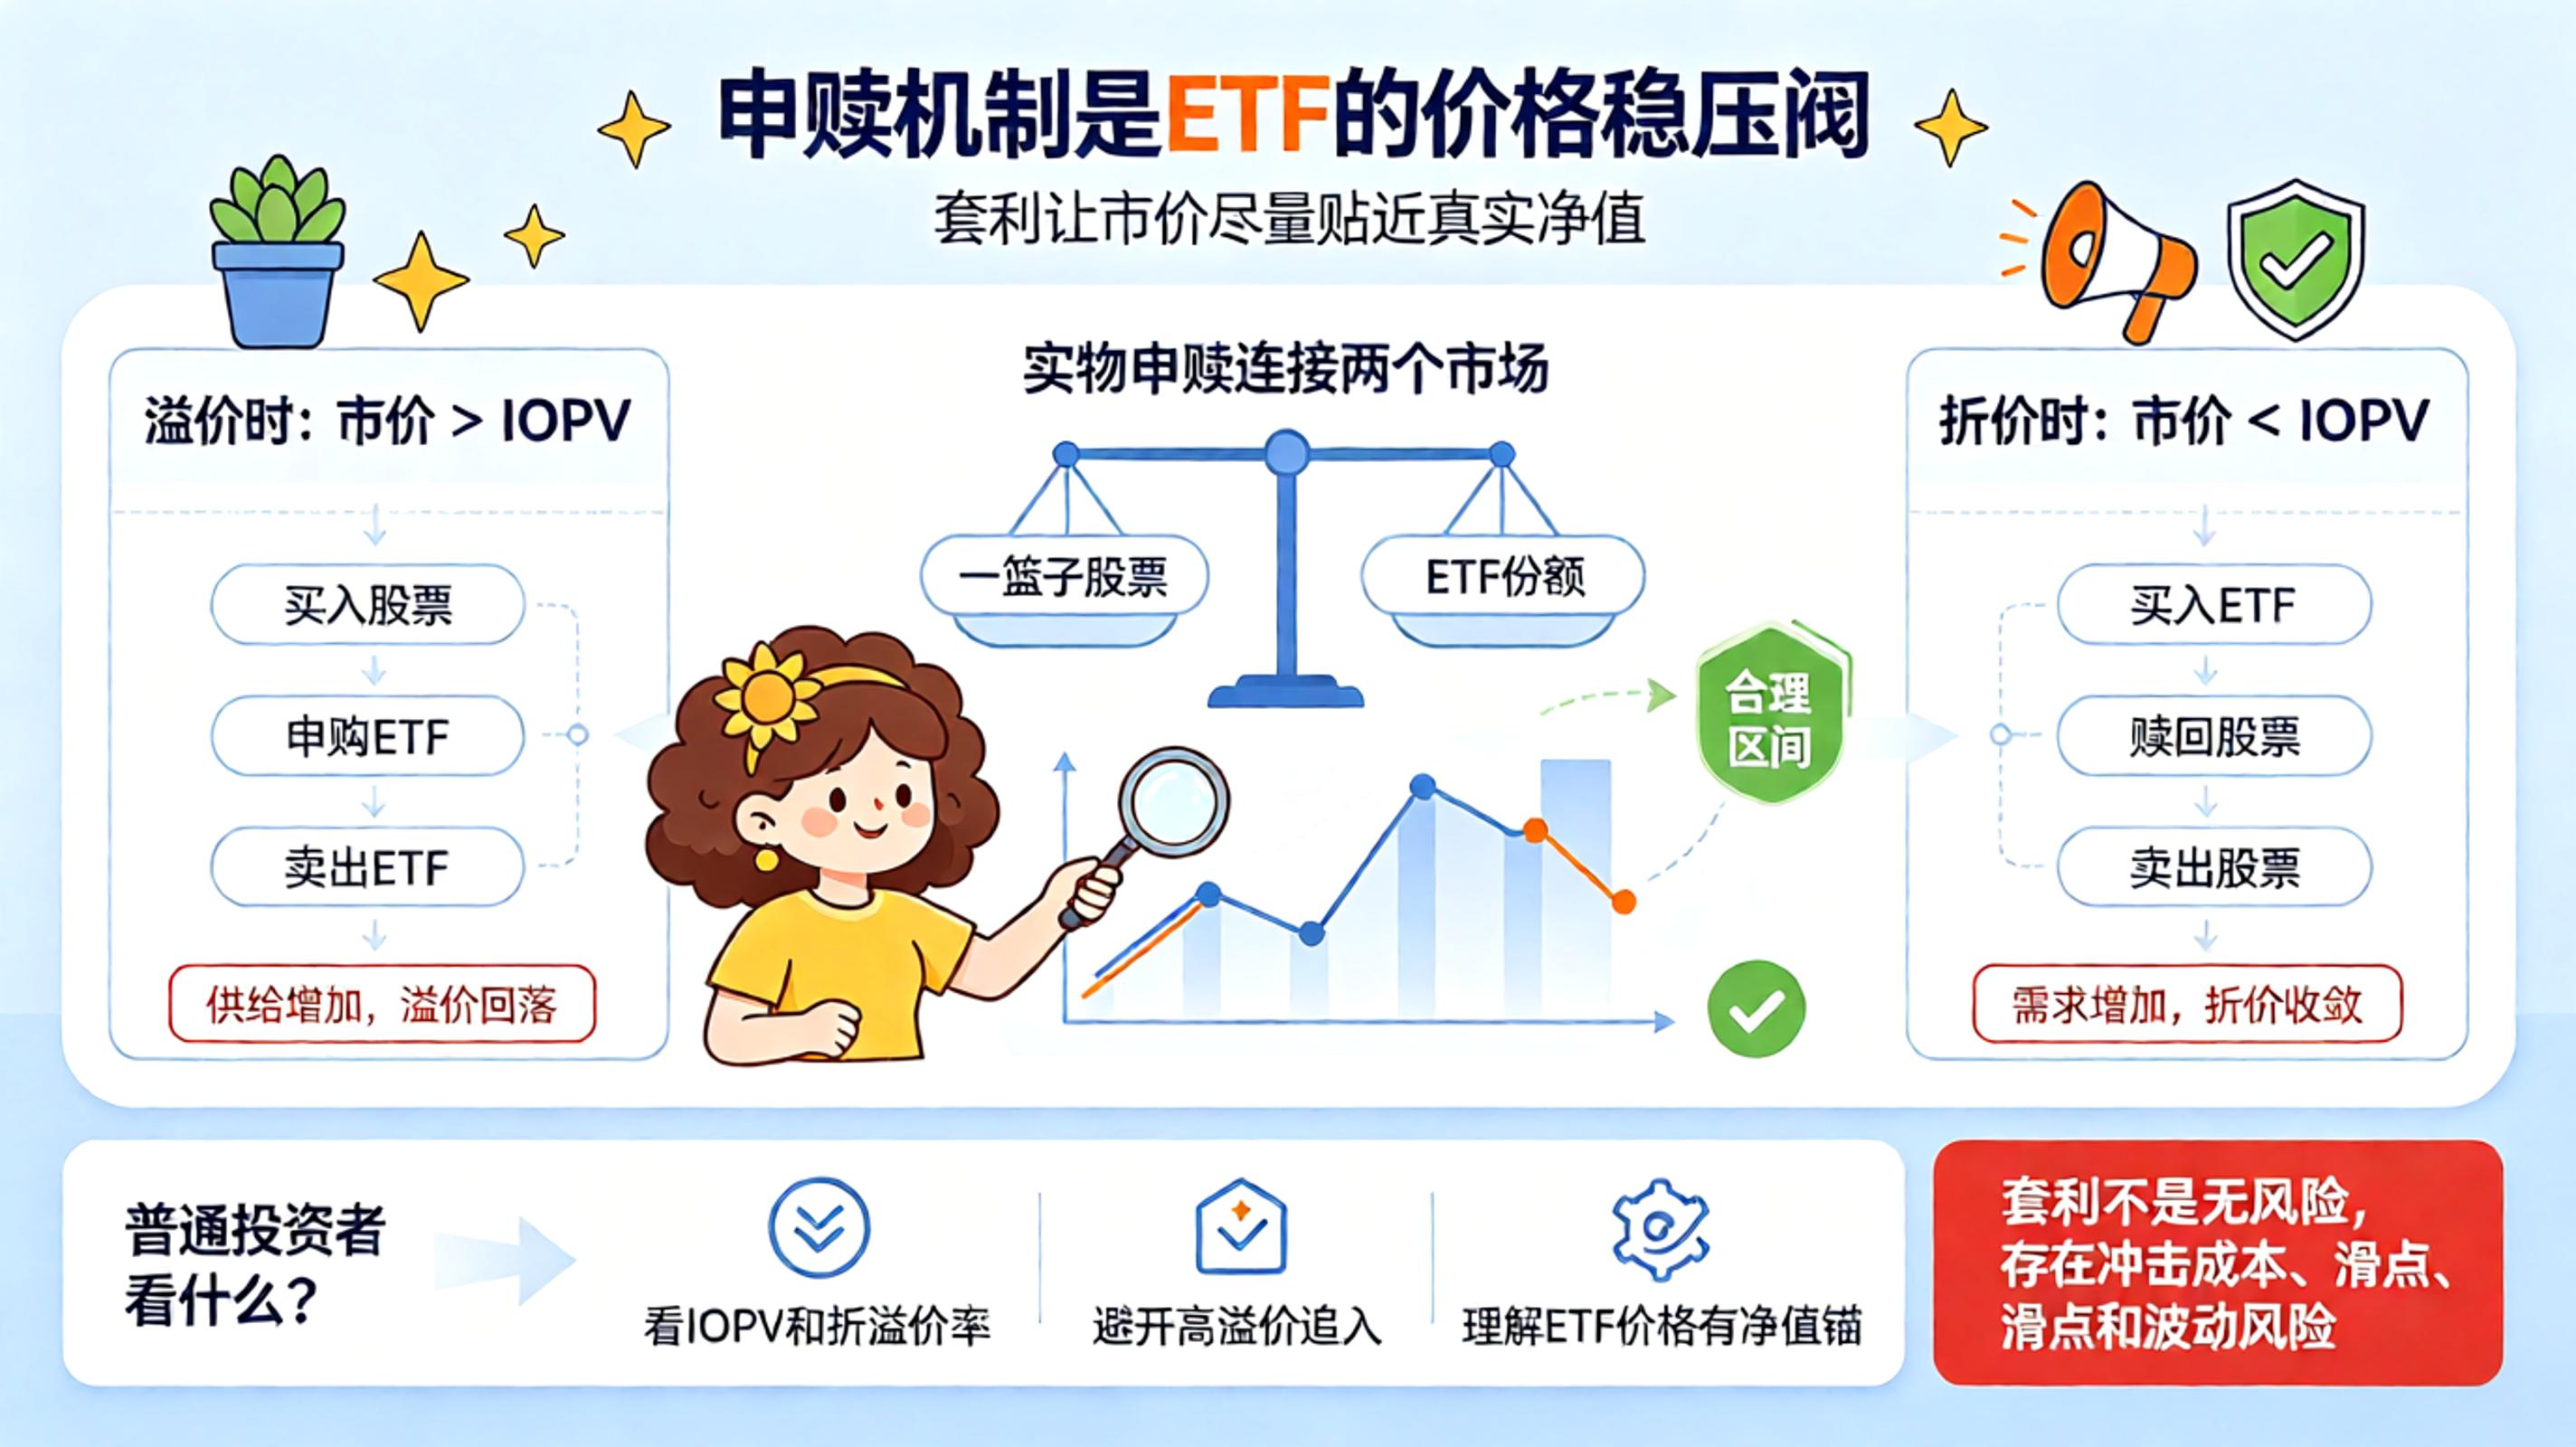
ETF在二级市场交易时,价格由买卖双方的供需决定,可能会高于或低于它真实的净值。当二级市场价格高于实时参考净值(IOPV)时,产生溢价;低于IOPV时,产生折价。IOPV每15秒更新一次,在主流交易软件的分时走势图上可以看到。
出现溢价时,机构可以在二级市场买入一篮子成分股,通过一级市场申购成ETF份额,再把份额在二级市场以更高的价格卖出,赚取差价。出现折价时反过来:在二级市场低价买入ETF份额,通过一级市场赎回成一篮子股票,再把股票卖出。
这套套利机制就像一个自动调节阀。深交所的投教材料说得很清楚:高效的套利机制将ETF盘中折溢价维持在较低的水平,提高市场定价效率,投资者则可以在合理的价格水平交易ETF。中国结算的投教文章也把一级市场形容为ETF的“生产与回收车间”,二级市场是“流通与交易集市”,两者衔接构成了一个高效、平衡的生态系统。
但套利不是没有门槛的。折溢价套利对程序化交易体系要求较高,套利窗口往往只持续几秒到几分钟,需要实时监控IOPV、成分股价格、折溢价率,并同步完成多笔下单,手动操作基本来不及。所以真正在做这件事的,主要是量化机构和专业套利团队。
散户虽然不参与套利,但从中受益:正因为有机构在做这件事,你才能在二级市场上以接近净值的合理价格买卖ETF。如果没有申赎机制和套利行为,ETF的二级市场价格可能长期偏离净值,散户的交易体验会差很多。
五、普通投资者需要关心什么
对绝大多数散户来说,不需要去碰一级市场的申赎操作。但理解这套机制,能帮你在几个关键判断上更有依据。
一是买ETF时看一眼折溢价率。如果溢价率明显偏高,说明当前二级市场价格已经比真实净值贵了,这个时候买入,即便指数不跌,溢价回落也会造成亏损。IOPV和折溢价率在主流交易软件中都能看到。
二是知道ETF的定价是有“锚”的。申赎机制加上套利行为,让ETF二级市场价格不会长期脱离净值。这是ETF区别于封闭式基金的一个核心优势——封闭式基金因为没有申赎机制,折价可以持续好几年不收敛。
三是如果资金量确实比较大,后续有参与申赎的打算,可以提前了解目标ETF的申购赎回清单,看看最小申赎单位是多少、成分股里哪些只能现金替代、当前的现金替代溢价比例是多少。这些信息在每个交易日开市前由基金公司编制并公布,可以在交易所网站和基金公司官网上查到。
申赎机制是ETF运作的底层基础设施,散户不直接用它,但它时时刻刻在影响你每一笔ETF交易的成交价格是否公道。
上市大券商提供超低股票万0.854(满足资金条件可协商),场内基金和可转债交易费率可低至万0.5。国债逆回购享有一折优惠,专项融资融券利率4%—5%(量大可进一步协商),期权交易每张仅需1.7元全包,点我头像即可联系咨询开户!
享受L2超级行情服务,我们提供靓号开户、智能条件单、网格交易、ETF套利及日内T0策略工具。ETF免申赎费!免费提供QMT+ptrade量化软件(交流群),配备极速ldp柜台。您还可以登录同花顺、雪球、腾讯自选股、通达信、万得、大智慧等软件。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 点击下方按钮,即可获取【证券公司】最全名录+最新排名,安全合规,一键掌握!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1669
 527
 153
 951
 708
 719







下一篇资讯:
暂无下一篇




