


量化交易软件QMT开户实操指南!别再让 QMT 卡成 PPT 了:Tick 行情优化的 4 个真相!
发布时间:8小时前阅读:27


 资质已认证
 问一问
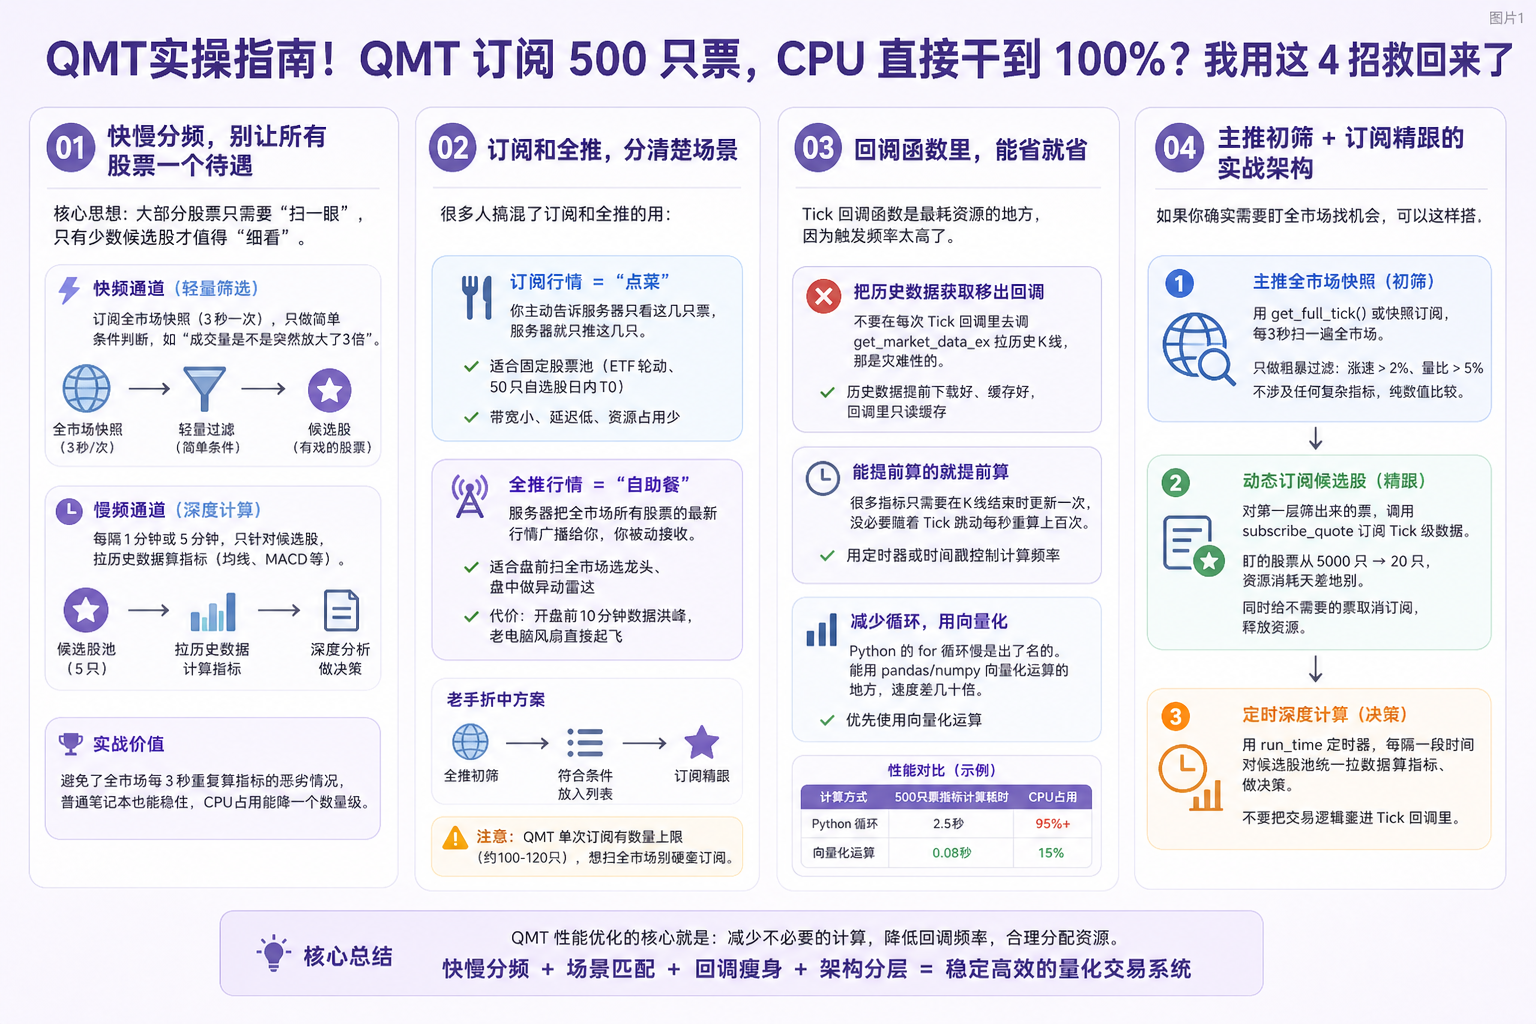
 你这个问题很典型,订阅大量股票 Tick 后 CPU 飙高、策略卡顿,几乎是每个 QMT 实盘选手都会踩的坑。核心原因就一句话:你在让代码做大量“没必要做”的事情。
下面从“为什么卡”到“怎么改”,用大白话捋一遍。
先搞清楚:卡在哪?
QMT 的 Tick 数据是每 3 秒推一次。你订阅了 500 只股票,意味着每 3 秒你的回调函数会被触发 500 次,每次回调你如果都在跑一堆指标计算,CPU 不炸才怪。
卡顿通常出在这几个地方:回调函数里写太重了、对所有股票用同样的处理方式、不该实时算的指标非要实时算。
优化思路一:快慢分频,别让所有股票一个待遇
这是最有效的一招。核心思想是:大部分股票只需要“扫一眼”,只有少数候选股才值得“细看” 。
快频通道只做轻量筛选。订阅全市场快照(3 秒一次,数据量很小),回调函数里只做最简单的条件判断,比如“成交量是不是突然放大了 3 倍”。不计算任何指标,不做复杂逻辑。快频通道的任务就是找出那几只“有戏”的股票。
慢频通道负责深度计算。用一个定时器或者时间戳判断,每隔 1 分钟或 5 分钟,只针对快频筛出来的那几只候选股,统一拉历史数据算均线、MACD 这些指标。全市场 500 只票的复杂计算,缩减到 5 只票的精细加工,CPU 占用能降一个数量级。
实战价值很直接:避免了全市场每 3 秒重复算指标的恶劣情况,普通笔记本也能稳住。
优化思路二:订阅和全推,分清楚场景
很多人搞混了订阅和全推的用:
订阅行情是“点菜”。你主动告诉服务器只看这几只票,服务器就只推这几只。适合固定股票池,比如 ETF 轮动、50 只自选股日内 T0。带宽小、延迟低、资源。
全推行情是“自助餐”。服务器把全市场所有股票的最新行情广播给你,你被动接收。适合盘前扫全市场选龙头、盘中做异动雷达。代价是开盘前 10 分钟数据洪峰,老电脑风扇直接起飞。
老手常用折中方案:全推只做初筛,把符合条件的票放进列表,再用订阅精细跟单。
需要注意 QMT 单次订阅有数量上限(约 100-120 只),想扫全市场别硬塞订阅。
优化思路三:回调函数里,能省就省
Tick 回调函数是最耗资源的地方,因为触发频率太高了。几个立竿见影的做法:
把历史数据获取移出回调。不要在每次 Tick 回调里去调 get_market_data_ex 拉历史 K 线,那是灾难性的。历史数据应该提前下载好、缓存好,回调里只读缓存。
能提前算的就提前算。很多指标其实只需要在 K 线结束时更新一次,没必要随着 Tick 跳动每秒重算上百次。用定时器或时间戳控制计算频率。
减少循环,用向量化。Python 的 for 循环慢是出了名的。能用 pandas/numpy 向量化运算的地方,速度差几十倍。
优化思路四:主推初筛 + 订阅精跟的实战架构
如果你确实需要盯全市场找机会,可以这样搭:
第一层,主推全市场快照。用 get_full_tick() 或者快照订阅,每 3 秒扫一遍全市场。回调里只做最粗暴的过滤条件,比如涨速 > 2%、量比 > 5。这一步不涉及任何复杂指标,纯粹是数值比较。
第二层,动态订阅候选股。对第一层筛出来的票,调用 subscribe_quote 订阅 Tick 级数据。这时候你盯的可能就从 5000 只变成了 20 只,资源消耗天差地别。同时给不需要的票取消订阅,释放资源。
第三层,定时深度计算。用 run_time 定时器,每隔一段时间对候选股池统一拉数据算指标、做决策。不要把交易逻辑塞进 Tick 回调里。
最后一句
QMT 的策略性能优化,本质上是做减法。先问自己:这个计算真的需要每 3 秒跑一次吗?这只股票真的需要 Tick 级数据吗?这个指标真的需要实时算吗?
答案通常都是“不需要”。把不需要的砍掉,卡顿自然就没了。
欢迎交流,点头像添加咨询!!AA级上市券商,免费理财咨询,资金量大股票佣金万0.85,逆回购一折!专项两融4%;港股通资金大W0.7;北交所W2(提供快速通道抢碎股)!ETF万0.5,期权1.8元全包,ETF免申赎费!免费提供QMT+ptrade量化软件(含教程和答疑群)、万得宏汇套利软件、VIP极速通道、L2十档行情!!可选靓号开户!支持T0智能算法!
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【IC】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 295
 403
290
232
 408
 682








-
@所有人,2026年中秋节A股休市安排出炉!
 2026-09-21 15:09
-
美联储加息25个基点落地:股市和黄金会受什么影响?3个细节别忽略
2026-09-21 15:09
-
一码通账户怎么查?名下券商账户、3户上限与旧户去向
2026-09-21 15:09


